
La semana estuvo marcada por un fuerte aumento de la incertidumbre geopolítica y un giro más restrictivo de los principales bancos centrales, factores que reforzaron al dólar y mantuvieron elevada la volatilidad en los mercados de divisas y renta fija.
El EUR/USD cerró la semana pasada con una caída cercana al 0.5%, retrocediendo desde la zona de 1.1660 hasta 1.1600. La combinación de unos PMIs desalentadores en la Eurozona y un cambio de tono más hawkish por parte de la Reserva Federal impulsó la fortaleza del dólar. Adicionalmente, la incertidumbre en torno a las negociaciones entre EE.UU. e Irán y el cierre del Estrecho de Ormuz siguió actuando como soporte para el dólar como activo refugio.
Las actas de la Fed publicadas el miércoles mostraron que varios miembros consideran apropiada una subida adicional de tipos si la inflación continúa por encima del 2% objetivo. Además, la llegada de Kevin Warsh a la presidencia de la Fed y las declaraciones más agresivas de Christopher Waller reforzaron las expectativas de endurecimiento monetario.
En Europa, aunque el BCE también adoptó un tono más hawkish, el euro no logró beneficiarse. Isabel Schnabel afirmó que una subida de tipos en junio “será necesaria”, mientras que Christine Lagarde y Philip Lane reconocieron que las previsiones de inflación probablemente deberán revisarse al alza por el impacto persistente del petróleo y las tensiones geopolíticas. Esta semana, El EUR/USD intenta estabilizarse en torno a 1.16, aunque el sesgo técnico continúa siendo bajista.
NOK lidera las ganancias mientras AUD y NZD siguen rezagados
El dólar se fortaleció frente a la mayoría de las divisas del G10, acumulando su segunda semana consecutiva de ganancias. La corona noruega (NOK) destacó como la divisa más fuerte del grupo, impulsada por el repunte del petróleo derivado de las tensiones en el Estrecho de Ormuz. Por el contrario, el dólar australiano y el neozelandés continuaron siendo las monedas más débiles, afectados por la aversión al riesgo, la desaceleración global y la inflación persistente. La libra esterlina mostró un comportamiento relativamente estable frente al dólar, apoyada por el aumento de los rendimientos de la deuda británica.
Diplomacia frágil y petróleo elevado mantienen la presión inflacionista
La guerra entre EE.UU. e Irán continúa siendo el principal foco de riesgo global. Aunque durante el lunes surgieron expectativas de un posible acuerdo para reabrir el Estrecho de Ormuz, lo que llevó al Brent por debajo de los 100 dólares, la situación volvió a deteriorarse tras ataques estadounidenses e israelíes sobre posiciones iraníes durante la madrugada del martes.
A pesar de ello, las conversaciones diplomáticas continúan en Qatar con mediación indirecta de China, manteniendo vivas las esperanzas de desescalada. El petróleo permanece en niveles elevados, con el Brent nuevamente cerca de 99 dólares, alimentando las presiones inflacionistas globales y complicando la labor de los bancos centrales.
El Indo-Pacífico gana relevancia estratégica pese al foco en Oriente Medio
Aunque el foco inmediato de los mercados continúa centrado en Oriente Medio y en la evolución del conflicto entre EE.UU. e Irán, la reciente suspensión por parte de Washington de una importante venta de armas a Taiwán introduce una señal geopolítica de gran relevancia a medio y largo plazo. Por ahora, el riesgo en el Indo-Pacífico permanece parcialmente eclipsado por la crisis en el Estrecho de Ormuz y su impacto directo sobre la energía y la inflación global.
Sin embargo, la forma en la que Estados Unidos gestione el conflicto en Oriente Medio durante las próximas semanas será observada muy de cerca por Pekín, ya que podría condicionar la percepción china sobre la capacidad y disposición de Washington para sostener simultáneamente varios frentes geopolíticos. En este contexto, la evolución de la crisis actual podría tener implicaciones estructurales sobre la futura postura de China respecto a Taiwán y sobre el equilibrio estratégico en el Indo-Pacífico.
Los PMIs europeos profundizan las señales de desaceleración
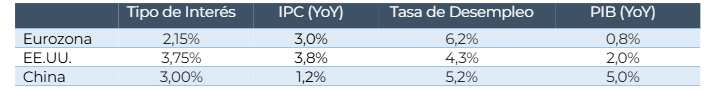
Los datos macroeconómicos mostraron una divergencia cada vez mayor entre Europa y Estados Unidos. En la Eurozona, los PMIs de mayo decepcionaron significativamente. El PMI compuesto cayó hasta 47.5, confirmando contracción económica, con especial debilidad en Francia y deterioro adicional en Alemania. El impacto de los elevados costes energéticos continúa afectando tanto a consumidores como a empresas.
EE.UU. mantiene resiliencia económica pese a la inflación
En contraste, EE.UU. mantuvo una mayor resiliencia. El PMI manufacturero alcanzó su nivel más alto en cuatro años, mientras que los indicadores de precios reflejan nuevas presiones inflacionistas derivadas del conflicto energético global. El mercado espera ahora el dato de inflación PCE de abril, que será clave para evaluar la evolución de las presiones inflacionistas y calibrar el próximo movimiento de tipos por parte de la Fed.
La Fed y el BCE endurecen expectativas para los próximos meses
Los mercados de futuros descuentan actualmente una subida de 25 pb de la Fed prácticamente garantizada para diciembre de 2026, un giro radical respecto a hace tres meses, cuando se esperaban recortes.
Por otro lado, el consenso del mercado apunta a una subida de 25 pb del BCE en junio, con Schnabel y Lane reforzando esa expectativa. La divergencia interna entre los miembros del Banco Central interna refleja el delicado equilibrio entre combatir la inflación energética y no ahogar el crecimiento.
Calendario Económico de la Semana
Los mercados continúan dominados por tres factores principales: la evolución del conflicto en Oriente Medio, el comportamiento de la inflación energética y el cambio de expectativas sobre los tipos de interés en EE.UU. y Europa.
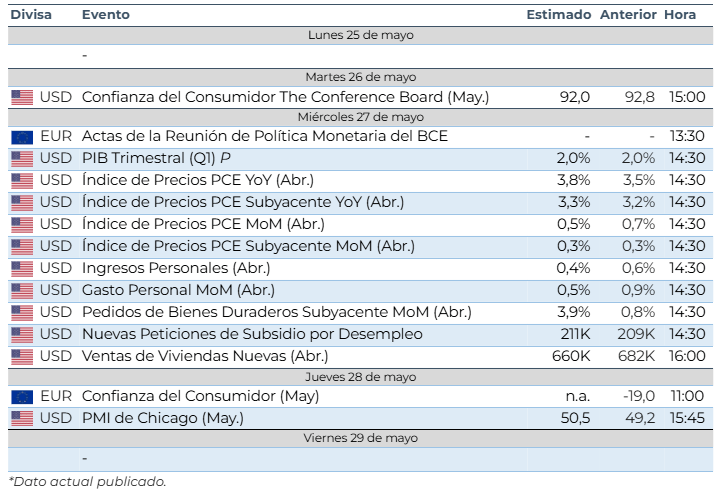
Esta semana, los inversores estarán atentos a la publicación de las actas de la pasada reunión de política monetaria del BCE y la confianza del consumidor de mayo. En el otro lado del charco, el mercado estará atento a la publicación del índice de precios PCE, el PIB trimestral y los pedidos de bienes duraderos de abril.
Strat FX es una marca comercial propiedad de Strat FX, Sociedad de Valores, S.A., con NIF A06829477, Sociedad de Valores autorizada por la Comisión Nacional del Mercado de Valores bajo el número de registro 319, con página web: www.stratfx.com y email de contacto: [email protected]. La información contenida en este reporte ha sido obtenida de distintas fuentes públicas o privadas bajo acuerdos de colaboración. Este documento está destinado exclusivamente a clientes profesionales y su objetivo no es asesorar o emitir consejos de inversión. Invertir en el mercado conlleva un riesgo, asesórese con un profesional regulado antes de operar
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.