
El Banco Central Europeo (BCE) atraviesa un periodo de transición inusual, con varios cambios en su cúpula directiva. Esta reorganización se produce en un momento en que el BCE debe equilibrar los persistentes riesgos inflacionarios, el frágil crecimiento económico y las crecientes tensiones políticas en toda Europa. ¿Modificarán estos nombramientos la dirección de la política monetaria o, por el contrario, reforzarán la continuidad?
A principios de junio se han producido varios cambios en el Consejo de Gobierno del BCE: la salida de Luis de Guindos de la vicepresidencia, sucedida por Boris Vujcic a partir del lunes, coincide con la salida de François Villeroy de Galhau del Banco de Francia, donde Emmanuel Moulin asumió oficialmente el cargo el martes. Christine Lagarde continúa siendo presidenta del BCE por ahora, pero la especulación sobre una posible dimisión anticipada antes de que finalice su mandato en octubre de 2027 ya ha desencadenado el debate sobre su sucesión.
Boris Vujcic: Un candidato continuista con una marcada tendencia restrictiva
Boris Vujcic llega a la vicepresidencia del BCE con amplia experiencia en banca central. Gobernador del Banco Nacional de Croacia desde 2012, supervisó la entrada de Croacia en la Eurozona en 2023. Su nombramiento es también simbólico, ya que se convierte en el primer miembro de la Junta Ejecutiva procedente de un país que se unió a la Unión Europea (UE) después de 2004.
En términos de política, Vujcic es generalmente visto como un halcón moderado. Ha enfatizado consistentemente la estabilidad de precios y parece reacio a flexibilizar las condiciones financieras demasiado rápido cuando la inflación sigue siendo vulnerable a presiones renovadas. Esto no significa que abogue automáticamente por tasas de interés más altas, sino que es probable que apoye un enfoque cauteloso, gradual y estrictamente dependiente de los datos.
Como resultado, su llegada no cambia fundamentalmente el equilibrio del BCE a corto plazo. Sin embargo, podría reducir la influencia de los responsables de políticas más moderados si la inflación se acelera nuevamente debido a choques energéticos o geopolíticos.
Emmanuel Moulin: Experiencia técnica frente a preocupaciones sobre la independencia
El nombramiento de Emmanuel Moulin en el Banque de France es más políticamente sensible. Su carrera abarca cargos superiores en el Tesoro francés, el Ministerio de Finanzas, la oficina del Primer Ministro y el palacio presidencial. Aporta un profundo conocimiento de los mercados financieros, los asuntos europeos y las instituciones estatales, lo que lo convierte en un candidato fuerte para representar a Francia dentro del Consejo de Gobierno del BCE.
Sin embargo, ese mismo trasfondo también ha atraído críticas. Sus vínculos estrechos con el presidente Emmanuel Macron han suscitado dudas sobre la independencia del Banque de France, especialmente desde que François Villeroy de Galhau dimitió antes del final de su mandato. En la banca central, la independencia depende no solo de salvaguardas legales sino también de la percepción pública de que las decisiones de política permanecen aisladas de la influencia política.
El perfil de política monetaria de Moulin también es menos definido que el de su predecesor. Villeroy de Galhau defendió lo que describió como "pragmatismo ágil", adaptando las recomendaciones de política a las condiciones económicas cambiantes. Moulin podría seguir un camino similar, pero la falta de una postura pública claramente establecida sobre política monetaria hace que sus primeras intervenciones sean especialmente importantes.
Lagarde y el riesgo de una sucesión politizada
La situación de Christine Lagarde añade otra capa de complejidad. Según varios informes, podría estar considerando dejar el cargo antes del final oficial de su mandato, lo que permitiría potencialmente al presidente francés Emmanuel Macron y al canciller alemán Friedrich Merz influir en la selección de su sucesor antes de las elecciones presidenciales francesas de 2027.
El BCE ha negado repetidamente que se haya tomado alguna decisión, y la propia Lagarde insiste en que sigue centrada en sus responsabilidades. No obstante, la mera existencia de tales especulaciones es suficiente para politizar el proceso de sucesión. Un nombramiento acelerado podría presentarse como un esfuerzo para proteger a la institución de una posible victoria euroescéptica en Francia. También podría ser criticado como un intento de los gobiernos actuales de asegurar posiciones clave antes de un cambio político importante.
El riesgo para el BCE no es solo institucional. Concierne a la credibilidad. Tras navegar sucesivas crisis, incluida la pandemia, la invasión de Ucrania por Rusia, el aumento de la inflación y las tensiones comerciales globales, y actualmente las consecuencias de la guerra en Irán, el BCE debe preservar su imagen como una autoridad independiente centrada en la estabilidad de precios más que en consideraciones políticas nacionales.
Un BCE que probablemente se vuelva más cauteloso que acomodaticio
En esta etapa, los cambios en el liderazgo no apuntan hacia una postura de política más acomodaticia. Vujcic se inclina hacia la cautela respecto a la inflación. Las opiniones de Moulin siguen siendo en gran medida desconocidas, pero su perfil como gestor de crisis y alto responsable europeo sugiere continuidad institucional más que un cambio importante. El verdadero punto de inflexión podría llegar con el sucesor eventual de Lagarde, si ese nombramiento altera el equilibrio entre halcones y palomas dentro del BCE.
Por ahora, el BCE probablemente mantendrá un enfoque cauteloso, evitando compromisos firmes sobre la trayectoria futura de las tasas de interés. Para la próxima semana, la mayoría de los economistas esperan que el banco central aumente las tasas de interés en 25 puntos básicos, el primer aumento en casi tres años, ya que la inflación subió al 3.2% en mayo, alejándose aún más del objetivo del 2%.
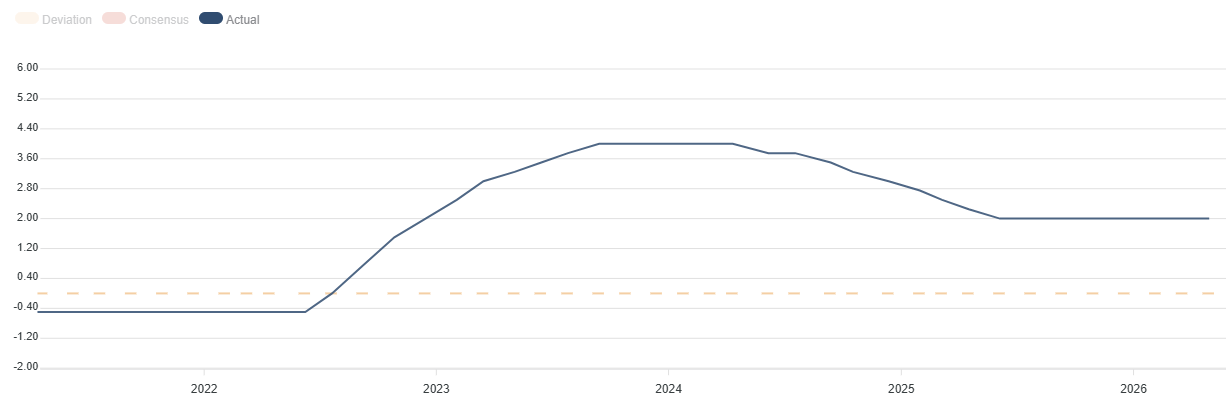
El mensaje dominante debería seguir siendo uno de dependencia de los datos, con especial atención a los salarios, la inflación subyacente, los precios de la energía y señales de debilidad en la actividad económica.
La paradoja de esta transición es que apunta a preservar la estabilidad dentro del BCE mientras simultáneamente expone a la institución a acusaciones de politización. Esa tensión, entre la continuidad monetaria y la reestructuración política, podría convertirse en uno de los temas definitorios europeos durante el próximo año.
BCE - Preguntas Frecuentes
El Banco Central Europeo (BCE), con sede en Frankfurt (Alemania), es el banco de reserva de la zona euro. El BCE fija los tipos de interés y gestiona la política monetaria de la región.
El principal mandato del BCE es mantener la estabilidad de los precios, lo que significa mantener la inflación en torno al 2%. Su principal herramienta para lograrlo es subir o bajar los tipos de interés. Unos tipos de interés relativamente altos suelen traducirse en un Euro más fuerte, y viceversa.
El Consejo de Gobierno del BCE adopta las decisiones de política monetaria en reuniones que se celebran ocho veces al año. Las decisiones las adoptan los directores de los bancos nacionales de la zona del euro y seis miembros permanentes, entre ellos la presidenta del BCE, Christine Lagarde.
En situaciones extremas, el Banco Central Europeo puede poner en marcha una herramienta política denominada Quantitative Easing (relajación cuantitativa). El QE es el proceso por el cual el BCE imprime Euros y los utiliza para comprar activos (normalmente bonos del Estado o de empresas) a bancos y otras instituciones financieras. El resultado suele ser un Euro más débil..
El QE es un último recurso cuando es improbable que una simple bajada de los tipos de interés logre el objetivo de estabilidad de precios. El BCE lo utilizó durante la Gran Crisis Financiera de 2009-11, en 2015 cuando la inflación se mantuvo obstinadamente baja, así como durante la pandemia de coronavirus.
El endurecimiento cuantitativo (QT) es el reverso del QE. Se lleva a cabo después del QE, cuando la recuperación económica está en marcha y la inflación empieza a aumentar. Mientras que en el QE el Banco Central Europeo (BCE) compra bonos del Estado y de empresas a las instituciones financieras para proporcionarles liquidez, en el QT el BCE deja de comprar más bonos y deja de reinvertir el principal que vence de los bonos que ya posee. Suele ser positivo (o alcista) para el Euro.
La información en estas páginas contiene declaraciones a futuro que implican riesgos e incertidumbres. Los mercados e instrumentos perfilados en esta página son sólo para fines informativos y no deben de ninguna manera aparecer como una recomendación para comprar o vender estos valores. Usted debe hacer su propia investigación minuciosa antes de tomar cualquier decisión de inversión. FXStreet no garantiza de ninguna manera que esta información esté libre de errores, errores, o incorrecciones materiales. Tampoco garantiza que esta información sea de naturaleza oportuna. Invertir en Forex implica un gran riesgo, incluyendo la pérdida de toda o parte de su inversión, así como angustia emocional. Todos los riesgos, pérdidas y costos asociados con la inversión, incluyendo la pérdida total del capital, son su responsabilidad.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.