 Equipo de analistas de Saxo Bank
Saxo Bank
Puntos clave
- La pausa del BoJ fue de línea dura bajo la superficie: La votación dividida 6–3 muestra que más responsables de política se inclinan hacia subidas de tasas ante el aumento de los riesgos de inflación importada por los mayores costos energéticos y las tensiones en Oriente Medio.
- El sesgo de línea dura se está extendiendo globalmente: Los mercados están valorando un riesgo renovado de endurecimiento en varios bancos centrales, con el RBA, BoJ, BCE, BoE y RBNZ mostrando precios significativos de subidas. La Fed sigue siendo la principal excepción.
- Esto podría ser un escenario más difícil para las acciones y los bonos a corto plazo: Si la inflación llega antes de que la debilidad del crecimiento sea evidente, los bancos centrales podrían mantenerse restrictivos por más tiempo. Eso podría mantener elevados los rendimientos a corto plazo y presionar las valoraciones de las acciones, especialmente en sectores de crecimiento de larga duración y sensibles a los márgenes.
- La última decisión del Banco de Japón puede parecer una pausa en la superficie, pero el mensaje subyacente fue más importante: incluso uno de los bancos centrales más cautelosos del mundo se está mostrando menos cómodo esperando cuando los riesgos de inflación impulsada por la energía están aumentando.
El BoJ mantuvo su tasa de política sin cambios en 0.75%, pero la división de votos fue la verdadera señal. La decisión se aprobó por una mayoría de 6–3, comparado con una división de 8–1 en la reunión anterior, lo que significa que dos responsables más se pasaron al campo de las subidas de tasas. Ese creciente disenso sugiere que el debate dentro del BoJ está pasando de si la inflación es lo suficientemente sostenible para justificar un endurecimiento, a cuánto tiempo puede permitirse el banco central esperar mientras aumentan los riesgos de inflación importada.
La disidencia de línea dura reflejó la creciente preocupación de que las presiones inflacionarias derivadas del conflicto en Oriente Medio y los mayores costos energéticos se están volviendo más difíciles de ignorar.
Eso importa mucho más allá de Japón.
El BoJ está exponiendo el dilema de los bancos centrales
El conflicto en Oriente Medio y el riesgo de interrupción alrededor del Estrecho de Ormuz han creado una mezcla de política difícil: mayores costos importados, crecimiento más débil y expectativas de inflación más volátiles.
Para los bancos centrales, ese es el peor tipo de shock. No es un auge limpio de la demanda donde una política más estricta enfría claramente la actividad. Es un shock de oferta, donde los mayores costos de energía y materias primas perjudican a los hogares y empresas incluso mientras impulsan la inflación al alza.
Pero la inclinación de línea dura del BoJ sugiere que los responsables de política aún pueden sentirse obligados a actuar. La inflación aparece en los datos más rápido que la debilidad del crecimiento. Eso significa que los bancos centrales pueden combatir la batalla contra la inflación que tienen delante antes de obtener suficiente evidencia del daño al crecimiento que hay detrás.
El BoJ no está solo: el sesgo de línea dura se está extendiendo
La conclusión clave no es que todos los bancos centrales vayan a subir tasas de repente. Es que el umbral para la moderación ha subido.
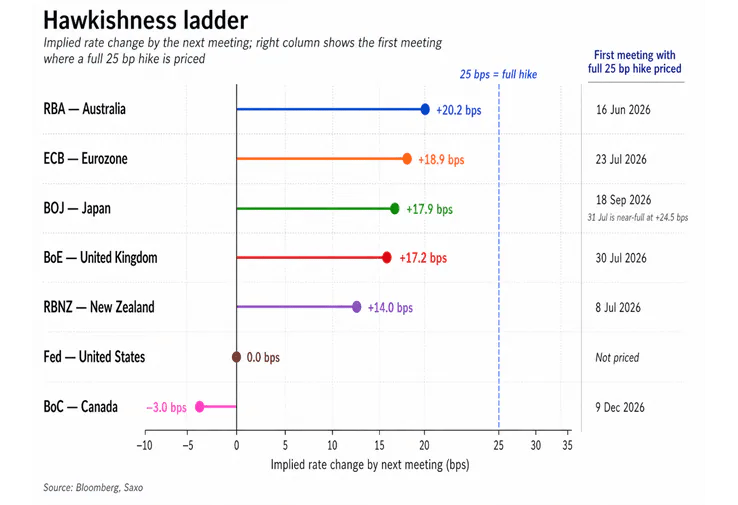
El hilo común es claro: los bancos centrales pueden seguir preocupándose por el crecimiento, pero son menos propensos a pasar por alto los shocks inflacionarios. En un mundo de suministro energético interrumpido, mayores costos de transporte y expectativas de inflación más frágiles, los responsables de política pueden preferir actuar demasiado pronto sobre la inflación en lugar de demasiado tarde.
Para los mercados, eso significa que el antiguo manual de "miedo al crecimiento equivale a recortes de tasas" puede no funcionar tan claramente. Si las preocupaciones inflacionarias dominan primero, los rendimientos a corto plazo pueden mantenerse bajo presión, las esperanzas de recortes de tasas pueden retrasarse y las acciones pueden tener dificultades para encontrar alivio de los bancos centrales incluso cuando las perspectivas de crecimiento se suavizan.
Por qué esto importa para los mercados globales
El mensaje clave no es solo sobre Japón. Es sobre la función de reacción de la política global.
Si los costos energéticos se mantienen elevados, los bancos centrales pueden encontrar más difícil hablar de recortes de tasas, incluso si los riesgos de crecimiento aumentan. Eso podría mantener la presión sobre los bonos a corto plazo, donde la valoración es más sensible a las expectativas de política. También podría pesar sobre las acciones, especialmente:
- Acciones de crecimiento de larga duración que dependen en gran medida de tasas de descuento más bajas
- Empresas con poder limitado para fijar precios y mayor exposición a la presión sobre los márgenes
- Sectores donde las valoraciones asumen inflación estable, rendimientos a la baja y condiciones de financiamiento benignas
La situación del BoJ es especialmente llamativa porque Japón históricamente ha actuado con cautela. Si incluso el BoJ está siendo empujado hacia una postura más restrictiva, los inversores pueden necesitar tomar en serio el riesgo de que el respaldo global de los bancos centrales sea más débil de lo que los mercados asumen.
Acciones: El riesgo no es solo las ganancias, sino los múltiplos
Para las acciones, el peligro es doble.
- Los mayores costos de energía e insumos pueden apretar los márgenes, especialmente para empresas con débil poder de fijación de precios.
- Los mayores rendimientos sensibles a la política pueden presionar las valoraciones, particularmente en acciones de crecimiento de larga duración.
Esto no significa que las acciones necesiten caer bruscamente desde aquí. Los mercados aún pueden pasar por alto shocks geopolíticos si los inversores creen que hay una eventual salida. Pero el mensaje del BoJ hace que la narrativa del "shock benigno" sea más difícil de sostener. Si las expectativas de inflación aumentan y los bancos centrales se inclinan hacia una línea dura ante el crecimiento lento, el mercado de acciones enfrenta una mezcla más difícil.
Conclusión
La pausa de línea dura del BoJ es una advertencia. El shock de Oriente Medio ya no es solo un riesgo geopolítico para los mercados; se está convirtiendo en un riesgo para los bancos centrales.
Si la presión inflacionaria llega antes de que la debilidad del crecimiento sea innegable, los responsables de política pueden endurecer o mantenerse restrictivos por más tiempo de lo que los mercados esperan. Eso mantiene la presión al alza sobre los rendimientos a corto plazo, complica el caso para las acciones y hace que la próxima ronda de reuniones de bancos centrales globales sea más importante de lo habitual.
El mensaje incómodo desde Tokio es simple: en un shock estagflacionario, los bancos centrales pueden no acudir al rescate del mercado tan rápido como los inversores esperan.
Las entidades del Grupo Saxo Bank ofrecen un servicio de solo ejecución y acceso a Análisis, lo que permite ver o utilizar el contenido disponible en el sitio web o a través de él. Este contenido no pretende modificar ni ampliar el servicio de solo ejecución. Dicho acceso y uso están sujetos en todo momento a (i) las Condiciones de Uso; (ii) el Aviso Legal Completo; (iii) la Advertencia de Riesgos; (iv) las Normas de Participación y (v) los Avisos aplicables a Saxo News & Research o a su contenido, además (cuando corresponda) de las condiciones que rigen el uso de hipervínculos en el sitio web de un miembro del Grupo Saxo Bank mediante los cuales se accede a Saxo News & Research. Por lo tanto, dicho contenido se proporciona únicamente con carácter informativo. En particular, no se pretende proporcionar asesoramiento ni que se confíe en él tal como lo proporciona ni lo avala ninguna entidad del Grupo Saxo Bank; ni debe interpretarse como una solicitud o un incentivo para suscribirse, vender o comprar ningún instrumento financiero. Todas las operaciones o inversiones que realice deben basarse en su propia decisión, espontánea e informada. Por lo tanto, ninguna entidad del Grupo Saxo Bank será responsable de las pérdidas que pueda sufrir como resultado de una decisión de inversión tomada basándose en la información disponible en Saxo News & Research o como resultado del uso de dicho servicio. Las órdenes y operaciones realizadas se consideran destinadas a ser emitidas o efectuadas por cuenta del cliente en la entidad del Grupo Saxo Bank que opera en la jurisdicción en la que el cliente reside o con la que abrió y mantiene su cuenta de operaciones. Saxo News & Research no contiene (ni debe interpretarse como tal) asesoramiento financiero, de inversión, fiscal o comercial, ni asesoramiento de ningún tipo ofrecido, recomendado o avalado por el Grupo Saxo Bank, y no debe interpretarse como un registro de nuestros precios de negociación, ni como una oferta, incentivo o solicitud para la suscripción, venta o compra de ningún instrumento financiero. En la medida en que cualquier contenido se interprete como investigación de inversiones, debe tener en cuenta y aceptar que el contenido no fue pensado ni ha sido preparado de conformidad con los requisitos legales diseñados para promover la independencia de la investigación de inversiones y, como tal, se consideraría como una comunicación de marketing según las leyes pertinentes.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.