Dólar estadounidense Pronóstico Semanal: Una Fed de línea dura ya no es suficiente
- El Dólar estadounidense recuperó el control, revirtiendo dos caídas semanales.
- La inflación estadounidense se mantuvo elevada en septiembre, según el PCE.
- La Reserva Federal adoptó una postura de línea dura el miércoles.

La semana que pasó
El Dólar estadounidense (USD) logró recuperar algo de compostura, terminando la semana con ganancias aceptables después de ceder terreno tras alcanzar máximos de dos semanas.
De hecho, el Índice del Dólar estadounidense (DXY), en algún momento de los últimos días, subió hasta la zona de 102.50, solo para perder algo de impulso poco después, pese a mantener intacto su tono alcista semanal.
A pesar de que los datos de inflación y del PIB sorprendieron al consenso del mercado, el Dólar parece haberse quedado sin impulso tras la pausa de línea dura de la Reserva Federal (Fed) del miércoles. En efecto, todo el mundo sabía que el tono sería de línea dura, pero la falta de cualquier sorpresa adicional pareció alimentar una especie de axioma del mercado de "vender el hecho".
Los otros dos factores detrás del desempeño positivo del Dólar estadounidense fueron la incertidumbre persistente en Oriente Medio, sin una solución creíble aparente a corto plazo, y, como consecuencia de ello, el movimiento implacable al alza de los precios del barril de petróleo crudo, que a su vez alimenta una mayor inflación y el ciclo interminable de la Fed de mantener una política más restrictiva durante más tiempo.
Nada digno de mención en el mercado de deuda estadounidense, donde los rendimientos de los bonos del Tesoro de EE.UU. descendieron en el extremo corto y en el tramo medio de la curva, frente a un tono de consolidación en el extremo largo.
La Fed y la inflación
Como se esperaba, la Fed mantuvo sin cambios su Rango Objetivo de los Fondos Federales (FFTR) en el 3.75%-4.00% durante su reunión del miércoles, en línea con las previsiones de la mayoría de los analistas.
La evolución de la inflación estadounidense volvió a estar en el centro del debate durante la rueda de prensa celebrada por el presidente Kevin Warsh y la posterior sesión de preguntas y respuestas con los medios.
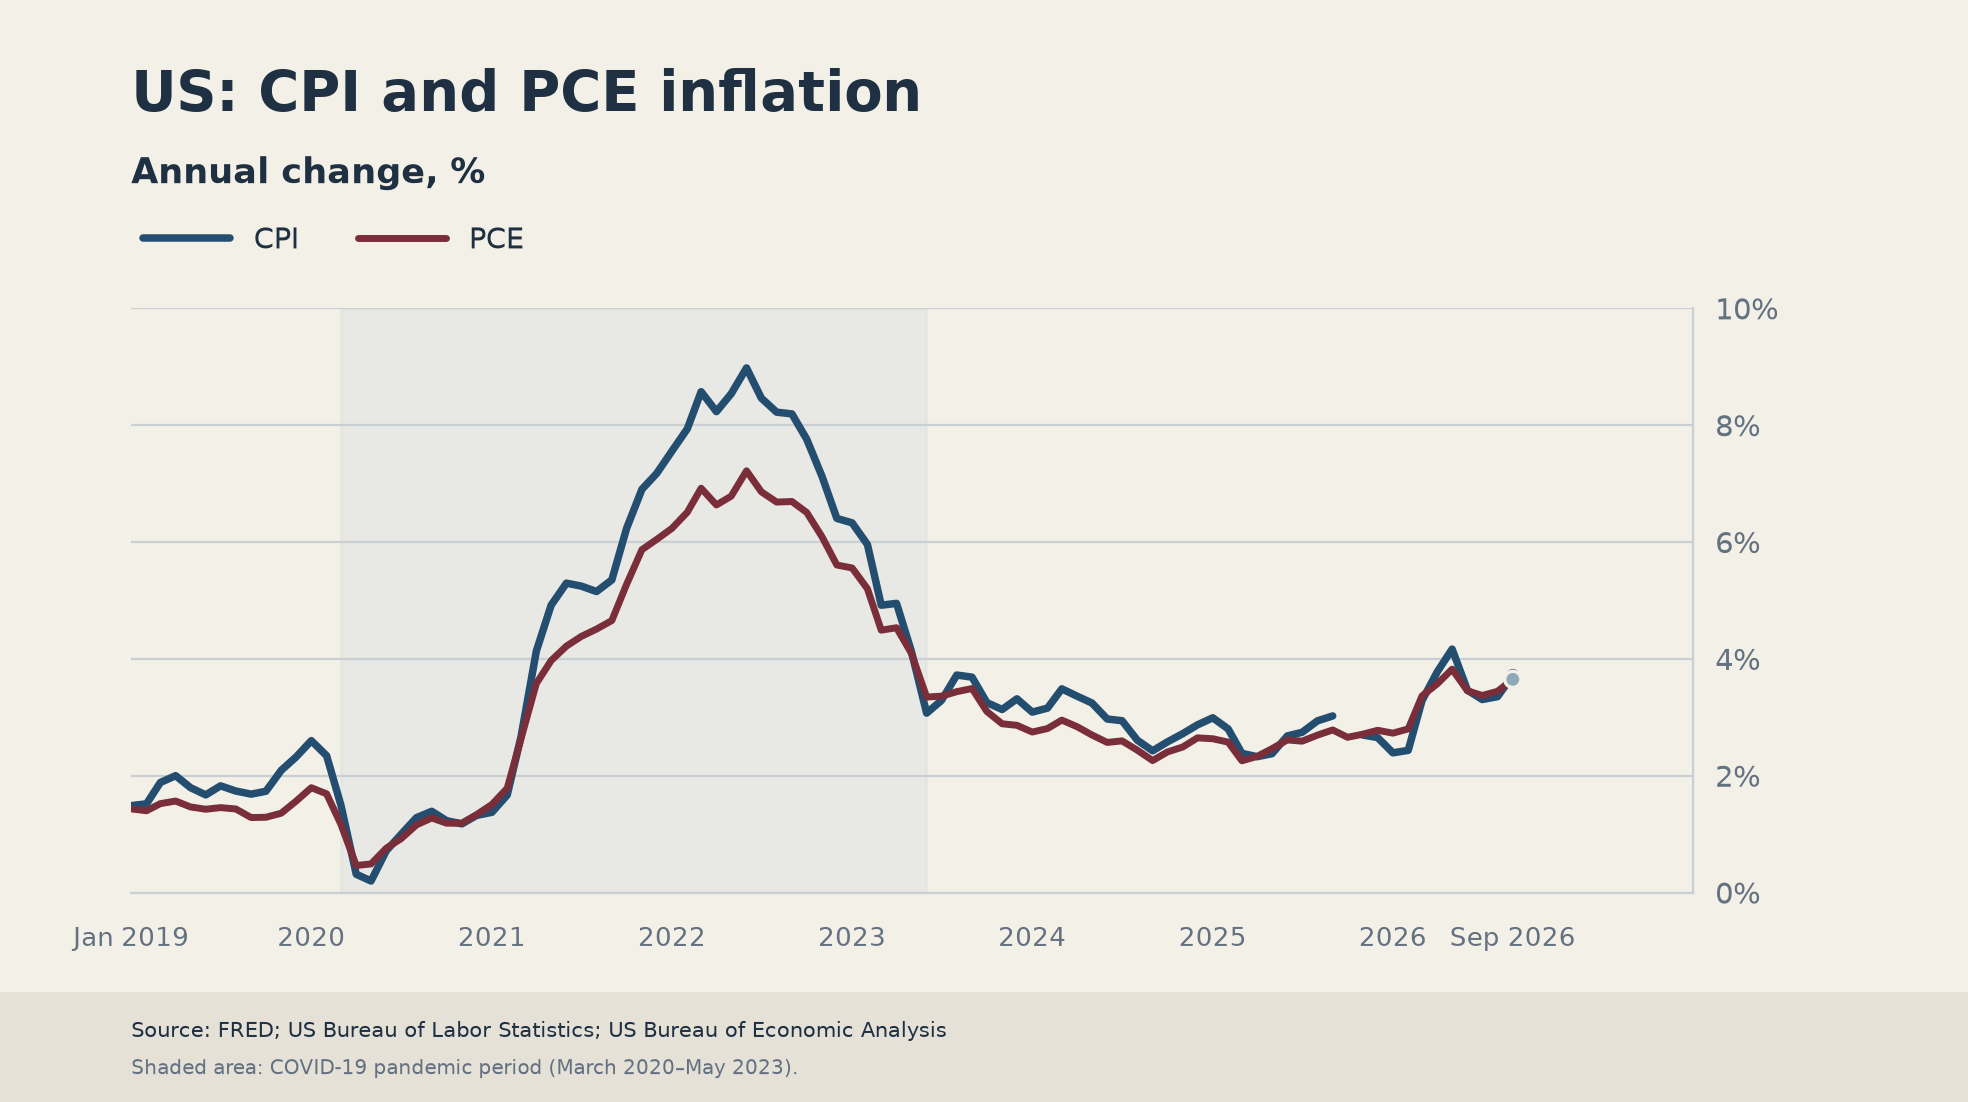
El indicador de inflación de septiembre seguido por el Gasto en Consumo Personal (PCE) confirmó e incluso reforzó la postura cautelosa de la Fed cuando se publicó al día siguiente.
Los funcionarios de la Fed coinciden en el destino, pero no en el ritmo
Los funcionarios de la Fed coinciden cada vez más en la necesidad de reducir la inflación, pero difieren sobre la rapidez con la que debe endurecerse la política monetaria. El presidente Kevin Warsh ha argumentado que la "medicina monetaria" de la Fed está empezando a funcionar y que los datos entrantes guiarán el próximo movimiento, mientras que varios de sus colegas creen que son necesarias nuevas subidas de tipos.
Thomas Barkin (Richmond) afirmó que la dirección del rumbo era "sencilla", siendo la principal cuestión el ritmo. Es partidario de un enfoque gradual, ya que las empresas afrontan amplias presiones sobre los costes y se están preparando para trasladar los mayores gastos a los clientes. Barkin también advirtió de que el repunte de la inversión en inteligencia artificial estaba presionando a las cadenas de suministro y generando inflación por el lado de la demanda, precisamente el tipo de presión que la política monetaria puede abordar.
Alberto Musalem (St. Louis) adoptó un tono más urgente y afirmó que la Fed tendría que volver a subir los tipos pronto. La inflación sigue siendo demasiado alta, argumentó, y es poco probable que disminuya sin nuevas medidas. Es partidario de movimientos graduales en lugar de un endurecimiento abrupto, pero considera que las condiciones financieras son solo modestamente más restrictivas y siguen siendo, en general, acomodaticias.
Por último, Lorie Logan (Dallas) fue más allá y afirmó que la Fed necesita al menos dos subidas adicionales de 25 puntos básicos para que la política monetaria sea moderadamente restrictiva. Argumentó que saltarse una reunión no cambiaría el destino final, aunque una pausa después de subidas de 50 puntos básicos podría tener sentido mientras los responsables de la política monetaria evalúan sus efectos. El fuerte crecimiento, el sólido gasto del consumidor y unas condiciones financieras que siguen proporcionando un viento de cola respaldan su opinión de que la Fed tiene que seguir trabajando.
La postura de Warsh sigue siendo más mesurada, pero no moderada. En su rueda de prensa, ha destacado que la inflación es demasiado alta, que la Fed no puede describir las condiciones financieras como restrictivas y que el objetivo del 2% del PCE no es negociable.
En conjunto, los comentarios recientes muestran un amplio acuerdo sobre la necesidad de un mayor endurecimiento, con el debate centrado en si esperar a contar con más pruebas, avanzar gradualmente o comenzar pronto a aplicar las próximas subidas.
Las posiciones largas se recuperan, pero la nueva convicción sigue siendo limitada
El posicionamiento alcista del Dólar se fortaleció en la semana hasta el 20 de octubre, según los datos de la Comisión de Operaciones a Futuro de Materias Primas (CFTC). Las posiciones largas especulativas netas aumentaron a más de 15.000 contratos, mientras que el cambio en cuatro semanas se incrementó a algo más de 4.700 contratos. Esto confirma que la recuperación del sentimiento alcista está ganando impulso.
El interés abierto cayó hasta casi 49.400 contratos. Dado que las posiciones largas netas aumentaron mientras que la participación general disminuyó, el movimiento parece haber estado impulsado principalmente por la cobertura de posiciones cortas, más que por una amplia oleada de nuevas compras de USD.
La exposición especulativa aumentó con fuerza hasta el 30.43%, mientras que su percentil subió al 50.5. En la misma línea, el percentil de posición neta también ascendió hasta el 59.7. Ambas medidas se encuentran ahora por encima del nivel neutral, lo que sugiere que el posicionamiento en USD se ha vuelto más favorable, aunque todavía no está históricamente tensionado.
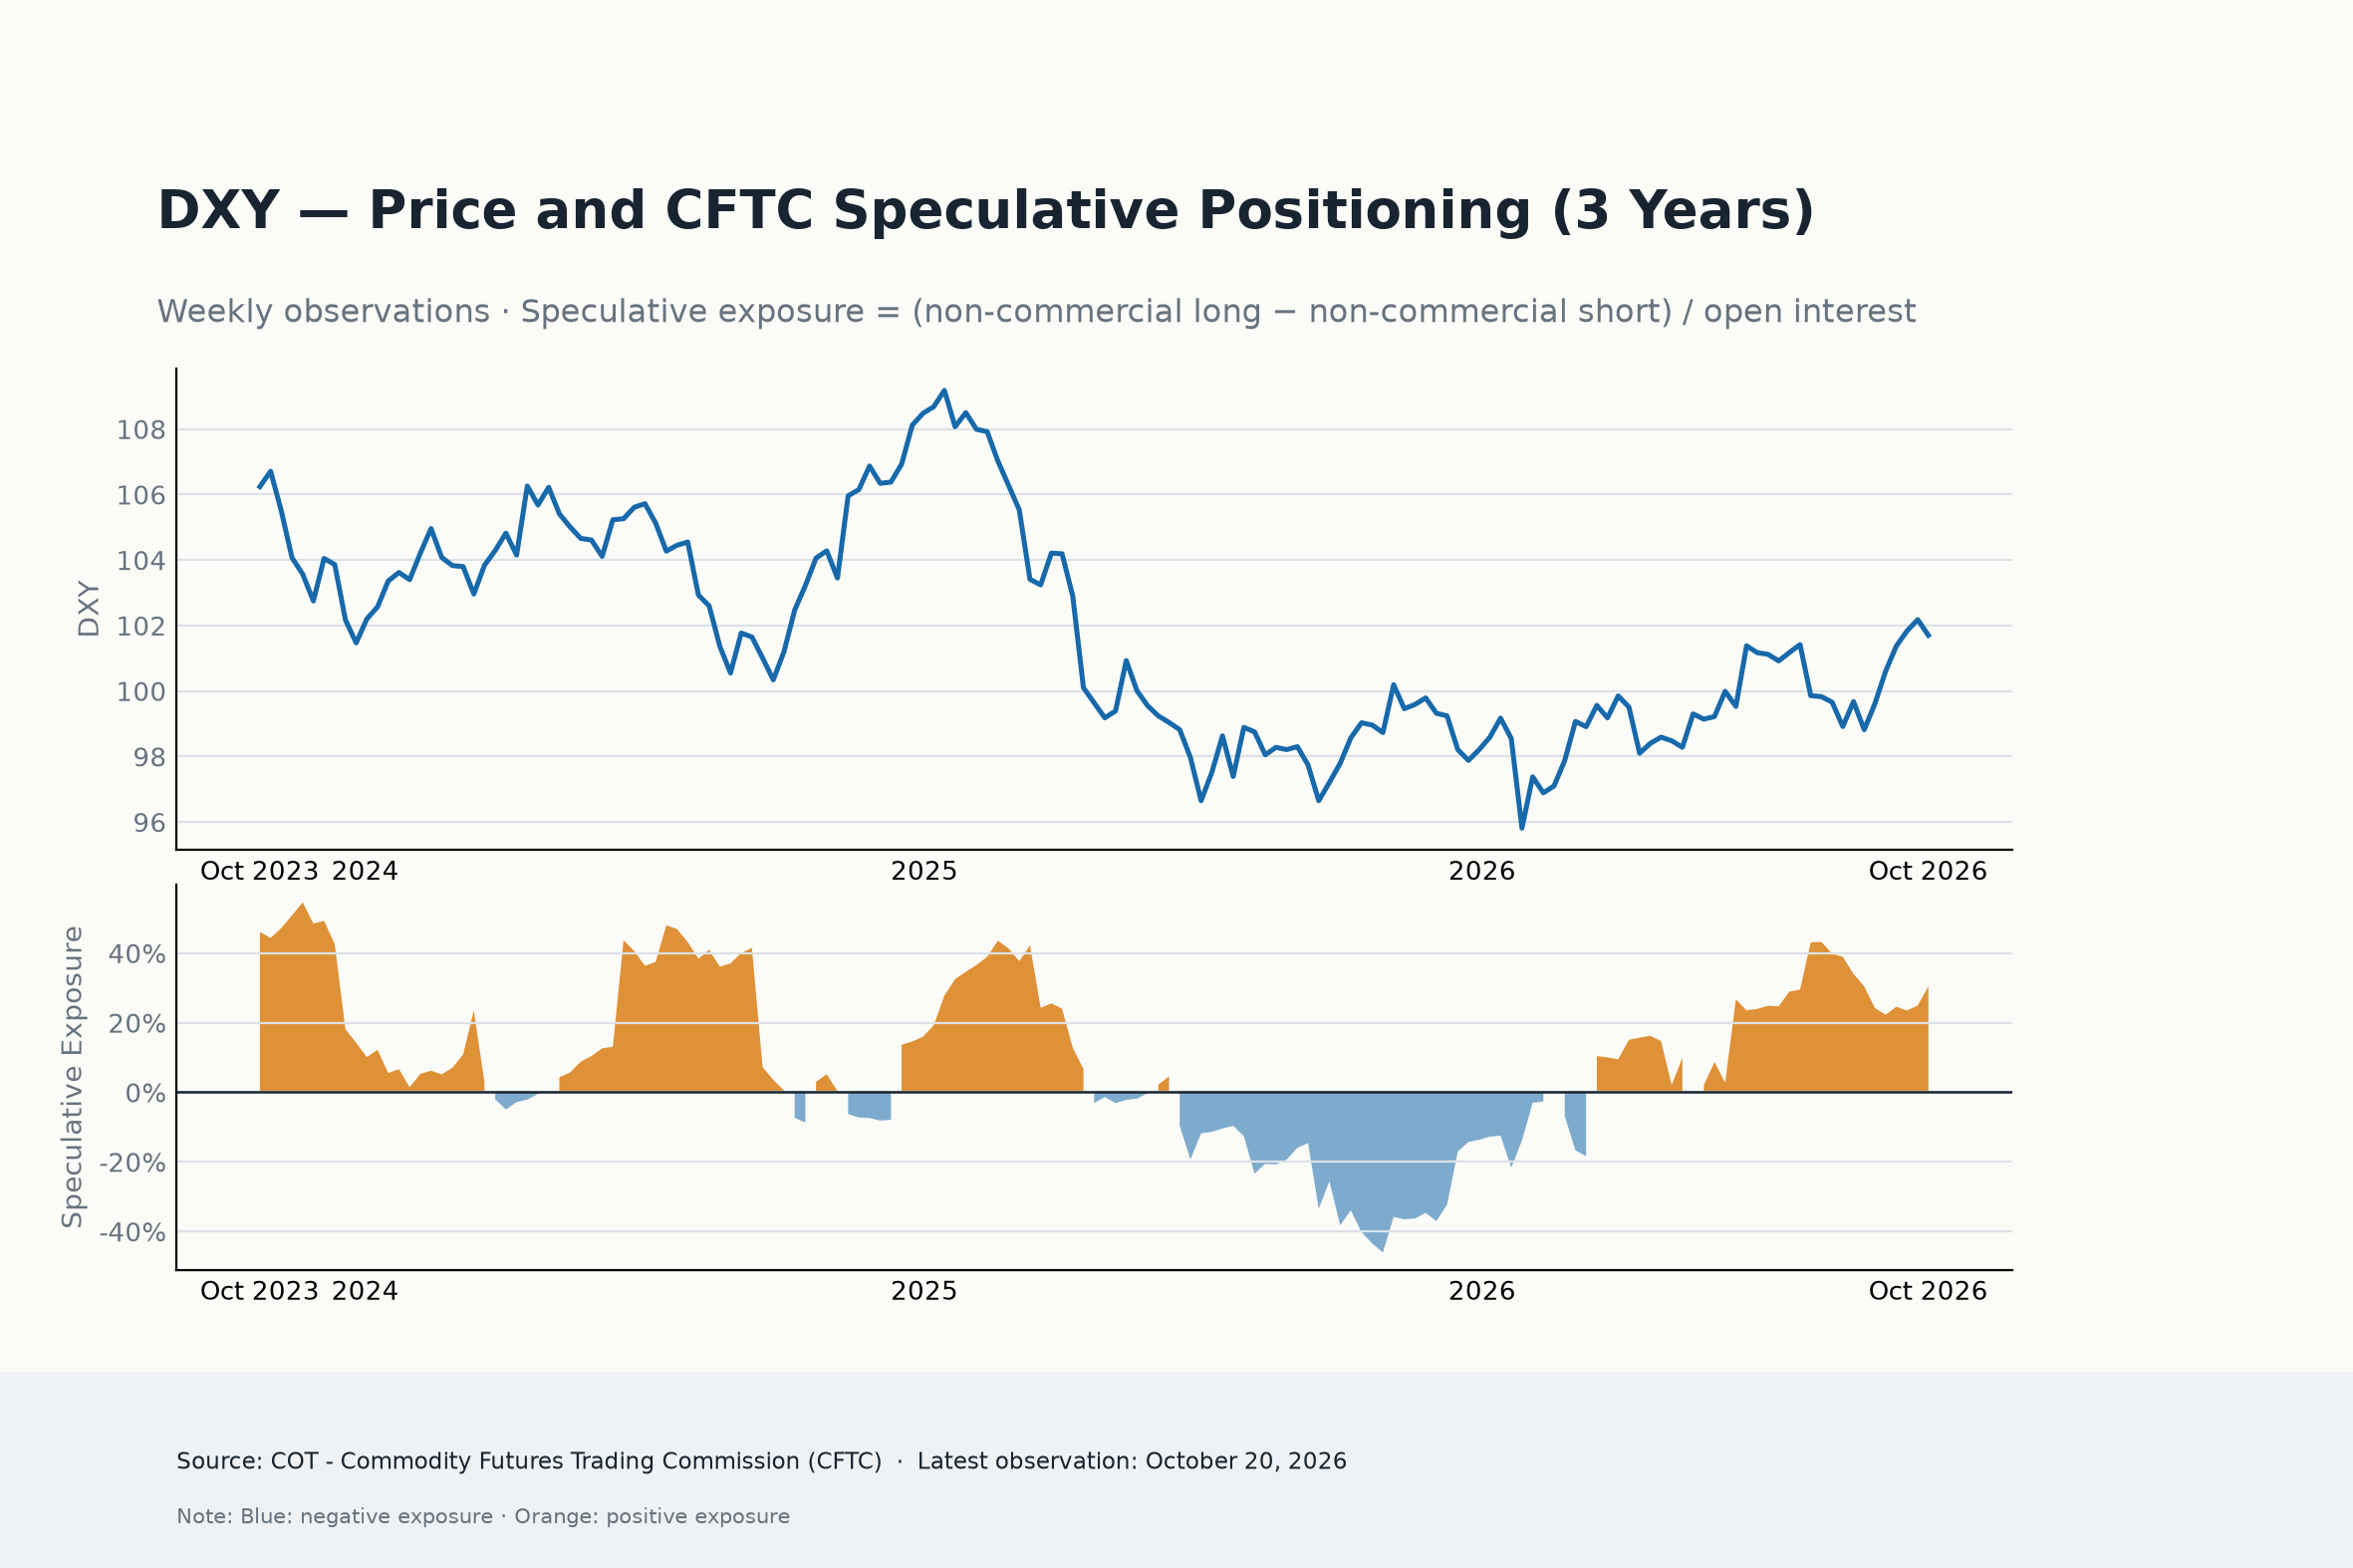
En definitiva, el trasfondo del posicionamiento en USD ha mejorado claramente. La tendencia positiva de cuatro semanas y el mayor percentil de posición neta apuntan a una recuperación del sentimiento alcista, pero la caída del interés abierto indica que la última mejora refleja más el desmantelamiento de la exposición bajista que una fuerte convicción en nuevas posiciones largas.
Qué le espera al Dólar estadounidense
Será una semana muy interesante, ya que la política vuelve a ocupar un primer plano con las elecciones de mitad de mandato del martes, mientras que el calendario nacional incluye la publicación de los indicadores ISM de actividad empresarial, y el mercado laboral toma el centro del escenario con la publicación de los datos de ofertas de empleo JOLTS, el informe de ADP y las siempre relevantes Nóminas no Agrícolas.
Los comentarios de los funcionarios de la Fed también serán un foco de atención clave tras el evento del FOMC de esta semana, junto con cualquier novedad relacionada con el conflicto en Oriente Medio.
El Dólar cuenta con respaldo, pero ¿dónde está el impulso?
El Dólar estadounidense encara noviembre con numerosas razones para seguir respaldado, pero con muchas menos para prolongar su recuperación. La inflación persistente, una Fed que no está dispuesta a declarar la victoria y la incertidumbre geopolítica constante deberían seguir desalentando las ventas agresivas. Aun así, la incapacidad del Dólar para aprovechar plenamente un trasfondo cada vez más de línea dura sugiere que gran parte de las buenas noticias ya podrían estar reflejadas en su precio.
El posicionamiento especulativo añade otra dimensión a la historia. Los alcistas del Dólar estadounidense están recuperando gradualmente la ventaja, aunque la recuperación parece deberse más al desmantelamiento de las expectativas bajistas que a una oleada convincente de nuevas compras. Esto deja a la divisa respaldada, pero ni mucho menos imparable.
La próxima semana podría poner a prueba ese frágil equilibrio. Las cifras del mercado laboral estadounidense, las encuestas de actividad empresarial y las elecciones de mitad de mandato ofrecerán nuevas pistas sobre la economía, el próximo movimiento de la Fed y el apetito de los inversores por el riesgo.
Por ahora, el Dólar mantiene un sesgo cautelosamente alcista, pero otro movimiento al alza podría requerir algo más que una Fed de línea dura.
Podría necesitar una sorpresa genuina.
Fed - Preguntas Frecuentes
La política monetaria de Estados Unidos está dirigida por la Reserva Federal (Fed). La Fed tiene dos mandatos: lograr la estabilidad de los precios y fomentar el pleno empleo. Su principal herramienta para lograr estos objetivos es ajustar los tipos de interés. Cuando los precios suben demasiado deprisa y la inflación supera el objetivo del 2% fijado por la Reserva Federal, ésta sube los tipos de interés, incrementando los costes de los préstamos en toda la economía. Esto se traduce en un fortalecimiento del Dólar estadounidense (USD), ya que hace de Estados Unidos un lugar más atractivo para que los inversores internacionales coloquen su dinero. Cuando la inflación cae por debajo del 2% o la tasa de desempleo es demasiado alta, la Reserva Federal puede bajar los tipos de interés para fomentar el endeudamiento, lo que pesa sobre el billete verde.
La Reserva Federal (Fed) celebra ocho reuniones al año, en las que el Comité Federal de Mercado Abierto (FOMC) evalúa la situación económica y toma decisiones de política monetaria. El FOMC está formado por doce funcionarios de la Reserva Federal: los siete miembros del Consejo de Gobernadores, el presidente del Banco de la Reserva Federal de Nueva York y cuatro de los once presidentes de los bancos regionales de la Reserva, que ejercen sus cargos durante un año de forma rotatoria.
En situaciones extremas, la Reserva Federal puede recurrir a una política denominada Quantitative Easing (QE). El QE es el proceso por el cual la Fed aumenta sustancialmente el flujo de crédito en un sistema financiero atascado. Es una medida de política no estándar utilizada durante las crisis o cuando la inflación es extremadamente baja. Fue el arma elegida por la Fed durante la Gran Crisis Financiera de 2008. Consiste en que la Fed imprima más dólares y los utilice para comprar bonos de alta calidad de instituciones financieras. El QE suele debilitar al Dólar estadounidense.
El endurecimiento cuantitativo (QT) es el proceso inverso a la QE, por el que la Reserva Federal deja de comprar bonos a instituciones financieras y no reinvierte el capital de los bonos que tiene en cartera que vencen, para comprar nuevos bonos. Suele ser positivo para el valor del Dólar estadounidense.
Autor

Pablo Piovano
FXStreet
Pablo Piovano, Economista y editor para Europa, se unió a FXStreet en 2011 habiendo trabajado en la gestión de activos y equipos de investigación de inversiones para diversas instituciones financieras de Sur America.