El objetivo de inflación del 2% surgió de un comentario improvisado. Ahora mueve billones

El objetivo de inflación del 2% de la Reserva Federal surgió de un comentario improvisado de un político neozelandés en 1988. Los inversores en bonos siguen valorando la deuda estadounidense a largo plazo como si el 2% se mantuviera, por lo que un cambio en la forma en que la Fed mide la inflación movería los mercados.
El 1 de abril de 1988, el ministro de Finanzas de Nueva Zelanda, Roger Douglas, dijo en televisión que quería una inflación de entre cero y 1%, sin consultar la cifra con sus funcionarios. Un banco central tras otro copió la idea, y esa respuesta se convirtió en el objetivo del 2% en torno al cual se valoran los 31.835 billones de dólares de deuda negociable del Tesoro estadounidense. El riesgo para esa deuda ahora es una nueva forma de medir la inflación frente a la misma cifra, no una cifra nueva.
El presidente de la Reserva Federal (Fed), Kevin Warsh, dijo en octubre que cualquiera que pensara que la Fed estaba tolerando un objetivo en algún punto del rango del 2% se equivocaba, y que el objetivo es exactamente del 2%. Un grupo de trabajo que creó en junio está revisando cómo se mide la inflación, y esa revisión es el riesgo para los tenedores de bonos.
Nadie modeló la cifra antes de que saliera al aire
La inflación de Nueva Zelanda había bajado desde niveles cercanos a los dos dígitos altos en 1985 hasta aproximadamente el 9% a principios de 1988. Douglas quería evitar que la gente asumiera que el Gobierno estaría satisfecho con un 5-7%. Según un relato posterior del Banco de la Reserva de Nueva Zelanda (RBNZ), su respuesta sorprendió al banco central tanto como a cualquier otra persona.
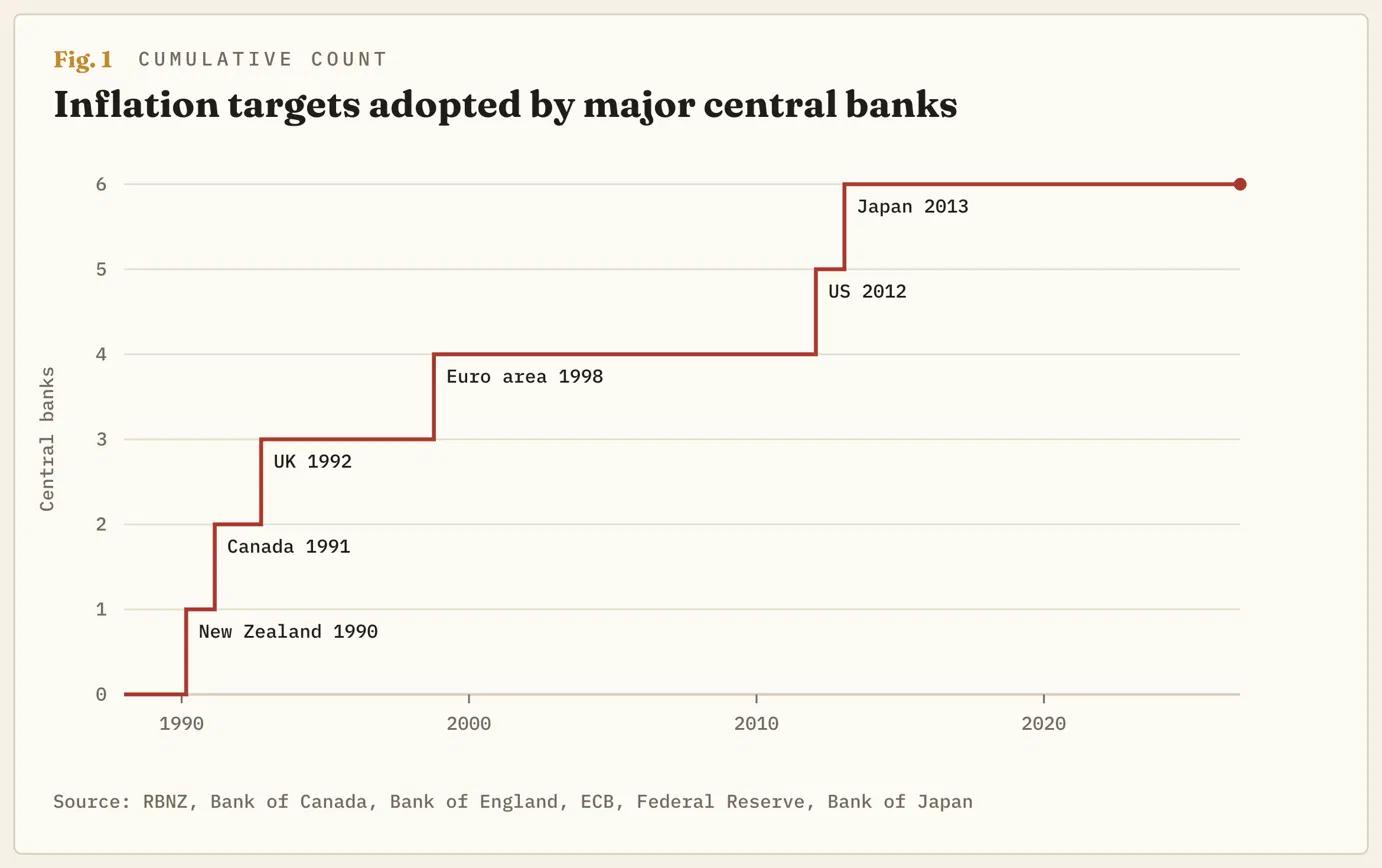
El RBNZ convirtió el comentario en un objetivo del 0-2%. Durante los 25 años siguientes, Canadá, el Reino Unido, la zona euro y Japón adoptaron objetivos del 2% o cercanos a esa cifra. La Fed siguió su propio camino. Sus funcionarios acordaron informalmente el 2% en una reunión celebrada en julio de 1996, pero no lo anunciaron. La Fed lo hizo oficial en enero de 2012, utilizando el Índice de Precios del Gasto en Consumo Personal (PCE), su indicador preferido de los precios al consumidor.
El expresidente de la Fed, Bernanke, que impulsó el objetivo público, citó estudios que mostraban que el 2% era aproximadamente la tasa de inflación más baja que mantenía reducido el riesgo de que la tasa de la Fed llegara a cero. Cada banco central que lo adoptó añadió otro mercado de bonos gubernamentales valorado en torno a la misma cifra. Douglas pidió una cifra de entre cero y 1%, y la cifra que los grandes bancos centrales mantienen ahora es el doble del límite superior de lo que él había pedido.
Ninguna ley estadounidense establece la cifra
Ninguna ley estadounidense fija una cifra para la inflación. El Congreso ordenó a la Fed que persiguiera la estabilidad de los precios y el máximo empleo, sin definir ninguno de los dos en cifras. El 2% proviene de una declaración que los funcionarios de la Fed que fijan las tasas, el Comité Federal de Mercado Abierto (FOMC), votan reafirmar cada enero. La revisión de su estrategia de 2025 no volvió a examinar la cifra. El objetivo que sustenta todo el mercado del Tesoro puede cambiarse mediante una votación del comité en una reunión ordinaria de enero.
El propio presidente Warsh dijo a un comité de la Cámara de los Lores en julio de 2023 que nadie puede distinguir entre una inflación del 1.7% y del 2.3%. Dijo que prefería un rango a una sola cifra, aunque no uno que se extendiera hasta el 3%, y como presidente de la Fed ha calificado el 2% de fijo y no sujeto a debate.
A los inversores en bonos les importaría más la postura de 2023. Un rango permitiría que la inflación se mantuviera ligeramente por encima del 2% durante años sin que la Fed incumpliera su objetivo. Cada décima de punto adicional en el rendimiento del bono del Tesoro a 30 años reduce aproximadamente un 1.5% el precio de un bono a 30 años.
Los inversores en bonos siguen valorando el 2%
Puede ver lo que esperan los inversores en bonos comparando dos tipos de bonos gubernamentales. Los valores del Tesoro protegidos contra la inflación (TIPS) pagan más cuando suben los precios al consumidor, mientras que los bonos del Tesoro ordinarios no lo hacen, por lo que la diferencia entre sus rendimientos refleja la tasa de inflación que esperan los inversores.
Desde que comenzó la guerra con Irán a finales de febrero, el rendimiento del bono del Tesoro a 30 años ha subido alrededor de tres cuartos de punto porcentual, alcanzando su nivel más alto desde 2002 a principios de octubre. El rendimiento de los TIPS a 30 años, que excluye la inflación, aumentó casi en la misma medida, por lo que el movimiento no se debió a la inflación. De los tres cuartos de punto, solo alrededor de seis centésimas provinieron de que los inversores esperaban una mayor inflación.
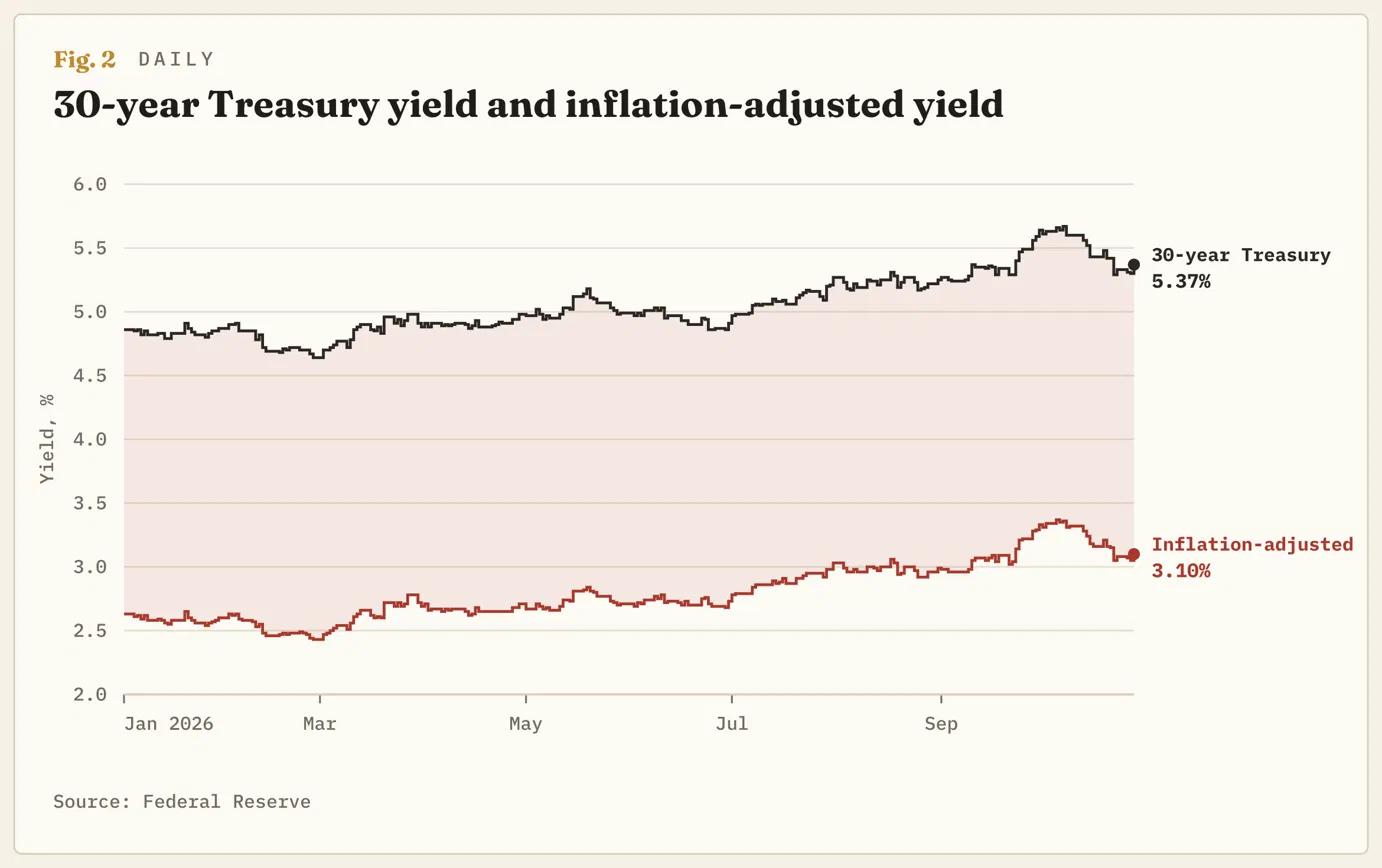
Las expectativas de inflación a largo plazo apenas se han movido en 2026, manteniéndose ligeramente por encima del 2% aunque los precios al consumidor son un 3.7% más altos que un año antes. Los inversores en bonos consideran que la inflación provocada por la guerra es temporal porque siguen esperando que la Fed vuelva al 2%.
La medida está en revisión; la cifra no
Esa confianza está ligada a una forma de medir la inflación: el índice PCE. Una comisión de trabajo que el presidente Warsh creó en junio está replanteándose desde sus fundamentos cómo aborda la Fed la inflación. Según se informa, cambiar la forma en que se mide la inflación es uno de sus objetivos. En julio, afirmó que analiza un conjunto más amplio de datos de inflación que el PCE.
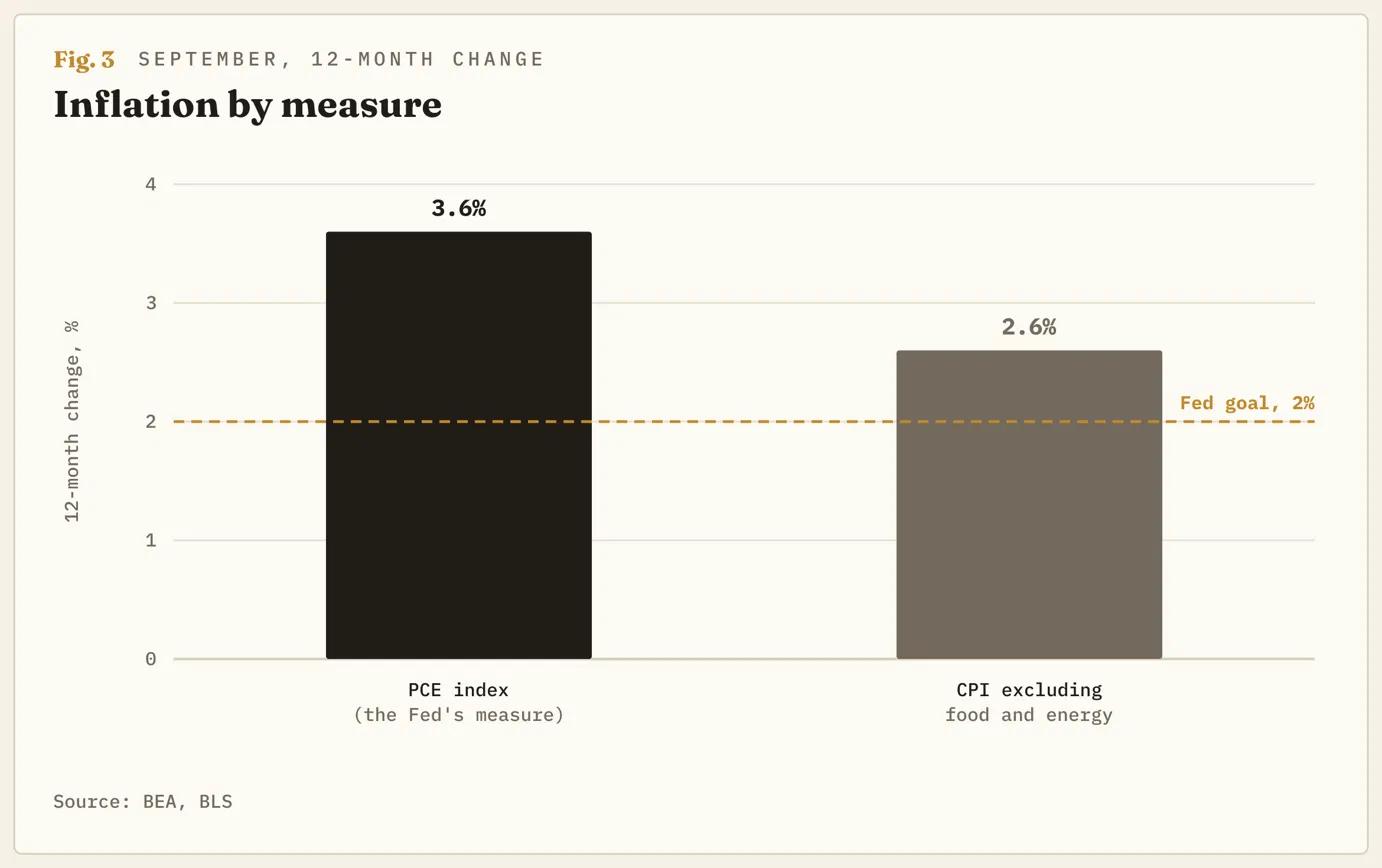
La medida que se utilice importa tanto como la cifra. En septiembre, el índice PCE subió un 3.6% interanual, 1.6 puntos por encima del objetivo. La medida de los precios al consumidor que excluye los alimentos y el combustible subió un 2.6%, apenas 0.6 puntos por encima. Si se sustituye una por la otra, la Fed se encuentra un punto porcentual más cerca de su objetivo sin que cambie un solo precio.
La primera oportunidad para cambiar algo será en la reunión del FOMC del 26-27 de enero de 2027, cuando votará para reafirmar la declaración del 2%. Estaba previsto que la mayoría de las comisiones de trabajo presentaran sus informes a finales de 2026.
Una nueva regla movería el rendimiento a 30 años
Una votación en enero que mantenga el 2% en el índice PCE tal como está no cambia nada para los inversores en bonos, y los rendimientos a 30 años seguirán moviéndose por razones distintas de la inflación. Los inversores en bonos podrían interpretar un cambio a una medida que registre niveles más bajos durante una perturbación energética, como una que excluya el combustible, como un objetivo más flexible. La parte del rendimiento a 30 años correspondiente a la inflación, que apenas se movió durante una guerra, comenzaría entonces a moverse, lo que significaría precios más bajos para los bonos a largo plazo.
Douglas intentaba evitar que los neozelandeses esperaran una inflación del 5-7%, y 38 años después la cifra que resultó de ello sigue siendo la que mantiene a los inversores en bonos a 30 años esperando alrededor del 2%. La primera cifra en cambiar son las expectativas de inflación a largo plazo. Mientras se mantengan ligeramente por encima del 2%, los inversores seguirán confiando en el objetivo. Un aumento antes de enero significaría que los inversores están apostando por un cambio antes de que el comité haya votado al respecto.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.