La postura de línea dura de la Fed ya no puede levantar al Dólar estadounidense

Ya se han descontado unas tres subidas más de la Reserva Federal, y los bancos centrales detrás del Euro, la Libra, el Yen y el CAD están subiendo las tasas o a punto de hacerlo. Esto deja al Índice del Dólar estadounidense con poco margen de ganancias si la Fed sigue inclinándose hacia tasas más altas.
El Índice del Dólar estadounidense (DXY) subió más de un 3% en el mes posterior a que la Reserva Federal (Fed) subiera las tasas el 16 de septiembre, y no ha marcado un nuevo máximo desde el 14 de octubre. Alcanzó ese máximo el día en que la inflación estadounidense se situó en el 3.7% y luego cedió el repunte, cayendo después de una reunión de la Fed en la que dos funcionarios votaron a favor de otra subida, mientras los operadores ya descuentan unas tres subidas más y la mayoría de los otros bancos centrales del índice también están subiendo las tasas. Lo que mueve al índice a partir de ahora son principalmente las noticias europeas, y el Euro representa el 57.6% del mismo.
El Banco Central Europeo (BCE) mantuvo su tasa de depósito en el 2.5% el jueves, mientras los mercados siguen esperando una subida en diciembre. La presidenta del BCE, Christine Lagarde, comunicó al Consejo de Gobierno ese mismo día que dejará el cargo el 7 de febrero de 2027, casi nueve meses antes de que termine su mandato.
Tres subidas descontadas y una Fed que no dará pistas sobre una cuarta
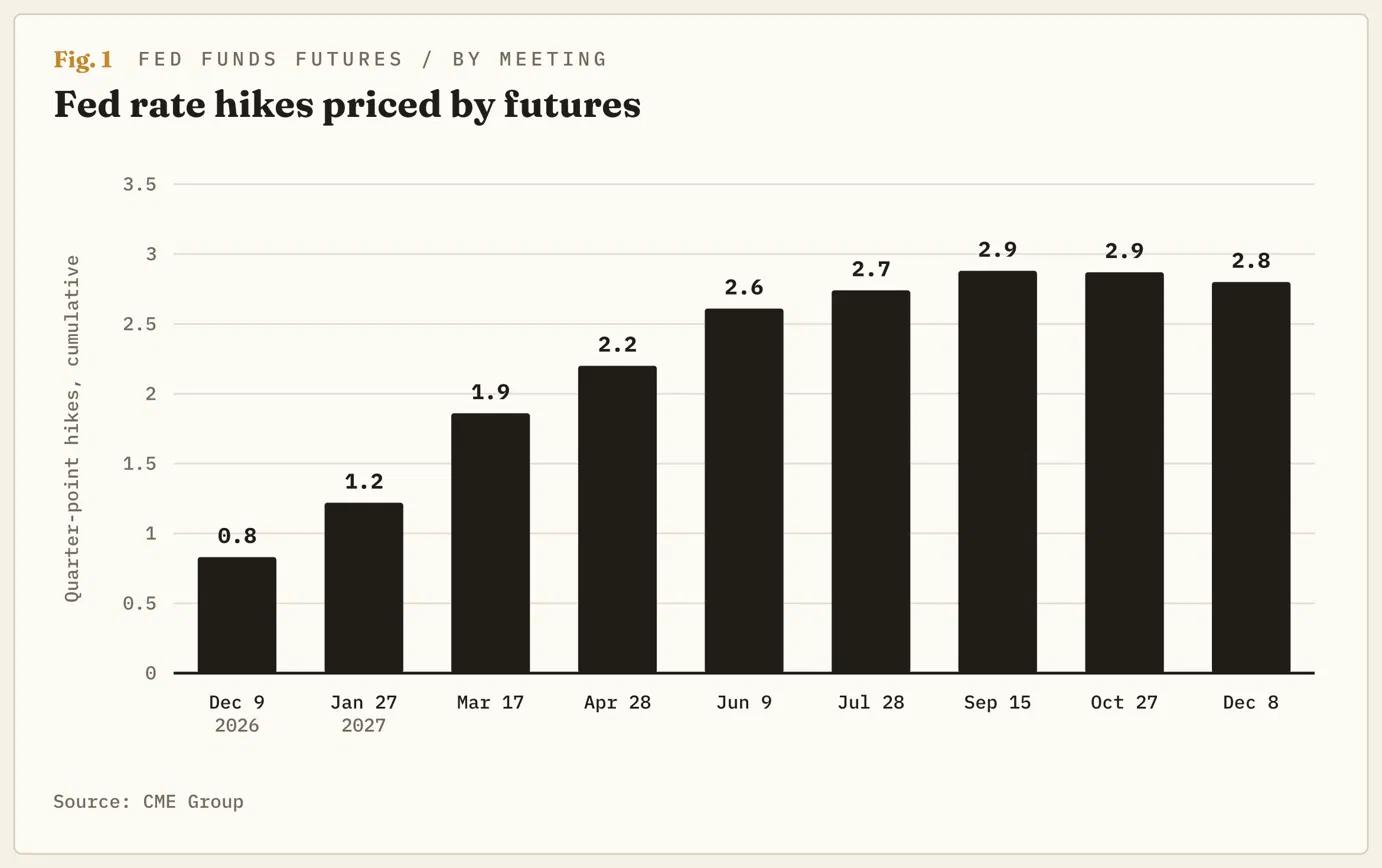
Los precios de los futuros, según la herramienta FedWatch del CME, sitúan las probabilidades de una subida el 9 de diciembre cerca del 83%. Sumadas reunión a reunión, las probabilidades apuntan a dos subidas más para marzo de 2027, dos y media para junio y cerca de tres para septiembre. La tasa más probable para junio es del 4.50%-4.75%, tres subidas de un cuarto de punto por encima del nivel actual del 3.75%-4.00%.
Para que la Fed impulse al Dólar desde estos niveles, tiene que señalar una cuarta subida, y el presidente de la Fed, Warsh, ha convertido en una política no decir qué viene después. El miércoles repitió que no está a favor de señalar la trayectoria de las tasas, por lo que sus conferencias de prensa pueden confirmar lo que los futuros ya descuentan, pero no añadir nada. La gobernadora de la Fed, Lisa Cook, y la presidenta de la Fed de Cleveland, Beth Hammack, votaron a favor de una subida, el voto más halcón de la reunión, y el índice cayó durante la conferencia de prensa posterior.
La Fed también dijo el miércoles que una de sus ocho reuniones de 2027, en otoño, no incluirá una decisión sobre las tasas, y que prevé seis decisiones sobre las tasas en 2028 en lugar de ocho. Eso supone dos oportunidades programadas menos en 2028 para sorprender a alguien.
Los otros bancos centrales están subiendo las tasas o a punto de hacerlo
La tasa de depósito del BCE se sitúa en el 2.5% tras las subidas de junio y septiembre. Se espera que el Banco de Inglaterra (BoE) suba su tasa del 3.75% el 5 de noviembre, con unas cuatro subidas descontadas en el plazo de un año. El Banco de Canadá (BoC) subió su tasa al 2.50% el miércoles y dijo que podría tener que ir más allá, mientras que los mercados asignan al Banco de Japón (BoJ) aproximadamente tres probabilidades entre cuatro de subir las tasas en diciembre.
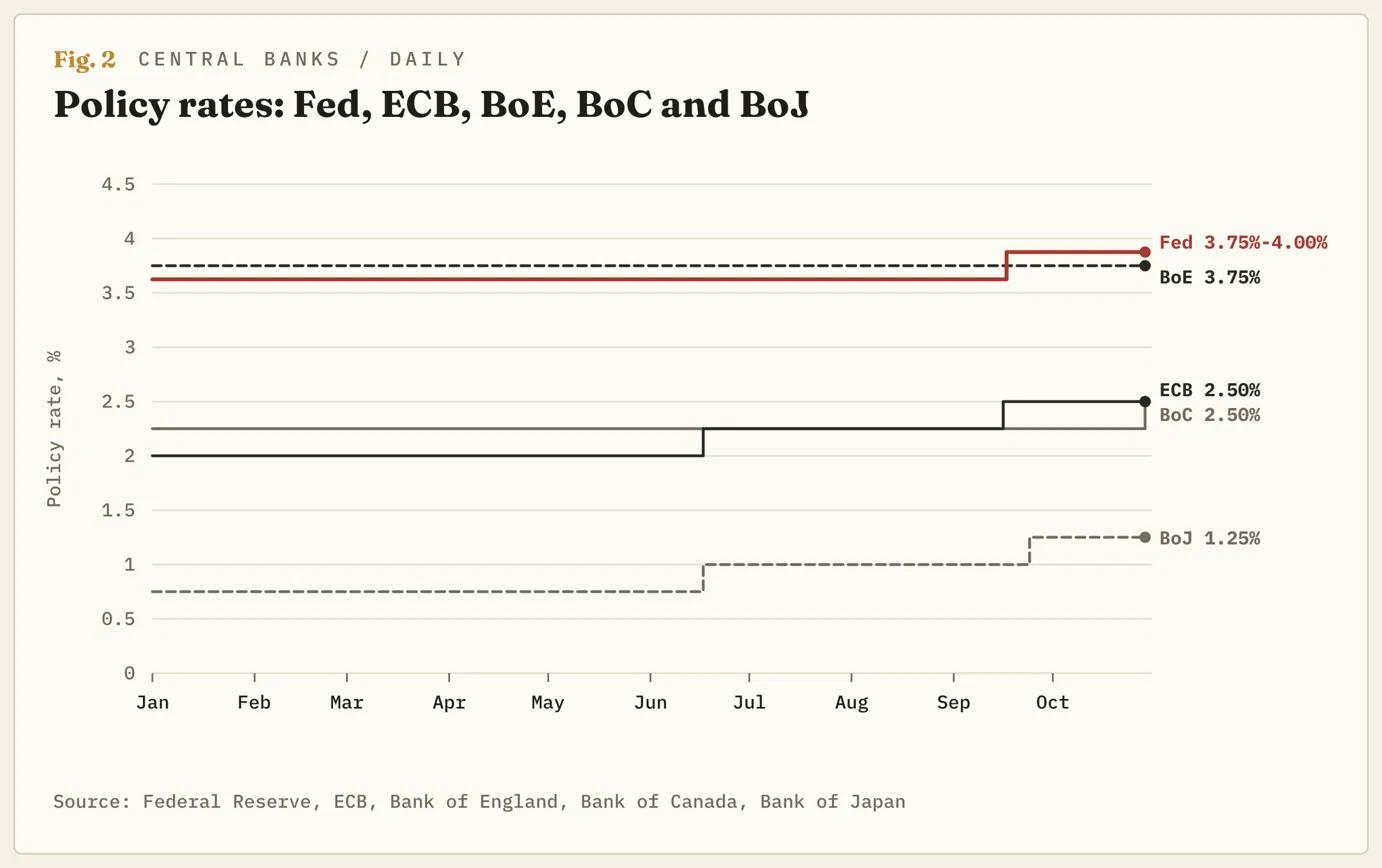
Esas cuatro divisas representan el 92% del Índice del Dólar, y los mercados descuentan que sus bancos centrales subirán las tasas aproximadamente al mismo ritmo que la Fed. Los mercados descuentan casi tres subidas más de la Fed durante el próximo año, y alrededor de cuatro del BoE. La brecha entre las tasas de EE.UU. y las del resto es lo que atrae dinero hacia el Dólar, y no se descuenta que vaya a ampliarse.
El índice se detuvo justo antes de 103.00 y no ha vuelto a acercarse
El índice subió durante un mes desde cerca de 99.00 a mediados de septiembre, la semana en que la Fed subió las tasas, hasta justo por debajo de 103.00 el 14 de octubre, el día en que el Índice de Precios al Consumo (IPC) mostró que la inflación de EE.UU. se situaba en el 3.7%. Su nivel más alto desde abril de 2025 duró menos de una sesión. Desde entonces, el índice ha cotizado entre 101.50 y 102.50, y su avance hacia la decisión de la Fed se detuvo cerca de 102.50, por debajo del máximo del 14 de octubre.
El índice de fuerza relativa estocástico (Stoch RSI) diario, un indicador del momentum, tocó techo a principios de octubre y ahora se encuentra en la parte baja de su rango, por lo que el estancamiento comenzó mucho antes de la decisión del miércoles. Tanto la media de 50 días como la de 200 días están subiendo y el índice aún se mantiene por encima de ellas, por lo que la tendencia más amplia no ha cambiado. Un cierre diario por debajo de 101.50, el mínimo de octubre, convertiría el estancamiento en una caída.
Los rendimientos están subiendo por razones que no ayudan al Dólar
El rendimiento del Tesoro a 10 años alcanzó el 5.31% el 5 de octubre, su nivel más alto desde 2002. El gobernador de la Fed, Christopher Waller, dijo a mediados de octubre que la deuda del Gobierno de EE.UU. ha perdido parte de su posición como activo seguro del mundo, lo que, según estimó, podría añadir medio punto o más a los rendimientos. Eso supone al menos el doble de la subida de septiembre.
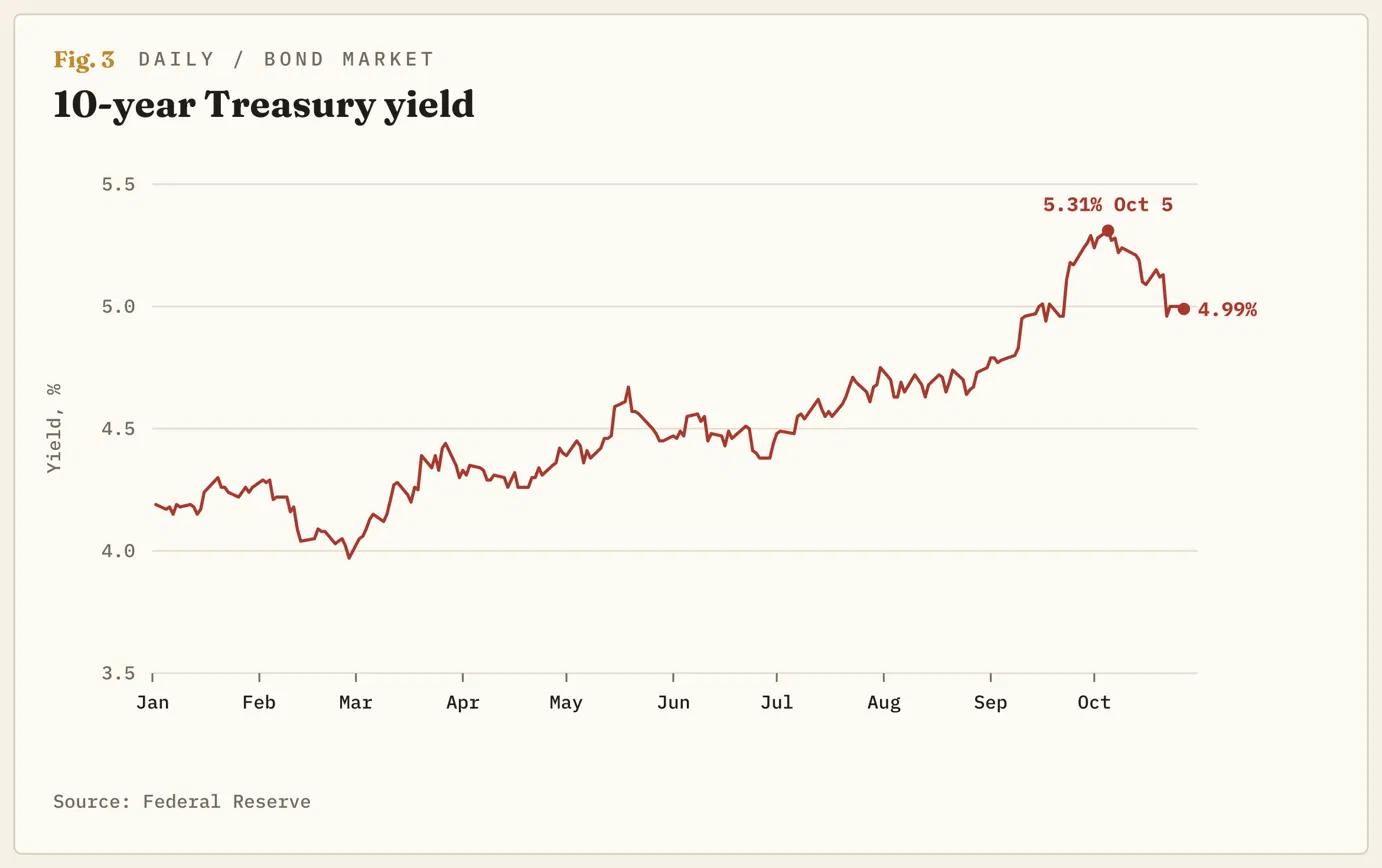
Durante la conferencia de prensa del miércoles, los rendimientos a dos años cayeron y los rendimientos a 10 años subieron. Ese patrón parece más propio de inversores que exigen una remuneración adicional por prestar dinero a Washington durante diez años que de operadores apostando por más subidas de tasas de la Fed. Los rendimientos más altos ayudan al Dólar cuando proceden de subidas de tasas de la Fed que otros bancos centrales no igualan, y lo perjudican cuando los inversores quieren una mayor compensación por mantener deuda estadounidense. En la semana hasta el 11 de abril de 2025, el rendimiento a 10 años subió casi medio punto y el Índice del Dólar amplio de la Fed cayó un 1.4%.
Niveles para un Dólar que la Fed no puede impulsar al alza
Las subidas hacia 102.50-103.00 son para vender en lugar de perseguirlas, porque la Fed no puede añadir nada a lo que ya está descontado sin una cuarta subida de tasas y la próxima gran noticia para el índice llegará del lado del Euro. Un cierre diario por encima de 103.00, el máximo del 14 de octubre, invalida la configuración, y probablemente se necesitarían datos de EE.UU. lo bastante sólidos como para descontar esa cuarta subida, o una conmoción para el Euro provocada por la deuda francesa o la carrera para reemplazar a la presidenta Lagarde.
Por debajo de 101.50 en un cierre diario, se rompe el rango de octubre y entra en juego la media de 50 días, justo por encima de 101.00, con la media de 200 días cerca de 100.00 por debajo.
Las fechas importantes son el 5 de noviembre para el BoE, el 10 de noviembre para los datos de inflación de EE.UU., el 9 de diciembre para la Fed y diciembre para el BCE, y la Fed controla una de ellas.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.