Pronóstico del Dólar australiano: Los bajistas tienen el control, pero ¿por cuánto tiempo?
- El AUD/USD deja atrás dos avances diarios consecutivos; el 0.7000 frena la caída.
- El Dólar estadounidense se ve sometido a una mayor presión vendedora en medio de la caída de los precios del petróleo crudo.
- Los mercados prevén que el RBA eleve su OCR al 4.85% en su reunión del 3 de noviembre.
El Dólar australiano (AUD) se ha enfrentado a una renovada presión bajista el jueves, provocando que el AUD/USD revierta dos avances diarios consecutivos y regrese una vez más a las cercanías de 0.7000.
La reaparición del sentimiento bajista en el mercado al contado se produjo a pesar del decente retroceso del Dólar estadounidense (USD), mientras los participantes del mercado continuaban evaluando el evento del BCE e ignoraban prácticamente las sólidas publicaciones de datos de EE.UU. en forma de las cifras preliminares del PIB del tercer trimestre y la inflación seguida por el PCE.
Desde una perspectiva más amplia, el AUD/USD permanece por debajo de su SMA clave de 200 días, cerca de 0.7060, y necesita una recuperación sostenida por encima de ese nivel para mejorar las perspectivas a corto plazo. Mientras tanto, la postura de línea dura del RBA y la persistente inflación interna deberían ayudar a limitar el alcance de una corrección más profunda.
Australia resiste, pero aparecen grietas
La economía australiana sigue comparándose favorablemente con muchas de sus pares del G10, respaldada por la demanda interna y un crecimiento económico positivo. La persistencia de la inflación también respalda la postura cautelosa y dependiente de los datos del RBA.
Sin embargo, la actividad empresarial parece haber perdido algo de impulso después de que los datos preliminares mostraran que el Índice de Gestores de Compras (PMI) manufacturero mejoró marginalmente hasta 49.5 en septiembre y se moderó hasta 47.8 en el caso de los servicios, desde 49.6 y 51.9, respectivamente.
Los datos comerciales ofrecieron otra señal positiva, aunque modesta, después de que el superávit comercial de agosto se situara en apenas 0.495 mil millones de dólares australianos, sumándose al superávit de 1.351 mil millones de dólares australianos registrado el mes anterior (revisado desde 1.923 mil millones de dólares australianos).
Sin embargo, las cifras de crecimiento fueron menos alentadoras. De hecho, el Producto Interior Bruto (PIB) se expandió un 0.4% intertrimestral en el segundo trimestre de 2026, frente al 0.3%, mientras que el crecimiento anual se situó en el 2.1%, por debajo de la expansión anual anterior del 2.5%.
Sin embargo, el mercado laboral decepcionó a los inversores en septiembre, después de que la tasa de desempleo se mantuviera estable en el 4.7% (la cifra de agosto se revisó al alza hasta el 4.7% desde el 4.6%), mientras que el cambio en el empleo se redujo en 39.3K, revirtiendo el aumento de 29.3K de agosto (revisado desde 39.5K).
La inflación parece haber recuperado parte de su impulso después de que los últimos datos mostraran que el IPC medio recortado, el indicador más seguido, se situó en el 3.7% durante los últimos doce meses del tercer trimestre, mientras que el IPC general se mantuvo en el 3.9% interanual.
La medida de expectativas de inflación de los consumidores del Instituto de Melbourne reforzó esa tendencia tras subir hasta el 5.3% en octubre.
Las cifras dejan incompleta la tarea del RBA respecto a la inflación. Los responsables de la política monetaria esperan que la inflación regrese al objetivo solo a principios de 2028, manteniendo el énfasis en la paciencia en lugar de un giro inminente de la política monetaria.
China echa una mano al Aussie
China está proporcionando estabilidad a la economía australiana, pero no el impulso de crecimiento que ha respaldado al Dólar australiano durante expansiones anteriores.
La economía china creció un 4.5% interanual en el período de julio a septiembre. La producción industrial creció un 5.5% interanual y un 5.3% en lo que va de año, recuperando el impulso. Los últimos datos comerciales mostraron un superávit de 133.53 mil millones de dólares en septiembre, ya que tanto las importaciones como las exportaciones registraron fuertes ganancias. Reforzando esta imagen, el gasto de los consumidores se mantuvo sólido después de que las ventas minoristas se expandieran un 1.1% durante los últimos doce meses.
Además, las encuestas empresariales presentaron una imagen prometedora: la Oficina Nacional de Estadísticas informó de que el PMI manufacturero mejoró hasta 50.1 en septiembre (desde 49.8), mientras que el PMI de servicios mejoró hasta 50.2 (desde 49.0). En la misma dirección, las medidas privadas, como RatingDog, se mantuvieron en territorio expansivo, con el sector manufacturero en 52.1 (desde 51.5) y los servicios en 51.6 (desde 51.4).
Las presiones desinflacionarias parecen haberse tomado una pausa en septiembre, con un aumento del IPC del 0.9% interanual, frente al 0.8%, mientras que los precios subieron un 0.2% en términos mensuales. Los precios de producción subieron más de lo estimado inicialmente, un 5.0% durante los doce meses anteriores, frente al aumento del 3.8% registrado el mes anterior.
Como se esperaba ampliamente, el Banco Popular de China (PBoC) mantuvo sin cambios sus tasas preferenciales de préstamo (LPR) en el 3.00% para el plazo de un año y en el 3.50% para el plazo de cinco años.
En conjunto, los últimos datos chinos ofrecen cierto estímulo para Australia y el Aussie, aunque la recuperación aún no ha desarrollado el tipo de impulso que podría proporcionar a la moneda un apoyo más duradero.
Bullock mantiene la presión sobre la inflación
En su discurso ante la Comisión de Legislación Económica del Senado el martes, la Gobernadora del RBA, Michele Bullock, dijo que los responsables de la política monetaria deben evaluar si el endurecimiento aplicado hasta ahora será suficiente para devolver la inflación al objetivo en un plazo razonable. Reconoció que las tasas más altas son difíciles para los hogares, pero destacó que el RBA no puede permitir que la inflación elevada persista.
Bullock dijo que la política monetaria funciona con retraso, lo que significa que el impacto total de las recientes subidas de tasas aún no se ha dejado sentir en la actividad interna. El gasto de los hogares se está moderando solo gradualmente, mientras que la demanda agregada deberá mantenerse moderada durante más tiempo para reducir las presiones sobre la capacidad.
Sin embargo, las perspectivas de inflación se han deteriorado. Los precios del petróleo y los relacionados han vuelto a subir con fuerza y se espera que contribuyan materialmente a la inflación, mientras que las expectativas a corto plazo siguen siendo elevadas. Bullock también dijo que la inflación sigue reflejando las presiones sobre la capacidad interna, y que el mercado laboral parece estar algo más ajustado de lo que se había considerado anteriormente.
El mensaje fue de línea dura, pero no una señal explícita de una subida inmediata de tasas. El RBA sigue comprometido con la estabilidad de precios y el pleno empleo, y deberá determinar si la restricción existente es suficiente o si será necesario un mayor endurecimiento.
Los mercados están descontando actualmente una subida de 25 puntos básicos en la reunión del 3 de noviembre, aunque la decisión dependerá en última instancia de si los responsables de la política monetaria creen que el endurecimiento aplicado hasta ahora es suficiente para contener la inflación.
El AUD/USD lucha por encontrar su próximo catalizador
Perspectiva de referencia
No debería descartarse un mayor movimiento lateral en el horizonte a corto plazo. Mientras tanto, y desde una perspectiva más amplia, el par debería enfrentarse a una probabilidad constante de nuevas caídas mientras se mantenga por debajo de la SMA de 200 días, en torno a 0.7060.
La reanudación del sesgo alcista probablemente requerirá un catalizador fuerte, concretamente una mejora sostenida de las tendencias del apetito por el riesgo o una renovada y persistente debilidad del Dólar.
Escenario alcista
Una mejora sostenida del apetito por el riesgo podría ayudar al AUD/USD a recuperar la SMA de 200 días cerca de 0.7060. Más allá de ese nivel, el máximo semanal en 0.7140 (21 de septiembre) surgiría como el siguiente obstáculo, por delante del máximo de 2026 en torno a 0.7280 (6 de mayo).
Escenario bajista
En caso de que los bajistas recuperen el control del sentimiento en torno al Dólar australiano, el soporte inicial debería situarse en el valle de octubre de 0.6894 (15 de octubre). Una ruptura por debajo de este nivel aumentaría la probabilidad de una nueva prueba del mínimo de junio cerca de 0.6860 (30 de junio).
Los bajistas redoblan su apuesta pese a la recuperación
El posicionamiento bajista sobre el AUD se intensificó aún más en la semana que terminó el 20 de octubre, según el último informe de la Comisión de Operaciones a Futuro de Materias Primas (CFTC). Las posiciones cortas netas no comerciales se ampliaron hasta casi 127.3K contratos, aunque el aumento semanal de casi 10K contratos fue menor que el deterioro de la semana anterior.
El cambio de cuatro semanas se deterioró hasta alrededor de -80.5K contratos, confirmando que la tendencia bajista general sigue estando firmemente establecida.
El interés abierto cayó hasta poco más de 333K contratos. Las posiciones cortas netas aumentaron, con una mayor exposición bajista y una contracción de la actividad total del mercado en el último movimiento. Sin embargo, las cifras agregadas por sí solas no pueden establecer qué parte del cambio provino de la liquidación de posiciones largas frente a la apertura de nuevas posiciones cortas.
La exposición especulativa se volvió más negativa, hasta -38.2%, mientras que su percentil histórico cayó hasta 24.7. El percentil de posición neta se mantuvo en 0.0, lo que indica que la posición corta neta absoluta todavía se encuentra en un nivel histórico extremo, aunque el percentil de exposición especulativa es menos extremo.
Las opciones mejoran, pero la convicción sigue ausente
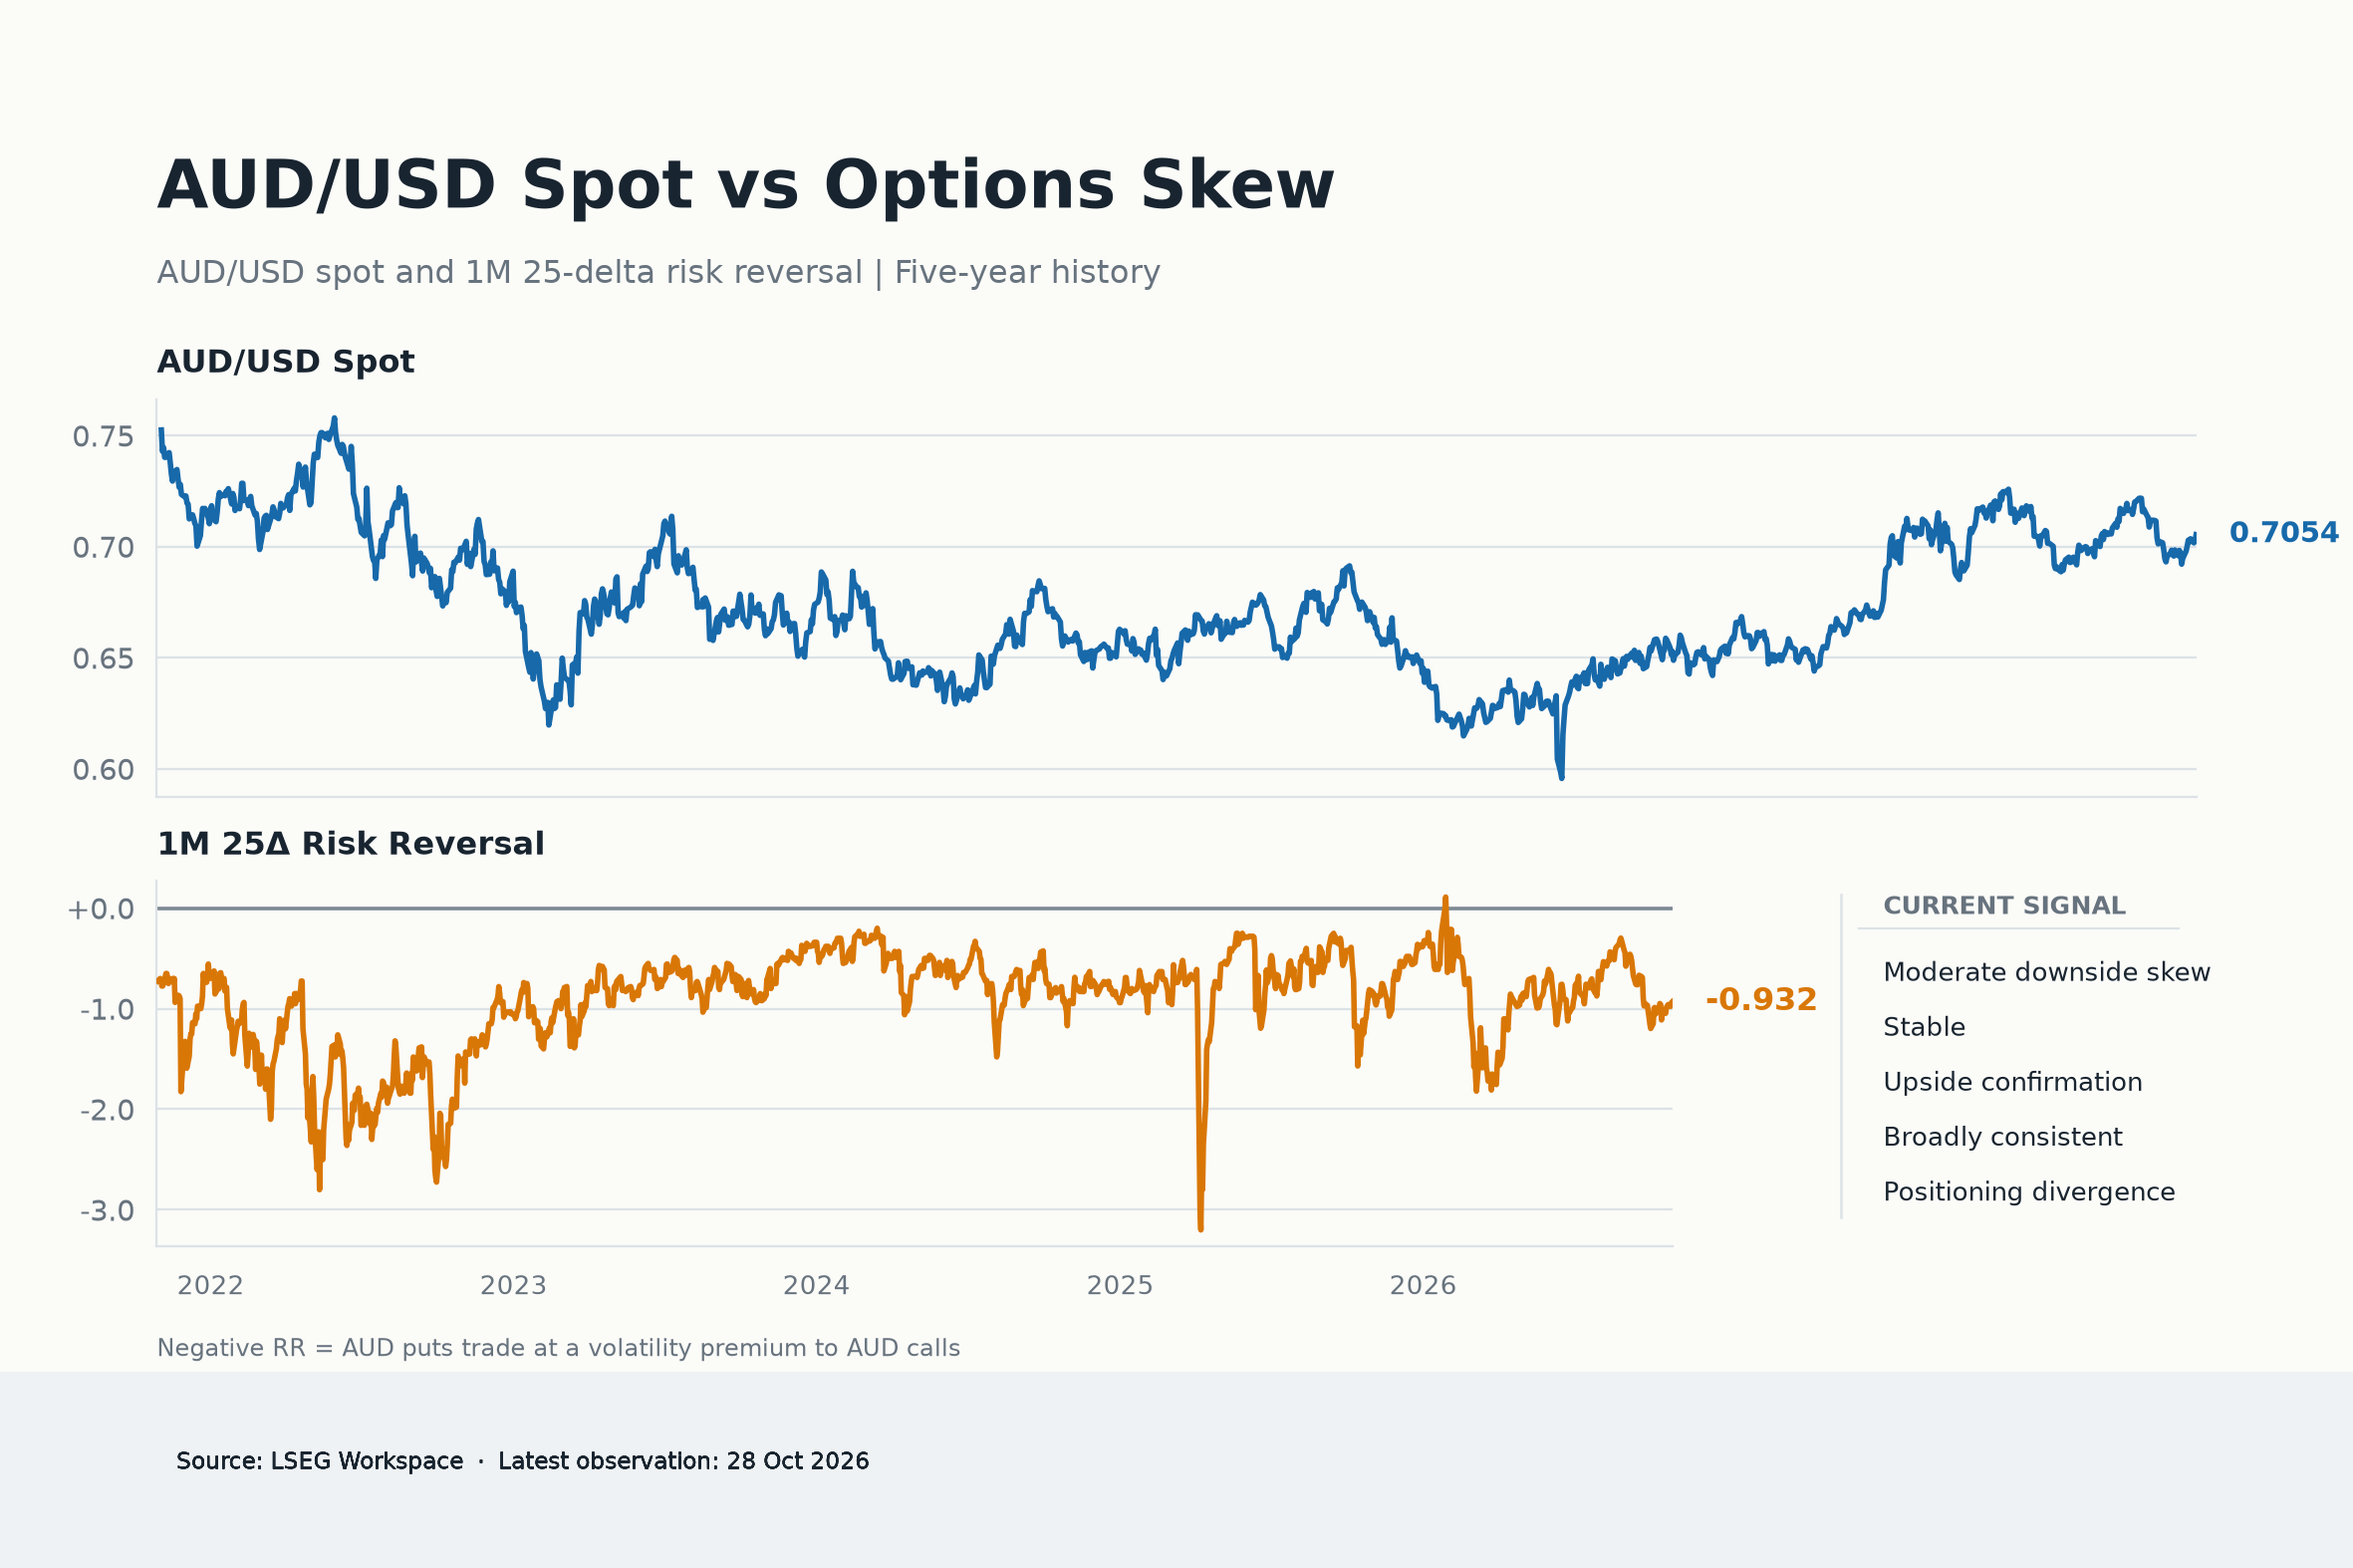
La relación entre el precio al contado y las opciones nos proporciona información adicional sobre la naturaleza de esta mejora.
El AUD/USD subió casi un 1.0% durante el último mes, y las reversiones de riesgo mejoraron en 0.098 puntos de volatilidad. Según su relación histórica, un avance del precio al contado de esta magnitud normalmente sugeriría una mejora de aproximadamente 0.095 puntos de volatilidad.
La desviación positiva de 0.003 puntos de volatilidad se sitúa en el percentil 51.7 de la distribución móvil fuera de muestra.
Esto sugiere que la valoración de las opciones está actuando casi perfectamente en línea con los movimientos recientes de la divisa. En otras palabras, la mejora del sentimiento representa una confirmación alcista y no una reevaluación alcista inusualmente fuerte.
Sin embargo, la perspectiva a más largo plazo es menos favorable. El cambio de tres meses en la reversión de riesgo es de -0.302 puntos de volatilidad, lo que se sitúa en el percentil 21.7 de su distribución histórica. Esto indica que la reciente estabilización aún no ha compensado por completo el deterioro del sentimiento en las opciones durante los meses anteriores.
Las posiciones cortas abarrotadas dejan expuestos a los bajistas
La divergencia entre el posicionamiento especulativo y la valoración de las opciones es cada vez más difícil de ignorar. Los operadores de futuros siguen siendo mayoritariamente bajistas, pero el reciente rebote del Dólar australiano no ha registrado una renovada demanda de protección frente a las caídas. Esto difícilmente constituye una señal de una reversión alcista decisiva, pero sí demuestra que la operación bajista actual se está llevando a cabo en un entorno menos cómodo.
El precio al contado sigue siendo vulnerable a una recuperación por cobertura de cortos, con posiciones cortas especulativas en niveles históricos extremos, si el sentimiento mejora o si los acontecimientos toman por sorpresa a los vendedores. Sin embargo, la reversión de riesgo negativa y la persistente debilidad del momentum de las opciones a más largo plazo sugieren que una reversión alcista sostenida aún está lejos.
La decisión del RBA vuelve a poner al Dólar australiano en el centro de atención
La dinámica del Dólar estadounidense, el sentimiento de riesgo global y los acontecimientos geopolíticos siguen siendo los principales impulsores a corto plazo del AUD/USD.
En cuanto a los eventos, se espera que toda la atención se centre en el 3 de noviembre, cuando el RBA discutirá una posible subida de tasas, lo que llevaría el OCR al 4.85%.
Más allá de eso, se espera que los principales riesgos provengan de China, de una Fed persistentemente cautelosa, de un deterioro del apetito de riesgo de los inversores o de un cambio en la postura actual de política monetaria del RBA.
Cualquiera de estos acontecimientos podría alterar rápidamente la perspectiva de la divisa australiana.
Panorama técnico
En el gráfico diario, el AUD/USD cotiza en 0.7030, manteniéndose por debajo de la media móvil simple (SMA) de 100 días en 0.7033 y de la SMA de 200 días en 0.7057, lo que mantiene limitado el tono general pese a la recuperación desde los mínimos recientes. La SMA de 55 días en 0.7072 se suma a la oferta superior, mientras que el Índice de Fuerza Relativa (14), alrededor de 52, sugiere un momentum ligeramente constructivo dentro de una estructura que sigue teniendo un sesgo bajista, mientras el precio lucha por recuperar estas medias a medio plazo.
Al alza, la resistencia inicial aparece en la SMA de 100 días cerca de 0.7033, seguida de la SMA de 200 días en 0.7057 y la SMA de 55 días en 0.7072, antes de una barrera horizontal en 0.7079. Más arriba, la banda de 0.7278/0.7283 forma una zona de resistencia más amplia antes del obstáculo más distante en 0.7661. A la baja, el primer soporte destacable se encuentra en 0.6833, con pisos más profundos en 0.6660 y 0.6593, mientras que 0.6414 y 0.6373 marcan niveles de base más sustanciales a medio plazo si se reanuda la presión vendedora.
(El análisis técnico de esta historia se redactó con la ayuda de una herramienta de IA. Más información.)
En definitiva
El AUD sigue atrapado entre un RBA que todavía lidia con una inflación persistente y un entorno externo que ofrece poco margen para la complacencia. La economía relativamente resistente de Australia y las señales alentadoras procedentes de China proporcionan cierto apoyo, aunque el Dólar y el sentimiento de riesgo general probablemente tendrán la última palabra sobre la dirección de la divisa a corto plazo.
Lo que hace que la situación actual sea especialmente interesante es el trasfondo del posicionamiento. Las posiciones cortas especulativas siguen estando históricamente tensas, pero la reciente recuperación del Dólar australiano ha recibido cierta confirmación de los mercados de opciones, aunque la convicción alcista siga estando lejos de ser convincente. Esto deja a los vendedores cada vez más expuestos a un rebote por cobertura de cortos, en lugar de apuntar a un cambio decisivo de tendencia.
El próximo catalizador significativo podría producirse en la reunión del RBA del 3 de noviembre. Otra subida de tasas reforzaría la postura agresiva del banco y quizá proporcionaría cierto apoyo al Dólar australiano.
Sin embargo, la perspectiva a corto plazo sigue siendo cautelosamente neutral, con un ligero sesgo bajista, ya que la recuperación general tiene dificultades para ganar tracción. Un rebote más convincente probablemente necesitará un Dólar estadounidense más débil y una mejora del apetito de riesgo global.
Inflación - Preguntas Frecuentes
La inflación mide la subida de los precios de una cesta representativa de bienes y servicios. La inflación general suele expresarse como variación porcentual intermensual e interanual. La inflación subyacente excluye elementos más volátiles, como los alimentos y el combustible, que pueden fluctuar debido a factores geopolíticos y estacionales. La inflación subyacente es la cifra en la que se centran los economistas y es el nivel objetivo de los bancos centrales, que tienen el mandato de mantener la inflación en un nivel manejable, normalmente en torno al 2%.
El Índice de Precios al Consumo (IPC) mide la variación de los precios de una cesta de bienes y servicios a lo largo de un periodo de tiempo. Suele expresarse en porcentaje de variación intermensual e interanual. El IPC subyacente es el objetivo de los bancos centrales, ya que excluye la volatilidad de los alimentos y los combustibles. Cuando el IPC subyacente supera el 2%, los tipos de interés suelen subir, y viceversa cuando cae por debajo del 2%. Dado que unos tipos de interés más altos son positivos para una divisa, una inflación más alta suele traducirse en una divisa más fuerte. Lo contrario ocurre cuando la inflación cae.
Aunque pueda parecer contrario a la intuición, una inflación elevada en un país hace subir el valor de su divisa y viceversa en el caso de una inflación más baja. Esto se debe a que el banco central normalmente subirá las tasas de interés para combatir la mayor inflación, lo que atrae más entradas de capital mundial de inversores que buscan un lugar lucrativo donde aparcar su dinero.
Antiguamente, el Oro era el activo al que recurrían los inversores en épocas de alta inflación porque preservaba su valor, y aunque los inversores a menudo siguen comprando Oro por sus propiedades de refugio en épocas de extrema agitación en los mercados, este no es el caso la mayor parte del tiempo. Esto se debe a que cuando la inflación es alta, los bancos centrales suben las tasas de interés para combatirla. Unas tasas de interés más altas son negativas para el Oro porque aumentan el coste de oportunidad de mantener Oro frente a un activo que devenga intereses o de colocar el dinero en una cuenta de depósito en efectivo. Por el contrario, una menor inflación tiende a ser positiva para el Oro, ya que reduce las tasas de interés, haciendo del metal brillante una alternativa de inversión más viable.
Autor

Pablo Piovano
FXStreet
Pablo Piovano, Economista y editor para Europa, se unió a FXStreet en 2011 habiendo trabajado en la gestión de activos y equipos de investigación de inversiones para diversas instituciones financieras de Sur America.