El nivel de 160 sigue siendo la línea roja del Yen
El Ministerio de Finanzas de Japón ha gastado 27.13 billones de yenes en 2026 comprando yenes japoneses después de que el Dólar estadounidense superara los 160.00 yenes. No se espera que el Banco de Japón vuelva a subir las tasas antes de diciembre, por lo que ese nivel pondrá a prueba la disposición de Tokio a gastar a continuación.
El USD/JPY sigue estancado cerca de 158.00, dos yenes por debajo de la línea que Tokio ha pagado dos veces para proteger en 2026. Dado que se espera que el Banco de Japón (BoJ) mantenga las tasas en el 1.25% el viernes, el Ministerio de Finanzas probablemente será el próximo en detener un avance hacia 160.00. Los funcionarios del Ministerio nunca han señalado 160.00 como un objetivo, y cada ronda de compras desde abril de 2024 ha comenzado por encima de ese nivel.
La Reserva Federal (Fed) mantuvo su tasa en el 3.75%-4.00% el miércoles, con dos funcionarios votando a favor de una subida. Nada de lo programado antes de diciembre reduce la diferencia entre las tasas de interés estadounidenses y japonesas que ha impulsado al alza al par durante todo el año.
La línea se mantuvo en abril y cedió en julio
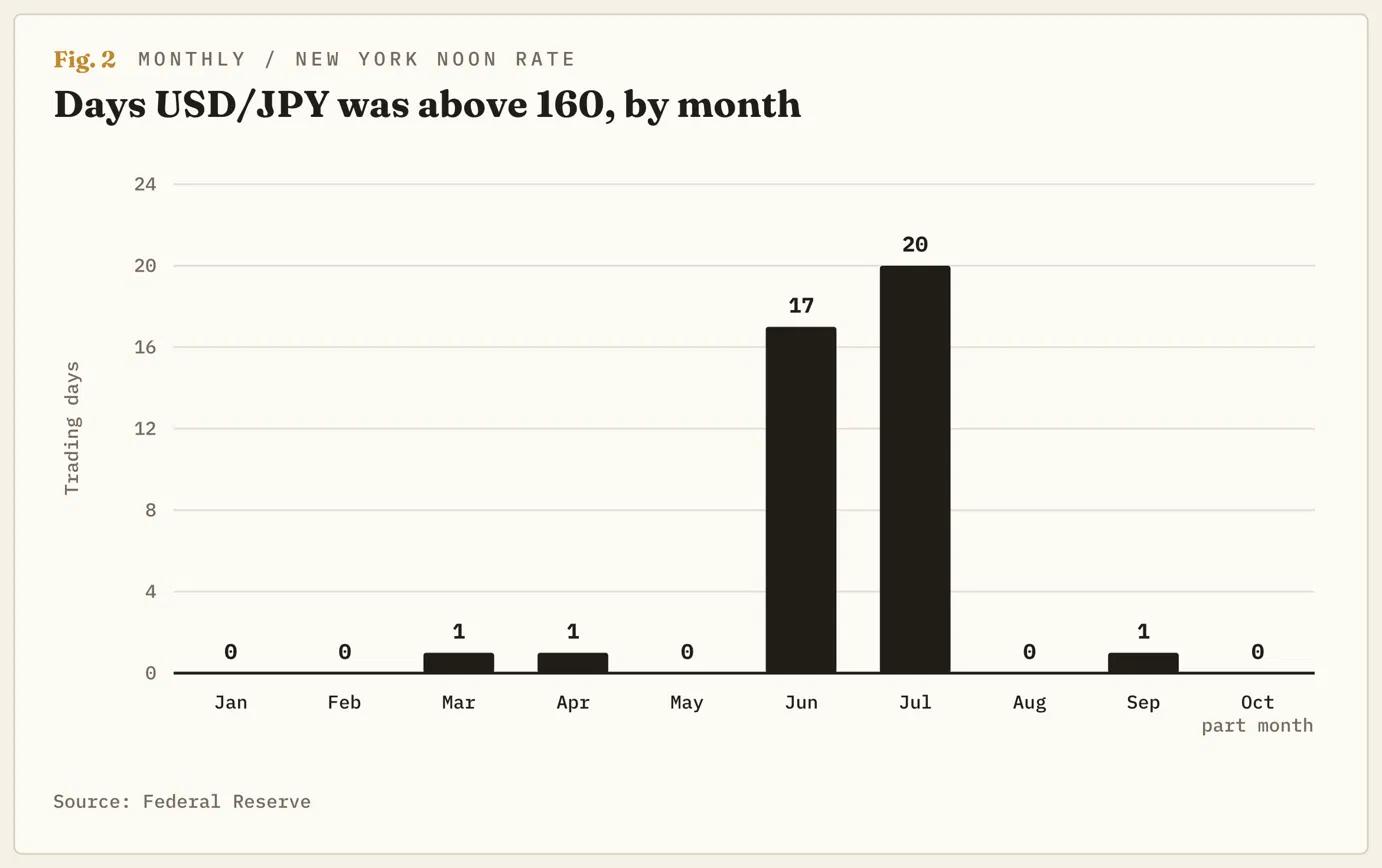
El par superó por primera vez los 160.00 a finales de marzo, cuando la guerra de Irán impulsó los precios del Petróleo para un país que importa casi todo el que consume, y los funcionarios respondieron con advertencias. A finales de abril, subió por encima de 160.50. El 30 de abril, el mismo día en que la ministra de Finanzas, Satsuki Katayama, afirmó que una acción decisiva estaba cerca, el Ministerio compró 6.28 billones de yenes y el par cayó un 3% desde su máximo. Más compras a principios de mayo elevaron el total de la ronda a 11.73 billones de yenes.
El par volvió a superar los 160.00 a principios de junio, a medida que crecían las apuestas por subidas de tasas en Estados Unidos, y esta vez se mantuvo por encima del nivel durante casi ocho semanas, alcanzando 164.00 a finales de julio. El informe del Ministerio correspondiente al mes hasta el 29 de julio mostró que no había gastado nada. El siguiente informe mostró compras por 15.40 billones de yenes hasta el 26 de agosto, un récord mensual, incluida una jornada en la que el Tesoro estadounidense compró yenes junto con Japón. El par cayó alrededor de un 4% en las dos primeras sesiones de esa ronda.
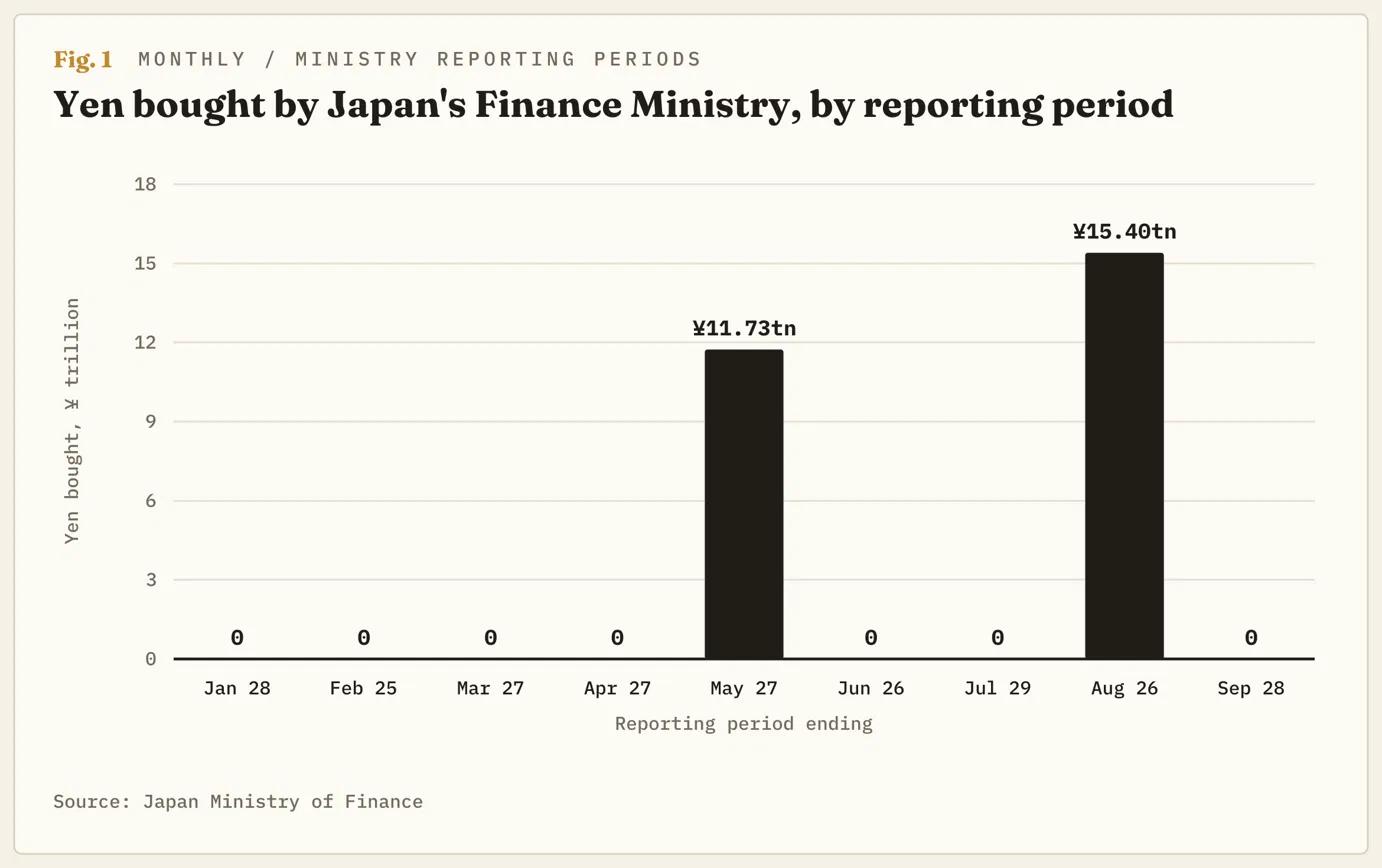
Por tanto, la línea es real, pero no es automática. Un rápido salto por encima de 160.00 en abril obtuvo una respuesta en un día, mientras que un ascenso lento en junio no recibió respuesta durante casi ocho semanas, antes de que Tokio interviniera con una factura mayor. Los funcionarios afirman que la velocidad con la que cae el Yen importa tanto como la magnitud de la caída. Para cualquiera que mantenga Dólares frente al Yen, 160.00 es el punto en el que comienza el riesgo de perder un 3%-4% en un día, no el punto en el que esto se vuelve seguro.
Tres avances hacia 160.00 desde agosto, y ninguno se mantuvo
Desde la ronda récord de agosto, el USD/JPY ha realizado tres avances hacia 160.00. El primero alcanzó el nivel a principios de septiembre y cayó hasta 153.00 en una semana, mientras los operadores apostaban por una subida de tasas del BoJ el 18 de septiembre. Los dos siguientes, a finales de septiembre y mediados de octubre, se detuvieron cerca de 159.00. La defensa de la línea en septiembre fue la más barata del año, porque las apuestas por una subida del BoJ empujaron al par a la baja y el Ministerio no pagó nada.
Cada intervención cerca de 159.00 vino acompañada de una advertencia desde Tokio. El 24 de septiembre, Katayama dijo que el enfoque que Japón y EE.UU. acordaron cuando compraron yenes conjuntamente en julio seguía vigente, y cuatro días después el Viceministro de Finanzas para Asuntos Internacionales, Atsushi Mimura, dijo que no estaba satisfecho con los movimientos del Yen. El 15 de octubre, después de que unos datos de inflación estadounidense más elevados impulsaran al par hacia 159.00, Katayama renovó sus advertencias, y las repitió el martes.
El Índice de Fuerza Relativa Estocástico (Stoch RSI) diario, un indicador de impulso, alcanzó su máximo a principios de octubre y desde entonces ha caído, por lo que el rebote desde cerca de 156.00 el 23 de octubre se ha producido con un impulso menguante. Desde septiembre, el par ha seguido encontrando un techo por debajo de 160.00 y rebotando cerca de 156.00, y solo un movimiento por encima de 160.00 rompería ese patrón.
No se espera que la brecha de tasas se reduzca antes de mediados de 2027
El par sigue regresando a 160.00 debido a la brecha de tasas de interés. Pedir prestados yenes cuesta alrededor de un 1.25% anual y mantener Dólares genera cerca de un 4%, por lo que un operador que pide yenes prestados para comprar activos en Dólares obtiene alrededor de un 2.75% anual mientras ambas tasas se mantengan donde están.
No se espera que el viernes cambie eso. Los swaps, los contratos que utilizan los operadores para apostar sobre la dirección de las tasas de interés, sitúan las probabilidades de una subida del BoJ el 18 de diciembre en torno al 75%-80%, y la herramienta CME FedWatch, que analiza el mismo tipo de apuestas para la Fed, sitúa una subida de la Fed el 9 de diciembre alrededor del 83%. Los operadores esperan que ambos bancos centrales suban las tasas unas tres veces más durante el próximo año aproximadamente, lo que mantiene la brecha cerca de donde está ahora.
Por eso tampoco es necesario que el ministerio publique un objetivo. Un operador que obtiene alrededor de un 2.75% anual gracias a la brecha puede perder más que eso en un solo día si el ministerio interviene, como demostró la caída del 3% del 30 de abril. Si el Gobernador del BoJ, Kazuo Ueda, utiliza la rueda de prensa del viernes para señalar una subida en diciembre, el par tiene una razón más para mantenerse por debajo de 160.00. Si no muestra prisa, vuelve a reanudarse la atracción hacia 160.00 y el ministerio será el siguiente en intervenir.
Diez agostos más en las reservas
Japón tenía 977.000 millones$ en reservas de divisas al cierre de septiembre. La ronda de agosto costó unos 96.000 millones$, por lo que lo que queda permitiría financiar unas diez intervenciones más como esa. El Viceministro Mimura restó importancia a las preguntas sobre la financiación a finales de septiembre, y las cifras le dieron la razón.
El límite es la paciencia, no el dinero. Julio mostró que el Ministerio permitirá que una subida lenta continúe antes de actuar, y que actúa con más contundencia cuando cuenta con el Tesoro estadounidense. Su registro diario de las compras de julio y agosto se publicará a principios de noviembre y mostrará los niveles exactos en los que compró, lo más parecido a una línea publicada que probablemente obtendrá el mercado.
Dónde cambia el sesgo sobre el USD/JPY
El sesgo es vender el par en la zona de 159.00-160.00, donde han comenzado las advertencias de Tokio en cada ocasión. Un cierre diario por encima de 160.00 que el ministerio deje sin respuesta durante la semana siguiente significaría que vuelve a dar margen a una subida lenta, como hizo en junio, y señalaría que esta perspectiva es errónea. Por encima de ese nivel, 164.00, el máximo de julio, es la única referencia.
A la baja, un cierre diario por debajo de 156.00 sacaría al par de su rango de octubre y volvería a poner en juego 153.00, el mínimo de septiembre. Para llegar allí, el Gobernador Ueda tendría que mostrarse decidido a subir las tasas en diciembre, o los datos estadounidenses tendrían que ser lo suficientemente débiles como para que los operadores abandonen sus expectativas de la próxima subida de la Fed.
El calendario a partir de ahora incluye la decisión del BoJ del viernes, el registro diario del ministerio a principios de noviembre, la Fed el 9 de diciembre y el BoJ el 18 de diciembre. Nada de esto requiere que Tokio diga 160.00 en voz alta, y no lo ha necesitado desde abril de 2024.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.