Warsh reduce las reuniones de la Fed sobre las tasas. Menos decisiones, movimientos mayores
El presidente de la Reserva Federal, Kevin Warsh, eliminará la votación sobre las tasas de interés de una reunión de la Fed al año en 2027 y de dos en 2028. Se acumularán más noticias antes de cada decisión restante, por lo que cada una debería mover aún más las tasas y los rendimientos de los bonos.
A partir del otoño de 2027, la Fed votará sobre las tasas de interés en siete de sus ocho reuniones anuales en lugar de en las ocho, y en 2028 lo hará en seis. Menos votaciones en el mismo año significan que se publicarán más noticias antes de cada una, por lo que las votaciones restantes moverán aún más las tasas y los mercados. El presidente de la Fed, Warsh, anunció el cambio en octubre. El grupo de la Fed encargado de fijar las tasas, el Comité Federal de Mercado Abierto (FOMC), ha votado sobre las tasas en sus ocho reuniones anuales desde 1981. Para 2028, seguirá reuniéndose ocho veces al año y decidirá la tasa en seis de ellas.
El primer lugar donde esto se refleja es en el rendimiento de los bonos del Tesoro a dos años, la tasa de interés de la deuda pública estadounidense a dos años, que se mueve con las expectativas de los operadores sobre hacia dónde se dirige la tasa de la Fed. Los días de decisión son cuando los operadores descubren si esas expectativas eran correctas, y el nuevo calendario significa menos días de ese tipo, cada uno de ellos abarcando más noticias.
Se mantienen ocho reuniones, se eliminan dos votaciones
La reunión sin votación se centrará en la estrategia a largo plazo, sin decisión sobre las tasas ni comunicado. La razón del presidente Warsh es que las decisiones sobre las tasas funcionan mejor cuando hay abundante información nueva entre ellas. Nadie fuera de la Fed tiene que aprobarlo, ya que la ley pide al comité que se reúna cuatro veces al año y no dice nada sobre las votaciones.
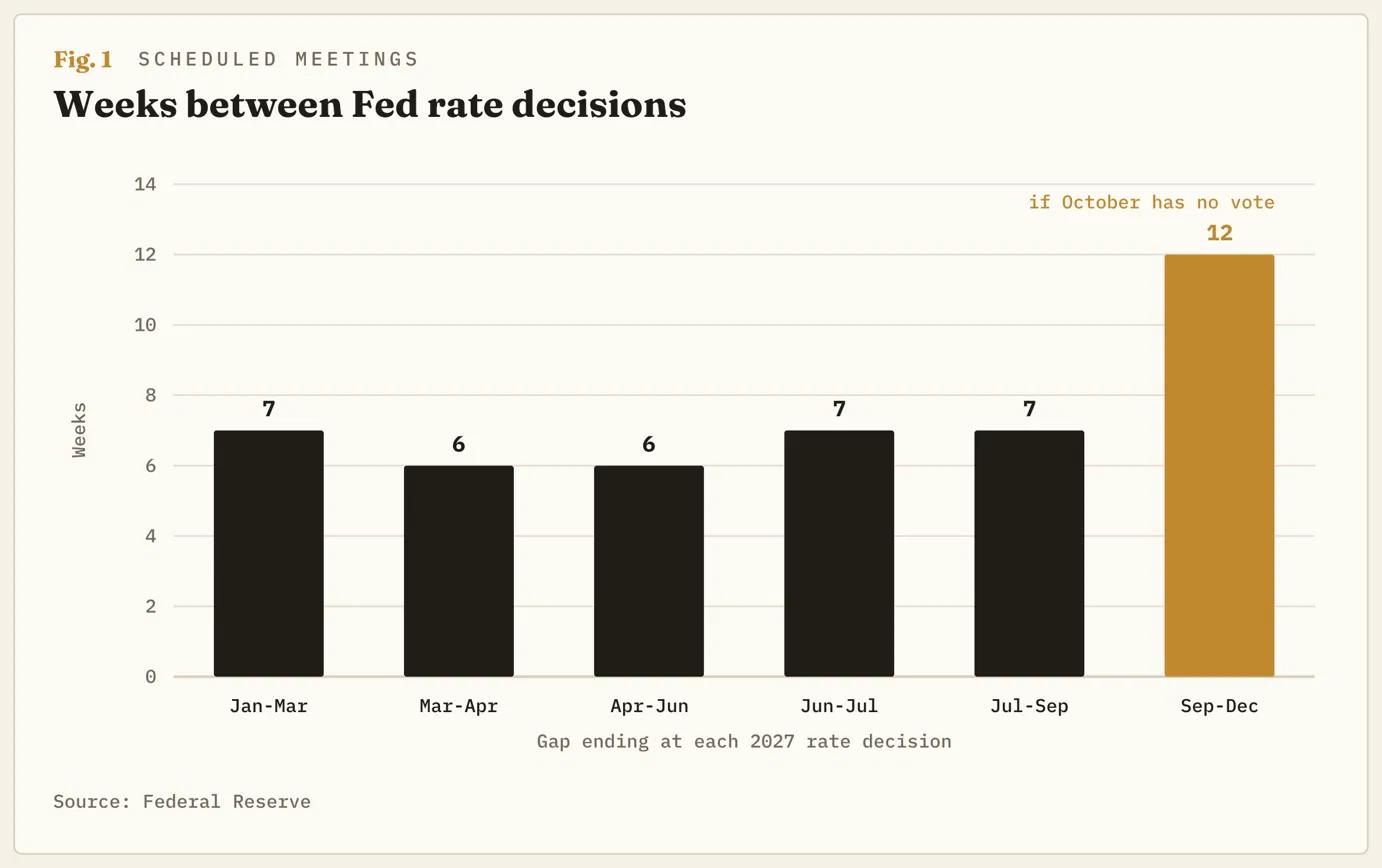
La Fed no ha dicho qué reunión perderá primero su votación. Una firma de pronósticos prevé que sea la de octubre de 2027, porque se sitúa entre dos reuniones en las que la Fed publica sus previsiones económicas. Eso dejaría 12 semanas entre las decisiones sobre las tasas, del 15 de septiembre al 8 de diciembre, en lugar de las seis o siete habituales. En ese intervalo se publicarían dos informes mensuales de inflación en lugar de uno, y los operadores tendrían que apostar por ambos sin una decisión de la Fed entre ellos.
¿El doble de espera, el doble de sorpresa?
El doble de tiempo entre decisiones no significa el doble de sorpresa, porque las noticias buenas y malas se compensan parcialmente. Un informe de empleo sólido y un dato débil de ventas minoristas pueden publicarse en el mismo mes y tirar en direcciones opuestas. Una regla estándar de la estadística dice que un intervalo de 12 semanas conlleva aproximadamente 1.4 veces la sorpresa de un intervalo de seis semanas, lo que sigue siendo un 40% más.
Hasta junio, el comunicado de la Fed insinuaba su próximo movimiento, por lo que los operadores normalmente tenían una decisión incorporada en los precios antes de ese día. El presidente Warsh eliminó esas señales. Ahora, una mayor parte de cada movimiento se produce el propio día de la decisión, y un intervalo más largo hace que ese día sea más importante.
La Fed normalmente mueve su tasa un cuarto de punto cada vez. Con seis decisiones al año, eso limita los movimientos anuales a 1.5 puntos en lugar de 2. Una Fed que se quede rezagada frente a la inflación tendrá entonces que ponerse al día en pasos de medio punto, que mueven el rendimiento de los bonos a dos años más que los de un cuarto de punto. Como referencia, la Fed subió las tasas en esa magnitud en solo tres reuniones entre marzo y junio de 2022.
Suecia probó con cinco reuniones y pasó a ocho
El banco central de Suecia, el Sveriges Riksbank, intentó esto. Redujo sus reuniones de tasas de seis al año a cinco en 2019. Cuando la inflación se disparó en 2022, tuvo que subir las tasas en grandes saltos, incluido un punto porcentual completo de una sola vez en septiembre de ese año.
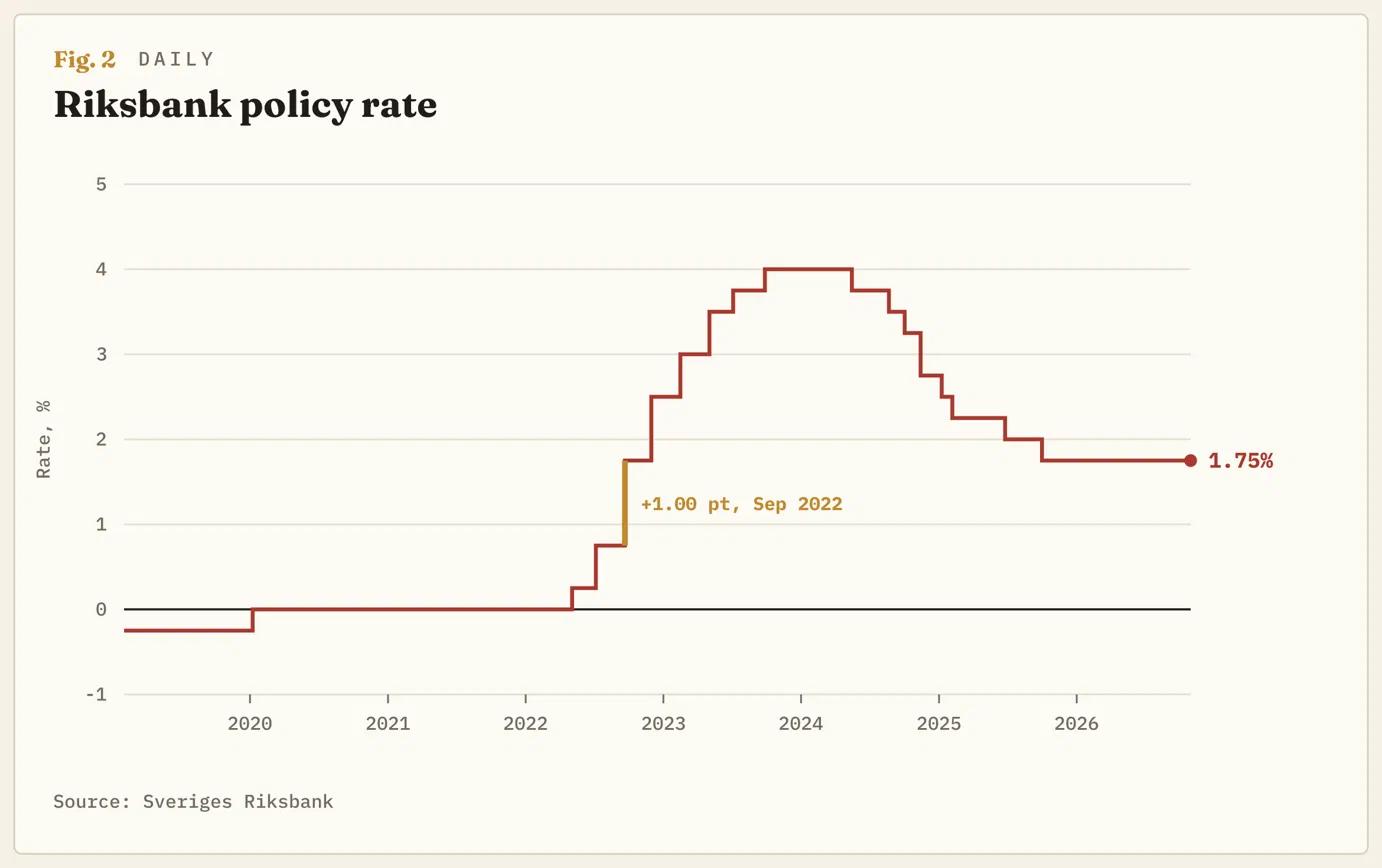
En 2023, decidió pasar a ocho reuniones al año a partir de 2024, argumentando que más reuniones le permitirían reaccionar con mayor rapidez. Anna Breman, entonces primera vicegobernadora del Riksbank, afirmó en las actas de agosto de 2024 que más reuniones significaban que no tenía que mover las tasas en pasos tan grandes. La Fed está haciendo ahora el cambio que Suecia hizo en 2019, tres años después de que Suecia decidiera revertirlo.
Para los operadores estadounidenses, esa es la lección: cuando un banco central tiene menos oportunidades de actuar, cada movimiento tiende a ser mayor, y el rendimiento a 2 años se mueve con él.
Los días de decisión aún no han cobrado mayor importancia
Esto todavía no se ha reflejado en el mercado. En los cuatro días de decisión del presidente Warsh desde junio, el rendimiento a 2 años se movió, en promedio, algo menos de una décima de punto porcentual. Es aproximadamente lo mismo que en los días de decisión del expresidente de la Fed Powell en 2024.
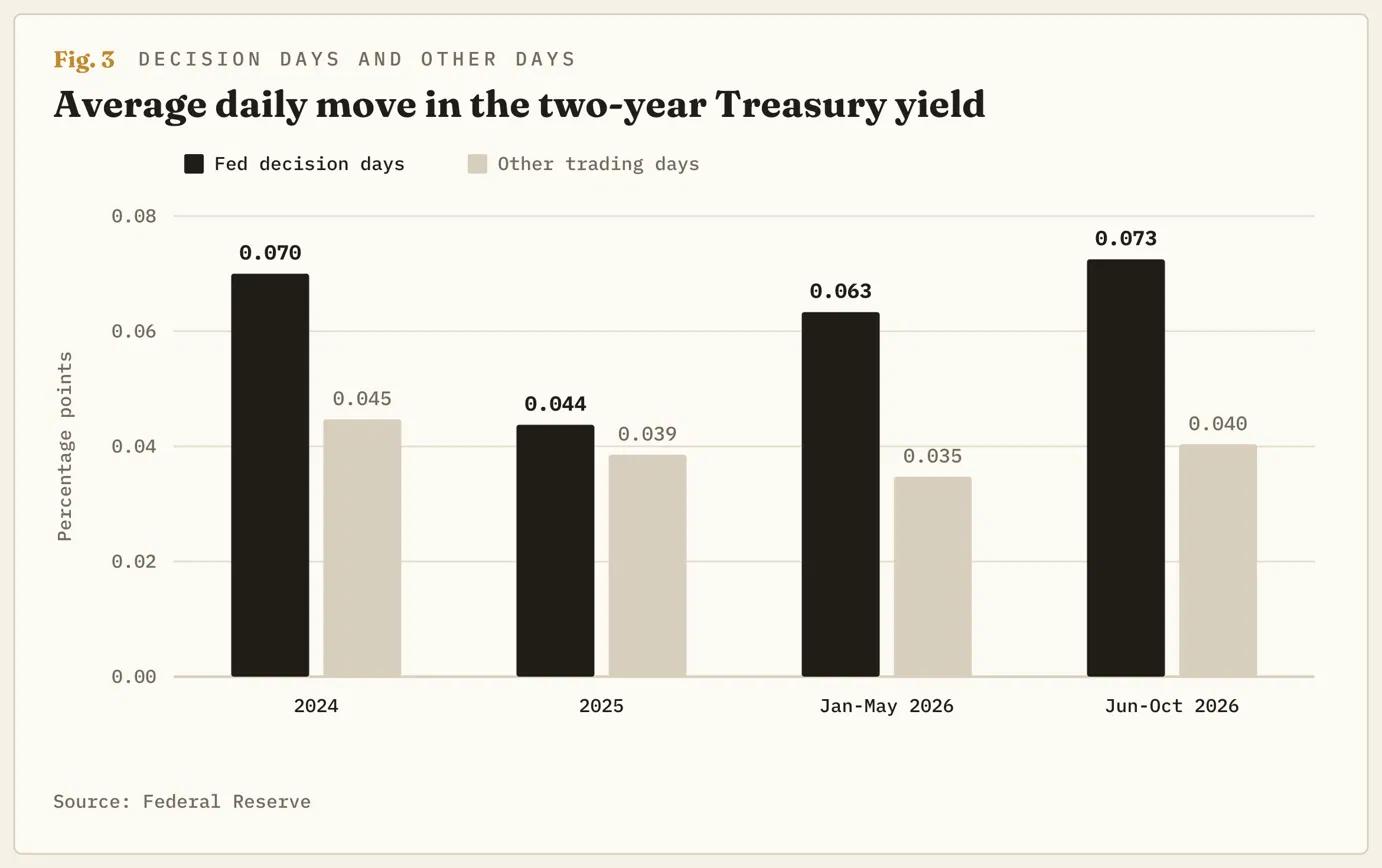
Eso no contradice la idea, porque ninguna de esas decisiones se produjo después de una larga pausa y el nuevo calendario no comenzará hasta el otoño de 2027. La reunión de octubre, en la que se anunció el cambio, movió el rendimiento a 2 años en tres centésimas de punto porcentual.
Menos decisiones ponen un mayor riesgo en cada una
Que los movimientos sean mayores depende de lo que haga la Fed con las pausas más largas. Todavía puede cambiar las tasas entre reuniones, como hizo dos veces en marzo de 2020, y los funcionarios de la Fed pueden utilizar discursos para indicar a los operadores qué está pensando el comité. Cualquiera de las dos opciones distribuiría la sorpresa a lo largo de la pausa.
Una Fed que se atenga al calendario y diga poco entre reuniones concentra todas las sorpresas del año en seis días. El presidente Warsh describe el cambio como una forma de dar tiempo al comité para abordar las grandes cuestiones y, para cualquiera que tenga bonos del Tesoro a 2 años, significa que la misma cantidad de noticias se cotiza en menos días.
Dos cosas mostrarán qué rumbo toma. La primera es que la Fed determine qué reunión de 2027 se convertirá en la reunión estratégica y, si es octubre, la brecha entre septiembre y diciembre será la primera prueba real. La segunda es cuánto se mueve el rendimiento a 2 años en los días de decisión en comparación con un día normal, algo que desde 2024 ha oscilado entre aproximadamente lo mismo y casi el doble. Si se mantiene en ese rango hasta 2028, la tesis será errónea. Si aumenta, cualquiera que tenga bonos del Tesoro a corto plazo o esté apostando por el próximo movimiento de la Fed estará asumiendo más riesgo en cada uno de los seis días del año.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.