EUR/USD Pronóstico: ¿Pueden las expectativas de subida de tipos del BCE y la salida de Lagarde frenar el descenso del Euro?
El euro se enfrenta a una combinación desafiante de incertidumbre sobre la política monetaria, renovadas presiones inflacionistas y un cambio en la cúpula del Banco Central Europeo (BCE). Aunque los responsables de política monetaria han señalado que otro aumento de las tasas de interés podría estar sobre la mesa en diciembre, la perspectiva de una política monetaria más restrictiva no ha proporcionado un impulso duradero a la moneda única. Mientras tanto, la decisión de Christine Lagarde de dejar antes de tiempo la presidencia del BCE añade otra capa de incertidumbre en un momento delicado para la eurozona. Para el par Forex EUR/USD, la cuestión clave es si la perspectiva de tasas de interés europeas más altas puede contrarrestar las preocupaciones sobre las perspectivas económicas de la región y el atractivo relativo del dólar.
El BCE mantiene las tasas sin cambios pero deja la puerta abierta a una subida en diciembre
El BCE mantuvo sin cambios sus 3 tasas de interés clave en su reunión del 29 de octubre, dejando la tasa de la facilidad de depósito en el 2.50%. Sin embargo, su evaluación de las perspectivas de inflación sugiere que los responsables de política monetaria aún no están preparados para descartar un mayor endurecimiento monetario. La inflación de la Eurozona se aceleró al 3.8% en septiembre, frente al 3.2% de agosto. Los precios de la energía fueron un factor importante, con la inflación energética subiendo al 18.9% desde el 14.3%. Las presiones sobre los precios también aumentaron en los servicios, mientras que la inflación excluida la energía subió al 2.3%.
El BCE está especialmente preocupado por la posibilidad de que el aumento de los costes energéticos se extienda a otras partes de la economía. Si los elevados precios del combustible y la energía persisten, las empresas podrían trasladar a los consumidores el aumento de los costes de producción y transporte. Las demandas salariales también podrían aumentar si los hogares buscan compensación por la caída del poder adquisitivo, creando el riesgo de efectos inflacionistas de segunda ronda.
Hasta ahora, sin embargo, hay pocas pruebas de que estas presiones más amplias se estén arraigando. La remuneración por empleado aumentó un 3.3% interanual en el segundo trimestre, frente al 3.6% del primer trimestre. El indicador salarial del BCE también apunta a un crecimiento salarial negociado de entre el 2.5% y el 2.8% durante los meses restantes de 2026.
Esto ayuda a explicar por qué los responsables de política monetaria optaron por esperar en lugar de subir las tasas de inmediato. El Consejo de Gobierno está equilibrando los riesgos al alza para la inflación frente a los riesgos a la baja para el crecimiento económico, especialmente cuando los precios más altos de la energía y unas condiciones de financiación más restrictivas pesan sobre empresas y hogares.
No obstante, la posibilidad de una subida de tasas en diciembre sigue siendo significativa. Según Reuters, tres responsables de política monetaria del BCE consideran probable una subida en la reunión del 17 de diciembre, lo que podría llevar la tasa de depósito al 2.75%, siempre que los precios de la energía no caigan bruscamente. Podría seguir una pausa posterior, ya que se espera que los mayores rendimientos de los bonos frenen la actividad económica y la inflación.
Para el euro, esta perspectiva ofrece cierto soporte. Las tasas de interés más altas pueden hacer que los activos denominados en euros resulten más atractivos en comparación con aquellos en monedas donde los rendimientos son más bajos. Sin embargo, la reacción de la divisa dependerá de cuánto de ese posible endurecimiento ya esté reflejado en las expectativas del mercado y de si las medidas del BCE se perciben como una respuesta a una inflación persistente o a un choque energético cada vez más dañino.
La salida anticipada de Lagarde añade incertidumbre a las perspectivas del BCE
La decisión de política monetaria del BCE estuvo acompañada de otro gran anuncio: Christine Lagarde dejará la presidencia el 7 de febrero de 2027, varios meses antes de que su mandato expirara en octubre. Lagarde dijo que quería mayor libertad para expresar sus opiniones sobre cuestiones más allá de la política monetaria, explicando que la neutralidad que se espera de una presidenta del BCE limitaba su capacidad para hablar públicamente sobre asuntos más amplios. Su salida se produce en un momento en que Europa afronta tensiones geopolíticas elevadas, incertidumbre económica y acontecimientos políticos que podrían influir en el debate sobre la independencia de la institución.
El momento es especialmente delicado porque los líderes europeos tendrán ahora la oportunidad de nombrar a su sucesor antes de las elecciones presidenciales de Francia en la primavera de 2027. Los exgobernadores de bancos centrales Klaas Knot y Pablo Hernández de Cos han sido mencionados como posibles candidatos. Para los mercados financieros, la principal preocupación es si la transición en el liderazgo podría afectar a la independencia del BCE o a su enfoque de política monetaria.
Esta cuestión es especialmente relevante dada la presión sobre las finanzas públicas francesas y las peticiones de algunas figuras políticas para que el banco central intervenga y reduzca los costes de financiación del país. Sin embargo, no debe asumirse un cambio inmediato en la dirección de la política monetaria. Las decisiones del BCE se toman de forma colectiva por su Consejo de Gobierno, y no solo por su presidenta. Los analistas citados por Reuters también han sugerido que es probable que el marco de política establecido por la institución permanezca en vigor tras la salida de Lagarde.
Los inversores deberían vigilar el proceso de sucesión en busca de señales de presión política o de incertidumbre en torno al compromiso del BCE con la estabilidad de precios. Cualquier duda sobre la independencia del banco central podría pesar sobre la confianza en el euro.
Los precios de la energía y los rendimientos de los bonos complican la recuperación del Euro
El dilema de política monetaria del BCE no se limita a la inflación. Los precios más altos de la energía amenazan con debilitar el poder adquisitivo de los hogares y aumentar los costes operativos de las empresas, mientras que unas condiciones financieras más restrictivas ya están ejerciendo presión sobre la actividad económica.
El aumento de los rendimientos de los bonos gubernamentales a largo plazo es una consideración adicional. Unos costes de endeudamiento más altos pueden reducir la demanda y la inversión, ralentizando potencialmente el crecimiento y aliviando finalmente la presión inflacionaria. Reuters informó de que las estimaciones del BCE sugieren que el reciente aumento de los rendimientos de los bonos podría reducir el crecimiento económico acumulado en alrededor de 1 punto porcentual y la inflación en aproximadamente 0.9 puntos porcentuales en 2027–2028, en comparación con las proyecciones de referencia de septiembre del banco central.
La evolución del mercado de bonos francés también sigue siendo relevante. Las preocupaciones sobre la posición fiscal del país han contribuido a la presión sobre la deuda soberana, con el diferencial entre los rendimientos a 10 años de Francia y Alemania en torno a 155 puntos básicos. Un mayor deterioro de las condiciones de financiación de Francia podría endurecer las condiciones financieras en toda la zona euro y complicar las decisiones de política monetaria del BCE.
Esto crea un entorno difícil para la moneda única. Una subida de tasas podría respaldar al euro a través de unos rendimientos más altos, pero si es necesaria porque los precios de la energía están dañando las perspectivas de inflación, los riesgos económicos asociados podrían compensar ese beneficio.
La perspectiva de política monetaria de la Reserva Federal también será importante. El EUR/USD refleja el atractivo relativo del euro y del dólar estadounidense, lo que significa que las expectativas sobre las tasas de interés en EE.UU. son tan importantes como el próximo movimiento del BCE. El aumento de la inflación en EE.UU. y el cambio en las expectativas sobre la política de la Reserva Federal podrían limitar la capacidad del euro para recuperarse, incluso si el BCE adopta una postura más restrictiva.
Análisis técnico del EUR/USD: ¿Puede el par romper por encima de 1.1258?
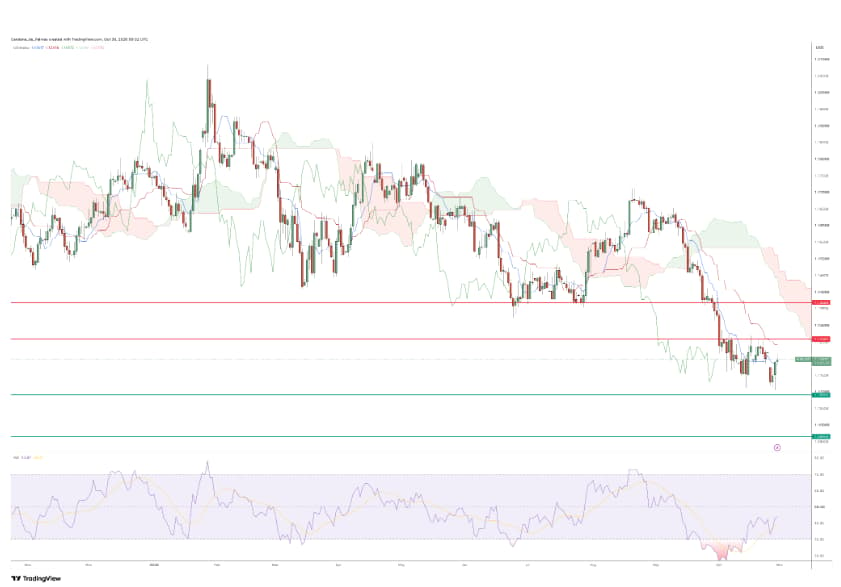
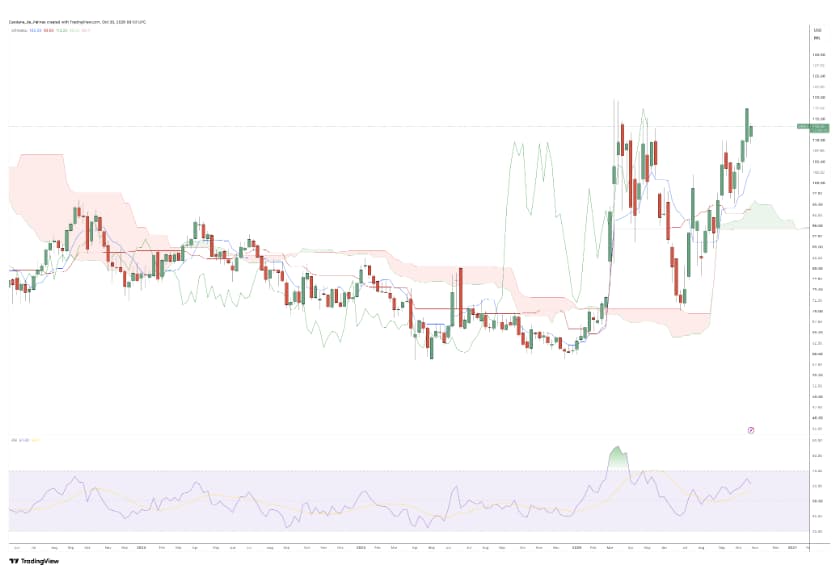
El EUR/USD sigue dentro de una estructura bajista más amplia, a pesar de una modesta recuperación desde su reciente mínimo alrededor de 1.1103. El par cotiza por debajo de la nube Kumo, que sigue siendo una zona de resistencia significativa. El Tenkan-sen, cerca de 1.1187, se sitúa ligeramente por debajo del precio actual, mientras que el Kijun-sen, alrededor de 1.1242, permanece por encima. Esta configuración sugiere que el impulso a corto plazo ha mejorado ligeramente, pero la tendencia general aún no se ha vuelto alcista.
El primer nivel de resistencia a vigilar se sitúa alrededor de 1.1258. Un cierre diario sostenido por encima de esta zona podría mejorar las perspectivas técnicas a corto plazo y poner en foco la zona de resistencia superior cerca de 1.1368. Sin embargo, un movimiento hacia este segundo nivel tendría que ir acompañado de un impulso más fuerte y de una ruptura por encima de la nube de Ichimoku para aportar pruebas más convincentes de un cambio de tendencia.
El Índice de Fuerza Relativa (RSI) cotiza aproximadamente en 43.46. Ha rebotado desde niveles más bajos, pero sigue por debajo del umbral neutral de 50. Su posición por encima de su media de señal, cerca de 39.24, indica cierta mejora en el impulso, aunque la presión compradora aún no es lo suficientemente fuerte como para confirmar una recuperación sostenida.
A la baja, el mínimo reciente representa la primera zona de soporte importante. Un cierre diario por debajo de este nivel correría el riesgo de extender el descenso general y exponer el siguiente soporte cerca de 1.0965. Un movimiento así reforzaría la estructura técnica bajista y sugeriría que el último rebote fue correctivo y no el comienzo de una nueva tendencia alcista.
Autor

Carolane de Palmas
ActivTrades
Carolane se licenció en Finanzas Corporativas y Mercados Financieros y obtuvo la certificación de la AMF (Autoridad de Mercados Financieros de Francia).