 ING Global Economics Team
ING Economic and Financial Analysis
Mientras Europa enfrenta una nueva crisis energética, exploramos las medidas clave para fortalecer la seguridad energética más allá de simplemente reducir las facturas de energía, y las posibles implicaciones para los líderes empresariales.
La UE cuenta con varias palancas que puede accionar para reducir su exposición a los volátiles mercados del gas si la crisis energética se intensificara.
Reducir la demanda de gas es posible, pero conlleva desafíos y sacrificios significativos. Para los hogares, las reducciones adicionales son limitadas ya que los termostatos ya están bajados en primavera y verano, lo que significa que acciones como duchas más cortas y menos frecuentes pueden ser necesarias. En la industria, la disminución del consumo de gas suele ser resultado de cierres y desindustrialización, más que de mejoras en la eficiencia. A corto plazo, maximizar la producción de las plantas existentes de energía hidroeléctrica, nuclear y carbón ofrece el alivio más inmediato para el sector eléctrico.
Mientras que las energías renovables aumentaron tras la crisis energética de 2022, las limitaciones actuales de la red restringen su capacidad para ofrecer una solución rápida. A medio plazo, la expansión de la producción de biogás presenta un potencial significativo. Aunque la producción de gas offshore está naturalmente en declive, todavía existe la oportunidad de extender el uso de los recursos restantes y explotar nuevos yacimientos. Esta nueva crisis probablemente acelerará los esfuerzos para revitalizar el sector nuclear, pero tales proyectos requieren muchos años para materializarse. A diferencia de la crisis energética de los años 70, que llevó a la expansión nuclear en Francia, hoy en día las renovables están destinadas a convertirse en la base de los futuros sistemas energéticos de Europa.
Como líder empresarial, acciones inmediatas como reducir el uso de gas o sustituir temporalmente el gas por carbón pueden ayudar a gestionar las interrupciones de suministro a corto plazo. Sin embargo, estos enfoques no están exentos de desafíos, particularmente el potencial aumento de los costes de carbono por el cambio de gas a carbón. Para abordar los riesgos de suministro y las presiones de costes de manera más sostenible, las empresas deberían centrarse en aumentar su dependencia de la energía renovable, invertir en soluciones que mejoren la capacidad de la red, expandir la producción y utilización de biogás, y apoyar proyectos nacionales de gas offshore. Estas estrategias pueden proporcionar resiliencia estructural frente a los volátiles mercados del gas.
Demanda de gas reducida un 20% desde la crisis del gas ruso, pero los recortes adicionales serán más difíciles
Desde la crisis energética de 2022, el consumo de gas europeo ha caído de aproximadamente 540 mil millones de metros cúbicos (bcm) a 430 bcm, una reducción notable de 110 bcm, o un 20%. A pesar de este progreso, Europa aún importa alrededor del 70% de su gas (350 bcm), lo que la deja expuesta a riesgos de suministro.
En el sector de la construcción, el uso de gas se ha reducido estructuralmente en un 8%, principalmente debido al uso consciente (termostatos más bajos), mejor aislamiento y mayor adopción de bombas de calor. El proceso de "ecologización" de los edificios está en curso, pero hay oportunidades limitadas para un cambio rápido.
La industria ha visto caer el consumo de gas en un 26%, pero la mayor parte de esto ha resultado de cierres de plantas más que de mejoras en la eficiencia. El sector químico perdió 37 millones de toneladas de capacidad de refinería intensiva en gas y petróleo debido a cierres desde 2022, mientras que solo se añadieron siete megatones de nueva capacidad "más verde", principalmente en baterías, cadenas de valor biobasadas y circulares, y la modernización de plantas existentes.
El uso de gas se ha reducido en una quinta parte desde la crisis energética rusa
Uso de Gas Natural en Europa (UE-27 + Reino Unido).
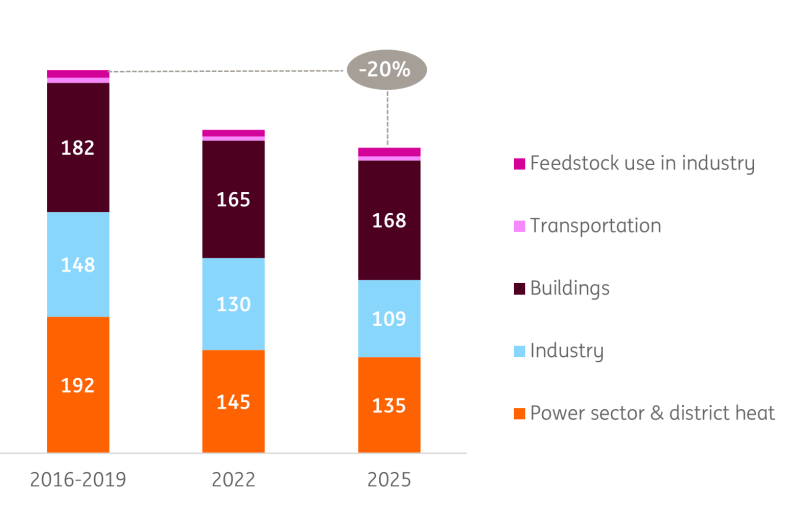
En el sector de energía y calefacción distrital, la demanda de gas ha caído un impresionante 30% en comparación con los niveles previos a la crisis. Aunque la demanda eléctrica cayó solo un 3%, el sector eléctrico logró reducciones más profundas de gas al cambiar a renovables.
La diversificación del gas ayudó en 2022, pero es más difícil en el mundo multipolar actual
Al inicio del conflicto Rusia-Ucrania, el 40% del gas natural de la UE provenía de Rusia, pero para finales de 2025, esta cifra cayó al 13%. Mientras algunos países eran menos dependientes, Alemania obtenía más del 55% de su gas de Rusia antes de 2022, reduciéndolo a cero importaciones por gasoducto en 2025.
Noruega es ahora el principal proveedor de la UE (31% en 2025, frente al 25% en 2020), seguida por un aumento del gas natural licuado (GNL) de EE.UU. (26%, frente al 5%). Argelia incrementó su participación al 12%. Reino Unido y Catar aportan cada uno cerca del 5% del total de importaciones de gas de la UE, subrayando su papel continuo pero menor en la mezcla energética de la región.
La UE ha desplazado las importaciones de gas natural de Rusia hacia Noruega y EE.UU.
Importaciones de gas a la UE-27 por país de origen 2020-25 (basado en volúmenes).
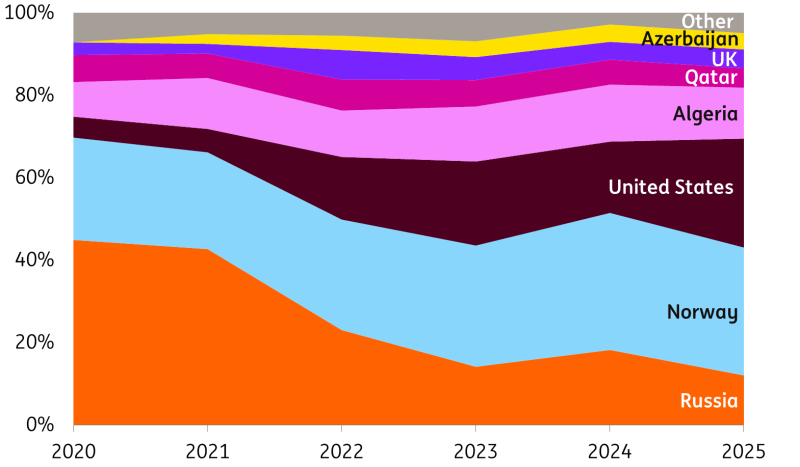
Europa ahora depende de una gama más amplia de proveedores, pero paradójicamente, la nueva situación geopolítica aún deja a Europa vulnerable. Si las tensiones con Rusia se intensifican, los gasoductos noruegos podrían enfrentar un mayor riesgo de sabotaje. Y el presidente Trump ha utilizado la amenaza de reducir las exportaciones de GNL como palanca en negociaciones comerciales, mientras que las exportaciones de Azerbaiyán y Argelia a la UE solo pueden aumentar ligeramente y un crecimiento sustancial requeriría nuevas inversiones que impactarían los flujos de gas solo después de 2030. La diversificación sin riesgos ahora es menos factible que durante la crisis de 2022.
El carbón regresa como solución inmediata pero temporal
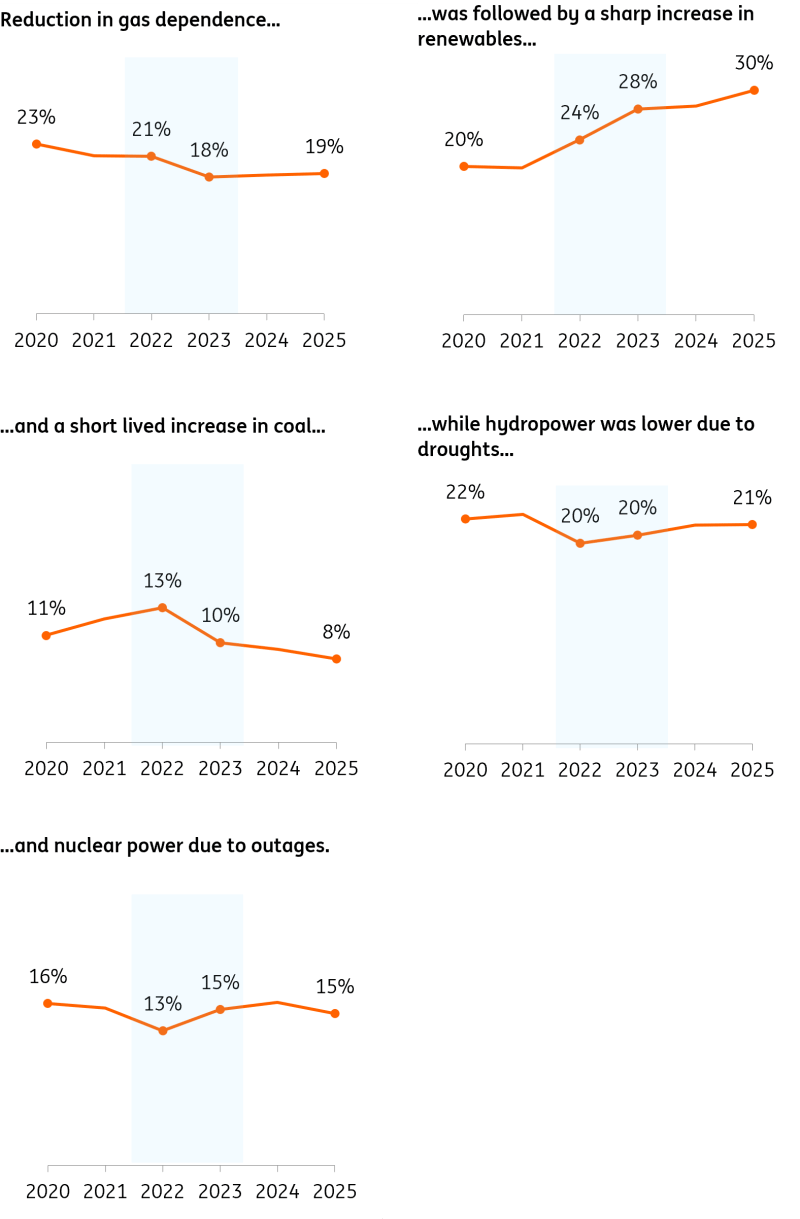
El carbón sigue siendo la opción más rápida para reemplazar el gas natural en la generación eléctrica, sin requerir nuevas inversiones en capacidad. Tras la invasión rusa a Ucrania, la participación del carbón en la mezcla eléctrica europea aumentó del 11% (2020) al 13% (2022).
Aunque algunos países han cerrado sus plantas de carbón, queda capacidad significativa. En Alemania, aproximadamente 28 GW de capacidad de carbón están operativos, incluyendo unidades de carbón duro y lignito, con algunas programadas para funcionar más allá de 2030. Polonia mantiene alrededor de 27 GW de capacidad eléctrica de carbón y, a mediados de 2025, aprobó la extensión de unidades de carbón envejecidas de 200 MW por razones de seguridad nacional. Mientras tanto, los Países Bajos albergan dos de las plantas de carbón más nuevas de Europa, con una capacidad combinada de 2.5 GW.
Hasta hace poco, las plantas de gas eran más atractivas económicamente que las de carbón, lo que resultó en una subutilización de la capacidad de carbón y su disponibilidad para aumentos rápidos de producción. Dadas las extensas y conectadas redes eléctricas de Europa, aumentar la generación de plantas de carbón podría reducir efectivamente el uso de gas en plantas eléctricas en todo el continente.
Una preocupación común es el aumento de las emisiones de carbono. Sin embargo, tanto las plantas de carbón como las de gas operan bajo el Sistema de Comercio de Emisiones de la UE (ETS), que establece un límite total de emisiones independientemente de la fuente energética. Cambiar a carbón aumenta la demanda de permisos de carbono y, todo lo demás igual, conduce a precios más altos de estos permisos. Sin embargo, en caso de una crisis del gas, los costes adicionales de carbono suelen ser mucho menores que el fuerte aumento de los precios del gas. Esto ya es evidente en los mercados actuales, donde el carbón se usa cada vez más como sustituto del gas siempre que los precios del gas superan los 45€ por megavatio-hora.
Las renovables siguen siendo el objetivo a largo plazo, pero los límites de la red ralentizan el progreso
Durante la crisis energética de 2022, la menor utilización de gas se compensó en gran medida con un aumento de la generación renovable, mientras que el carbón jugó un papel secundario. Esta transición se vio además afectada por la reducción de la producción de plantas hidroeléctricas y nucleares, que experimentaron interrupciones operativas por cortes y sequías severas.
Dentro del sector eléctrico, la expansión de renovables reemplazó al gas, con un aumento temporal del uso de carbón antes de reanudar su declive
Participación de las fuentes de energía en la mezcla de generación eléctrica europea (2020-2025).
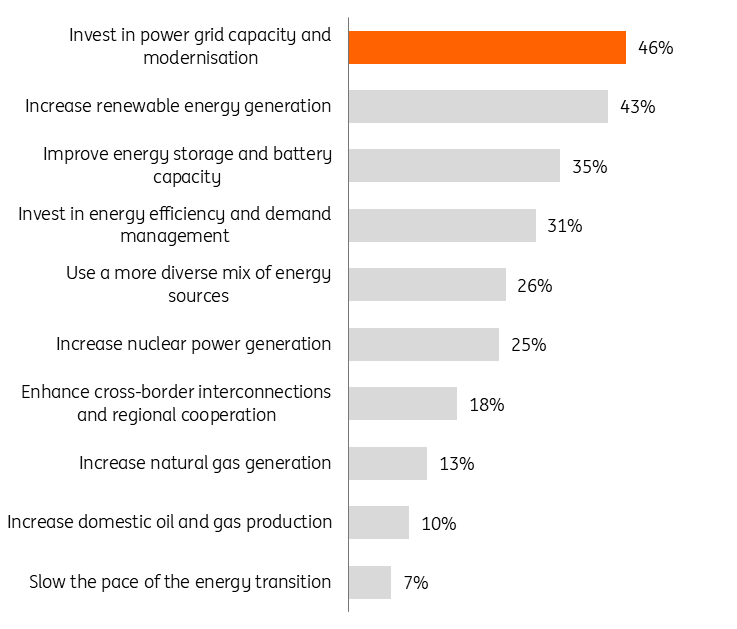
Según la encuesta global de energía 2026 de DNV, el 71% de los profesionales senior del sector energético creen que la expansión de las energías renovables es clave para la seguridad energética. Sin embargo, la expansión adicional de las renovables es ahora considerablemente más desafiante en comparación con 2022 debido a la congestión de la red. Por ejemplo, en los Países Bajos, más de 4.000 empresas, incluidos desarrolladores de proyectos eólicos y solares, están esperando una conexión a la red. En Polonia, 205 GW de proyectos de energía renovable y almacenamiento están en cola para acceder a la red.
Aunque los especulativos "proyectos fantasma" inflan las cifras, los proyectos reales se ven afectados. Desde el 1 de enero, los operadores de red holandeses priorizan ahora las conexiones para proyectos que mejoran la red, como baterías y flexibilidad de la demanda, seguidos por necesidades críticas (defensa, hospitales, policía, agua), y luego servicios sociales (vivienda, escuelas, residuos, telecomunicaciones). Las empresas, incluidos los desarrolladores de renovables, son rápidas, pero a menudo enfrentan retrasos de años.
Así, aunque las renovables son económicamente atractivas, la congestión de la red retrasa su expansión. Los profesionales de la energía ahora ven la inversión en la red como la forma más efectiva de aumentar la seguridad.
Lo que los profesionales de la energía consideran la mejor manera de mejorar la seguridad energética en los próximos tres años
Porcentaje de encuestados que incluyen la solución entre sus tres principales.
Biogás: la solución de gas escalable, local y circular de Europa
El biogás destaca como una solución a medio y largo plazo para Europa, apoyando un sistema resiliente mientras reduce la dependencia europea del gas importado.
Europa produce alrededor de 7.000 millones de metros cúbicos (bcm) de biogás (1.6% de la demanda). Las previsiones de DNV y BNEF sugieren que la producción podría triplicarse a más de 20 bcm para 2030 y estabilizarse en 30 bcm para 2035, casi el 8% de la demanda actual. Aunque este es un crecimiento sustancial, queda por debajo del objetivo de 35 bcm de REPowerEU para 2030 definido tras la crisis del gas ruso.
Aún más significativo, el biogás tiene la capacidad teórica de suministrar hasta un tercio de la demanda actual de gas de Europa. Esto requeriría aprovechar todas las materias primas sostenibles disponibles, incluyendo estiércol, residuos agrícolas, desechos orgánicos y utilizar tecnologías avanzadas de gasificación. Sin embargo, realizar este potencial depende de un fuerte apoyo político, despliegue tecnológico rápido y una gestión efectiva de la competencia por la biomasa, condiciones que actualmente están lejos de cumplirse.
Dinamarca ejemplifica el éxito del biogás, con 58 plantas construidas en una década que ahora suministran el 40% de la demanda nacional de gas. Con políticas adicionales, Dinamarca podría alcanzar el 100% de biometano en pocos años e incluso superar las necesidades domésticas si también persigue políticas para reducir la demanda interna de gas. Esto haría que el sistema de gas danés sea neto cero y localmente circular, con renovables suministrando electricidad la mayor parte del tiempo y el biogás proporcionando respaldo en los momentos en que más se valora. El biogás también ayuda a la agricultura al reducir las emisiones de estiércol y nitrógeno.
Los costes de producción de biogás actualmente oscilan entre 50€ y 100€ por megavatio-hora. Antes de la reciente crisis energética, el biogás se consideraba caro, especialmente en comparación con los precios del gas alrededor de 20€ por megavatio-hora. Esto presenta una difícil elección para los responsables políticos y líderes empresariales: ¿deberían priorizar el gas de menor coste, arriesgando una mayor exposición a mercados internacionales volátiles, o buscar una mayor independencia energética mediante biogás local y circular a un coste más alto? Históricamente, la preferencia ha sido por el gas importado más barato, pero una crisis energética renovada podría fortalecer sustancialmente el caso para invertir en biogás. Además, una mayor producción local de biogás significa que Europa gasta menos en importaciones de gas de países fuera de la UE, manteniendo más beneficios económicos dentro de sus propias fronteras.
Gas offshore: el puente potencial de Europa mientras la región reduce la demanda de gas
Europa posee importantes recursos de gas offshore, con reservas totales estimadas en alrededor de 5.000 mil millones de metros cúbicos (bcm), principalmente ubicadas en aguas noruegas. De esto, aproximadamente 2.000 bcm son reservas probadas (descubiertas), mientras que los 3.000 bcm restantes representan reservas potenciales que podrían descubrirse mediante esfuerzos de exploración adicionales.
Actualmente, la producción de campos offshore en la Unión Europea, Reino Unido y Noruega está prevista que caiga de unos 180 bcm por año hoy a unos 30 bcm a mediados de siglo. Esto se debe al declive geológico de los campos de producción existentes y a la trayectoria política predominante de una "reducción gestionada"; reduciendo gradualmente la producción para alinearse con las ambiciones de cero neto para 2050. Por ejemplo, en noviembre de 2025, el Reino Unido anunció oficialmente que ya no otorgaría nuevas licencias de exploración para petróleo y gas offshore.
Un enfoque alternativo de "máxima extracción y exploración" podría ralentizar esta caída, haciendo a Europa menos dependiente de las importaciones de gas, al tiempo que reduce la intensidad de carbono del uso del gas, ya que el gas del Mar del Norte emite hasta seis veces menos CO2 que el GNL importado de EE.UU. y Rusia.
Es importante reconocer que aumentar la producción de gas offshore por sí sola no protege a Europa de los altos precios del gas. Mientras la región siga dependiendo del gas importado, el gas natural licuado (GNL) seguirá dictando los precios del mercado. Por eso, la solución a largo plazo más efectiva es una estrategia integral de electrificación impulsada por renovables y energía nuclear, que rompe el vínculo entre los costes de la electricidad y los precios del gas. Mientras tanto, aumentar la producción de gas offshore puede ayudar a aliviar los desafíos de suministro, pero no resuelve la vulnerabilidad de Europa a las fluctuaciones globales de precios.
Renacimiento de la energía nuclear: la ambiciosa estrategia a largo plazo de Europa
La crisis energética de 2022 reavivó el interés por la energía nuclear en toda Europa, que podría acelerarse aún más por la crisis actual. Al igual que la crisis del petróleo de 1973-74 impulsó la construcción a gran escala de plantas nucleares en Francia, que ahora suministran el 70% de su electricidad, asegurando fiabilidad y precios bajos.
En marzo de 2026, la presidenta de la Comisión Europea, Ursula von der Leyen, reconoció públicamente que el alejamiento de Europa de la energía nuclear tras el desastre de Fukushima – especialmente la abrupta eliminación progresiva de Alemania – fue "un error estratégico".
Países como España, Italia, Bélgica, Dinamarca y Lituania están reconsiderando las prohibiciones nucleares. El Reino Unido tomó una decisión final de inversión para la planta Sizewell de 3.3 GW en 2025, mientras que Hungría y Eslovaquia están construyendo 1.7 GW de nueva capacidad. Y, según la Asociación Mundial de la Energía Nuclear, 27 plantas nucleares adicionales están actualmente en fase de planificación en la UE, lo que subraya un compromiso fuerte y creciente con la energía nuclear en el futuro energético de Europa.
El enfoque evolutivo de Europa hacia la energía nuclear: algunos países construyen sus primeras plantas nucleares, otros reconsideran activamente las prohibiciones
Estado de la energía nuclear en los mercados eléctricos europeos.
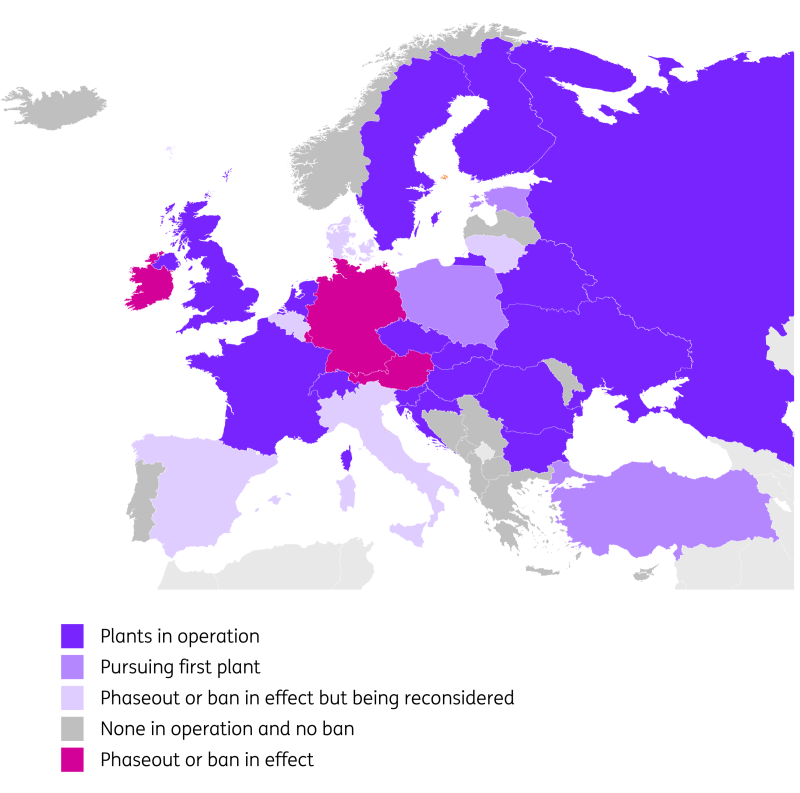
Extender el ciclo de vida de las plantas nucleares existentes y de bajo coste es una política sin arrepentimientos. Sin embargo, probablemente pasen muchos años antes de que Europa pueda ampliar significativamente su capacidad nuclear, debido a dos desafíos clave.
Primero, los intentos recientes de construir nuevas plantas nucleares en Europa han demostrado ser complejos y costosos. Proyectos emblemáticos como Flamanville, Olkiluoto y Hinkley Point C han enfrentado retrasos significativos y sobrecostes sustanciales, lo que destaca los considerables obstáculos que aún existen para la expansión nuclear a gran escala.
Segundo, aunque el interés en los Reactores Modulares Pequeños (SMR) está creciendo, su despliegue aún está en etapas iniciales. Actualmente, solo dos SMR están operativos – uno en Rusia y otro en China – con dos unidades adicionales en construcción en Canadá y EE.UU. Además, Europa enfrenta riesgos geopolíticos elevados con los SMR porque estos reactores dependen de combustible nuclear avanzado, que se obtiene principalmente de Rusia. Esta dependencia podría complicar los esfuerzos para adoptar la tecnología SMR y aumentar la vulnerabilidad a interrupciones en el suministro.
Por lo tanto, a pesar del renacimiento de la energía nuclear, es una estrategia a largo plazo incierta para Europa.
Así, aunque Europa experimenta un renovado interés en la energía nuclear, ampliar su capacidad nuclear sigue siendo un empeño desafiante e incierto a largo plazo.
Ante la perspectiva de otra crisis energética, la solución en Europa debería ir más allá de simplemente reducir las facturas de energía para hogares y empresas. Existe una necesidad urgente de tecnologías y políticas que puedan disminuir significativamente la dependencia futura de Europa del gas natural. A medida que continúa la crisis energética, podemos esperar avances significativos en la resolución de la congestión de la red para acelerar la integración de renovables, aumentar la producción de biogás y, potencialmente, utilizar medidas temporales como la sustitución del carbón o la extracción de gas offshore.
Aviso Legal: Esta publicación ha sido preparada por ING únicamente con fines informativos, independientemente de los medios, la situación financiera o los objetivos de inversión de cada usuario. La información no constituye una recomendación de inversión, ni es asesoramiento de inversión, legal o fiscal, ni una oferta o solicitud de compra o venta de ningún instrumento financiero. Más información: https://think.ing.com/content-disclaimer/
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.