
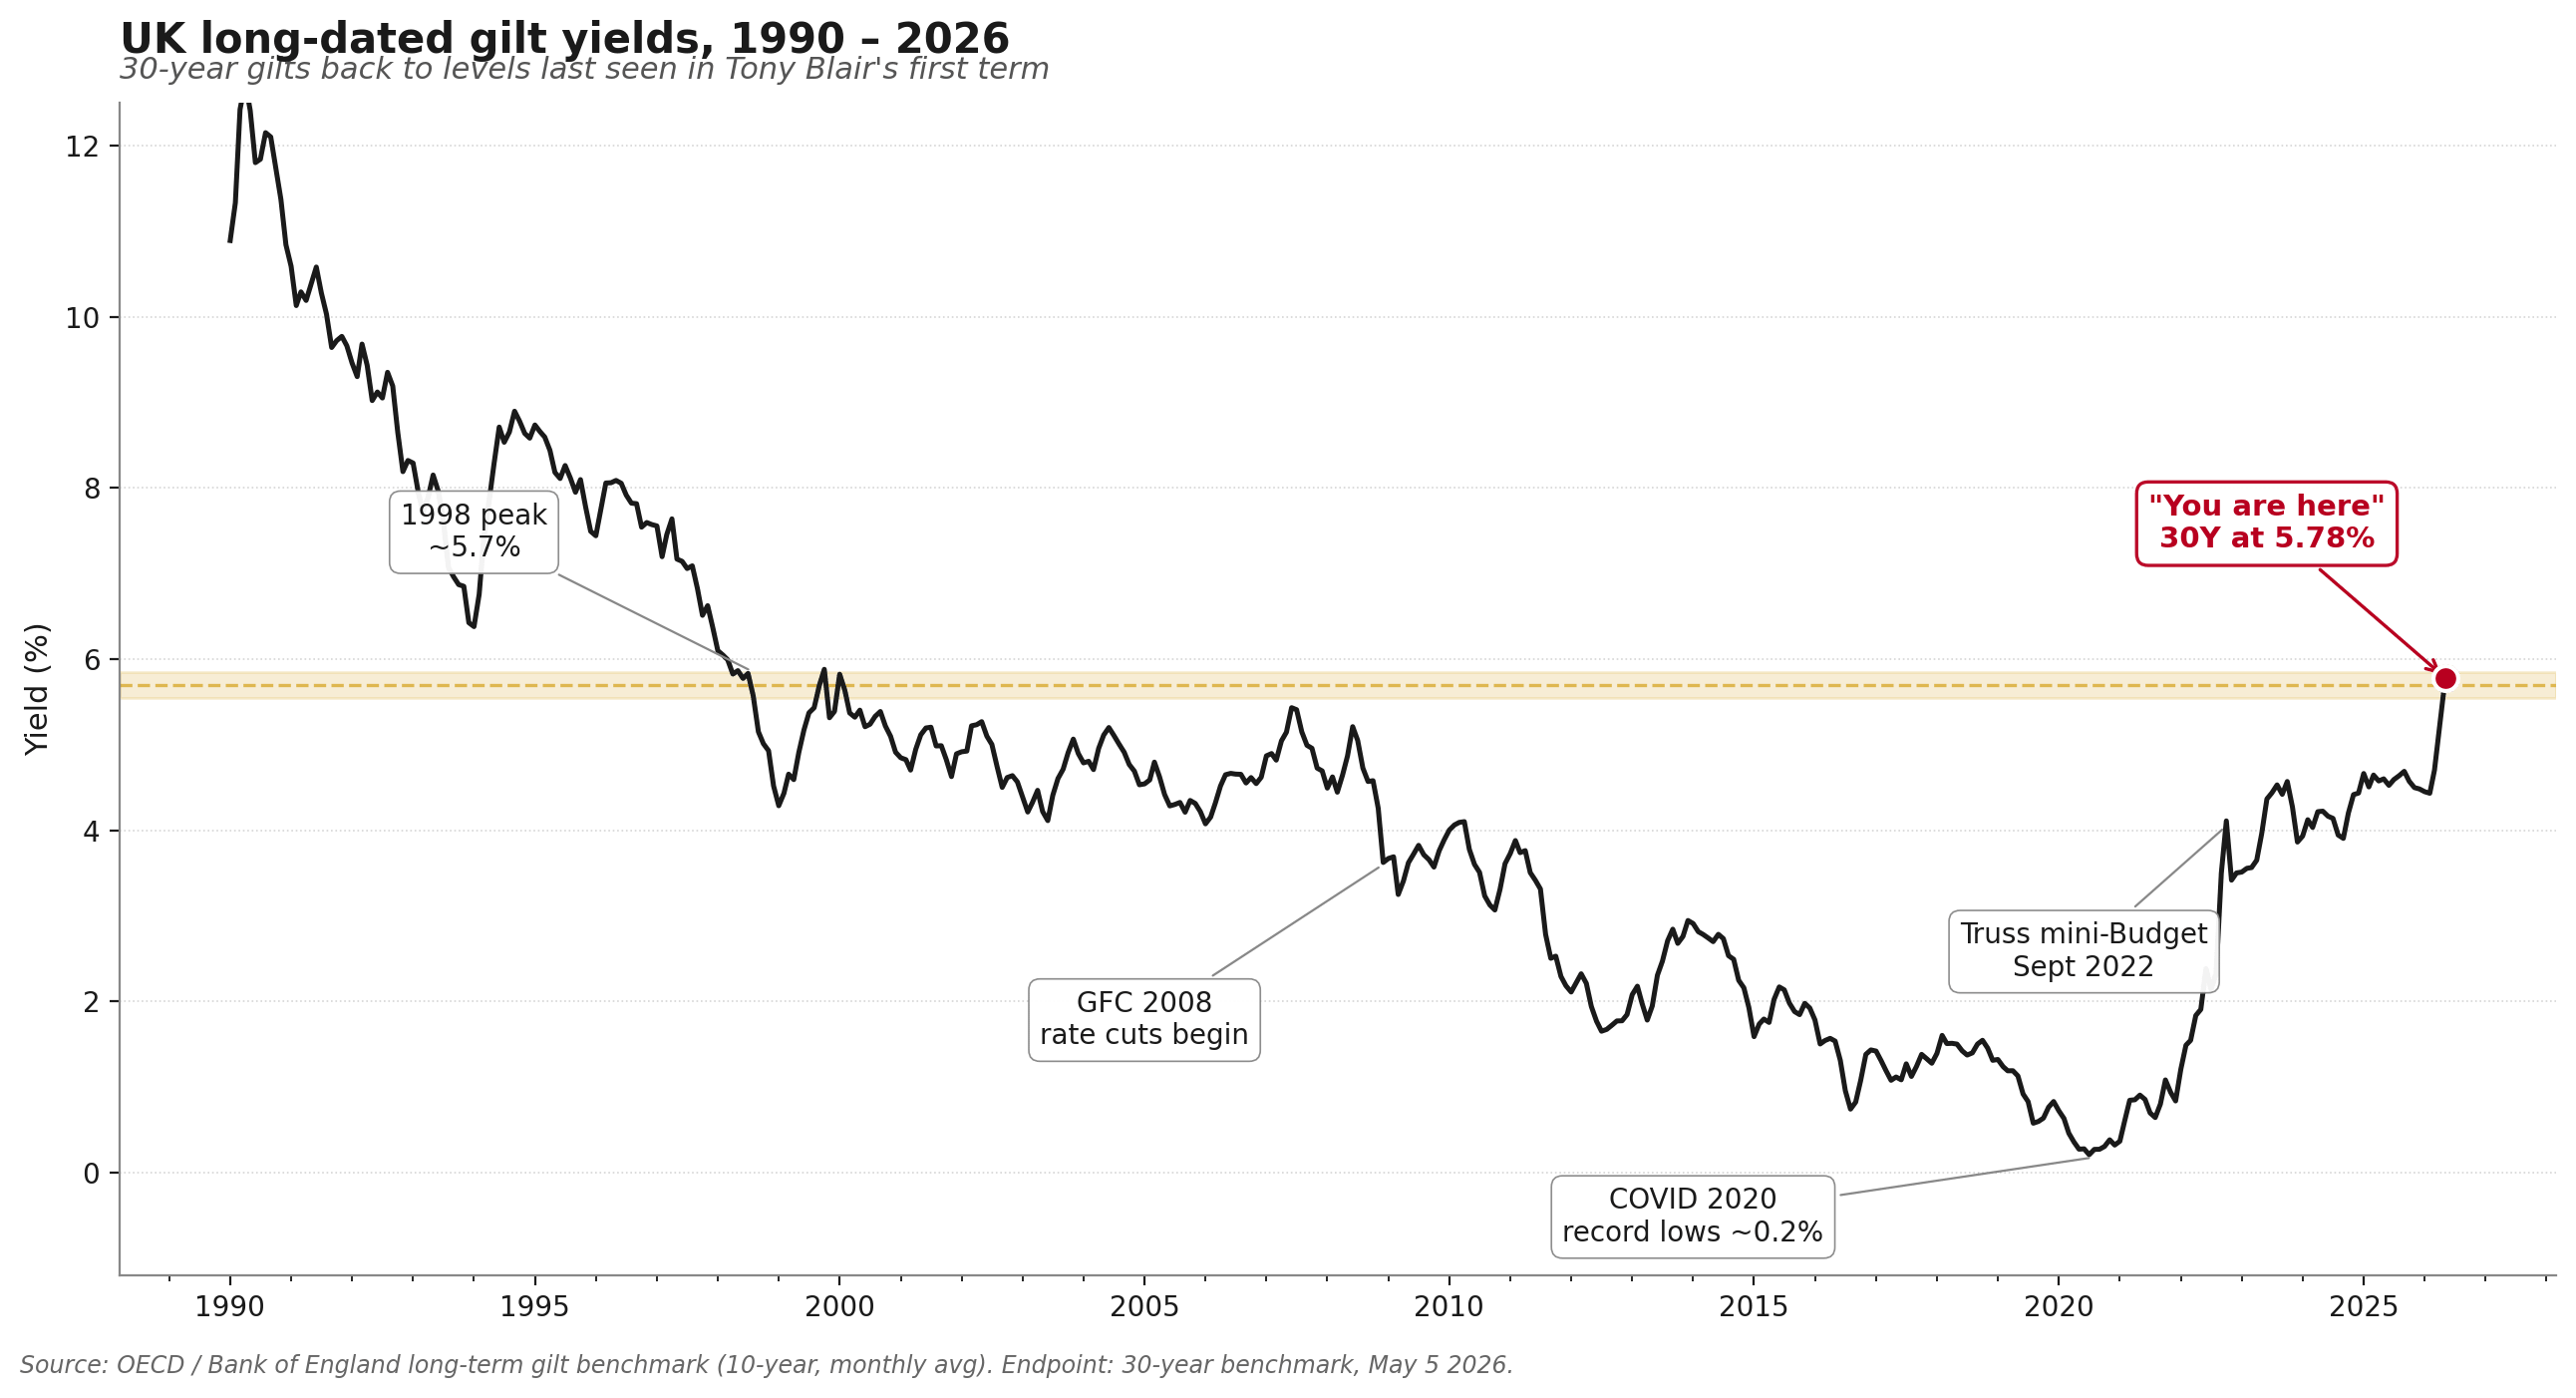
Los bonos o gilts británicos a 30 años cotizaron hasta un 5.78% el martes, el nivel más alto desde 1998, mientras que los rendimientos a 10 años superaron el 5.10%, con los mercados valorando subidas de tasas del Banco de Inglaterra (BoE) de casi tres cuartos de punto este año. La venta masiva está siendo impulsada por un conjunto convergente de fuerzas: especulación sobre el liderazgo del Primer Ministro Keir Starmer, nueva ansiedad sobre las reglas fiscales del Reino Unido e inflación energética derivada del conflicto en Irán que se traslada a la tasa general. Esto ocurre antes de la decisión de tasas del BoE del 18 de junio y en un contexto de una base de compradores estructuralmente más débil para los gilts a largo plazo de lo que el Reino Unido ha tenido en una generación.
Un rendimiento de otro siglo
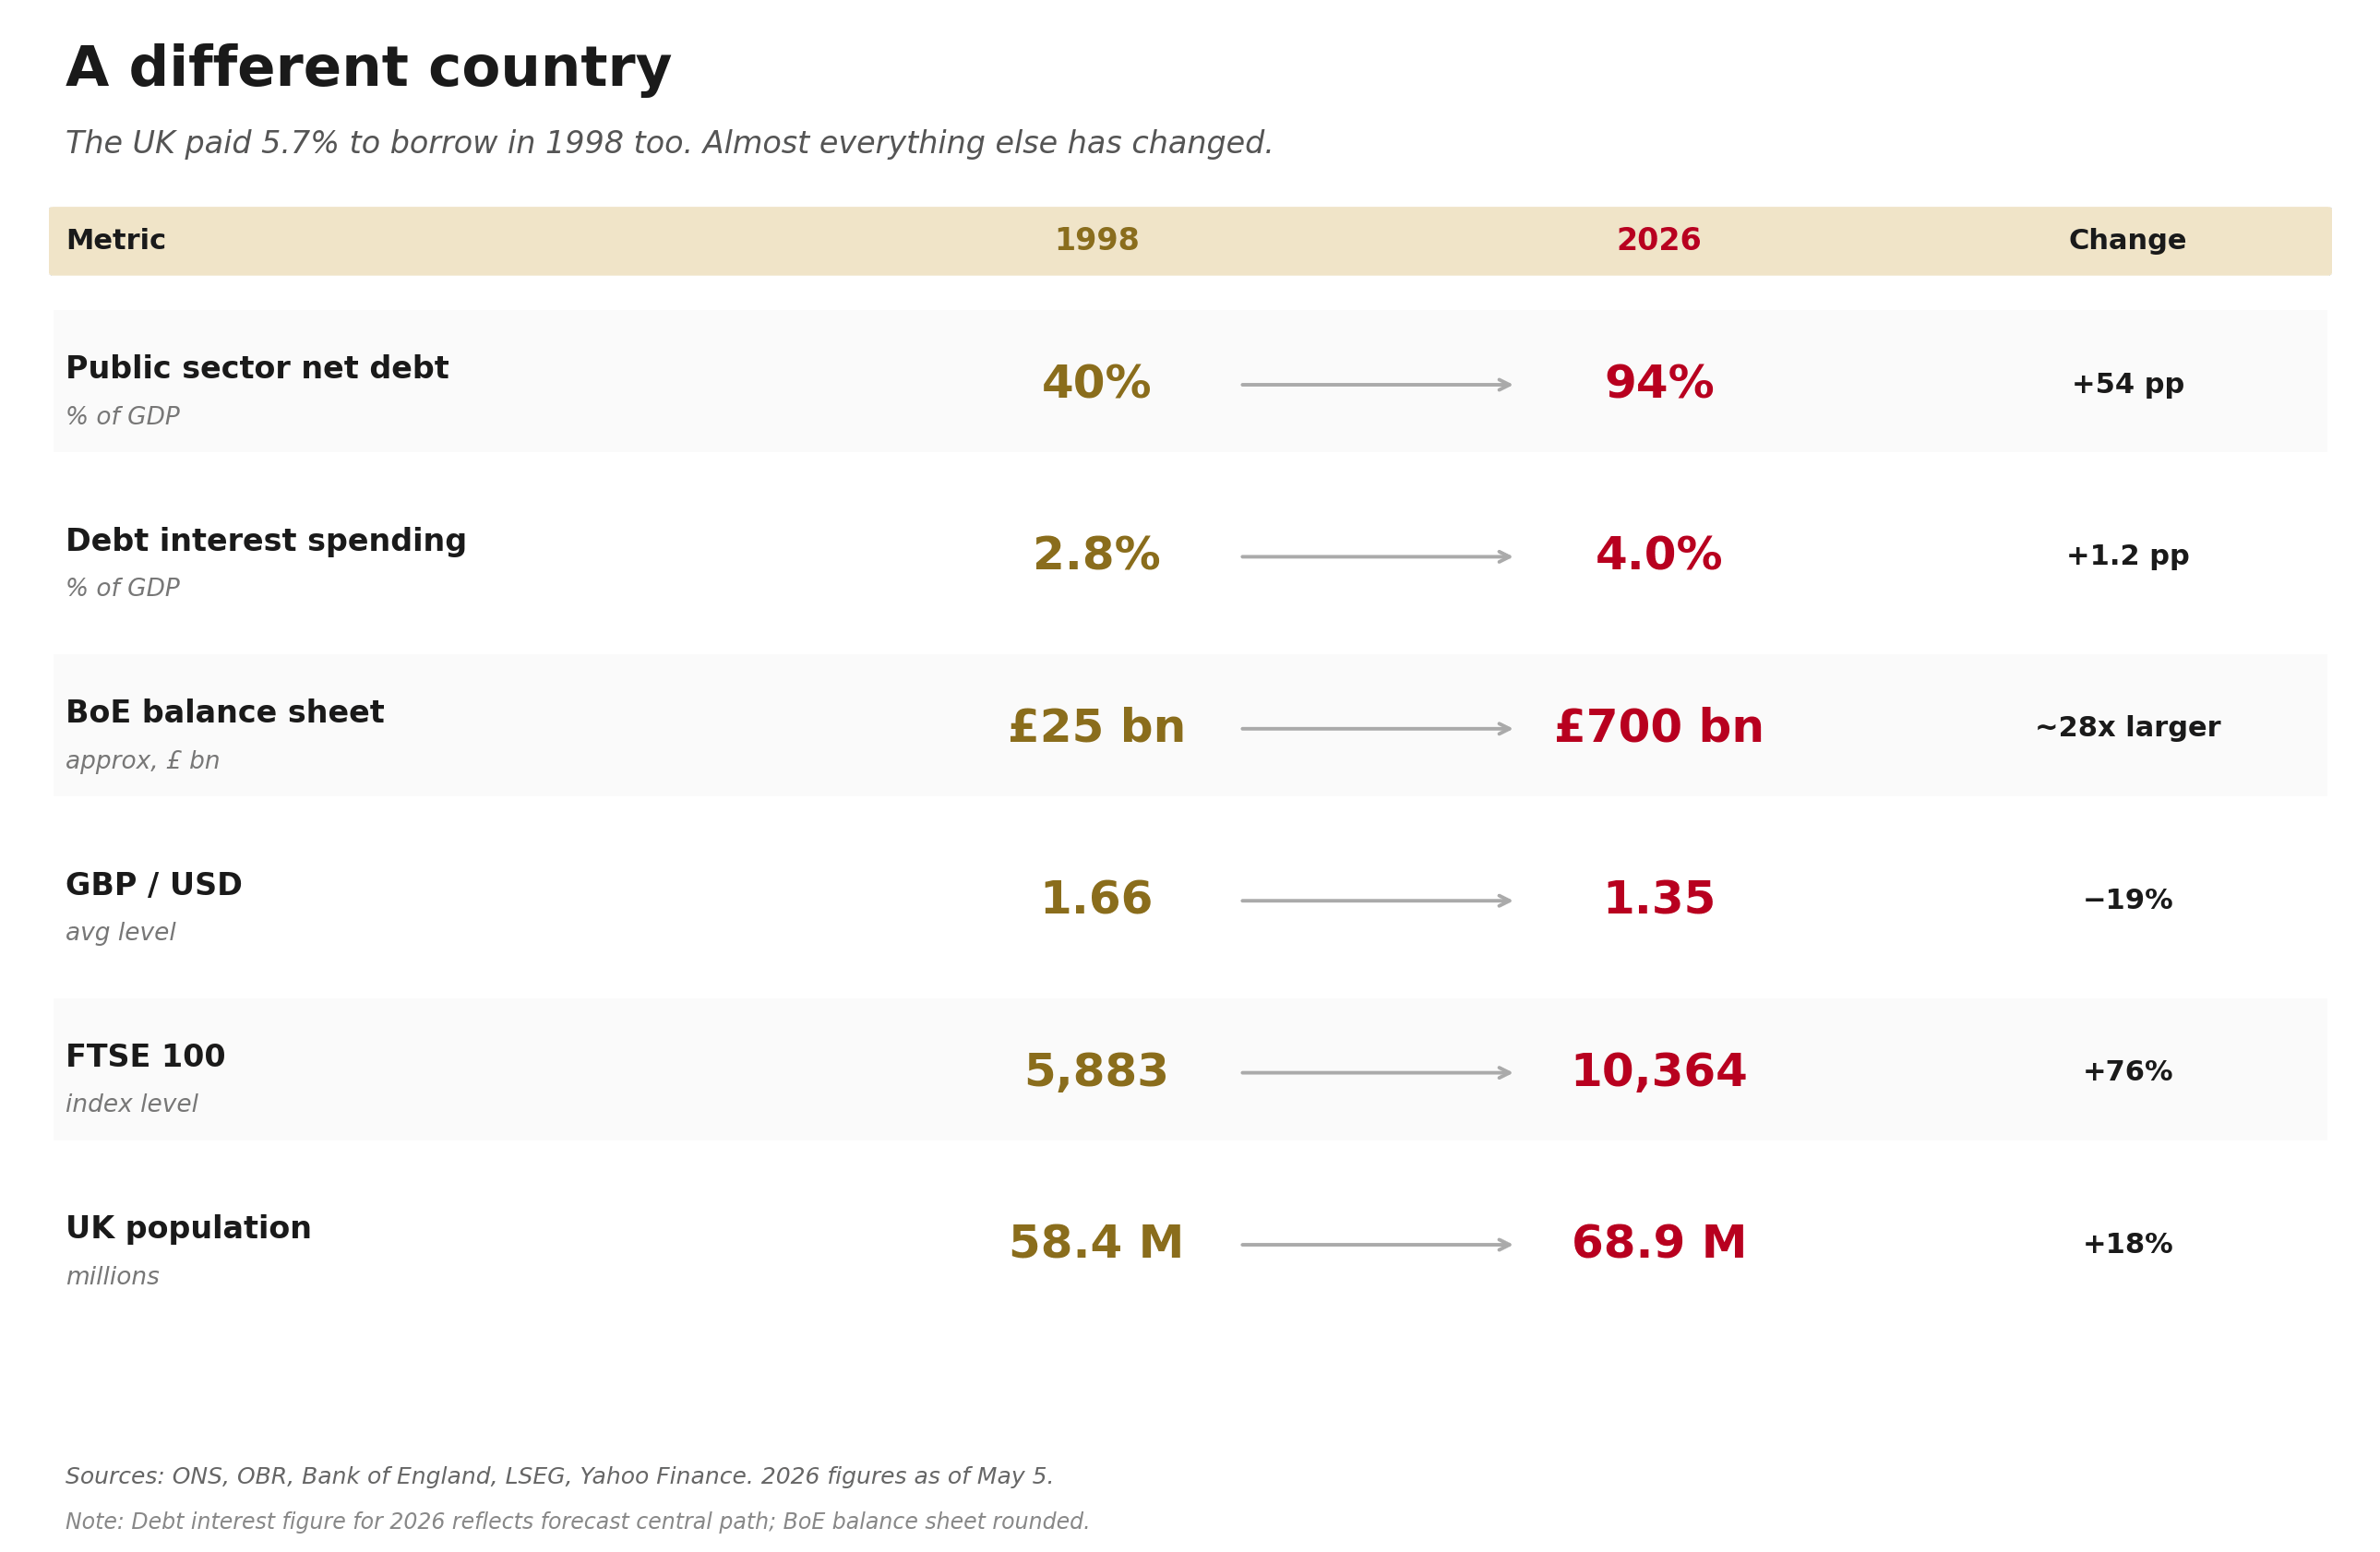
La última vez que los gilts británicos a 30 años cotizaron cerca del 5.8%, Tony Blair estaba en su primer mandato como Primer Ministro, el Euro no existía y el iPhone estaba a nueve años de distancia. El nivel del rendimiento en sí no es una crisis; antes de 2008, el Reino Unido rutinariamente pagaba tanto para pedir prestado. Lo que ha cambiado es todo lo que hay debajo. La deuda neta del sector público es ahora el 94.3% del PIB, frente a aproximadamente el 40% en 1998.
El gasto en intereses de la deuda alcanzó un máximo posbélico de 111.600 millones de libras en 2022-23, equivalente al 4.3% del PIB. El punto no es que el 5.78% sea algo sin precedentes: el punto es que el 5.78% significa algo muy diferente sobre un stock de deuda que se ha más que duplicado en relación con la economía.
Los operadores de bonos están votando primero
La aceleración de esta semana tiene menos que ver con la inflación y más con la política. La especulación se ha intensificado sobre una posible contienda por el liderazgo del Partido Laborista y lo que significaría para las reglas fiscales del Reino Unido, con los operadores de bonos valorando una prima de plazo más alta por la incertidumbre. Como han señalado los analistas, el riesgo político alimenta directamente la prima de plazo y, en última instancia, el costo del endeudamiento del Reino Unido. El mercado está esencialmente anticipando una conversación electoral que aún no ha comenzado formalmente.
Es tentador comparar esto con septiembre de 2022, cuando el mini-presupuesto de Liz Truss hizo que los rendimientos a 30 años subieran más de 100 puntos básicos en cuatro días. La comparación es instructiva principalmente en lo que es diferente. El episodio de 2022 fue un choque de evento único con un amplificador de vendedores forzados en el sector de inversión impulsada por pasivos (LDI). Esta vez, no hay choque ni vendedor forzado. Los rendimientos han llegado aquí por sí solos, impulsados por la acumulación lenta de riesgos inflacionarios, fiscales y políticos. Mecanismo diferente, mismo destino.
Traduciendo la cifra a términos de libras esterlinas (GBP), las apuestas políticas se agudizan: un aumento sostenido del 1% en los rendimientos de los gilts añade aproximadamente 15.000 millones de libras a los costos anuales de endeudamiento para 2030, según el análisis de sensibilidad de la Oficina de Responsabilidad Presupuestaria (OBR). El margen fiscal de 21.700 millones de libras de la canciller Rachel Reeves parece mucho más pequeño frente a una curva de rendimiento que ha subido durante tres meses consecutivos.
La infraestructura que nadie está mirando
Aquí está la parte que la mayoría de las coberturas omiten: el comprador natural de gilts a largo plazo históricamente han sido los planes de pensiones de beneficios definidos del Reino Unido, que usaban estrategias LDI para igualar pasivos a largo plazo. Los rendimientos más altos han cumplido su función; la mayoría de los planes ahora están en superávit y están reduciendo riesgos mediante compras de seguros, un proceso que típicamente implica vender gilts en lugar de comprarlos. El propio BoE señaló esto en un reciente documento de análisis, observando que la oferta de gilts a largo plazo ahora está siendo absorbida por participantes más sensibles al precio que carecen de demanda natural para duración larga.
Ahora añada el propio programa de endurecimiento cuantitativo (QT) del BoE, que actualmente reduce el stock en 70.000 millones de libras para el año hasta septiembre de 2026. El BoE ya se ha inclinado a dejar de vender gilts a largo plazo para reflejar mejor las condiciones de demanda, una admisión educada de que el extremo largo no puede absorber fácilmente más oferta.
Mientras tanto, la Oficina de Gestión de la Deuda (DMO) necesita financiar un requisito bruto de financiación de 257.000 millones de libras hasta 2027. Menor demanda natural, demanda más sensible al precio y un banco central que sigue vendiendo activamente en el mercado. Ese es el panorama estructural debajo del rendimiento principal.
El caso atípico del G10
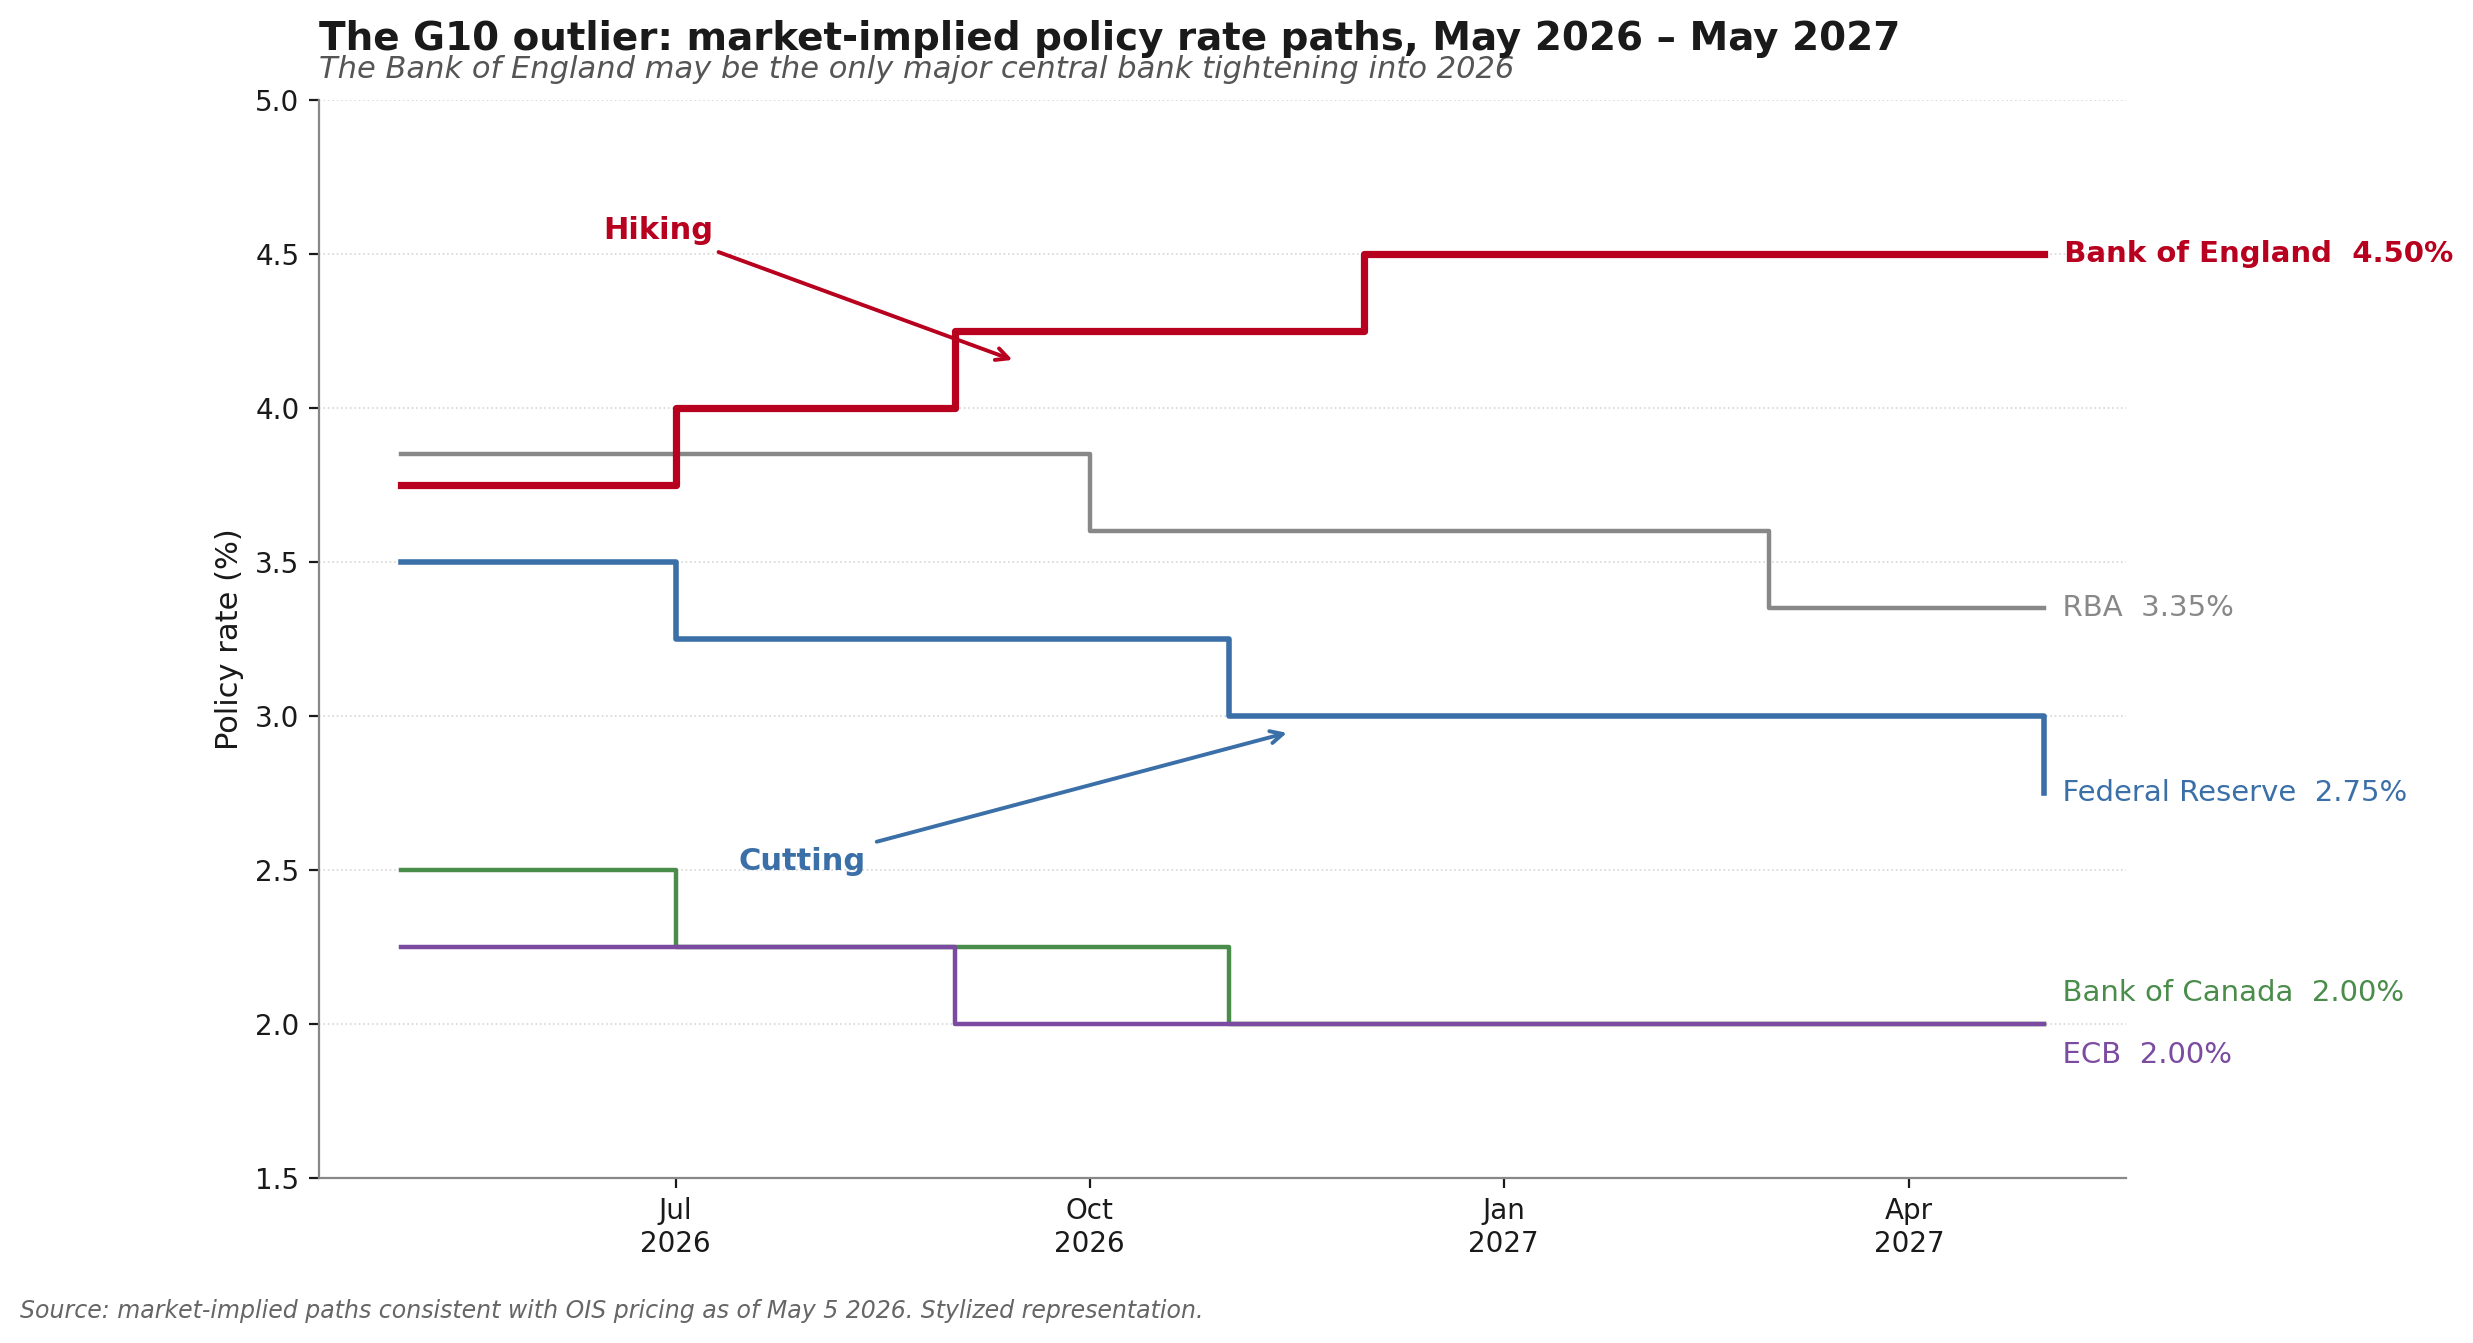
La implicación en el mercado de divisas es la parte más subestimada de esta historia. La Reserva Federal (Fed), el Banco Central Europeo (BCE) y el Banco de Canadá (BoC) están todos en ciclos de recortes. El BoE mantuvo la tasa en 3.75% el 30 de abril en una votación de 8-1, con un miembro del Comité de Política Monetaria (MPC) votando por subir a 4%. Los mercados ahora valoran subidas de tasas de casi tres cuartos de punto por parte del Banco este año, impulsadas por la inflación energética derivada del conflicto en Irán y el cierre prolongado del Estrecho de Ormuz.
Eso convierte al BoE en el único banco central importante del G10 que discute seriamente el endurecimiento hasta 2026. En teoría, eso debería apoyar a la Libra. En la práctica, la Libra ha estado estancada, un patrón que sugiere que los inversores están valorando tasas más altas como una respuesta al estrés fiscal en lugar de una señal positiva para el crecimiento. La Libra no se está comportando como una moneda de alto rendimiento; se está comportando como una moneda cuyo banco central puede no tener más opción que seguir las tasas al alza, quiera o no.
La próxima decisión del BoE es el 18 de junio. Los mercados estarán observando la división del voto tan de cerca como la tasa misma. Si un segundo miembro se une al campamento de subidas, la pregunta ya no será si el Banco puede resistir el impulso global de relajación, sino si el mercado de gilts siquiera está dispuesto a darle una opción.
La información en estas páginas contiene declaraciones a futuro que implican riesgos e incertidumbres. Los mercados e instrumentos perfilados en esta página son sólo para fines informativos y no deben de ninguna manera aparecer como una recomendación para comprar o vender estos valores. Usted debe hacer su propia investigación minuciosa antes de tomar cualquier decisión de inversión. FXStreet no garantiza de ninguna manera que esta información esté libre de errores, errores, o incorrecciones materiales. Tampoco garantiza que esta información sea de naturaleza oportuna. Invertir en Forex implica un gran riesgo, incluyendo la pérdida de toda o parte de su inversión, así como angustia emocional. Todos los riesgos, pérdidas y costos asociados con la inversión, incluyendo la pérdida total del capital, son su responsabilidad.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.