 Emanoelle Santos, Magíster en Economía
Con una ganancia cercana al 14% en lo que va de 2026, el Ibovespa se posiciona como uno de los índices de mejor desempeño relativo entre los mercados emergentes, superado solo por el Kospi coreano (+33,5%), el TA-35 israelí (+19%) y el NUAM peruano (+18%). En un año donde los principales índices desarrollados acumulan pérdidas significativas por el impacto del conflicto en Oriente Medio, esa resiliencia responde a una combinación de valuación atractiva, diferencial de tasas positivo y la posición estructural de Brasil como exportador neto de materias primas. Sin embargo, tres variables domésticas amenazan con erosionar ese liderazgo en el segundo semestre.
Por qué Brasil resistió mejor que el resto
El inicio del conflicto el 28 de febrero generó una corrección del 3,7% desde los máximos previos a las hostilidades, contenida en comparación con el retroceso superior al 6% del Stoxx 600 europeo en el mismo período. Esa amortiguación relativa refleja algo estructural: Brasil exporta energía, no la importa. El encarecimiento del crudo presiona la inflación doméstica, pero también sostiene los ingresos de divisas y el desempeño de Petrobras y Vale, los dos mayores pesos del índice. A eso se suma una Selic en el 15% al inicio del año que mantuvo el carry del real como uno de los más atractivos entre emergentes, atrayendo flujos que sostuvieron tanto la divisa como la renta variable.
Los tres riesgos que el mercado está comenzando a descontar
El Banco Central inició su ciclo de recortes con una señal de extrema cautela, solo 25 puntos básicos hasta el 14,75% en marzo, ante la inflación importada por el alza del crudo. Las expectativas del mercado ya sitúan la Selic en el 12,5% a fin de año, por encima del objetivo de inflación del 3%, lo que implica una flexibilización monetaria más lenta de lo anticipado y un costo de capital doméstico elevado durante más tiempo. Ese escenario frena la expansión de múltiplos, especialmente en sectores sensibles a las tasas.
El segundo riesgo es más inmediato, se debe a la decisión del gobierno de mantener los precios del diésel de Petrobras con un descuento del 65% respecto a la paridad internacional ha derivado en una caída del 60% en las importaciones de combustible en las primeras semanas de marzo. El regulador ANP ya advirtió sobre riesgo de desabastecimiento en algunas regiones si la brecha de precios se mantiene, lo que trasladaría presión directamente sobre logística, cadenas de suministro e inflación de alimentos, el flanco más sensible para el gobierno en año electoral.
Y eso conecta con el tercer factor, porque por primera vez desde el inicio de la campaña, Flávio Bolsonaro supera a Lula en intención de voto en segunda vuelta, 47,6% frente a 46,6%, según AtlasIntel para Bloomberg. Un escenario electoral más competitivo eleva la prima de incertidumbre sobre la política de precios de Petrobras, el manejo fiscal y la credibilidad del marco de metas de inflación post-octubre, variables que el mercado empieza a incorporar en la valoración de largo plazo de los activos brasileños.
En el lado positivo, la entrada en vigor del acuerdo Mercosur-UE el 1 de mayo representa un catalizador estructural para los sectores exportadores con mayor peso en el índice (agroindustria, siderurgia, celulosa) y podría atraer flujos de inversión extranjera directa en los meses siguientes.
Análisis Técnico
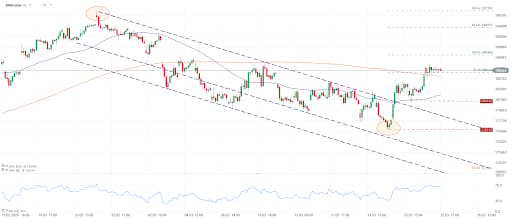
Fuente: xStation5.
Desde el máximo de 196.000 puntos del 25 de febrero, el índice construyó un canal bajista de máximos y mínimos descendentes que llevó el precio hasta el mínimo de 176.333 puntos a mediados de marzo. La recuperación desde ese suelo ha sido consistente y técnicamente relevante, el precio cotiza ahora en torno a 186.665, por encima de ambas medias móviles simultáneamente, por primera vez desde el inicio del conflicto, lo que señala un cambio de momentum de corto plazo.
El nivel crítico en este momento es el Fibonacci del 61,8% en 186.323, zona donde el precio se encuentra actualmente comprimido y donde la presión vendedora del canal tiende a intensificarse. Superar con cierre sólido el 100% de Fibonacci en 189.469 invalidaría la estructura bajista vigente y abriría el camino hacia 194.557 y 197.702. El RSI muestra momentum alcista sin sobrecompra, dejando margen técnico para la extensión. A la baja, la SMA 200 actúa como primer soporte dinámico, sin embargo, su pérdida sostenida reimpondría la presión del canal y apuntaría de vuelta hacia 176.333.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.