 Stephen Innes
SPI Asset Management
- El mercado no se está equilibrando solo a través del precio, se está forzando al equilibrio mediante la ausencia de oferta que se manifiesta como pérdida de demanda.
- Los mercados emergentes no pueden absorber el choque por sí solos; el ajuste se está trasladando hacia Europa y EE.UU., y eso solo ocurre mediante precios más altos.
- Las primeras grietas siempre aparecen en sectores sensibles al margen, como petroquímicos y aviación, que ya están reduciendo la demanda en la fuente.
- Las reservas de inventario solo sirven para ganar tiempo, no para solucionar el problema. Una vez que se extienda la escasez de productos, el aislamiento en el sector de la gasolina y en los mercados desarrollados desaparecerá.
- Esto no es un reequilibrio limpio; es una restricción en movimiento a través del sistema y la etapa final sigue siendo precios más altos, forzando una reducción más amplia de la demanda.
La matemática del petróleo está equivocada
¡Hora de calzarse las botas para operar petróleo!
Natasha Kaneva, de JPMorgan Chase, no se limita a escribir análisis; está haciendo una cuenta atrás.
Ya ha identificado el punto en el que la interrupción en el Golfo deja de ser un problema de enrutamiento y empieza a provocar cierres reales de pozos. Una vez que se cruza esa línea, ya no se trata de negociar con barriles retrasados, sino de negociar con un daño permanente a la curva de oferta. Luego, da con la clave que el mercado sigue pasando por alto. El impacto no llega de golpe; se propaga. Las diferentes velocidades de los buques petroleros implican diferentes tiempos de llegada, por lo que la onda expansiva del petróleo se extiende cuenca por cuenca, no pantalla por pantalla. Asia se contrae antes que Europa, el Atlántico se retrasa hasta que deja de hacerlo, y para cuando se refleja claramente en el Brent, la presión ya está en marcha. No se trata de un solo evento; es una secuencia, y si se espera una confirmación en el precio, ya se llega tarde.
No solo está señalando estrés, está exponiendo todo el arco de cómo esto se rompe
Comienza con la incómoda verdad de que a menos que los flujos vuelvan a la normalidad previa a la guerra, el mercado se dirige hacia una destrucción forzada de la demanda, pero no antes de que los inventarios se reduzcan a mínimos operativos, ese punto donde el sistema deja de flexionar y comienza a bloquearse
Su análisis de la evolución de los precios es aún más inquietante. El petróleo puede caer y seguir escaseando porque, en realidad, nada ha mejorado; el mercado se basa en la esperanza mientras la oferta se agota.
Luego llega el reloj de Irán, la reversión de la presión del estrecho de Ormuz que convierte las exportaciones en una trampa, los depósitos se llenan, los flujos se estancan y lo que parece una sanción se convierte en un cierre forzoso que amenaza con dañar el sistema durante años, no semanas (este es el argumento que he estado repitiendo y parte de la razón del último repunte).
Por eso su último informe destaca entre el ruido: algo falla en los cálculos, y la implicación es brutal: los precios tienen que subir incluso cuando la demanda se raciona aún más, porque el equilibrio en este mercado no se encuentra gradualmente, sino que se impone.
Su marco es simple e implacable. La oferta más la reducción de inventarios debe igualar el consumo; si no lo hace, los precios ajustan, primero tirando de cada barril de reserva, luego drenando tanques, y cuando eso se agota, la única palanca que queda es la destrucción de la demanda
El petróleo simplemente amplifica el movimiento porque la demanda no se dobla fácilmente, los aviones siguen volando, los camiones siguen moviéndose, las plantas petroquímicas siguen funcionando, así que incluso una pequeña brecha de oferta fuerza una respuesta de precio desproporcionada
Este no es un mercado que se dirige hacia el equilibrio; es un mercado que está siendo arrastrado allí, y el camino pasa por inventarios más ajustados, precios más altos y un nivel de dolor para el consumidor que los mercados de acciones aún no están valorando completamente
Permítanme reducir el caos a una secuencia de la que el mercado no puede escapar
Primero, activas la palanca oculta, la capacidad de reserva se pone en marcha, y cada barril marginal es arrastrado a la luz
Luego el buffer comienza a sangrar, los inventarios se reducen mientras el sistema intenta ganar tiempo
Después de eso, el estrés se muestra: las liberaciones de emergencia aparecen en la cinta, las refinerías comienzan a recortar la producción, y el mercado empieza a sentir la tensión en tiempo real
Y al final, solo queda un mecanismo, los precios suben lo suficiente para forzar una reducción de la demanda porque el sistema no tiene otra forma de despejarse
Ese es el manual, y una vez que avanzas por esa cadena, el resultado no es opcional; es mecánico
También analiza la crisis del Ormuz y expresa abiertamente lo que muchos piensan: algo falla en los cálculos (un eco de la nota de Goldman Sachs sobre el dilema).
Nos encontramos ante una caída de la oferta de 9,1 millones de barriles diarios en marzo, que se disparó a 13,7 millones en abril, y aun así, la primera línea de defensa nunca apareció porque el amortiguador del sistema está detrás del bloqueo. La capacidad de reserva de Arabia Saudita y los Emiratos Árabes Unidos existe sobre el papel, pero está prácticamente inutilizada, y el único productor en el que el mercado se apoya en una crisis, el complejo de esquisto estadounidense, simplemente no puede responder de inmediato. Incluso con los precios disparándose, hablamos de entre 0,3 y 0,7 millones de barriles diarios en un plazo de tres a seis meses, y quizás 1 millón si se le da un año.
Rusia aporta un pequeño margen de seguridad de alrededor de 300.000 barriles diarios, pero incluso eso presenta fugas debido a la presión sobre la infraestructura y a la disminución de los flujos. Por lo tanto, el sistema global se enfrenta a una gran disrupción con su válvula de alivio principal sellada.
Lo que significa que el mercado se salta un paso y va directo a que los inventarios buffer comienzan a hacer todo el trabajo pesado, extrayendo 4.0 mbd en marzo y luego un impresionante 7.1 mbd en abril
Eso no es equilibrio, eso es supervivencia, el mercado no se está despejando limpiamente, está quemando su última línea de defensa mientras el precio aún finge que hay tiempo, véase "Goldman Sachs y el enigma del petróleo: cuando los tanques se vacían pero el precio se niega a entrar en pánico").
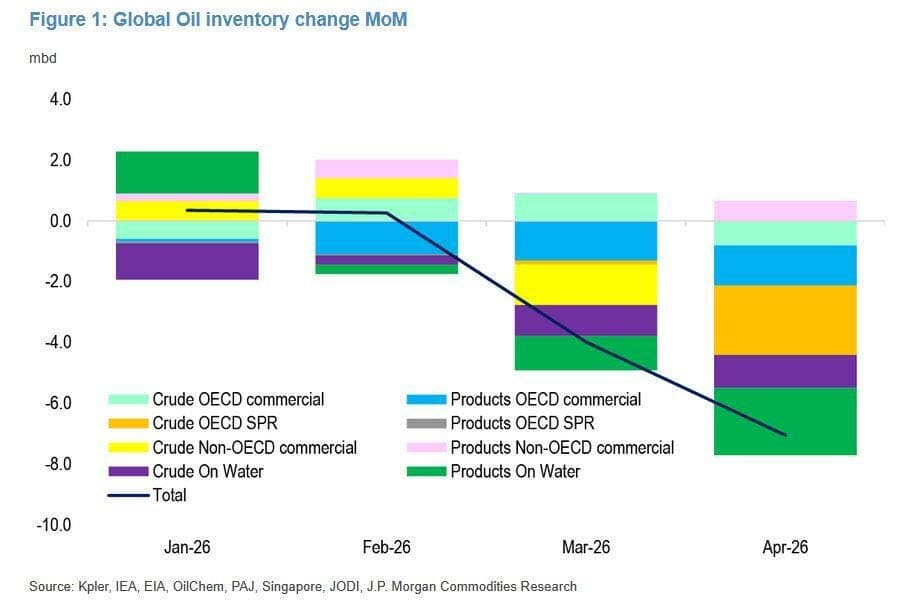
Llevarlo un paso más allá expone el punto ciego en el que el mercado está operando
La reducción de inventarios que puedes ver ya es extrema, pero el inventario que no puedes ver es donde está la verdadera historia, especialmente en productos, lo que significa que la pérdida real probablemente sea mucho más profunda de lo que sugieren los números reportados
Al mismo tiempo, la demanda no se mantiene; se está resquebrajando, con una caída de 2.8 mbd en marzo y acelerándose a aproximadamente 4.3 mbd en abril, pero aquí está el problema: eso no es un retorno equilibrado, es el estrés que se manifiesta en el consumo
Así que tienes inventarios drenándose más rápido de lo anunciado y la demanda cayendo, no porque el sistema se esté limpiando de forma ordenada, sino porque se está viendo forzado a ello
Por eso sus cálculos no cuadran a simple vista. El mercado parece estar ajustándose, pero en realidad está siendo presionado desde ambos lados, con extracciones ocultas en un extremo y destrucción involuntaria de la demanda en el otro
Esto no es un equilibrio; es compresión, y cuando la verdadera imagen de los inventarios salga a la luz, el reajuste de precios no será sutil
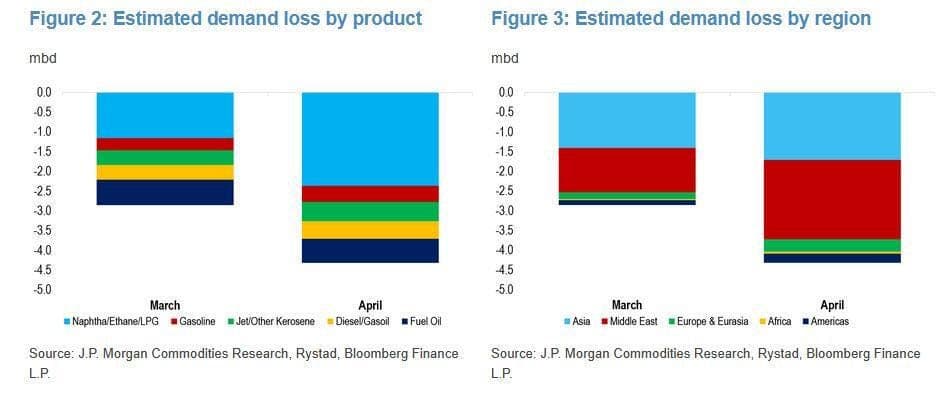
Ponlo lado a lado y la distorsión es obvia
En el pico de la Crisis Financiera Global se vio un impacto en la demanda de aproximadamente 2.5 mbd con la economía global en caída libre, sin embargo ahora la demanda está cerca de 4.3 mbd y el Brent sigue cotizando en un rango que históricamente no mata el consumo tan rápido
Eso te dice que no es el precio el que está haciendo el trabajo, es la falta de oferta, no hay barriles disponibles, así que lo que aparece como destrucción de la demanda es en realidad una pérdida forzada de demanda
La distinción importa porque cambia la perspectiva, el mercado no se está recuperando, está siendo restringido, el consumo está cayendo donde la oferta no puede llegar
Se ve geográficamente: Oriente Medio en el centro de la disrupción, Asia a continuación debido a su dependencia de los flujos del Golfo, y partes de África simplemente siendo excluidas por precio o cortadas a medida que los cargamentos se redirigen a los postores más altos
Así es como se termina con el 87 por ciento del impacto en la demanda concentrado en las regiones más expuestas, no porque hayan elegido consumir menos, sino porque no pudieron asegurar el suministro
Y la aritmética aún no cuadra
Extraes aproximadamente 14 mbd del sistema, asumes una extracción agresiva de 8 mbd de inventarios, y aún te queda un déficit que debe ser forzado a salir a través de la demanda o extracciones más profundas no vistas
Eso no es equilibrio, es un déficit disfrazado de balance, y los mercados no toleran ese tipo de desajuste por mucho tiempo
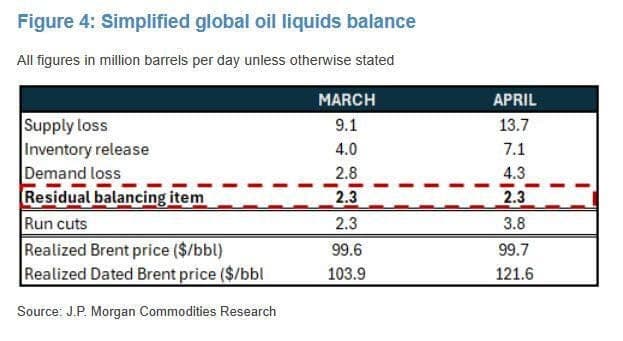
Aquí es donde las matemáticas dejan de ser regionales y empiezan a ser globales
Un impacto de este tamaño no puede ser absorbido solo por los mercados emergentes, el sistema necesita que Europa y EE.UU. asuman parte del dolor, y la única forma de que eso suceda es a través de precios más altos, probablemente mucho más altos, porque esa es la única palanca que queda para forzar el ajuste en economías que aún tienen la capacidad de pagar
Europa ya está empezando a sentirlo con el endurecimiento de los destilados en un mercado que nunca fue cómodo desde el principio, el diésel y el queroseno están siendo presionados y ahí es donde suelen aparecer las grietas primero
Las Américas parecen estar aisladas en la superficie gracias al suministro doméstico y los colchones de inventario, pero ese colchón ya se está adelgazando en los bordes, los precios más altos en las estaciones de servicio están empezando a frenar la conducción discrecional en EE.UU. y las tarifas aéreas comienzan a afectar la demanda de queroseno, no lo suficiente aún para equilibrar el sistema pero sí lo suficiente para señalar hacia dónde se dirige esto
El retroceso no es generalizado, está afectando donde los márgenes son más estrechos y la flexibilidad es menor, la aviación y la petroquímica están recibiendo el primer golpe, con las materias primas haciendo la mayor parte del trabajo pesado
En toda Asia, la escasez de GLP, etano y nafta está obligando a las unidades PDH y a los craqueadores de vapor a reducir las tasas o cerrar completamente, esto no es demanda eligiendo retroceder, es demanda siendo desconectada en la fuente
Incluso el consumo básico está siendo recortado. El uso de GLP en India está cayendo en dos dígitos interanuales, lo que indica que la presión ha pasado más allá de la industria y ha llegado a los hogares
Por eso más de la mitad de la pérdida de demanda está directamente ligada a las limitaciones en las materias primas, con el combustible para aviones añadiendo otra capa a medida que los vuelos se cancelan en Oriente Medio y la capacidad se reduce en Asia y Europa
La gasolina ha sido la excepción hasta ahora, menos expuesta al suministro del Golfo y más lenta en reaccionar, pero esa protección no durará. A medida que las limitaciones en las refinerías se intensifiquen, toda la gama de productos comenzará a moverse en conjunto, y la demanda estacional hacia el verano en EE.UU. pondrá a prueba cuánto colchón queda realmente
Esto no es una desaceleración sincronizada; es un cierre progresivo que avanza a través del sistema, y las partes del mercado que aún parecen estables simplemente son las siguientes en la fila
SPI Asset Management proporciona análisis de divisas, materias primas e índices globales, de manera oportuna y precisa sobre las principales tendencias económicas, análisis técnico y eventos mundiales que afectan a diferentes clases de activos e inversores.
Nuestras publicaciones son solo para fines de información general. No es un consejo de inversión ni una solicitud para comprar o vender valores.
Las opiniones son de los autores, no necesariamente de SPI Asset Management, sus funcionarios o directores. El comercio apalancado es de alto riesgo y no es adecuado para todos. Las pérdidas pueden superar las inversiones.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.