¿Son los altos precios del combustible culpa de las compañías petroleras, o de la política energética del Reino Unido?

Ha habido algo de debate en las redes sociales en los últimos días sobre cómo las compañías petroleras están estafando a los consumidores con los aumentos actuales que hemos estado viendo en los precios de la gasolina y el diésel.
Ciertamente es cierto que los precios siempre parecen subir como un cohete y bajar como una pluma, alimentando una narrativa de que las compañías petroleras son malvadas y, como tal, están obteniendo beneficios excesivos.
Como tal, los precios de los combustibles tienden a ser un tema emotivo; sin embargo, también están sujetos a mucha desinformación cuando se trata de por qué los precios se mueven de la manera en que lo hacen.
También está el hecho de que, aunque no soy un experto en el sector energético, sí entiendo de números, y la narrativa de que las compañías petroleras son malvadas se está convirtiendo en un tópico algo cansado, sin perjuicio del hecho de que la industria está sujeta a un impuesto extraordinario del 78%, que podría subir aún más en el próximo presupuesto.
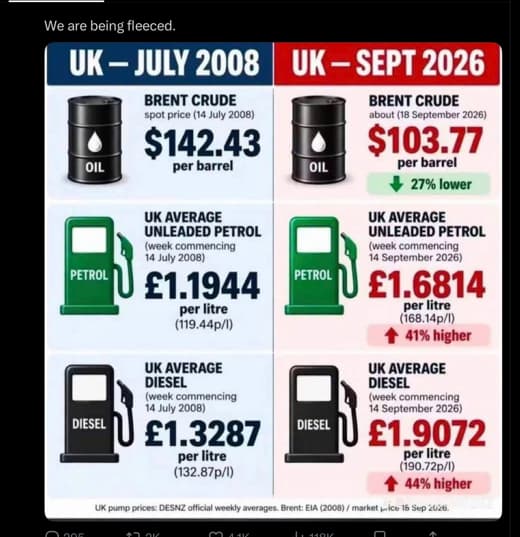
A continuación hay un gráfico que compara los precios en julio de 2008, cuando los precios del petróleo crudo se dispararon hasta 147$ por barril, con los precios actuales, donde rondan los 100$, y sobre esa base el argumento parece bastante fácil de hacer de que se está estafando al consumidor, dado que los precios en los surtidores del Reino Unido son casi 30p más altos ahora, con un precio del petróleo más bajo.
El problema con este argumento es que ignora una enorme cantidad de variables clave que un gráfico simple como este no puede ilustrar.
Permítanme intentar explicar algunos de los matices, a falta de una expresión mejor.
Comparación de precios de combustible en el Reino Unido 2008/2026
Entonces, ¿nos están estafando?
En primer lugar, el precio del petróleo crudo se cotiza en dólares estadounidenses, y en julio de 2008 el valor de la libra estaba en un promedio de 1.99$ frente a donde está ahora en 1.32$, así que existe la posibilidad de un diferencial del tipo de cambio, que podría marcar una diferencia en el margen. En este caso no la marca, ya que el precio del crudo en libras esterlinas es más o menos el mismo, en torno a 74£ por barril.
Esto significa que la principal diferencia de precio probablemente haya surgido a través de la cadena de suministro y/o de la política fiscal y energética del gobierno, y aquí hay algunas divergencias interesantes.
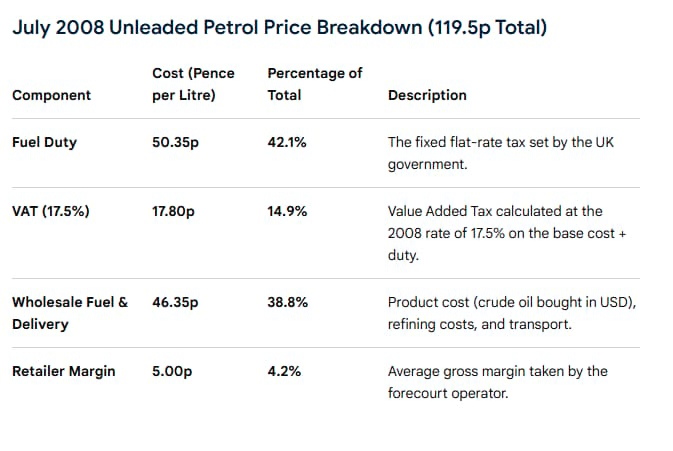
Si observamos el precio de un litro de combustible en julio de 2008, el desglose de precios es mucho más sencillo en términos de distribución de costes, aunque tuve que usar Gemini AI para extraer las cifras, así que podría haber un margen de error.
El impuesto sobre los combustibles era más bajo, de 50.35p por litro, al igual que el IVA, que solo se cobraba al 17.5% del precio en el surtidor.
También es notable que los costes mayoristas del combustible y de entrega también eran más bajos, con 46.35p, lo que suponía el 38.8% del precio en el surtidor.
Además de eso, está el margen bruto medio del minorista de alrededor de 5p, lo que nos lleva a alrededor de 120p por litro.
Desglose del precio de la gasolina sin plomo en julio de 2008
Desde entonces han cambiado bastantes cosas, algo que de alguna manera siempre parece pasarse por alto al debatir este tema.
Al fin y al cabo, es un asunto que nos afecta a todos, y me molesta tanto como a cualquier otra persona. El problema es que esta ira está algo mal dirigida.
¿Podrían las compañías petroleras hacer más para mantener bajos los precios?
Probablemente, pero ¿por qué deberían hacerlo? Después de todo, la principal razón por la que los precios del combustible son tan caros tiene menos que ver con las compañías petroleras y más con la política energética y fiscal del gobierno, no solo aquí en el Reino Unido, sino también en toda Europa.
Aquí en el Reino Unido, el número de refinerías que utilizamos para refinar petróleo y productos destilados ha caído de 9 en 2008 a 4 ahora.
Las 4 refinerías restantes en el Reino Unido están en Fawley, en Hampshire, Stanlow en Cheshire, Pembroke en Gales y Humber en Lincolnshire.
Las otras 5 fueron Teesside, que cerró en 2009, Coryton en 2012, Milford Haven en 2014, Grangemouth y Lindsey, que cerraron en 2025.
Esto significa que el Reino Unido ahora importa el 55% de su diésel, y casi el 90% de su combustible para aviación, y aun así no estamos consumiendo menos de nada de ello.
Esto significa que nos lo hemos hecho a nosotros mismos, dado que las refinerías del Reino Unido se enfrentan a impuestos internos sobre el carbono significativamente más altos y a políticas medioambientales más estrictas que sus competidores no europeos.
¿Eso significa que estamos consumiendo menos de lo que consumíamos entonces?
No, pero para sentirnos mejor con nosotros mismos, los sucesivos gobiernos del Reino Unido decidieron externalizar nuestra huella de carbono, socavando al mismo tiempo la seguridad energética del país.
El otro factor que impulsa los precios es algo llamado "crack spreads", que es la diferencia de precio entre el petróleo crudo y los productos petrolíferos elaborados a partir de él, lo que a su vez representa el margen bruto del refinador.
El "crack" es un término que la industria utiliza para descomponer el petróleo en varios productos componentes, entre los que se incluyen el combustible para aviones, el diésel, la gasolina, así como gases como el propano, los combustibles para calefacción y otros destilados ligeros.
Estos costes mayoristas se han disparado desde 2008, algo que no sorprende si se tiene en cuenta que ahora hay menos refinerías que entonces, y sin embargo la demanda ha seguido aumentando de forma constante.
En 2008 la demanda mundial de petróleo se situaba en torno a 86 millones de barriles al día, y ahora está por encima de los 100 millones de barriles al día.
El cierre del Estrecho de Ormuz no ayuda, especialmente en lo que respecta a los precios del diésel, lo que a su vez ha ejercido una enorme presión alcista sobre los costes mayoristas, como podemos ver a continuación.
Desglose del precio del combustible en el Reino Unido
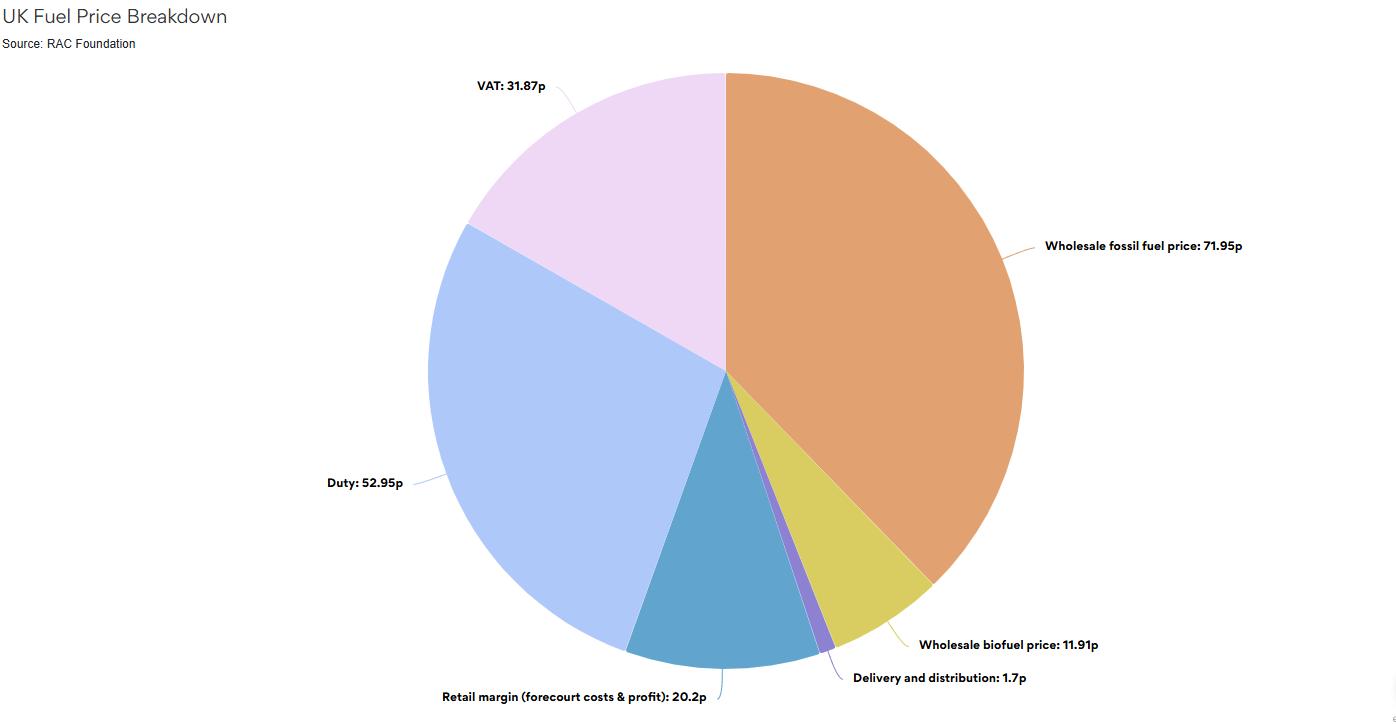
Si comparamos los costes mayoristas de los precios mayoristas del combustible, así como la entrega y la distribución, podemos ver que, frente al precio de 46.35p en 2008, hemos visto un aumento combinado hasta más de 73p por litro.
Si añadimos los costes adicionales de un precio de biocombustible de 11.91p, los costes adicionales empiezan a hacerse aún más evidentes.
Este coste se enmarca en la Renewable Transport Fuel Obligation, que añade 3.5p al coste de un litro de combustible E10. Las fluctuaciones en los precios de los cultivos y del etanol pueden añadir un coste adicional que puede variar hasta 8p por litro.
Luego hay que añadir el 2.5% extra que el gobierno recauda en IVA, que ahora se sitúa en el 20%, y el mayor gravamen del impuesto especial sobre los combustibles de 52.95p, que está previsto que suba a 55.95p el 1 de enero de 2027, y luego de nuevo el 1 de marzo de 2027 a 57.95p por litro.
¿Quién está abusando ahora de los precios?
En resumen, la razón por la que los precios de la gasolina y el diésel son tan altos tiene menos que ver con que las petroleras nos estén esquilmando, y más con la política gubernamental sobre el clima, el cierre de más de la mitad de nuestras refinerías en el altar del Net Zero, y el aumento del impuesto especial sobre los combustibles y del IVA.
Quizá deberíamos canalizar nuestra ira en una dirección distinta, en lugar de apuntar siempre a las compañías petroleras, dado que ha sido la política energética de los sucesivos gobiernos del Reino Unido la que parece ser la fuerza impulsora detrás de por qué la gasolina y el diésel se han vuelto tan caros, y es probable que sigan siéndolo.
Autor

Michael Hewson MSTA CFTe
Analista Independiente
Analista técnico, operador y comentarista de mercado galardonado. En mis muchos años en el sector, me ha apasionado brindar educación a operadores minoristas, así como a otros profesionales financieros. Visite mi Substack aquí.