Demasiado bueno para celebrarlo

Los datos PMI inesperadamente sólidos de Europa y EE.UU. sacudieron ayer a los mercados.
En EE.UU., las cifras preliminares del PMI de septiembre mostraron que la actividad se expandió al ritmo más rápido en más de cinco años. Los nuevos pedidos crecieron al ritmo más rápido desde abril de 2022, mientras que la contratación en manufactura fue la más fuerte desde febrero de 2021. La enorme inversión en IA y la resiliente demanda de los consumidores compensaron las preocupaciones impulsadas por los precios de la energía, aunque los plazos de entrega de los proveedores se alargaron, según los mismos datos, mientras que los costes de los insumos se mantuvieron elevados debido a los altos precios de la energía y las presiones en la cadena de suministro.
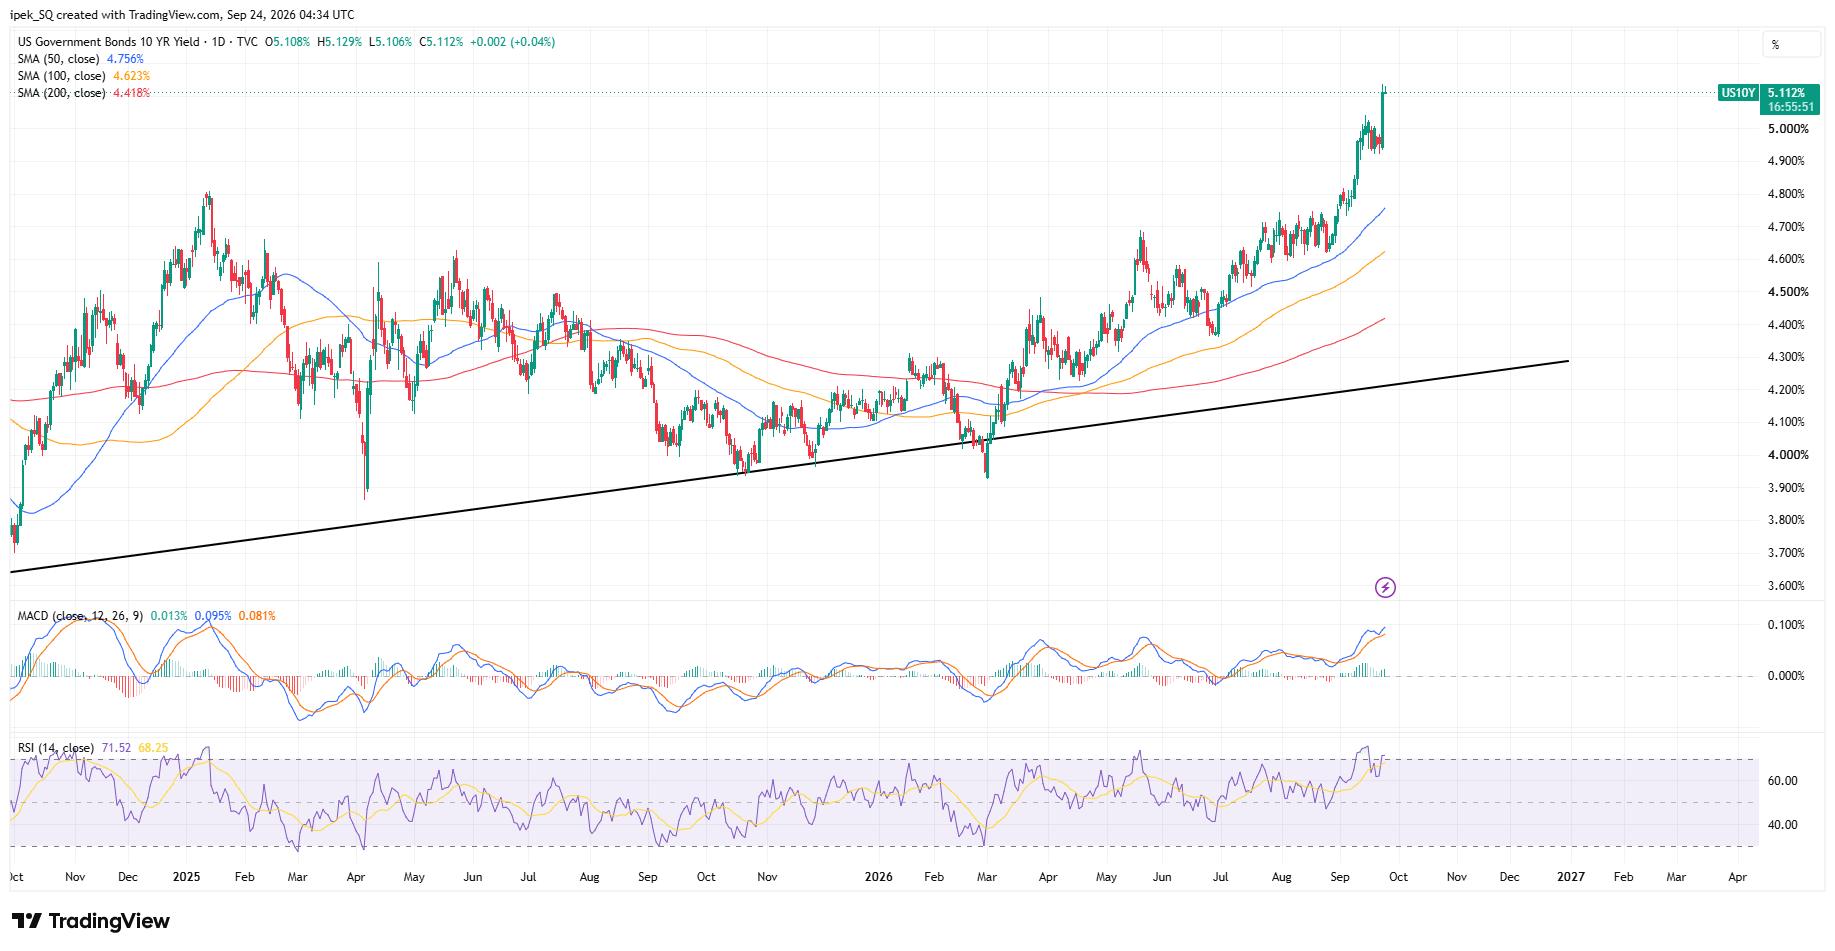
En otras palabras, la actividad económica se expandió con fuerza mientras las presiones sobre los precios se mantuvieron elevadas. Esa es la combinación perfecta para alimentar nuevas expectativas de subidas de tasas. El rendimiento del bono a 2 años de EE.UU. – que captura mejor las expectativas de tasas de la Reserva Federal (Fed) – se disparó por encima del 4.94%, el nivel más alto desde junio de 2024; el rendimiento a 5 años se disparó por encima del 5% por primera vez desde 2007, también golpeado por una débil subasta de bonos a 5 años; el rendimiento a 10 años se disparó por encima del 5.10%; y el rendimiento a 30 años volvió a situarse por encima del 5.40%. La venta masiva de bonos se extendió a los bonos japoneses. El JGB japonés a 10 años regresó del festivo con un salto por encima del 3%. Las acciones están siendo castigadas, por supuesto, con el Nasdaq 100 de EE.UU. recibiendo el mayor golpe después de alcanzar un máximo histórico el día anterior.
Autor