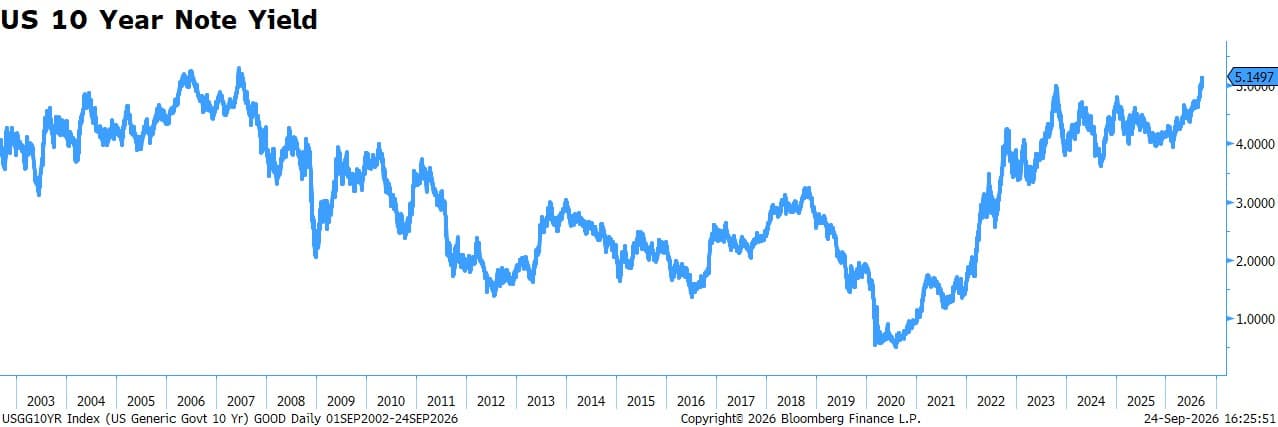
Los rendimientos del Tesoro están en máximos de 2007
La combinación de precios de la energía volviendo a situarse por encima de los 100$ por barril, los PMI de EE.UU. superando índices de varios años y los miembros del FOMC adoptando un tono duro al hablar de las futuras trayectorias de tipos ha llevado a los bonos del Tesoro en ambos extremos de la curva a registrar rendimientos más altos. Los Treasury Notes (deuda con vencimiento entre 2 y 10 años) representan cerca del 52% de todos los bonos del Tesoro negociables, por lo que los movimientos en los rendimientos son especialmente dolorosos para las perspectivas fiscales de EE.UU.
Por supuesto, más allá de las circunstancias recientes que están impulsando al alza los rendimientos, el coste estimado de entre 3.7 y 4.7 billones de dólares del One Big Beautiful Bill a 10 años sigue en segundo plano, sin que aparentemente la administración tenga interés en frenar el abultado déficit de EE.UU. Este es el verdadero trasfondo que ha llevado la deuda estadounidense a su nivel más caro desde 2007.
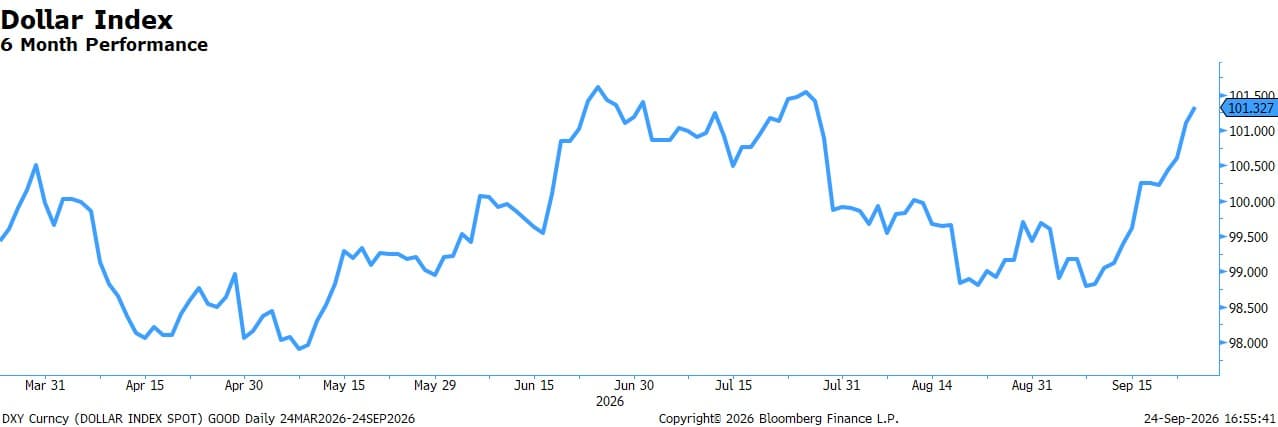
Todo esto, hasta ahora, ha sido positivo para el USD, que se ha recuperado de su caída de agosto para empujar al GBP & EUR a mínimos de varios meses. Está claro que los inversores no tienen el mismo reflejo que con los Gilts, donde unos rendimientos más altos son alcistas para el GBP hasta cierto punto antes de entrar en una "zona de pánico" en la que una auténtica alarma fiscal hace que la Libra se debilite.
Sin embargo, hay algunos límites que podrían actuar para frenar cualquier aumento adicional de los rendimientos, siendo el primero que, por encima de un rendimiento del 5%, el coste interno del crédito estadounidense empieza a lastrar seriamente el crecimiento. Esto, a medio plazo, actuaría para suavizar la postura de la Fed y, por tanto, la del Dólar. El segundo factor es que gran parte del impulso al alza de los rendimientos en EE.UU. está siendo impulsado por el aumento de los costes energéticos, que se deben al conflicto en el Golfo.
Los agregadores actuales sitúan en torno al 53% la probabilidad de una barrida demócrata en ambas cámaras del Congreso, aunque incluso hacerse solo con el Senado podría ser suficiente para que los demócratas bloqueen una financiación adicional necesaria para mantener el conflicto. Y así, un final del conflicto en algún momento después de las elecciones de mitad de mandato parece claramente posible, el Presidente dijo algo parecido en la ONU a principios de la semana.
Es poco probable que las recompras de Bessent tengan un efecto serio con sus volúmenes actuales, pero una campaña más agresiva también podría tener un impacto más significativo. La demanda de LDI a rendimientos más altos también actúa para limitar a los bonos del Tesoro. Pero el nivel exacto en el que los rendimientos han alcanzado su techo es casi imposible de definir, aunque probablemente se sitúe entre el rango del 4.5-5.5%. Por ahora, todo son buenas noticias para el Dólar.
Autor

David Stritch
Caxton
David, que trabaja como analista de divisas en la empresa de pagos Caxton, con sede en Londres, desde 2022, ha guiado hábilmente a los clientes a través de la volatilidad inmediata tras la salida de Liz Truss, las elecciones estad