El IPP de EE.UU. sube un 6.3%, el IPC solo un 3.7%: Este gráfico muestra quién absorbe la brecha
El Índice de Precios de Producción subió un 6.3% interanual hasta septiembre y el Índice de Precios al Consumo un 3.7%, la mayor brecha desde 2022. Dentro del S&P 500, las empresas energéticas y tecnológicas se quedan con la diferencia, el resto la paga y los compradores tendrán su turno en 2027.
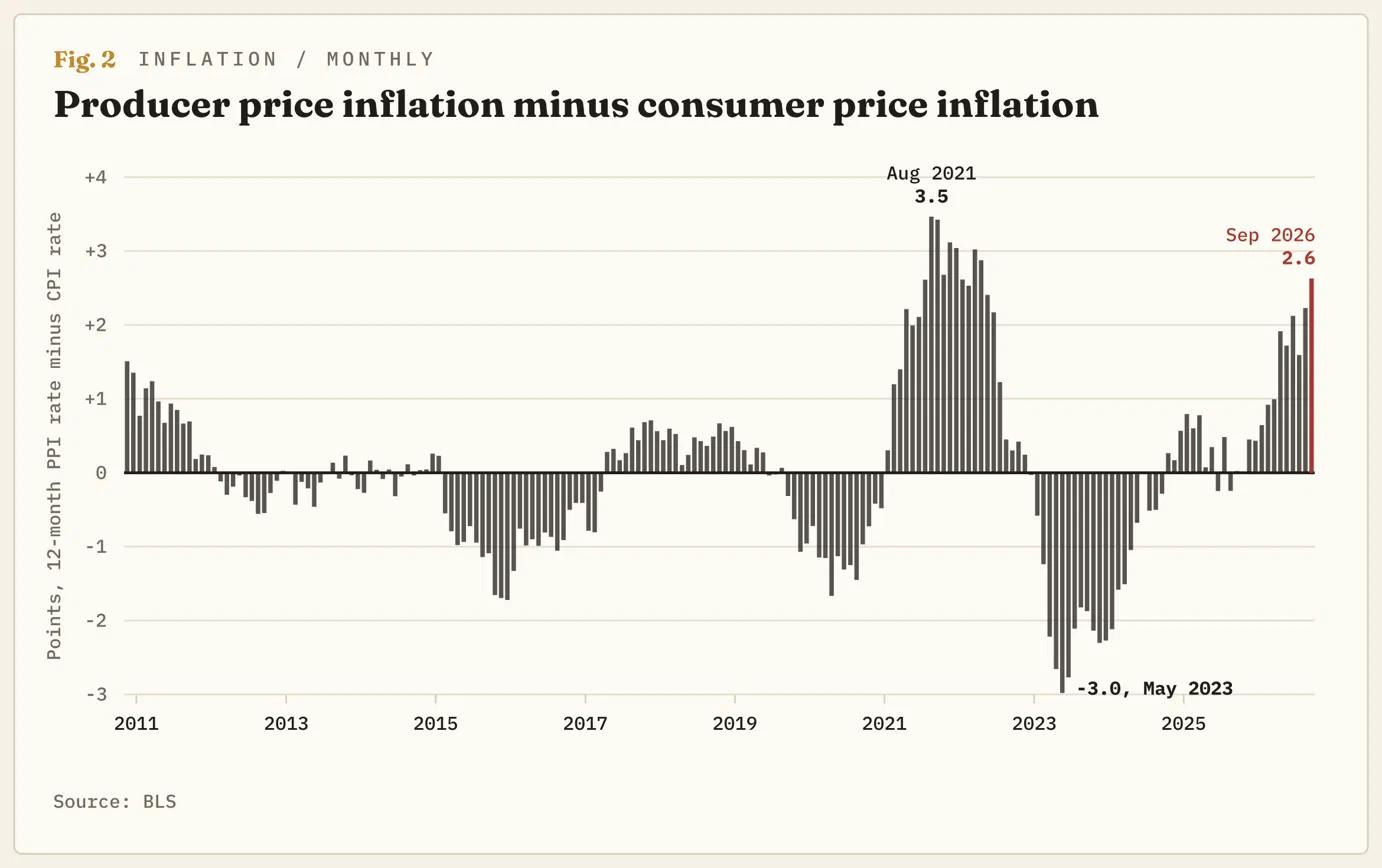
La Oficina de Estadísticas Laborales (BLS) publica dos cifras de inflación al mes y, en septiembre, se separaron. El Índice de Precios de Producción (IPP) mide lo que las empresas estadounidenses obtienen por lo que venden y subió un 6.3% interanual, el mayor aumento desde diciembre de 2022. El Índice de Precios al Consumo (IPC) mide lo que pagan los hogares y subió un 3.7%. La brecha de 2.6 puntos es la octava más amplia en los 16 años que lleva publicándose el IPP en su forma actual. Los siete meses con una brecha mayor se produjeron entre agosto de 2021 y abril de 2022.
El S&P 500 marcó un récord el 6 de octubre y cotiza aproximadamente un 2% por debajo de él. El recuento de FactSet, parcialmente basado en datos publicados y parcialmente en estimaciones, sitúa en 14.9 céntimos de cada dólar de ventas el beneficio que sus empresas conservarán este trimestre, el segundo margen más alto desde que comenzó a contabilizarlo en 2009. Ambas cosas son ciertas al mismo tiempo porque el índice incluye tanto a empresas que obtienen el 6.3% como a aquellas que lo pagan. Las que presentan resultados esta semana han comenzado a decir en qué lado se encuentran.
El promedio abarca dos sectores
Parte de la brecha es aritmética. Los dos índices ponderan cosas diferentes: la vivienda representa un tercio del IPC, algo que el IPP no mide, y los precios de producción de la energía subieron un 10.8% solo en septiembre. El resto es dinero que pasa de las empresas que compran combustible, resina y transporte a las empresas que los venden, y el S&P 500 contiene ambos extremos de la transacción.
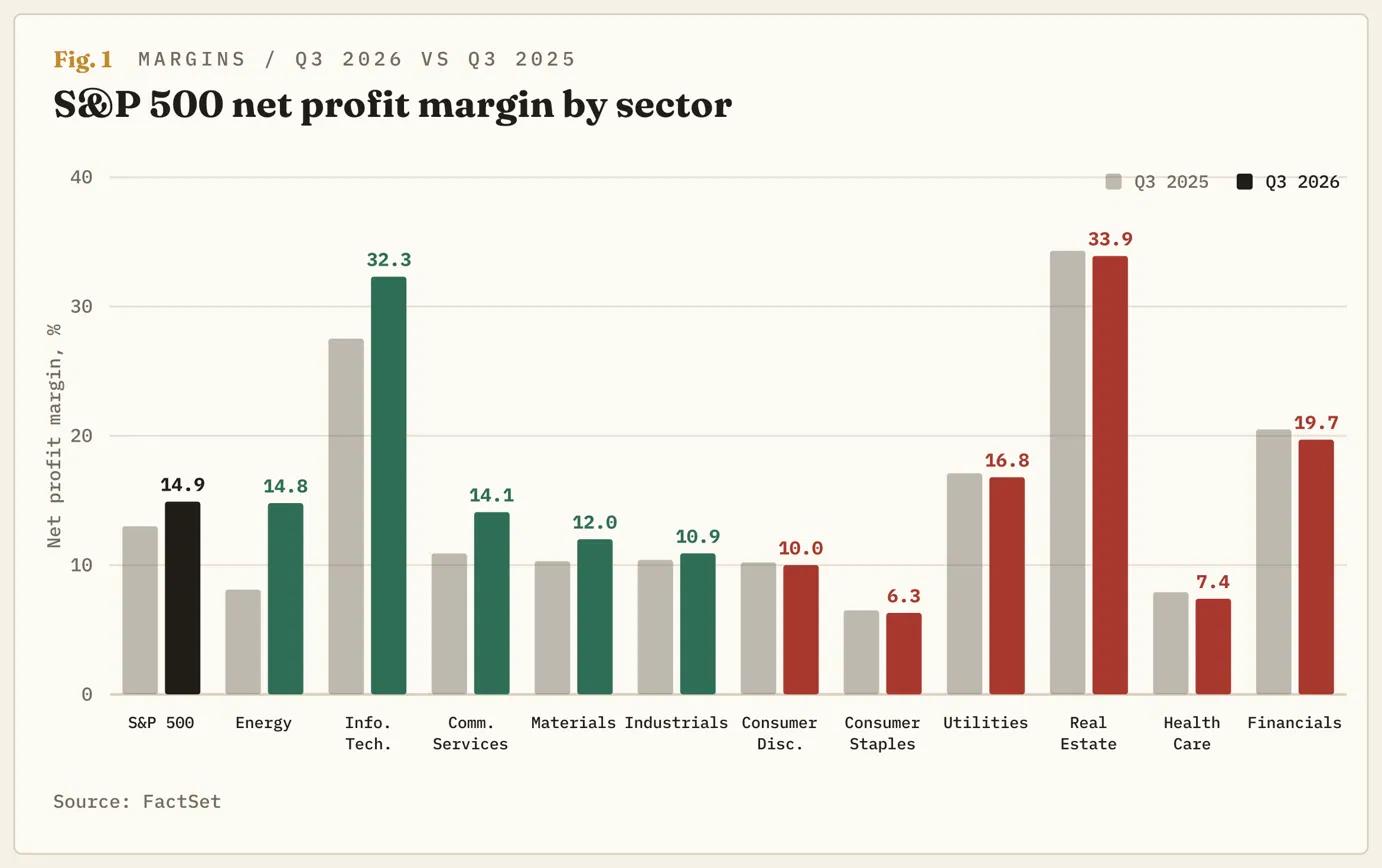
FactSet sitúa el margen del sector energético en el 14.8%, frente al 8.1% de hace un año, con el petróleo promediando 85.68$ por barril en el trimestre, frente a 64.97$, y los beneficios subiendo un 127.6%. El margen de Tecnología de la Información ha pasado del 27.5% al 32.3%. Seis de los once sectores registran márgenes inferiores a los de hace un año, entre ellos Productos de Primera Necesidad, Atención Sanitaria y Consumo Discrecional. En todo el índice, el 48% de las empresas gana menos por cada dólar de ventas que hace un año, pero el margen del índice ha subido casi dos puntos. El récord que marcó en el trimestre de junio, del 17%, incluyó las ganancias sobre el papel de Alphabet (GOOG, GOOGL) y Amazon (AMZN) por sus participaciones en Anthropic. Los dos márgenes más altos desde 2009 llegaron en trimestres consecutivos: uno procedente de la valoración de una empresa de inteligencia artificial y otro de una guerra de petroleros.
La última vez, los compradores pagaron y el margen aun así cayó
La brecha fue mayor que ahora durante siete meses de 2021 y 2022 y alcanzó un máximo de 3.5 puntos en agosto de 2021. El margen del índice alcanzó un récord del 13.1% en el trimestre de junio de 2021, cuando la brecha llegó a ese máximo. Seis trimestres después se situó en el 11.2%, el nivel más bajo desde 2020. En el trimestre de diciembre de 2022, ocho de los once sectores registraron márgenes inferiores a los del año anterior. El sector energético pasó del 9.3% al 12.9% y el mismo sector está haciendo ahora lo mismo desde un nivel mínimo más alto.
La brecha se estrechó desde abajo. El IPC alcanzó el 9% en junio de 2022 a medida que las empresas trasladaban los costes, pero los márgenes aun así cayeron. Los precios de producción se situaron en el 10% o más durante ocho meses y el precio en los estantes solo se puso al día después de que dejaran de subir. El S&P 500 cayó aproximadamente un 25% desde su máximo de enero de 2022 hasta su mínimo de octubre de 2022. La diferencia ahora es la Reserva Federal (Fed), que elevó los tipos desde cero hasta superar el 4% durante aquella caída y afronta este episodio cerca del 4%, después de haberlos subido el 16 de septiembre.
Jabón, cigarrillos y camionetas pickup
Procter & Gamble (PG), el mayor fabricante de productos para el hogar del índice, informó el jueves de que las ventas en el trimestre hasta septiembre aumentaron un 4%. De ese crecimiento, 2.4 puntos procedieron de vender más y 0.4 de cobrar más. Su margen bruto, lo que queda de una venta después de fabricar el producto, cayó 1.5 puntos: los costes de las materias primas restaron 1.4 puntos y los precios añadieron 0.2. La compañía ahora espera que las materias primas, la energía y el transporte le cuesten 1.4 mil millones$ después de impuestos en este ejercicio fiscal, frente a los 1 mil millones$ de julio, suponiendo que el Brent se mantenga en 100$. El director financiero, Andre Schulten, dijo que recuperarlo «requerirá niveles récord de productividad», que «el segundo componente son los precios con innovación» y que «el tercer componente aquí es el tiempo».
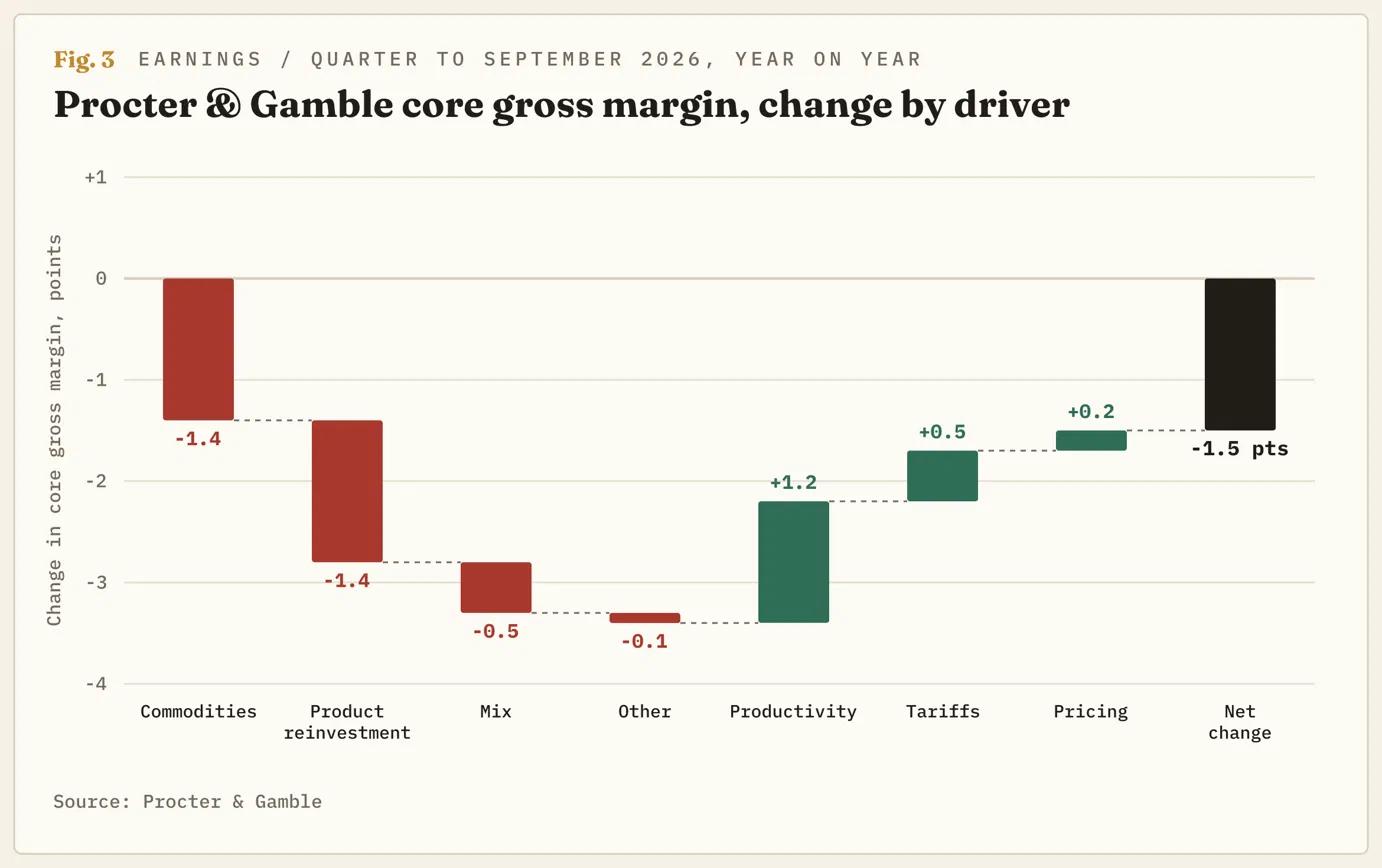
El sector de bienes de consumo básico del índice, cuyo margen es del 6.3%, frente al 6.5% de hace un año, está haciendo lo mismo: vender más al mismo precio mientras aumentan los costes. Philip Morris International (PM) subió los precios de los cigarrillos un 8.9%, envió tantos cigarrillos como hace un año y aumentó el beneficio bruto un 6.7%, que es el aspecto que tiene la fijación de precios cuando el producto es la nicotina. General Motors (GM) cifró sus costes de materias primas, transporte y chips de memoria en unos 2 mil millones$ este año y elevó su margen norteamericano en 2.5 puntos gracias a los precios que consigue por sus camionetas. La diferencia la paga quien no puede hacer lo que hicieron esas dos compañías. En el IPP de septiembre, el índice de margen de la venta minorista de gasolina cayó un 30.3%, mientras que los precios de la gasolina subieron un 20.3%. Es la única línea del informe en la que la diferencia se consume en el sentido literal.
El tiempo es el tercer componente
La factura de materias primas de Procter & Gamble representó el 5% de las ganancias en el trimestre recién informado y el 8% en el conjunto del año. Los tres trimestres que aún quedan por delante soportan una mayor parte de ese coste que el primero. La subida de precios destinada a recuperarlo está «generalmente programada para coincidir con los reajustes modulares», las fechas en las que los minoristas reorganizan una estantería, por lo que el aumento llegará al IPC en 2027. Schulten dijo que «no hay forma de recuperar este nivel de presión de las materias primas sin subir los precios» y que «la industria en general está subiendo los precios». Hizo el mismo llamamiento al decir: «No puedo anunciar subidas de precios y no anunciaré subidas de precios de ninguna manera, forma o modo».
Los analistas pronostican que las ganancias del S&P 500 crecerán un 16% en 2027, con un crecimiento de los ingresos del 9.5%, lo que sugiere que los márgenes están volviendo a ampliarse. Los fabricantes de sus jabones, cigarrillos y camionetas dicen que el año comienza con costes más altos que el año pasado. Con unas ganancias previstas para los próximos doce meses equivalentes a 19 veces, el índice es ligeramente más barato que su media de cinco años, por lo que el riesgo está en la previsión y no en el precio pagado por ella. La Fed se reúne el 28 de octubre y la mayoría de su comité ha declarado que espera otra subida antes de finales de año. Los precios que lleguen en 2027 afectarán al IPC contra el que la Fed está subiendo los tipos, y la única fecha que darán las compañías es la del próximo reajuste de la estantería.
El mapa
El S&P 500 ha devuelto aproximadamente la mitad del tramo comprendido entre el mínimo de septiembre y el récord del 6 de octubre. Cotiza justo por debajo de su media de 50 días por segunda vez desde septiembre. El Índice de Fuerza Relativa Estocástico (Stoch RSI) diario, un indicador del momentum, giró a la baja desde cerca de 70 antes de los resultados de la semana, por lo que el retroceso ya estaba en marcha antes de que Procter & Gamble informara. El patrón desde el mínimo de marzo consiste en una sucesión de mínimos más altos por encima de una media de 50 días ascendente, bajo un techo de 7.800 que solo cedió para marcar el récord. 7.700 es la línea, porque allí se encuentra la media de 50 días.
El sesgo es bajista por debajo de 7.700 al cierre. La primera prueba está en 7.500, el mínimo de septiembre y el último mínimo más alto de la sucesión, y un cierre por debajo de ese nivel sería el primer mínimo más bajo desde marzo. La media de 200 días, cerca de 7.300, es donde la trayectoria de 2022, seis trimestres de estrechamiento de los márgenes, se convierte en el escenario base del gráfico en lugar de en su precedente. El escenario queda invalidado con un cierre diario de vuelta por encima de 7.800. Eso significaría que los inversores pagan por los márgenes de la energía y la tecnología mientras ignoran los otros nueve sectores. O que el petróleo cae, lo que estrecha la diferencia desde la parte superior y reduce los costes de las empresas de consumo antes de recortar los beneficios del sector energético. El IPC de octubre se publicará el 10 de noviembre y el IPP el 13 de noviembre, y una reducción de la diferencia desde la parte superior es la versión que el índice puede permitirse.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.