Pronóstico Semanal del EUR/USD: El Dólar retoma el control
- El Euro ha cerrado su tercera semana consecutiva de pérdidas.
- El fuerte retroceso del par ha seguido exclusivamente a las ganancias del USD.
- Alemania, la inflación de la eurozona y el NFP estadounidense determinarán el sentimiento la próxima semana.
La moneda única se ha mantenido claramente a la defensiva por tercera semana consecutiva, llevando al EUR/USD a desafiar la región de 1.1360 por primera vez desde finales de julio. De hecho, el par solo ha cotizado al alza el viernes, mientras revierte dos avances consecutivos en el gráfico mensual.
En efecto, el spot ha cedido casi 4 céntimos desde su máximo justo por encima de 1.1700 en agosto, sometido a una presión vendedora cada vez mayor al mismo tiempo que se producía la marcada recuperación del Dólar estadounidense (USD).
En cuanto a este último, el Dólar ha encontrado un renovado soporte tras las expectativas de un mayor endurecimiento por parte de la Reserva Federal (Fed) en la segunda mitad del año. Además, esta visión ha cobrado un fuerte impulso desde la última reunión del FOMC, junto con los comentarios de línea dura de los funcionarios de la Fed, quienes siguen considerando la inflación como el principal problema que debe abordarse lo antes posible.
Sin noticias… no hay buenas noticias
En el frente geopolítico, no hubo noticias relevantes aparte del habitual y aburrido tira y afloja entre el trío formado por Estados Unidos, Irán y Ormuz, sin una solución aparente, diplomática o no, para la persistente efervescencia en la región.
Además, las nuevas preocupaciones relacionadas con Rusia no han hecho más que agravar el panorama, al tiempo que fomentan el ánimo de huida hacia la seguridad y apuntalan la demanda del espacio de refugio seguro, es decir, el Dólar estadounidense.
Los precios de la energía, el otro sospechoso
Como consecuencia directa de lo anterior, los precios del petróleo crudo han estado subiendo (fuertemente), con los precios europeos en los surtidores prolongando su tendencia alcista, mientras que las previsiones sobre los precios del gas se han actualizado casi semanalmente.
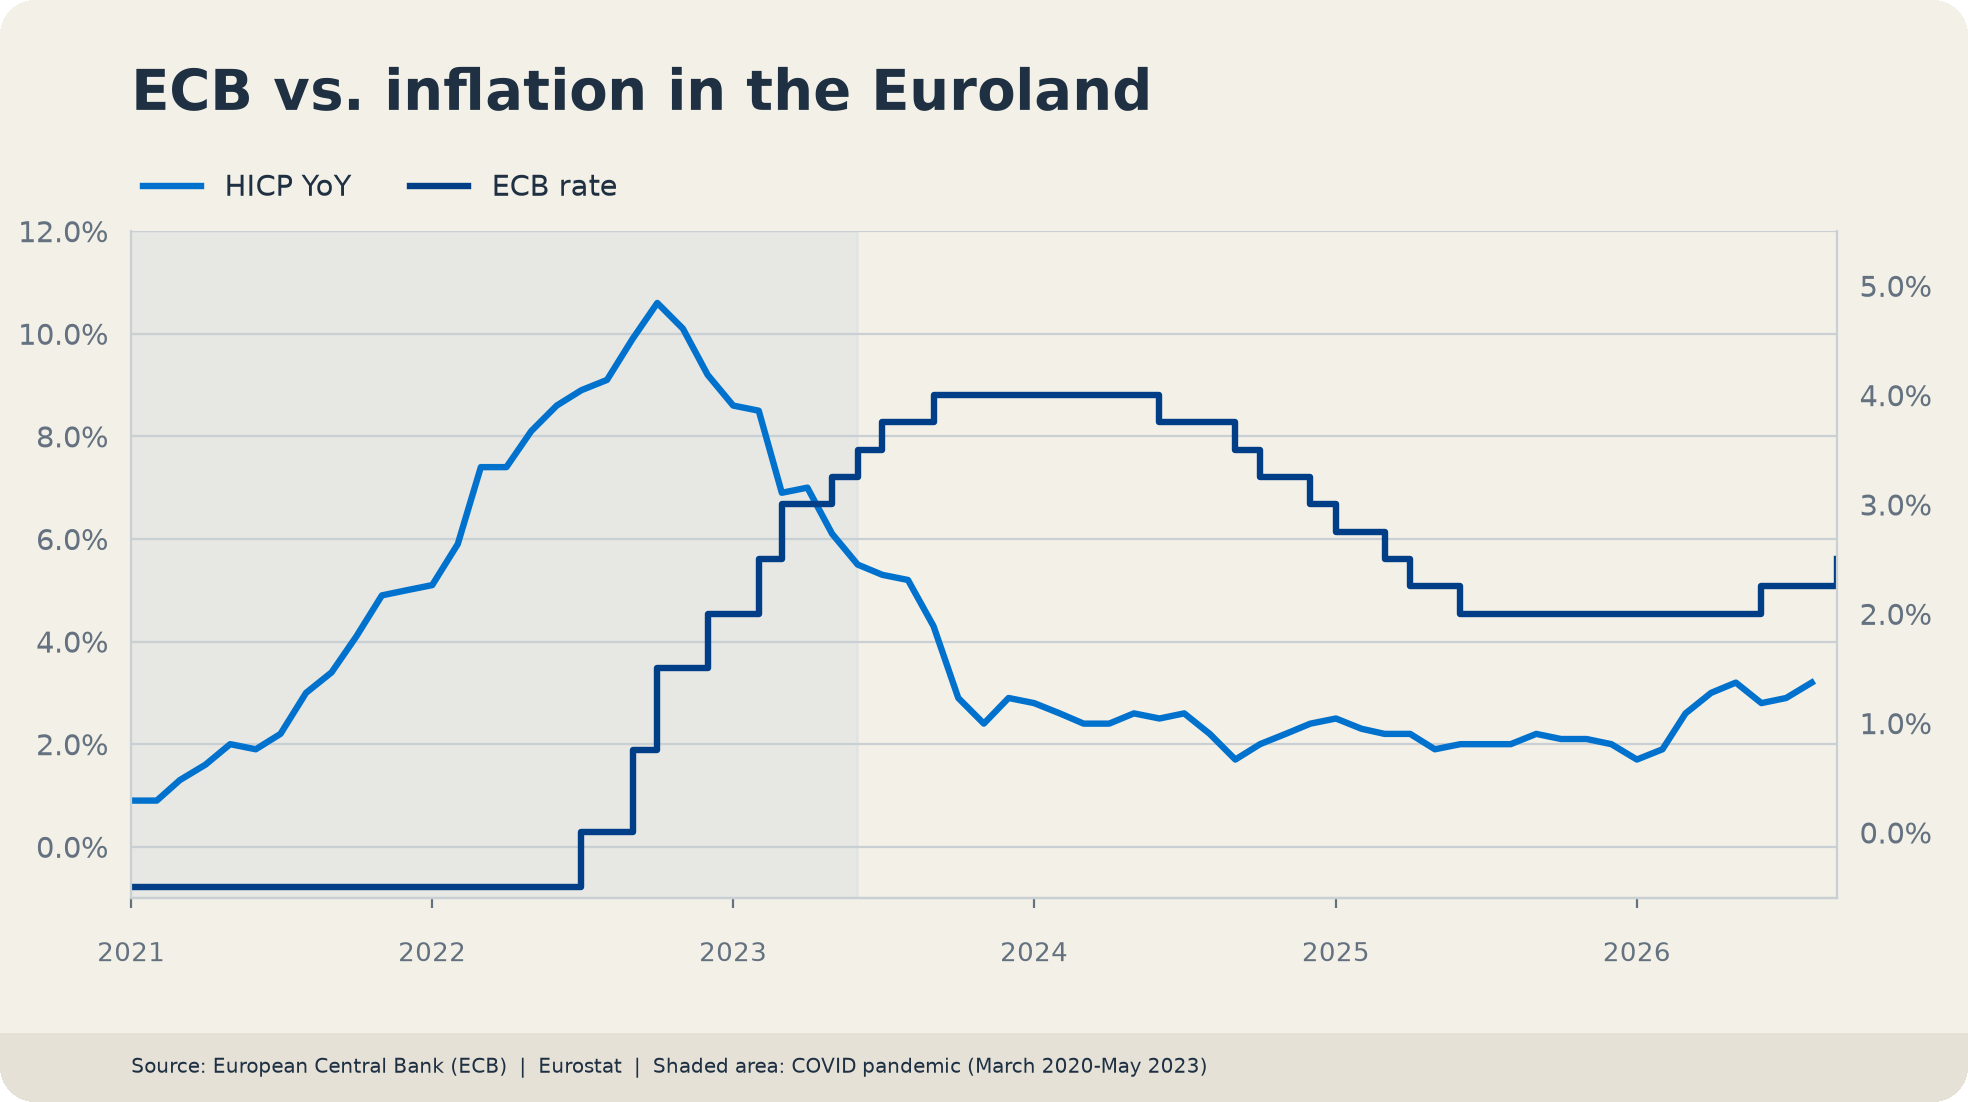
La condición de la Unión Europea como importadora de energía ha mantenido vivas las preocupaciones por la inflación en el bloque, permitiendo que el espectro de los efectos de segunda ronda se cierna sobre los funcionarios del Banco Central Europeo y reavivando la especulación sobre posibles subidas adicionales de tasas por parte del banco central en los próximos meses.
Hasta ahora, los participantes del mercado descuentan aproximadamente 33 puntos básicos de endurecimiento por parte del BCE hasta finales de año, mientras que se espera que la decisión de la reunión del 29 de octubre sea muy ajustada.
Los funcionarios del BCE señalan mayores riesgos de inflación, pero una presión salarial limitada
El miembro del Comité Ejecutivo Philip Lane afirmó que la economía europea debería seguir creciendo a un ritmo constante pero moderado, siempre que el shock energético no se intensifique. Advirtió que una segunda ola de aumentos de los precios de la energía impulsaría la inflación al alza antes de que comience a descender hacia el objetivo a partir de mediados de 2027.
No obstante, Lane señaló que el BCE no está observando una respuesta salarial significativa al shock energético, lo que sugiere que los efectos de segunda ronda sobre la inflación subyacente siguen siendo limitados (por ahora). Esto permite al banco reconocer los renovados riesgos de precios sin señalar un endurecimiento de la política inmediato.
Además, el presidente del Bundesbank, Joachim Nagel, afirmó que los precios del petróleo han adquirido una relevancia cada vez mayor para la evaluación del BCE durante los últimos cuatro años, aunque no son el único indicador que orienta la política. También dijo que no estaba particularmente preocupado por la evolución del mercado laboral.
Nagel señaló que las tasas se mantienen en territorio neutral, pero reconoció que el BCE podría eventualmente tener que pasar a un territorio moderadamente restrictivo.
En general, los comentarios fueron cautelosamente de línea dura respecto a la inflación, pero siguieron siendo condicionales y no ofrecieron ninguna señal de un movimiento inminente de la política monetaria.
Las posiciones cortas retroceden mientras se suaviza la presión bajista
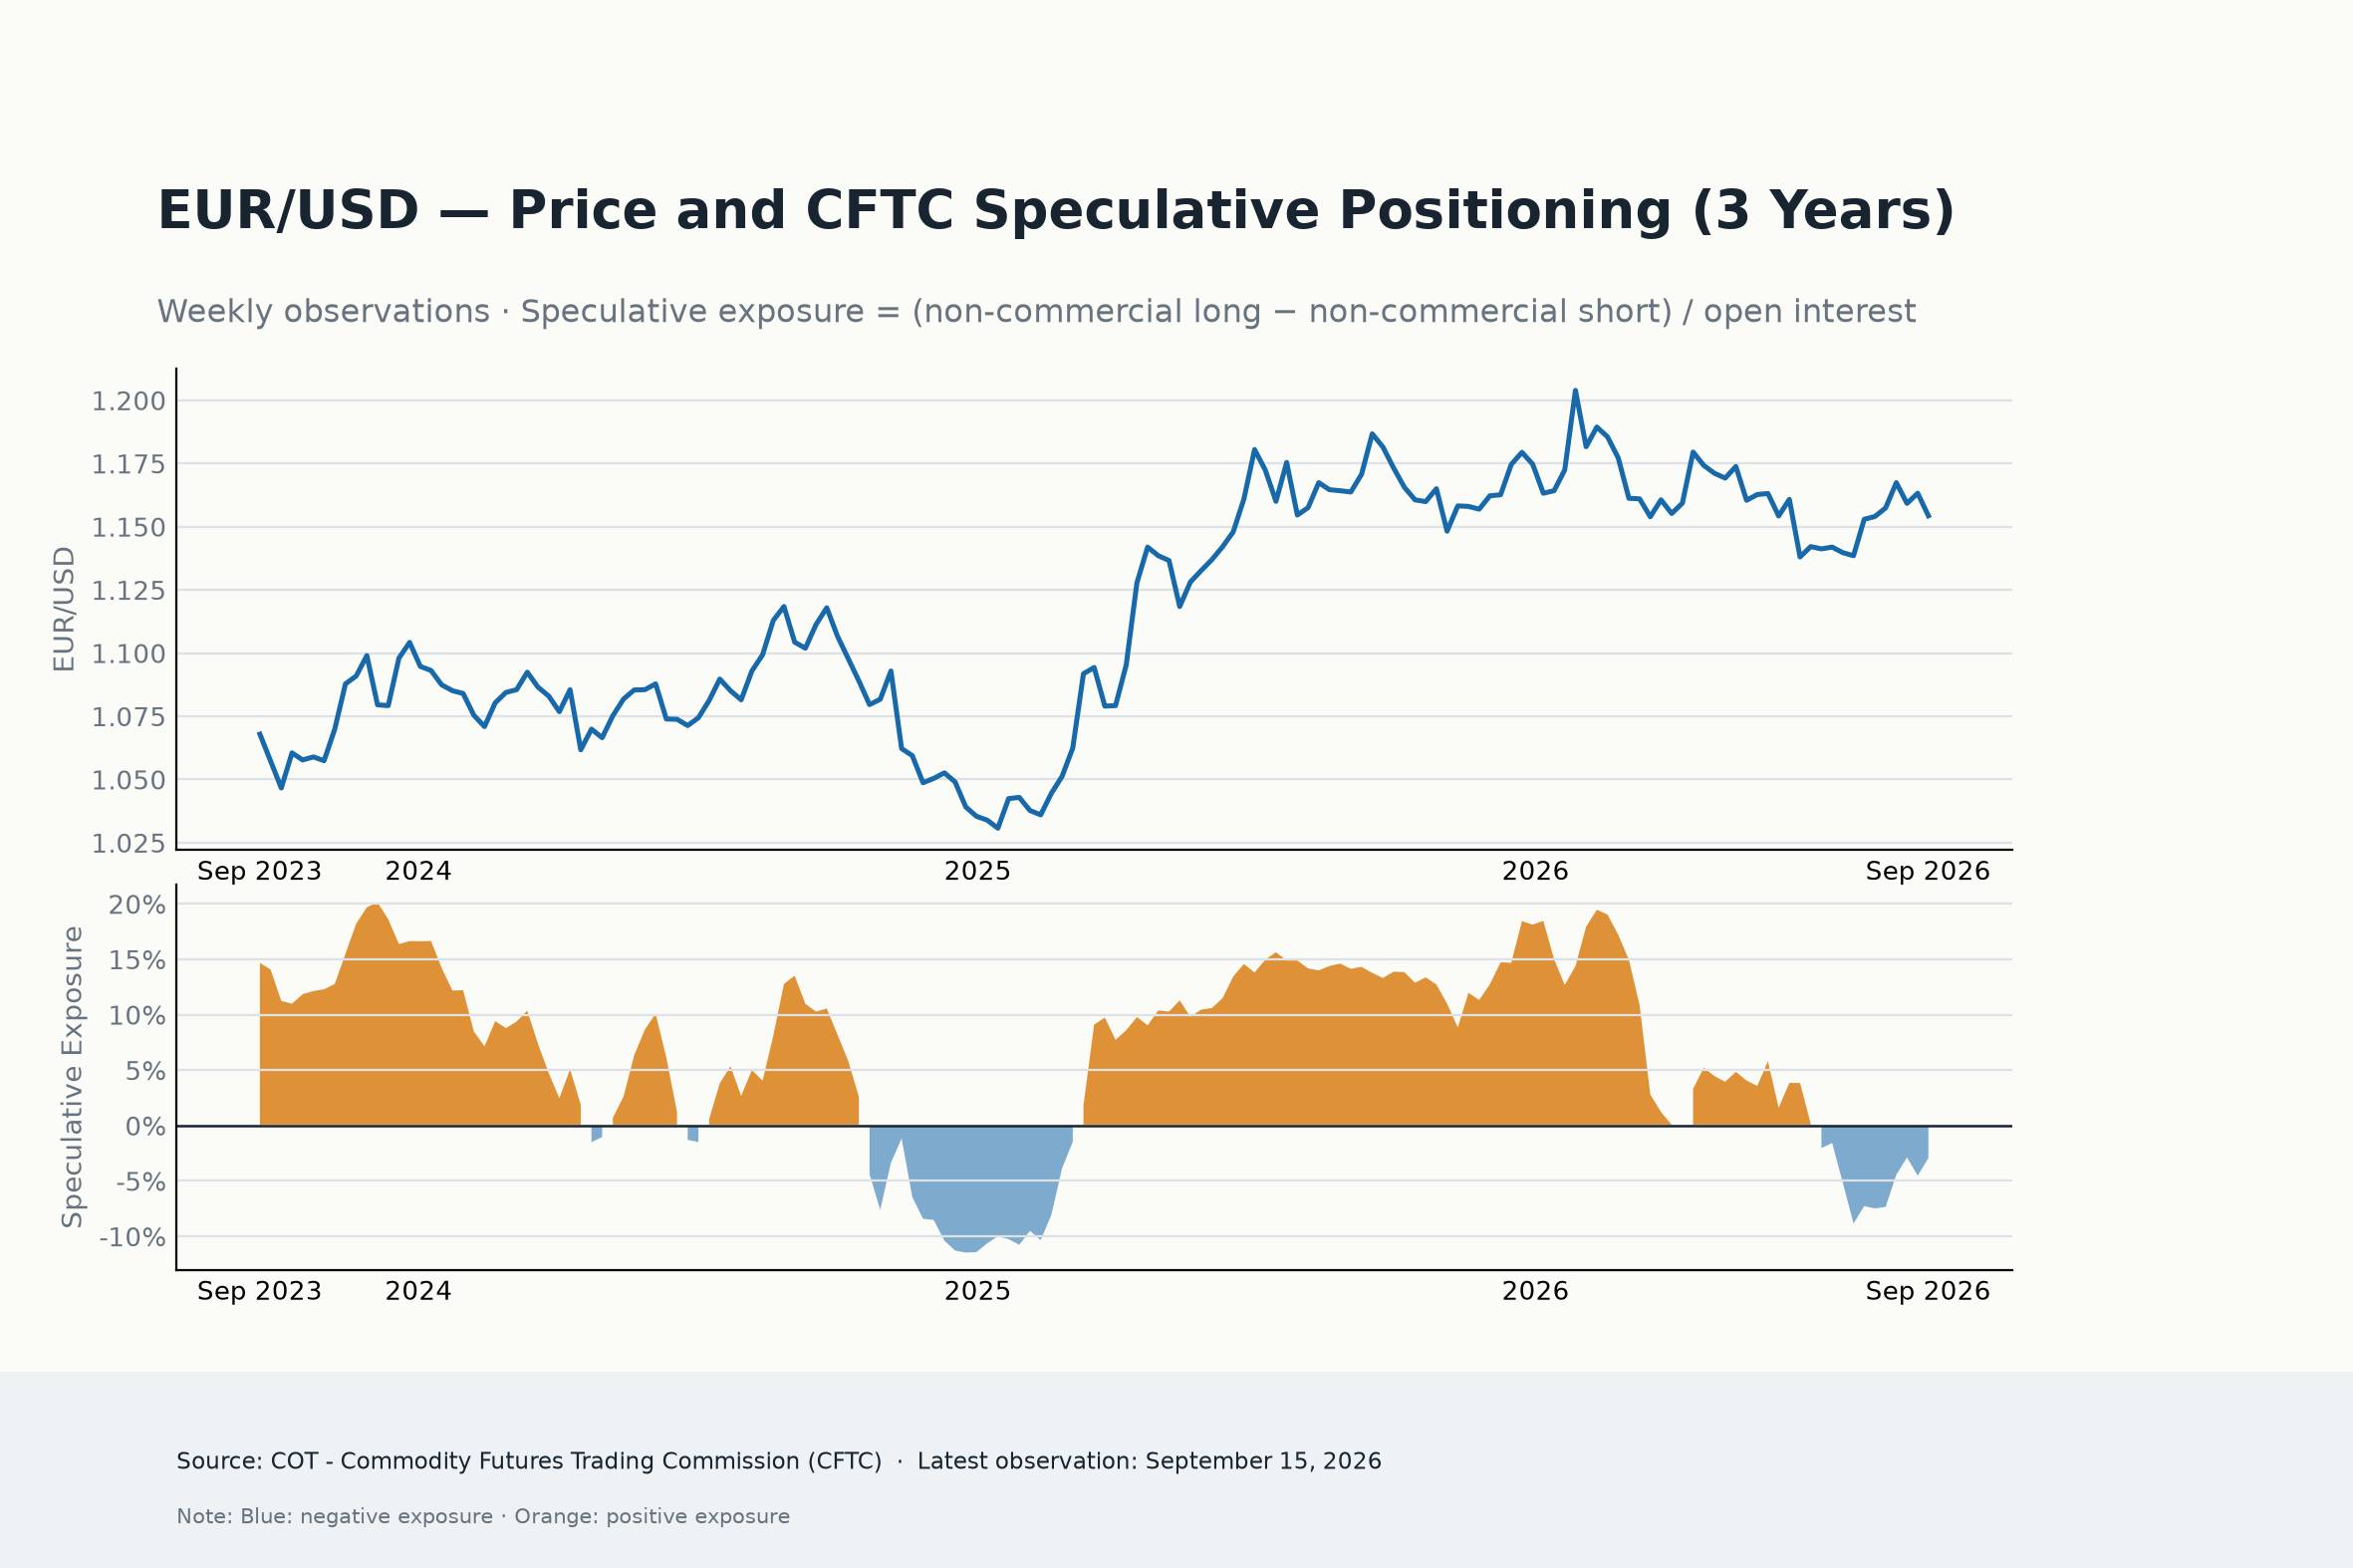
El posicionamiento especulativo bajista en el Euro (EUR) se redujo considerablemente en la semana que finalizó el 15 de septiembre, según el último informe de la Comisión de Operaciones a Futuro de Materias Primas (CFTC). De hecho, las posiciones cortas netas se redujeron a cerca de 27.000 contratos, revirtiendo gran parte del deterioro de la semana anterior. El cambio de 4 semanas también aumentó a cerca de 32.100 contratos, lo que confirma que la tendencia general del posicionamiento se está volviendo significativamente menos negativa.
Además, el interés abierto descendió a aproximadamente 920.000 contratos. El movimiento parece obedecer más a una cobertura de posiciones cortas y al desmantelamiento de la exposición bajista que a una fuerte ola de nuevas compras de EUR, ya que las posiciones cortas netas se redujeron junto con una menor participación.
Los datos adicionales mostraron que la Exposición Especulativa mejoró hasta el -2.93%, mientras que su percentil subió a 13.7. El Percentil de la Posición Neta también aumentó a 11.8. Ambas lecturas siguen siendo muy bajas, lo que indica que el posicionamiento en EUR todavía es históricamente bajista, aunque el último ajuste muestra que este sesgo está perdiendo gradualmente intensidad.
Por último, los datos apuntan a un desmantelamiento continuo de la convicción bajista, más que a una reversión alcista plenamente confirmada. Los movimientos semanal y de 4 semanas son alentadores para la divisa europea, pero la posición neta todavía negativa y los percentiles deprimidos sugieren que los operadores siguen siendo cautelosos, aunque una mayor cobertura de posiciones cortas podría proporcionar soporte adicional si la mejora actual continúa.
¿Qué le espera al EUR/USD?
La próxima semana podría ser clave para el EUR/USD: las cifras preliminares de inflación de Alemania y la zona euro ofrecerán nuevas pistas sobre si las recientes presiones sobre los precios inducidas por la energía están comenzando a trasladarse a las expectativas de inflación.
Al otro lado del Atlántico, la atención se centrará en el mercado laboral estadounidense, ya que se espera que el informe de ofertas de empleo JOLTS, los datos de empleo de ADP y las nóminas no agrícolas del viernes influyan en cierta medida en las expectativas sobre las próximas decisiones de política monetaria de la Fed.
Un intenso calendario de discursos de funcionarios tanto del BCE como de la Fed debería aportar más información sobre las perspectivas y podría inyectar volatilidad adicional al par.
Rebote del gato muerto
El Euro ha caído con fuerza en las últimas semanas, pero el descenso no ha sido consecuencia de un deterioro repentino de los fundamentos de la Eurozona. Más bien, refleja a un mercado que ha vuelto a centrarse en EE.UU. Dicho esto, el atractivo del Dólar estadounidense se ha recuperado tras semanas de debilidad, respaldado por las expectativas de un mayor endurecimiento de la Fed, unos rendimientos del Tesoro más firmes a lo largo de toda la curva y un contexto geopolítico cada vez más incierto.
Esto deja a la moneda común librando una batalla cuesta arriba. El BCE no ha abandonado su sesgo de línea dura, y el reciente aumento de los precios de la energía no hace más que reforzar la necesidad de que los responsables de política monetaria se mantengan vigilantes ante la inflación. Sin embargo, mientras los mercados crean que la Fed tiene más trabajo por hacer que el BCE, es poco probable que estos factores de apoyo sean suficientes para cambiar la dirección general del movimiento.
No obstante, hay razones para pensar que el descenso podría volverse menos agresivo. Los inversores no comerciales ya han comenzado a reducir sus posiciones bajistas en EUR, lo que sugiere que el mercado está volviéndose menos unilateral que hace tan solo unas semanas. Esto podría ayudar a amortiguar nuevas pérdidas, aunque todavía no proporciona la base para una recuperación sostenida.
Por ahora, el Dólar sigue teniendo el control. Un cambio significativo en el EUR/USD probablemente requiera algo más que datos alentadores de la Eurozona o una retórica cautelosa del BCE. Probablemente dependerá de una combinación de una disminución de las tensiones geopolíticas, una nueva mejora del sentimiento por el riesgo global y, sobre todo, pruebas convincentes de que la Fed se acerca al final de su ciclo de endurecimiento.
Hasta entonces, es probable que las subidas se consideren oportunidades para vender, en lugar del inicio de una reversión de tendencia más amplia.
Euro - Preguntas Frecuentes
El Euro es la moneda de los 19 países de la Unión Europea que pertenecen a la eurozona. Es la segunda moneda más negociada del mundo, detrás del dólar estadounidense. En 2022, representó el 31 % de todas las transacciones de divisas, con un volumen de negocios diario promedio de más de 2,2 billones de dólares al día. El EUR/USD es el par de divisas más negociado del mundo, con un estimado del 30 % de todas las transacciones, seguido del EUR/JPY (4 %), el EUR/GBP (3 %) y el EUR/AUD (2 %).
El Banco Central Europeo (BCE), con sede en Frankfurt (Alemania), es el banco de reserva de la eurozona. El BCE establece los tipos de interés y gestiona la política monetaria. El mandato principal del BCE es mantener la estabilidad de precios, lo que significa controlar la inflación o estimular el crecimiento. Su principal herramienta es la subida o la bajada de los tipos de interés. Los tipos de interés relativamente altos (o la expectativa de tipos más altos) suelen beneficiar al euro y viceversa. El Consejo de Gobierno del BCE toma decisiones sobre política monetaria en reuniones que se celebran ocho veces al año. Las decisiones las toman los directores de los bancos nacionales de la Eurozona y seis miembros permanentes, entre ellos la presidenta del BCE, Christine Lagarde.
Los datos de inflación de la eurozona, medidos por el Índice Armonizado de Precios al Consumidor (IPCA), son un importante indicador econométrico para el euro. Si la inflación aumenta más de lo esperado, especialmente si supera el objetivo del 2% del BCE, obliga al BCE a subir los tipos de interés para volver a controlarla. Los tipos de interés relativamente altos en comparación con sus homólogos suelen beneficiar al euro, ya que hacen que la región sea más atractiva como lugar para que los inversores globales depositen su dinero.
Los datos publicados miden la salud de la economía y pueden tener un impacto en el euro. Indicadores como el PIB, los PMI de manufactura y servicios, el empleo y las encuestas de confianza del consumidor pueden influir en la dirección de la moneda única. Una economía fuerte es buena para el Euro. No sólo atrae más inversión extranjera, sino que puede alentar al BCE a subir los tipos de interés, lo que fortalecerá directamente al euro. De lo contrario, si los datos económicos son débiles, es probable que el Euro caiga. Los datos económicos de las cuatro mayores economías de la zona del euro (Alemania, Francia, Italia y España) son especialmente significativos, ya que representan el 75% de la economía de la zona del euro.
Otro dato importante que se publica sobre el Euro es la balanza comercial. Este indicador mide la diferencia entre lo que un país gana con sus exportaciones y lo que gasta en importaciones durante un período determinado. Si un país produce productos de exportación muy demandados, su moneda ganará valor simplemente por la demanda adicional creada por los compradores extranjeros que buscan comprar esos bienes. Por lo tanto, una balanza comercial neta positiva fortalece una moneda y viceversa en el caso de un saldo negativo
Autor

Pablo Piovano
FXStreet
Pablo Piovano, Economista y editor para Europa, se unió a FXStreet en 2011 habiendo trabajado en la gestión de activos y equipos de investigación de inversiones para diversas instituciones financieras de Sur America.