El Oro sigue cayendo hasta que la Fed deje de elevar las previsiones de tasas
El Oro no paga intereses, por lo que aquello con lo que compite es lo que paga un bono gubernamental seguro por encima de la inflación. En 2026, ese pago ha aumentado porque los inversores esperan que la Reserva Federal (Fed) siga subiendo las tasas, y el Oro ha bajado. El rendimiento del Tesoro a 10 años se sitúa cerca del 5.20%, su nivel más alto desde 2007, y el Oro vuelve a situarse cerca de 4.300, casi una cuarta parte por debajo de su máximo de enero, cerca de 5.600.
La apuesta por la depreciación monetaria detrás del repunte del Oro en 2025 asumía que los gobiernos con deudas récord permitirían que la inflación las redujera, lo que significa endeudarse a una tasa inferior a la de inflación. El Gobierno de EE.UU. paga ahora más por encima de la inflación para endeudarse a 10 años que en cualquier otro momento desde noviembre de 2008. Cuánto durará esto depende de la brecha entre las propias previsiones de la Fed y las subidas por las que están apostando los inversores.
Solo un tipo de subida de los rendimientos perjudica al Oro
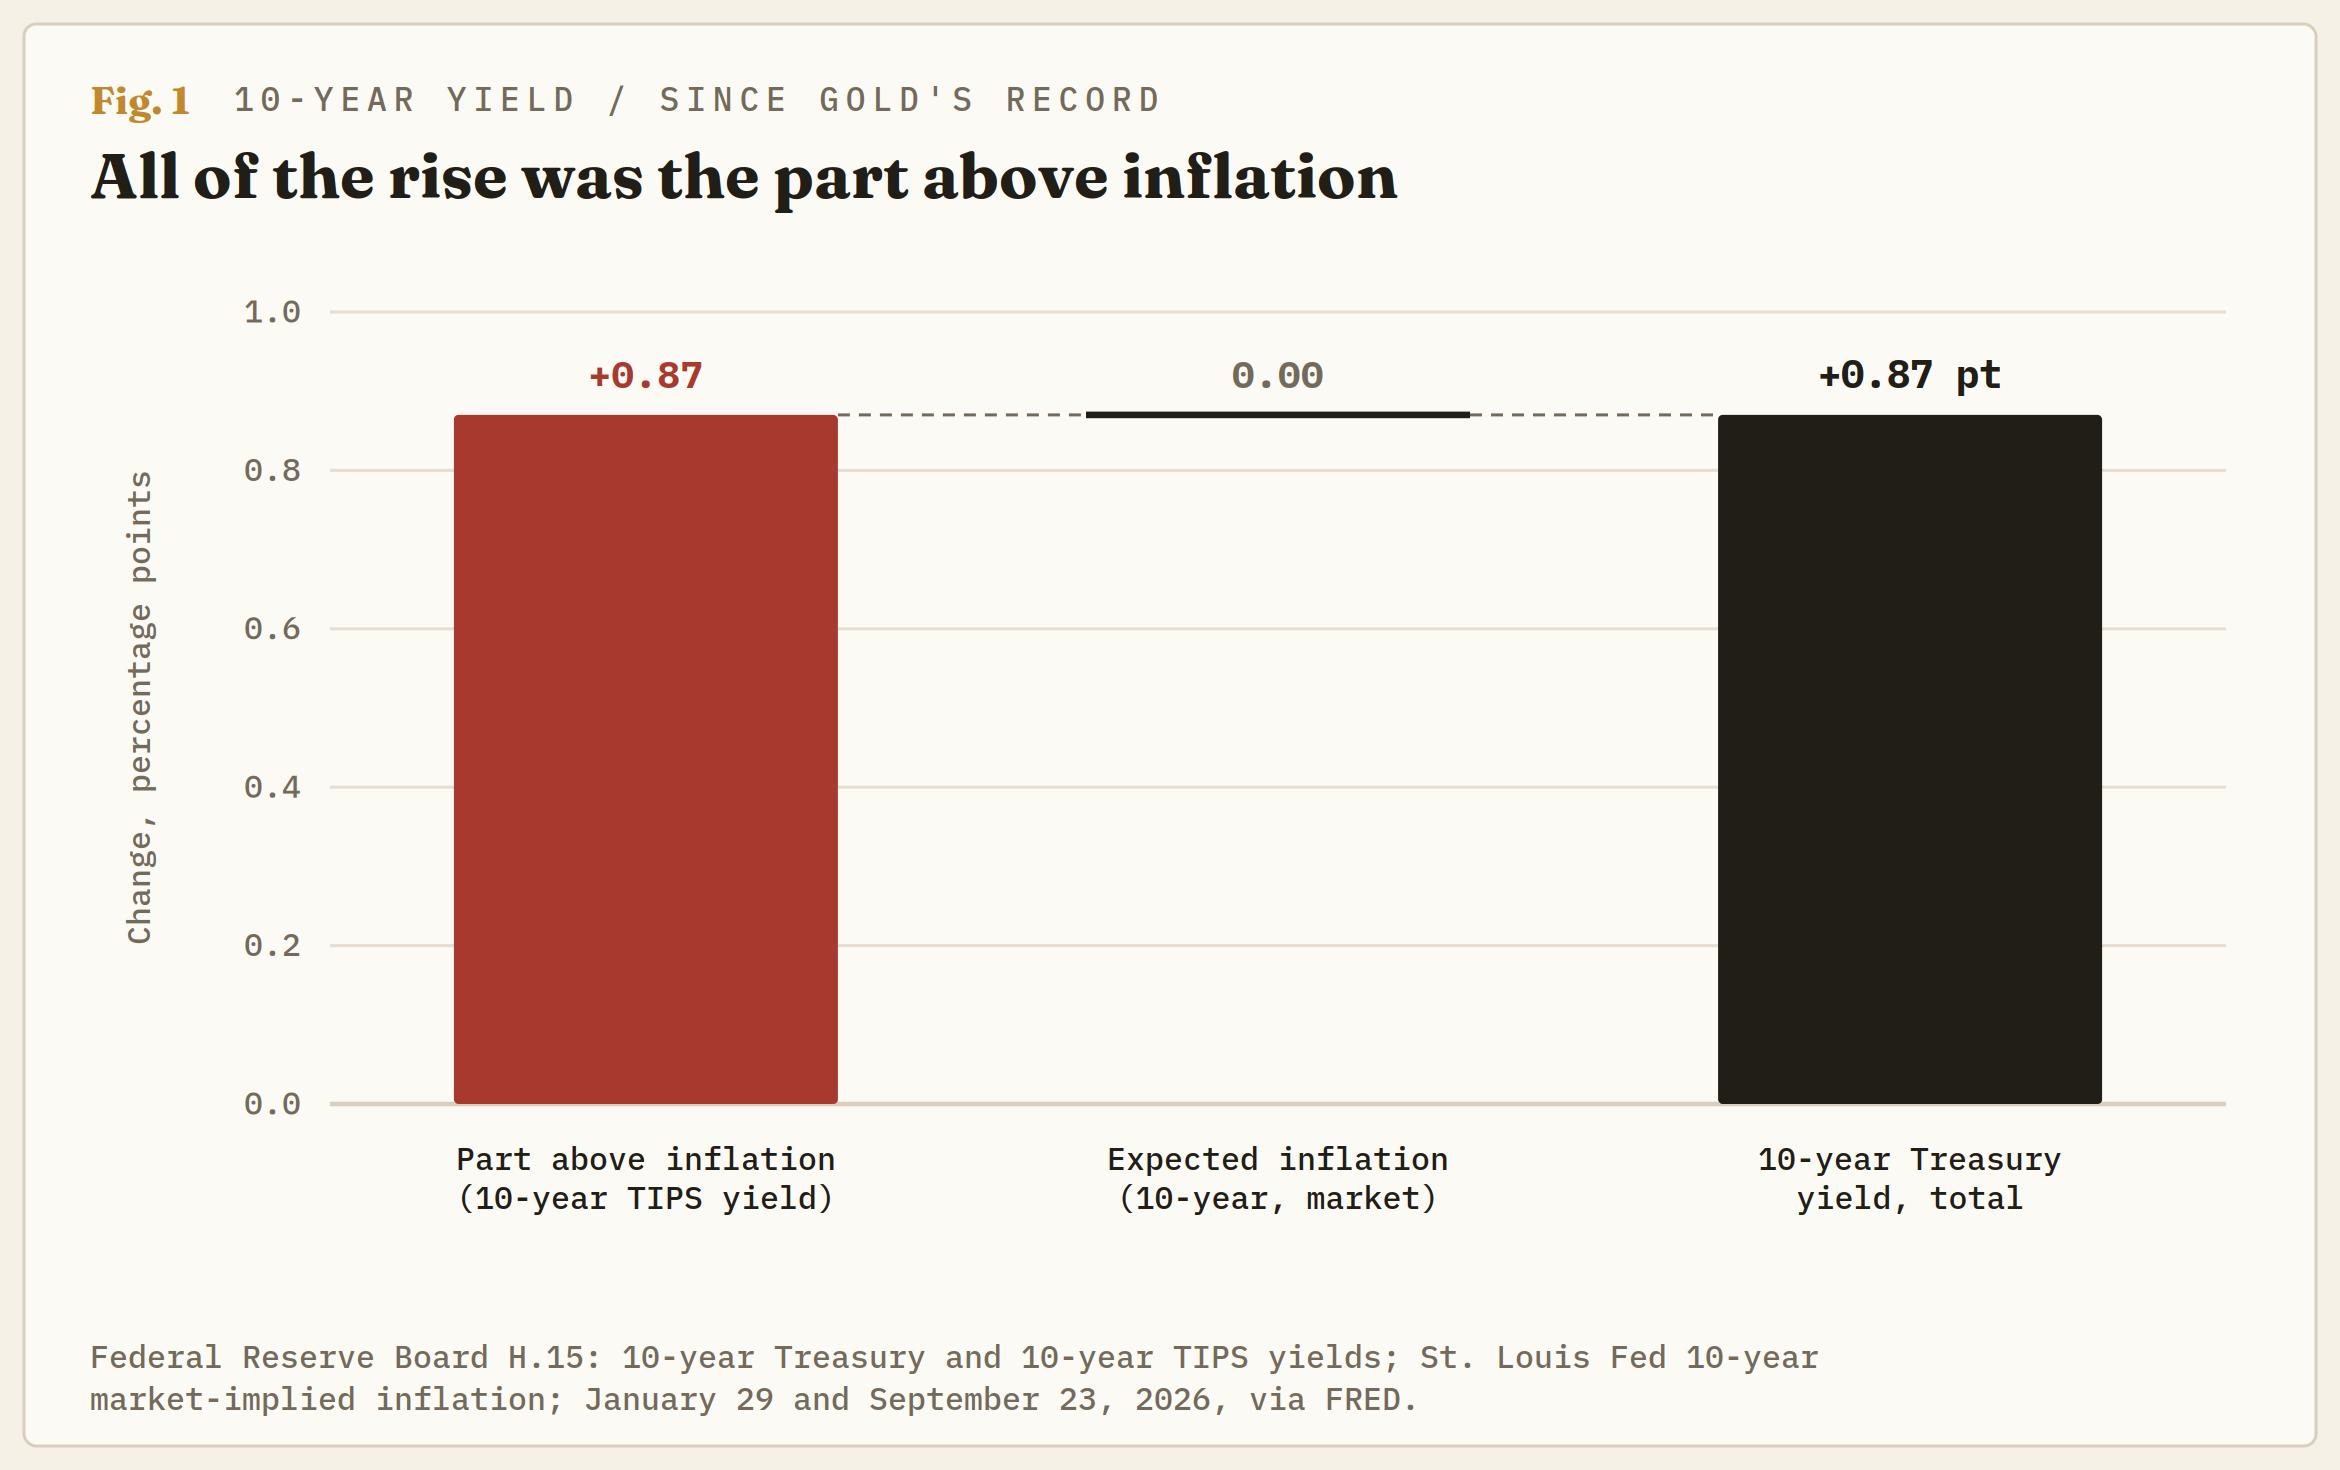
El rendimiento del Tesoro a 10 años tiene dos componentes. Uno es la tasa de inflación que los inversores esperan durante la década, y cuando ese componente sube, los tenedores de bonos están pidiendo que se les pague por la pérdida de valor del dinero, que es el argumento para poseer Oro. El otro es lo que paga el bono por encima de la inflación, que sube cuando los inversores esperan que la Fed siga subiendo las tasas, y ese componente eleva el coste de mantener un metal que no paga nada.
El segundo componente se mide mediante los Valores del Tesoro protegidos contra la inflación (TIPS), bonos gubernamentales cuyo valor nominal aumenta con los precios al consumidor. El rendimiento ordinario a 10 años subió 0.87 puntos porcentuales entre el récord del Oro del 29 de enero y el 23 de septiembre, y el rendimiento de los TIPS aumentó en la misma medida. La tasa de inflación que los inversores esperan para la próxima década era del 2.35% en ambas fechas.
La inflación subió sin mover la previsión del mercado de bonos
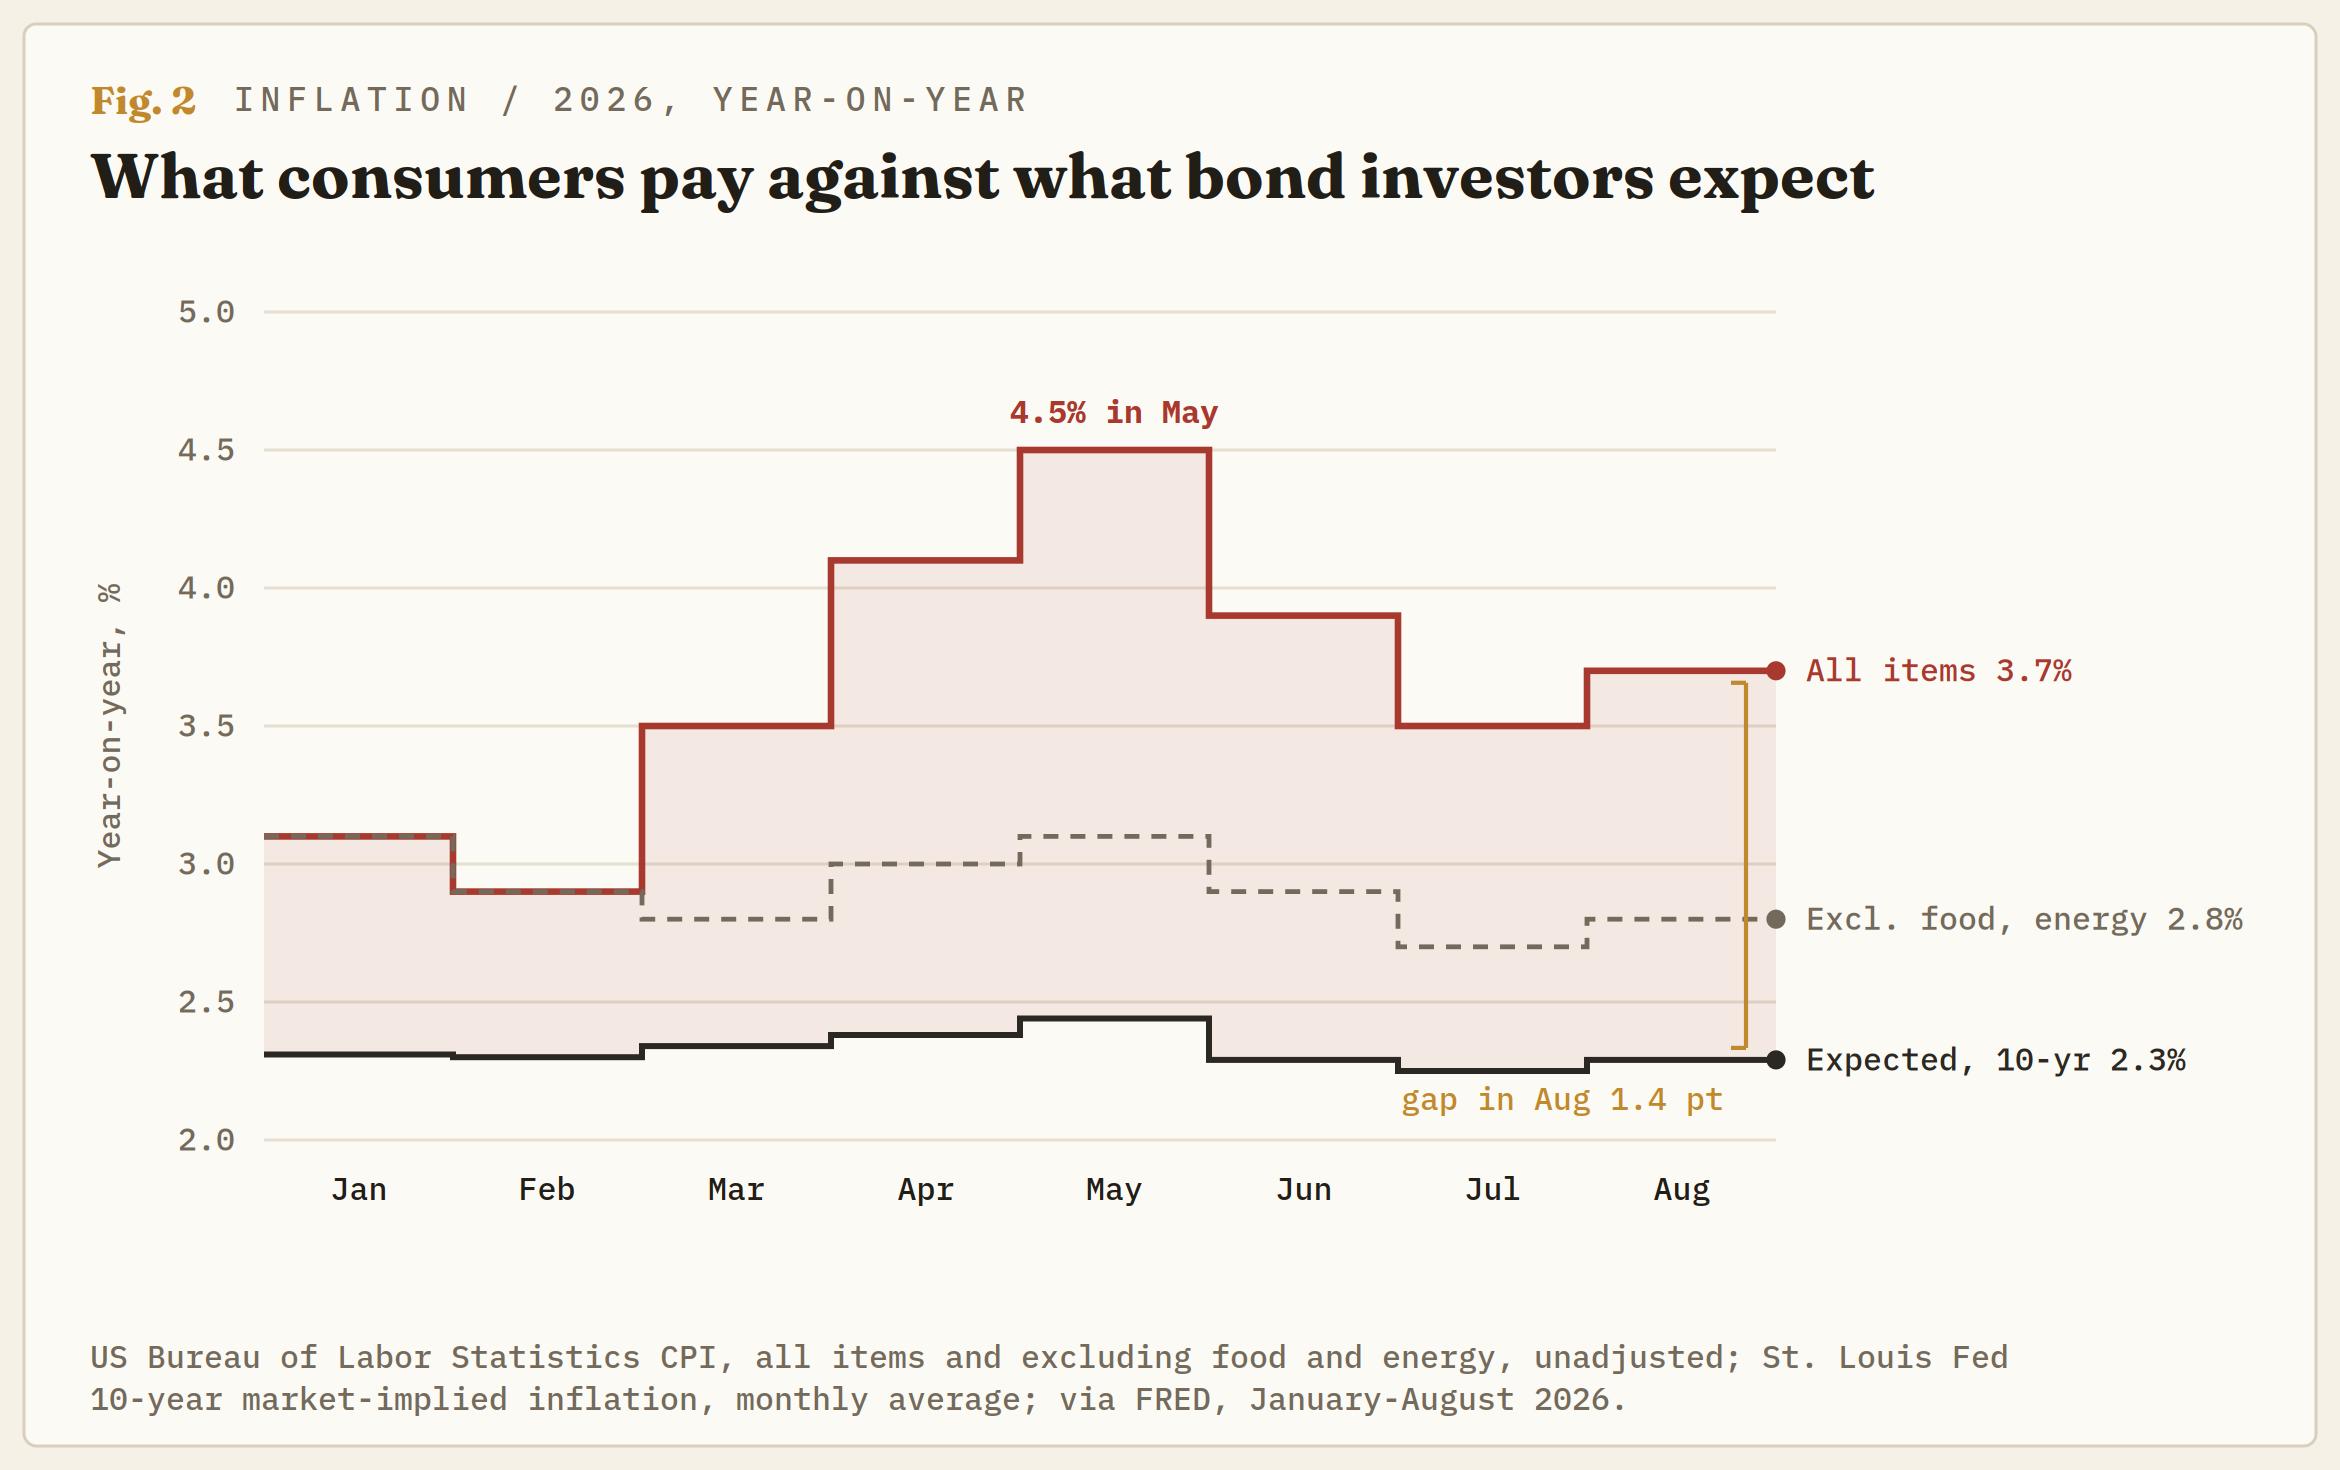
Los precios al consumidor estadounidenses subieron un 3.7% interanual hasta agosto, frente al 2.9% de febrero, pero los alimentos y la energía representaron casi todo ese aumento: excluyéndolos, la inflación fue del 2.8%, inferior a la de enero. Para el Oro, ese es el problema, porque un shock del Petróleo que se mantenga en el precio del Petróleo no da a los inversores ningún motivo para esperar una inflación persistente.
La expectativa de inflación del mercado a 10 años se ha mantenido entre el 2.2% y el 2.5% durante todo el año, por lo que los inversores en bonos están considerando el shock como algo que la Fed contendrá. La Fed subió las tasas el 16 de septiembre por primera vez desde 2023, y el presidente de la Fed, Kevin Warsh, describió la tarea como mantener los mayores costes de la energía fuera de todo lo demás. En términos sencillos, los inversores en bonos esperan que la Fed gane, y al Oro solo le va bien si pierde.
2025 rompió la regla y 2026 la restableció
En 2025, el Oro subió casi dos tercios, mientras que el rendimiento de los TIPS terminó el año solo 0.3 puntos más abajo, por lo que casi nada de ese rally provino de los rendimientos de los bonos. Los compradores estaban pagando por un riesgo diferente, el de una Fed que podría mantener las tasas bajas bajo presión política, y esa prima desapareció el 30 de enero, cuando la Casa Blanca anunció a su candidato para dirigir la Fed. El Oro tuvo su peor día desde la década de 1980, y el rendimiento a 10 años se movió dos centésimas de punto. Desde entonces, el Oro se ha movido principalmente en dirección opuesta al rendimiento de los TIPS, cayendo en los meses en que este subió y repuntando en los meses en que cayó, con el rally de agosto como principal excepción.
Una subida más en el mapa de la Fed, varias en el del mercado
El Oro sigue cayendo mientras la Fed sea la razón por la que suben los rendimientos: según la relación de 2026, cada décima de punto añadida al rendimiento de los TIPS ha restado alrededor de un 1% al Oro en promedio, por lo que un cuarto de punto adicional supondría un 2%-3% y llevaría al Oro desde cerca de 4.300 hacia 4.200. Hasta ahora, la Fed ha sido la razón. Los rendimientos a 2 años, que siguen más de cerca la tasa de la Fed, han subido más rápido que los rendimientos a 30 años desde agosto, y la expectativa de inflación del mercado se encuentra donde estaba en enero. Cada informe mensual de precios al consumidor pone a prueba si eso se mantiene.
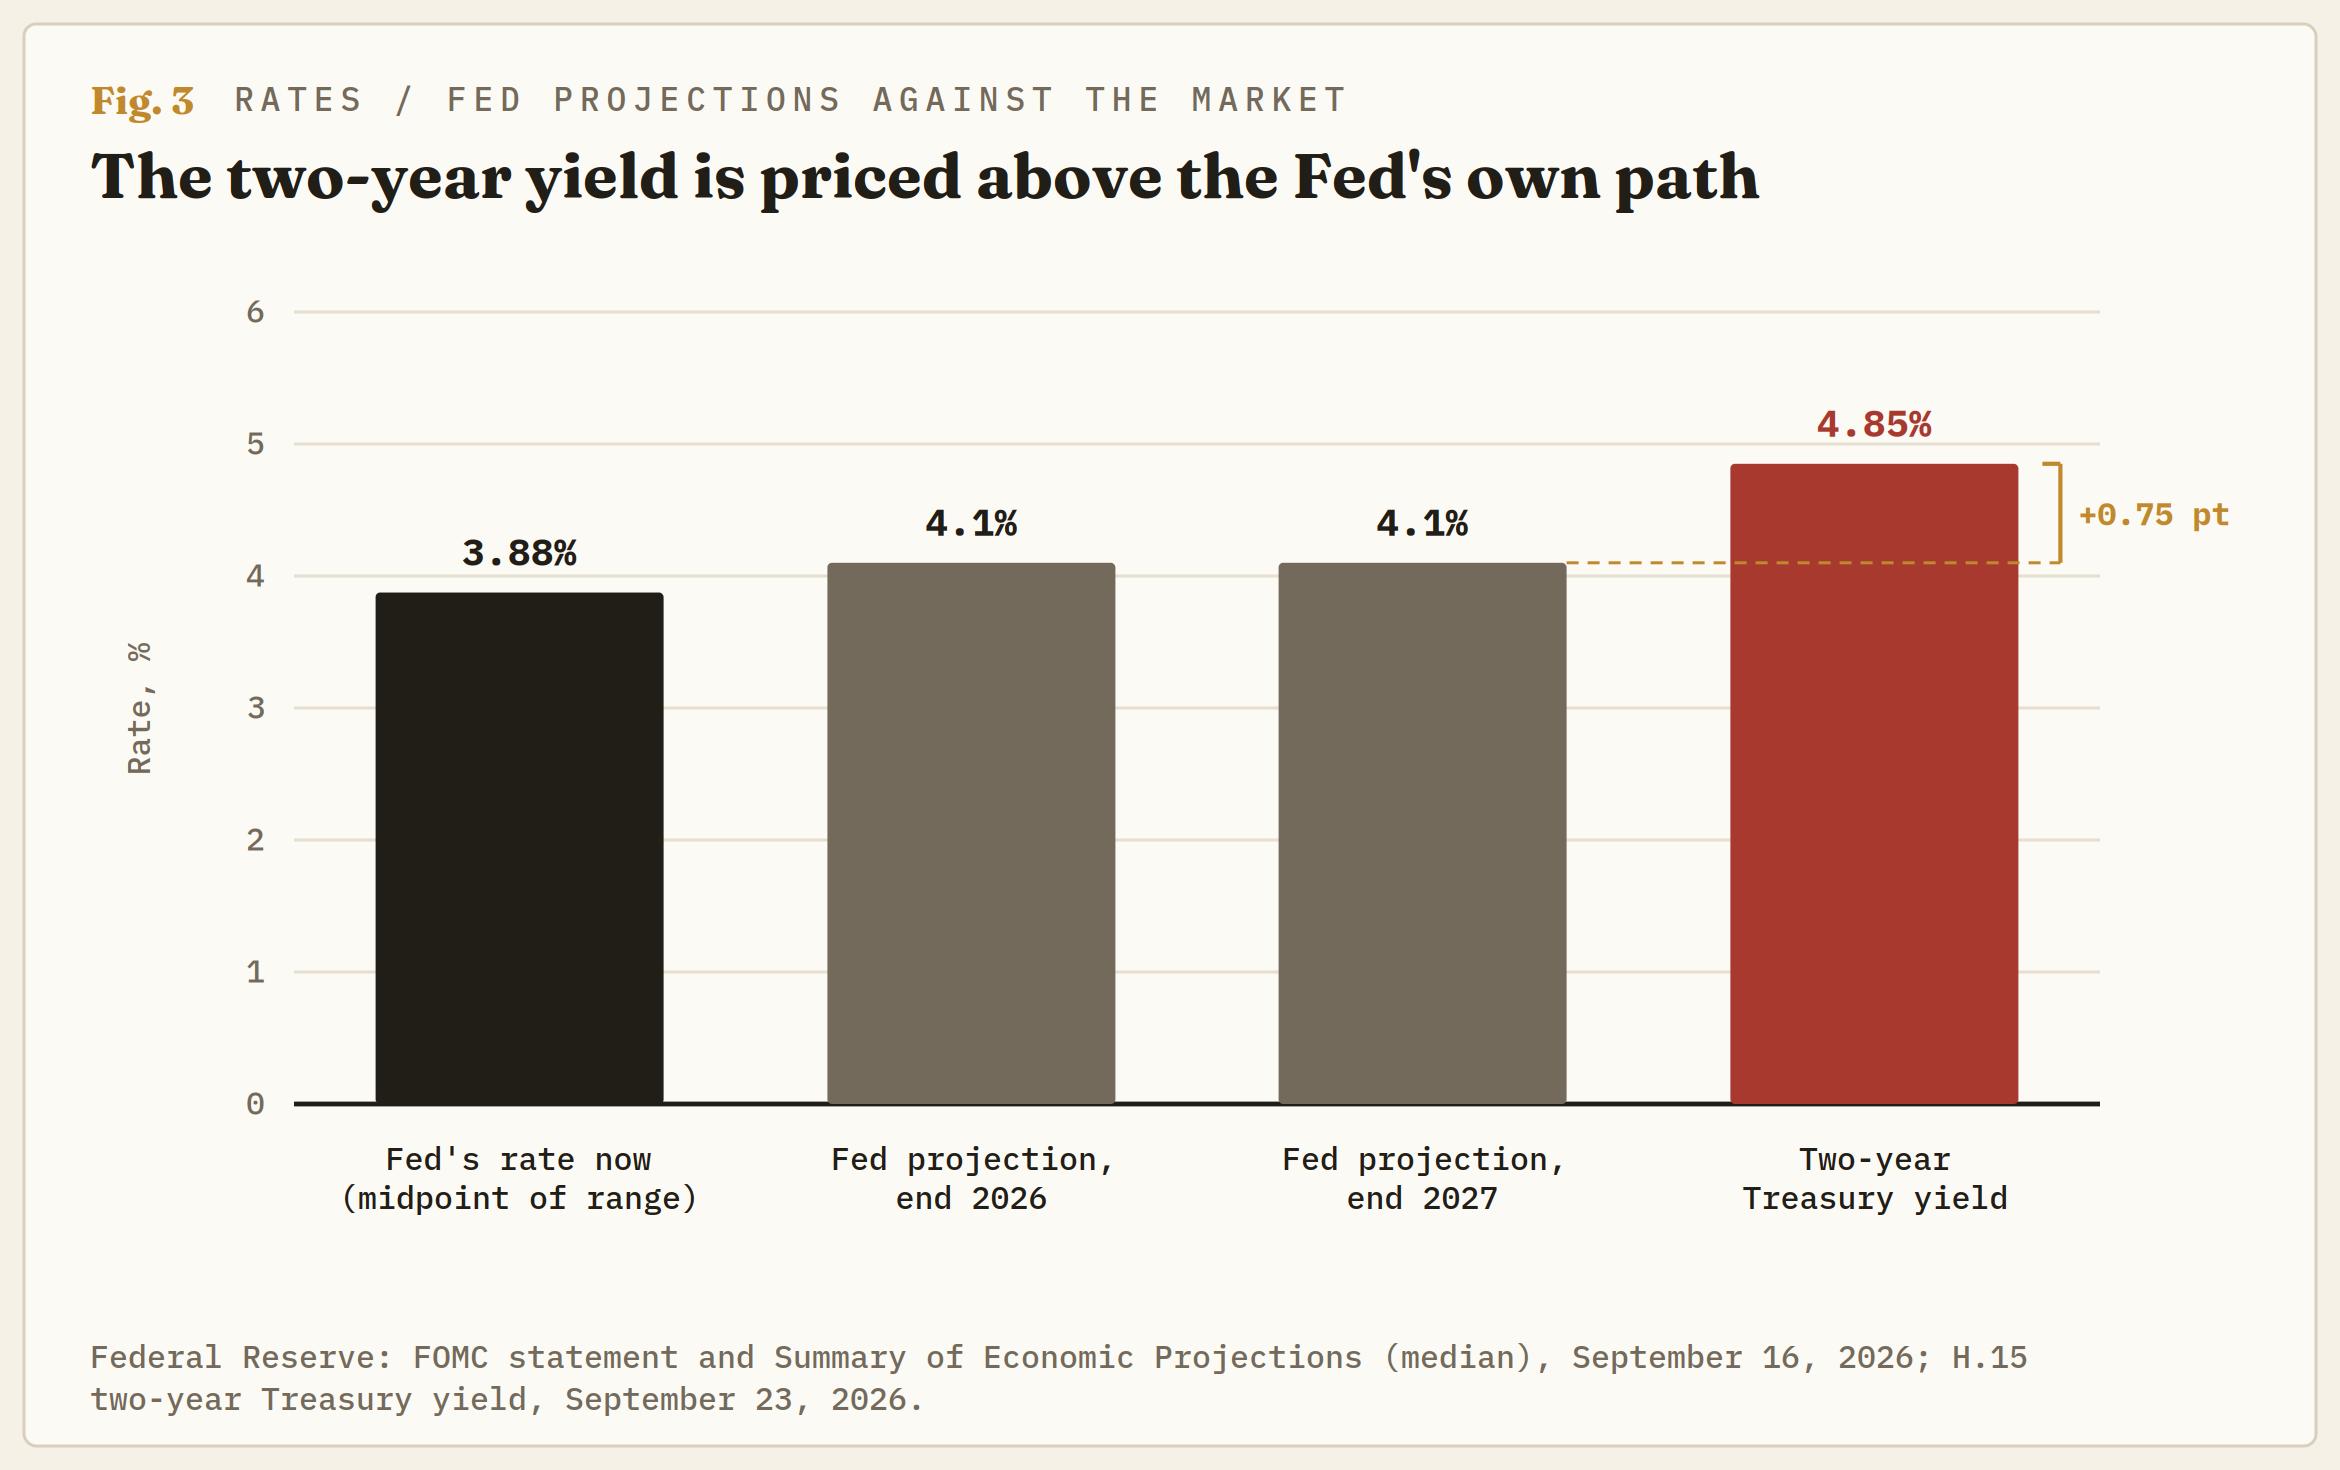
El rendimiento a 2 años está aproximadamente un punto por encima de la tasa de la Fed, un precio por varias subidas más, mientras que las propias proyecciones de la Fed muestran un cuarto de punto más en 2026 y ningún cambio hasta 2027. La presión sobre el Oro continúa únicamente mientras la Fed siga elevando sus previsiones hacia lo que los inversores ya esperan, como ocurrió en septiembre, cuando la proyección para 2027 pasó del 3.6% al 4.1%. El día que deje de hacerlo, los inversores tendrán que apostar por menos subidas, y la parte de los rendimientos que ha estado perjudicando al Oro caería. Si se detiene mientras los precios al consumidor siguen subiendo un 3.7% anual, el aumento de los rendimientos también comenzaría a proceder de la inflación, que es el tipo de subida que necesita la apuesta por la depreciación monetaria.
La tendencia es bajista mientras la Fed siga elevando sus previsiones y el rendimiento de los TIPS suba con ellas. El escenario es incorrecto si el Oro cierra una jornada por encima de 4.400, el máximo de su rango de septiembre, mientras ese rendimiento siga subiendo, porque el metal habría dejado de cotizar en función de los rendimientos de los bonos, como ocurrió en 2025. Desde mediados de septiembre, el rendimiento de los TIPS ha añadido otros 0.14 puntos y el Oro apenas se ha movido, la primera señal de que esto podría ocurrir. La Fed ha fijado ambas pruebas en su calendario, una decisión el 28 de octubre y nuevas proyecciones el 9 de diciembre, y los futuros de tasas ya descuentan una subida en la primera de esas fechas.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.