 Emanoelle Santos, Magíster en Economía
La libra esterlina cotiza estable hoy en un entorno donde tres fuerzas operan simultáneamente sobre el par. Una inflación subyacente que se niega a ceder, un Banco de Inglaterra que ha perdido margen de maniobra ante el shock energético de Oriente Medio, y una geopolítica que dicta el ritmo del mercado con mayor peso que cualquier dato doméstico. El resultado es un activo en compresión, sin dirección clara, que espera un catalizador externo para definir su próximo movimiento estructural.
Inflación
El IPC de febrero se mantuvo en el 3.0% interanual, pero la lectura agregada oculta una dinámica más compleja. La inflación subyacente subió inesperadamente al 3.2%, mientras que la inflación de servicios cedió una décima hasta el 4.3%. Esta divergencia sugiere que las presiones de demanda se mantienen más firmes de lo deseable, pero que el componente más vinculado al mercado laboral comienza, muy gradualmente, a moderarse. Para el BoE, esto no es suficiente para actuar, pero tampoco es una señal de alarma que justifique un giro hawkish.
El BoE atrapado entre dos riesgos
La decisión unánime de mantener el tipo rector en el 3.75% refleja menos convicción. El comité reconoce que, antes del shock energético derivado del conflicto en Oriente Medio, la desinflación doméstica seguía su curso. Ahora, con el coste de la energía presionando tanto a hogares como a empresas, el riesgo de efectos de segunda ronda, expectativas de inflación desancladas, renegociaciones salariales al alza, obliga al MPC a mantener una postura restrictiva que el ciclo económico, por sí solo, no justificaría plenamente. El mercado ya descuenta solo dos subidas para finales de año, frente a las tres que se anticipaban semanas atrás, un ajuste que refleja la expectativa de que el deterioro de la actividad actúe como freno natural a la inflación antes de que el banco deba intervenir.
PMI manufacturero
Los datos de actividad refuerzan este diagnóstico. El PMI manufacturero de marzo se sostuvo en 51.4, por encima de lo esperado, pero con una lectura interna que no permite optimismo. Los costes de insumos crecieron al ritmo más rápido desde octubre de 2022, impulsados por disrupciones en cadenas de suministro directamente ligadas al conflicto, rutas marítimas redirigidas, interrupciones petroquímicas en la región, y las empresas trasladaron esas subidas a sus precios de venta al ritmo más pronunciado desde abril de 2025. El Reino Unido enfrenta así un escenario de estanflación incipiente, una vez que hay una actividad que se expande marginalmente pero bajo un alza de costes que erosiona márgenes y alimenta inflación por oferta, no por demanda.
El factor de más peso
En este contexto, la evolución del conflicto en Oriente Medio es el factor que más peso tiene sobre el GBP/USD en el corto plazo, por encima de cualquier dato del calendario económico. La propuesta de Washington de un plan de paz y la posibilidad de un alto al fuego temporal generaron cierto soporte para la libra, al reducir las expectativas de nuevas subidas del BoE. Sin embargo, el rechazo de Teherán a cualquier mediación estadounidense mantiene la incertidumbre estructuralmente elevada. Una desescalada real aliviaría las presiones energéticas, reduciría las proyecciones de IPC y liberaría al BoE de su postura defensiva, lo que sería positivo para la actividad y potencialmente negativo para la libra si el mercado interpreta que el ciclo de subidas se acorta. Una escalada renovada, en cambio, agravaría el canal de costes, complicaría aún más el mandato del banco central y pesaría sobre el crecimiento, con un impacto ambiguo pero volátil sobre el par.
Análisis Técnico
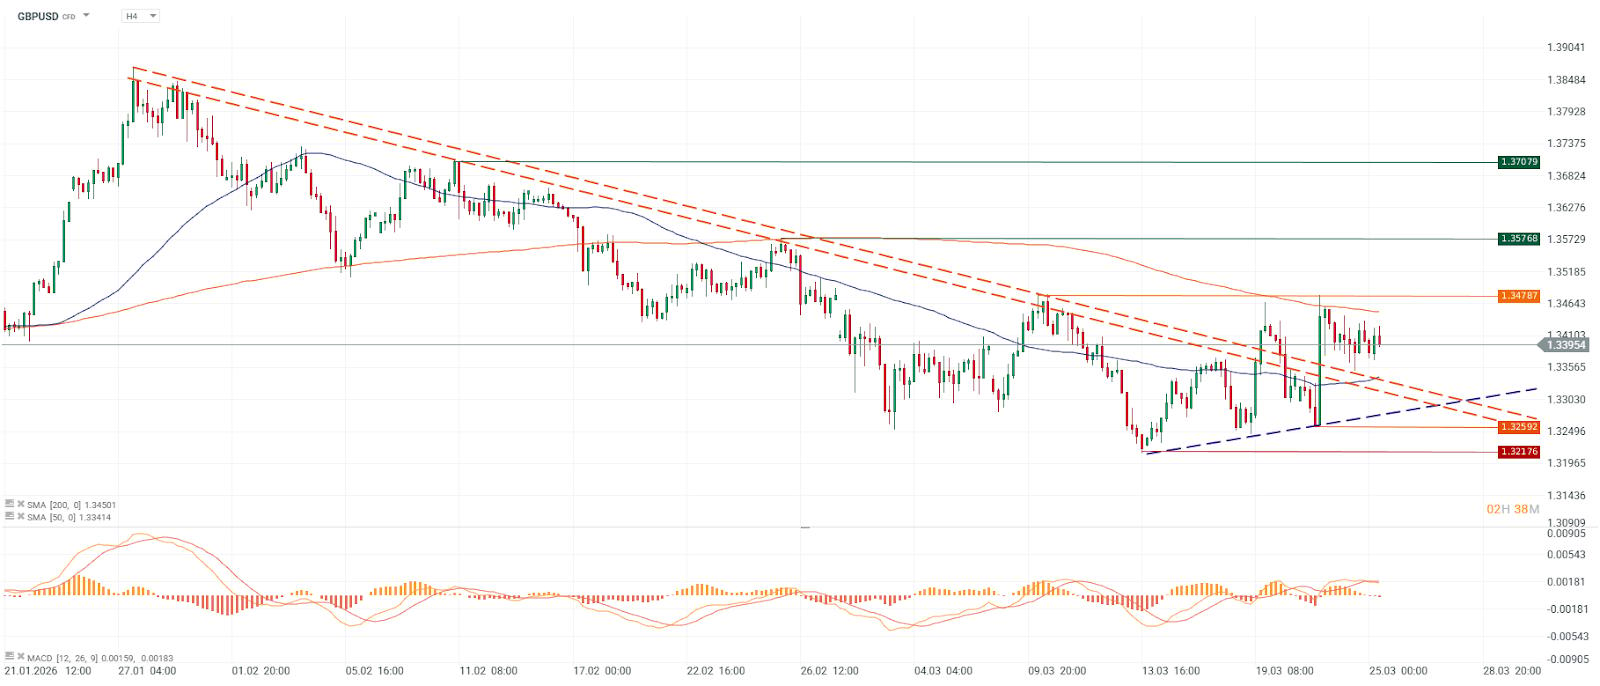
Desde los máximos de enero en torno a 1.3900, el GBP/USD desarrolló un canal bajista que comprimió el precio hasta la zona de 1.3180 a principios de marzo. Desde ese mínimo, el par recupera terreno dentro de una cuña ascendente cuya línea de soporte inferior confluye con la resistencia superior del canal bajista, convirtiendo el rango 1.3300–1.3350 en el nodo técnico más relevante del corto plazo. La SMA50 ha sido recuperada, señal constructiva, aunque la SMA200 sigue actuando como resistencia dinámica y primer objetivo a superar para validar estructuralmente la recuperación.
El MACD presenta histogramas en territorio positivo pero con escasa amplitud, coherente con una fase de consolidación sin impulso definido. Mientras el precio se mantenga sobre 1.3300, el sesgo de corto plazo apunta hacia 1.3480 y, en extensión, hacia 1.3576. La pérdida de 1.3280 invalidaría la estructura de recuperación y devolvería al par hacia el mínimo del ciclo en 1.3219.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.
El precio del Oro amplía el movimiento en rango por debajo de 4.200$ a la espera de un nuevo impulso del NFP de EE.UU.
El Oro (XAU/USD) se estabiliza por debajo del nivel de 4.200$ durante la primera mitad de la sesión europea del viernes, mientras los operadores esperan con gran interés la publicación de los datos de empleo de EE.UU.
La Libra esterlina se mantiene cerca de mínimos de tres meses mientras los rendimientos globales se disparan
La Libra esterlina (GBP) muestra ganancias marginales frente al Dólar estadounidense (USD) el viernes, con el par GBP/USD cotizando justo por encima de 1.3200, aunque sin poder alejarse significativamente de los mínimos de cuatro semanas en 1.3180 alcanzados el jueves.
Se espera que las Nóminas no Agrícolas de EE.UU. se moderen en septiembre
Se prevé que las Nóminas no Agrícolas de EE.UU. aumenten en 90.000 en septiembre, tras el impresionante aumento de 162.000 de agosto.
¿Cómo impactará el NFP de septiembre en la cotización del mercado de la decisión de la Fed de octubre?
Los detalles subyacentes del informe de empleo podrían influir en cómo los mercados evalúan las perspectivas de política monetaria de la Fed e impulsar la valoración del Dólar estadounidense. Nuestros expertos analizarán la reacción del mercado al evento hoy a las 12:00 GMT.