El Dólar prolonga su recuperación y lleva al EUR/USD hacia mínimos de tres meses
El EUR/USD prolongó su tendencia bajista durante la última semana, cayendo un 0.78% desde 1.1480 hasta 1.1391 y encadenando cuatro sesiones consecutivas de descensos. El par llegó a marcar mínimos intradías en 1.1380 el jueves, su nivel más bajo en casi dos meses, antes de iniciar una ligera estabilización. La presión sobre el euro respondió principalmente a la renovada fortaleza del dólar, respaldada por la publicación de unos datos de actividad en Estados Unidos significativamente mejores de lo esperado y por el tono más restrictivo adoptado por varios miembros de la Reserva Federal. El PMI compuesto estadounidense de septiembre se situó en 58.4 puntos, su nivel más elevado en más de cinco años, frente a los 53.1 puntos de la Eurozona, reforzando la percepción de una mayor fortaleza del ciclo estadounidense y, con ello, la expectativa de que la Fed mantenga una política monetaria restrictiva durante más tiempo. En este contexto, la ruptura del nivel de 1.14 deterioró el aspecto técnico del par y deja como siguiente referencia el mínimo de julio en 1.1353. El RSI de 14 sesiones se adentró además en zona de sobreventa, señal de que el movimiento bajista comienza a mostrar cierto grado de extensión.
El resto de las divisas del G10 también reflejó la fortaleza generalizada del dólar. El cruce GBP/USD cayó un 0.90% hasta 1.3247, mientras que el par AUD/USD registró el mayor descenso del grupo, del 1.33%, hasta 0.7023. La libra esterlina se vio además condicionada por las advertencias Andrew Bailey, gobernador del Banco de Inglaterra, sobre la dificultad de mantener los tipos ante la persistencia de los elevados costes energéticos. El dólar australiano, por su parte, afronta esta semana la decisión del RBA en un contexto de mayor incertidumbre sobre el ciclo de materias primas. En los cruces europeos, el EUR/CHF avanzó un 0.23%, mientras que el USD/CHF ganó un 0.86%, confirmando el predominio del dólar frente a las principales monedas. El par EUR/NOK, pese a la volatilidad del petróleo, permaneció prácticamente estable en torno a 10.82.
La Fed endurece su discurso ante una inflación todavía persistente
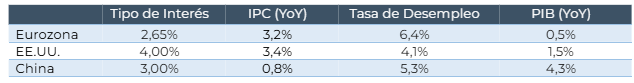
El tono de los bancos centrales se ha endurecido de forma significativa, especialmente en Estados Unidos. Tras la subida de tipos de la Fed al 4.00% en septiembre, varios miembros del FOMC defendieron durante la última semana la necesidad de mantener una política monetaria restrictiva e incluso contemplaron nuevos ajustes si la inflación continúa alejándose del objetivo. Varios miembros de la Fed coincidieron en señalar los riesgos asociados a una inflación persistente y a los shocks de oferta. Este cambio de tono ha contribuido a elevar las expectativas de tipos y a reforzar el atractivo relativo del dólar. Paralelamente, la curva de tipos estadounidense continuó aplanándose, con el diferencial entre los bonos 2 y 10 años reduciéndose hasta 17 puntos básicos, mínimos desde principios de 2025.
El BCE se prepara para prolongar el endurecimiento monetario
En Europa, el BCE también ha comenzado a incorporar un escenario de mayor persistencia inflacionista, aunque con un grado de endurecimiento inferior al descontado para Estados Unidos. Tras elevar sus tres tipos de referencia en 25 puntos básicos en septiembre, varios miembros del Consejo de Gobierno señalaron que la institución podría verse obligada a avanzar hacia una política más restrictiva si los precios energéticos permanecen elevados. El mercado descuenta actualmente una probabilidad del 92.5% de una nueva subida en diciembre. En Reino Unido, el BoE mantuvo los tipos en el 3.75%, aunque Andrew Bailey advirtió de que la persistencia del shock energético podría hacer cada vez más difícil mantenerlos sin cambios. En conjunto, las expectativas de mercado apuntan a un proceso de endurecimiento monetario tanto en Europa como en Estados Unidos, aunque con una mayor intensidad por parte de la Fed.
La divergencia económica entre Estados Unidos y Europa refuerza al Dólar
Los datos macroeconómicos de la última semana reforzaron la divergencia entre Estados Unidos y la Eurozona. El PMI compuesto estadounidense se disparó hasta 58.4 puntos en septiembre, su nivel más elevado en más de cinco años y claramente por encima de los 53.1 registrados en la Eurozona, confirmando una aceleración de la actividad empresarial en EE.UU. frente a un crecimiento más moderado en Europa. Esta fortaleza de la economía estadounidense, junto con una inflación todavía elevada, mantiene las expectativas de una política monetaria restrictiva por parte de la Fed.
En este contexto, el mercado centra ahora su atención en el PCE de agosto y en el informe de empleo de septiembre, con especial interés en las nóminas no agrícolas y la tasa de desempleo, que permitirán evaluar si la fortaleza de la actividad puede mantenerse sin generar nuevas presiones inflacionistas. Para el mercado de divisas, esta divergencia entre el dinamismo de EE.UU. y el menor crecimiento europeo continúa siendo uno de los principales factores que favorecen al dólar frente al euro.
La tensión en Ormuz impulsa el petróleo por encima de los 100 dólares
El conflicto entre Estados Unidos e Irán vuelve a situarse en el centro de la atención de los mercados, especialmente por las consecuencias sobre el suministro energético. La negativa de Donald Trump a aceptar la propuesta iraní para reabrir durante siete días el Estrecho de Ormuz mantuvo la incertidumbre sobre las rutas de transporte de petróleo y gas. El Brent ha repuntado más de un 3% este lunes hasta superar los 108 dólares por barril. La combinación de mayores precios energéticos y restricciones en el transporte marítimo vuelve a introducir un riesgo relevante para la inflación global, especialmente para las economías europeas más dependientes de las importaciones energéticas.
EE.UU. y China aparcan sus diferencias y prolongan la tregua comercial
En el frente comercial, la cumbre entre Donald Trump y Xi Jinping celebrada en Washington los días 24 y 25 de septiembre permitió prolongar durante dos meses la tregua comercial y acordar reducciones arancelarias recíprocas sobre 30.000 millones de dólares en bienes. Aunque los mercados reaccionaron de forma contenida, el acuerdo introduce cierta estabilidad a corto plazo en las relaciones entre las dos mayores economías mundiales.
Calendario Económico de la Semana
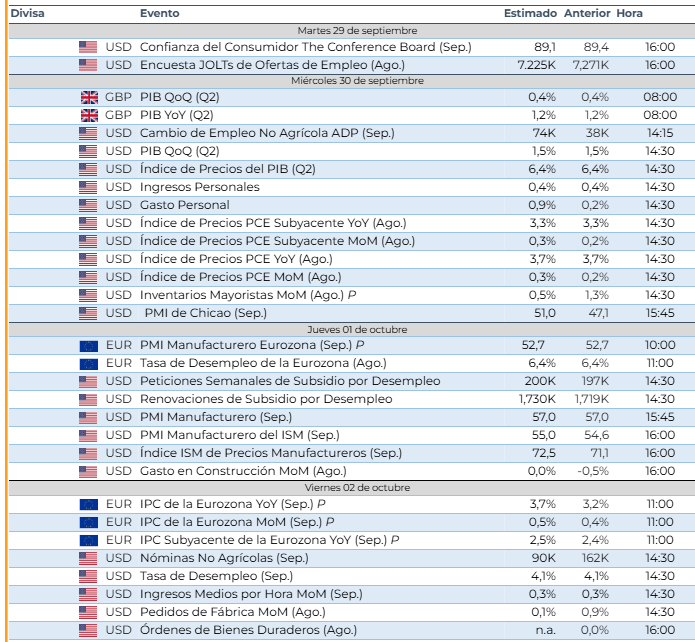
Esta semana, la atención estará centrada en Estados Unidos, con la publicación del PIB del segundo trimestre, el PCE subyacente, principal indicador de inflación seguido por la Fed, y los datos de empleo, incluyendo las nóminas no agrícolas y la tasa de desempleo. En Europa, destacarán el IPC, la tasa de desempleo y los PMIs, mientras que en Reino Unido se conocerá el PIB del segundo trimestre. En Australia, el foco estará puesto en la decisión de tipos del RBA.
Autor

Eric León, EFA
Strat FX
Eric posee una Doble Licenciatura en Derecho y Administración de Empresas por ESADE, complementada con un intercambio académico en la Universidad de Texas en Austin, especializándose en Real Estate & Finance.