El Dólar estadounidense cayó y el Oro no repuntó, ¿qué significa?

El Oro (XAU/USD) tiene dificultades para aprovechar la debilidad del Dólar estadounidense (USD), tras fracasar repetidamente en establecerse por encima del nivel de 4.200$. El metal precioso permanece confinado en un rango de fluctuación relativamente estrecho a pesar de una combinación de acontecimientos que normalmente respaldaría unos precios más altos.
El Dólar estadounidense retrocedió la semana pasada, mientras que los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) cayeron con fuerza desde sus máximos recientes, ya que los inversores reevaluaron las perspectivas de tasas de interés de la Reserva Federal (Fed) y las crecientes preocupaciones en torno a las inversiones en Inteligencia Artificial (IA).
En circunstancias normales, esta combinación debería proporcionar un soporte significativo al Oro. Un Dólar estadounidense más débil hace que el metal sea más asequible para los compradores internacionales, mientras que la caída de los rendimientos de los bonos reduce el costo de oportunidad de mantener un activo que no paga intereses.
Sin embargo, la recuperación del Oro sigue siendo sorprendentemente limitada. La divergencia sugiere que los inversores están mirando más allá del retroceso inmediato del Dólar estadounidense y de los rendimientos del Tesoro. La inflación persistente, las expectativas de un mayor endurecimiento monetario y la incertidumbre en torno a la sostenibilidad del reciente repunte de los bonos están impidiendo que los compradores se comprometan con un avance más decisivo.
La cuestión ya no es simplemente si el Dólar estadounidense puede seguir cayendo. Se trata de si las fuerzas que lo presionan a la baja son lo suficientemente fuertes como para superar los riesgos de política monetaria que siguen pesando sobre el Oro.
El Dólar estadounidense se debilitó, pero el Oro perdió su oportunidad
El Índice del Dólar estadounidense (DXY), que mide el Dólar frente a seis divisas principales, terminó la semana pasada a la baja después de cuatro avances semanales consecutivos, retrocediendo desde un máximo acumulado en el año cercano a 102.95. El descenso se produjo a pesar de unas cifras de inflación de EE.UU. mayores de lo esperado, que normalmente reforzarían las expectativas de tasas de interés más altas y apoyarían al Dólar.
Mientras tanto, el rendimiento de referencia de los bonos del Tesoro estadounidense a 10 años cayó el viernes, prolongando una fuerte corrección impulsada en parte por las preocupaciones sobre las perspectivas de la inversión relacionada con la IA y el crecimiento económico.
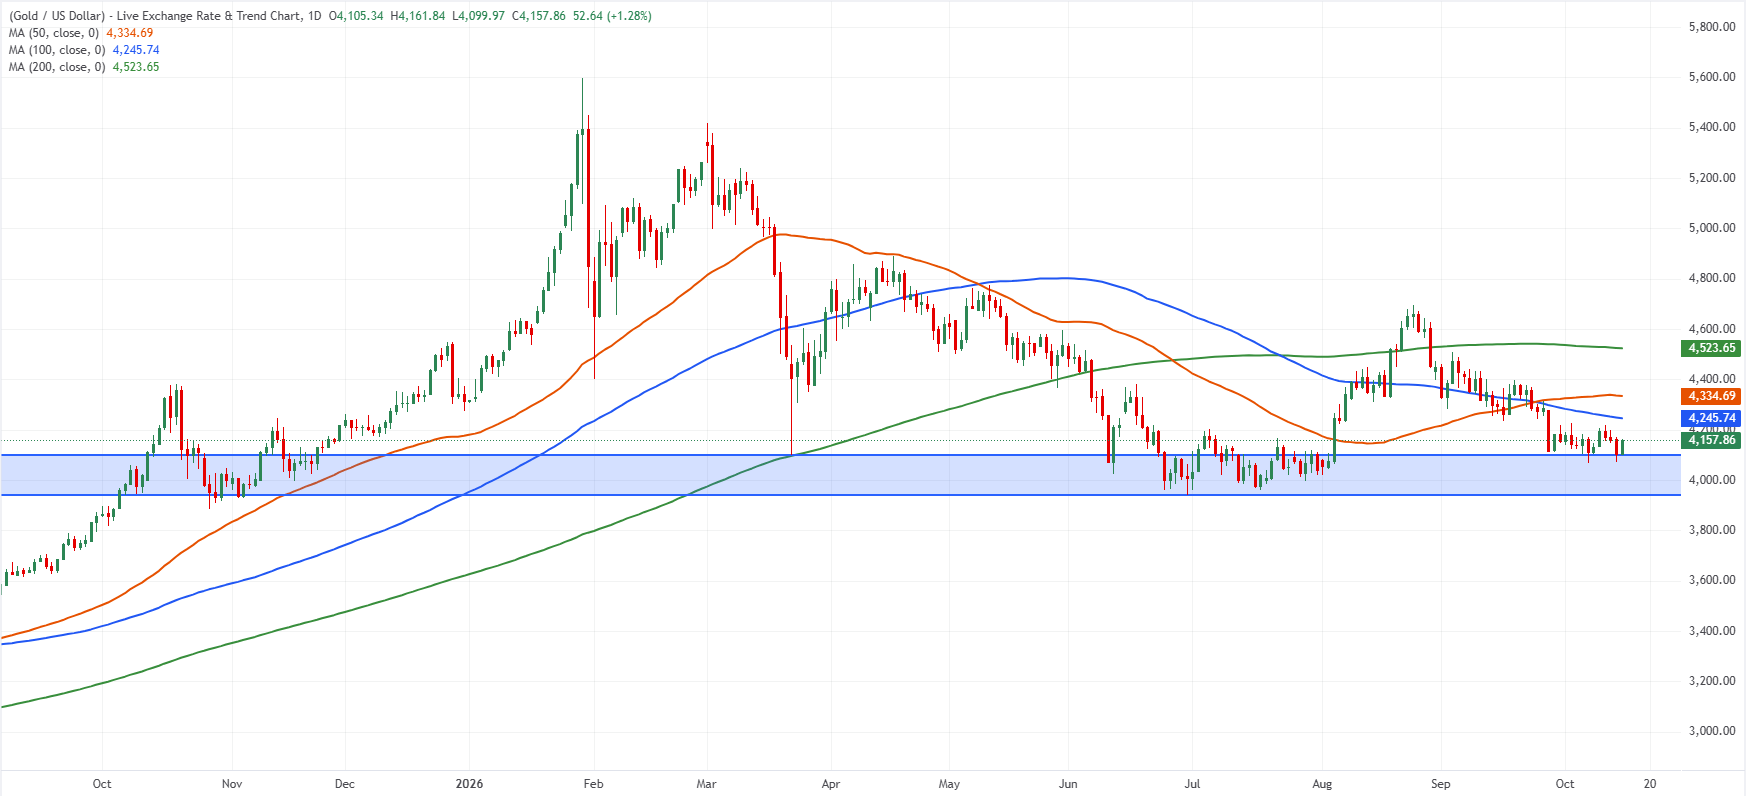
El Oro se benefició inicialmente de este ajuste, recuperándose desde su venta masiva posterior a los datos de inflación hacia los 4.200$. Sin embargo, el metal no logró extender sus ganancias de forma convincente y continúa luchando por debajo de ese nivel psicológico. La reacción limitada es especialmente reveladora porque las dos principales variables financieras que tradicionalmente influyen en el Oro se movieron a su favor.
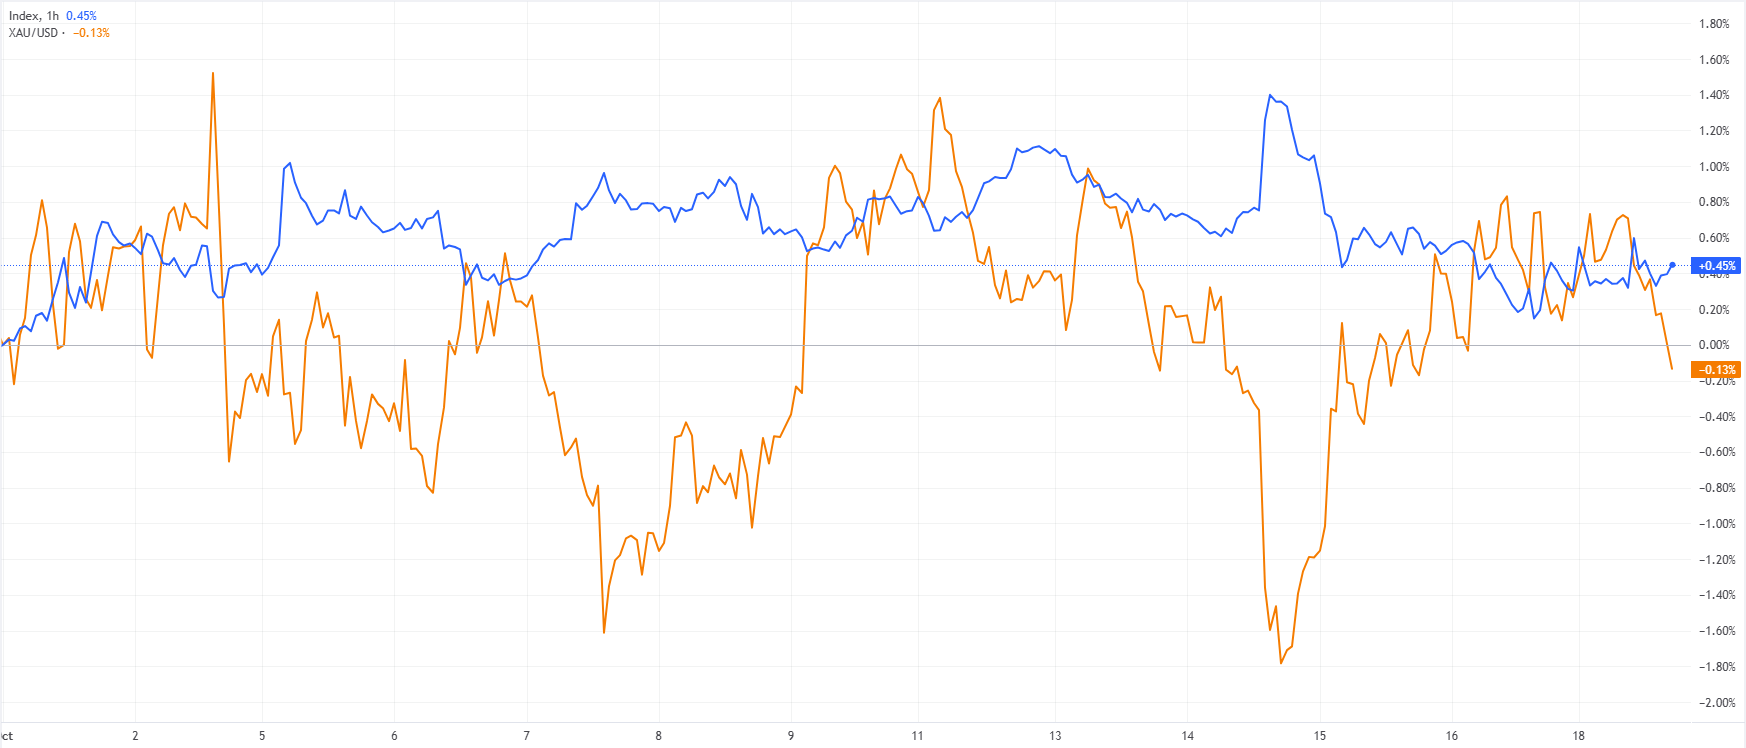
Pero la relación entre el Oro, el Dólar estadounidense y los rendimientos del Tesoro no es mecánica. Las razones detrás de los cambios en las tasas de interés pueden importar tanto como la dirección de esos cambios.
En este caso, la caída de los rendimientos refleja en parte unas crecientes preocupaciones sobre los mercados financieros y la actividad económica futura, en lugar de una evidencia clara de que la inflación esté regresando hacia el objetivo de la Fed. Esta distinción ayuda a explicar por qué los inversores siguen siendo reacios a aumentar agresivamente su exposición al metal precioso.
La Fed sigue siendo el problema que el Oro no puede ignorar
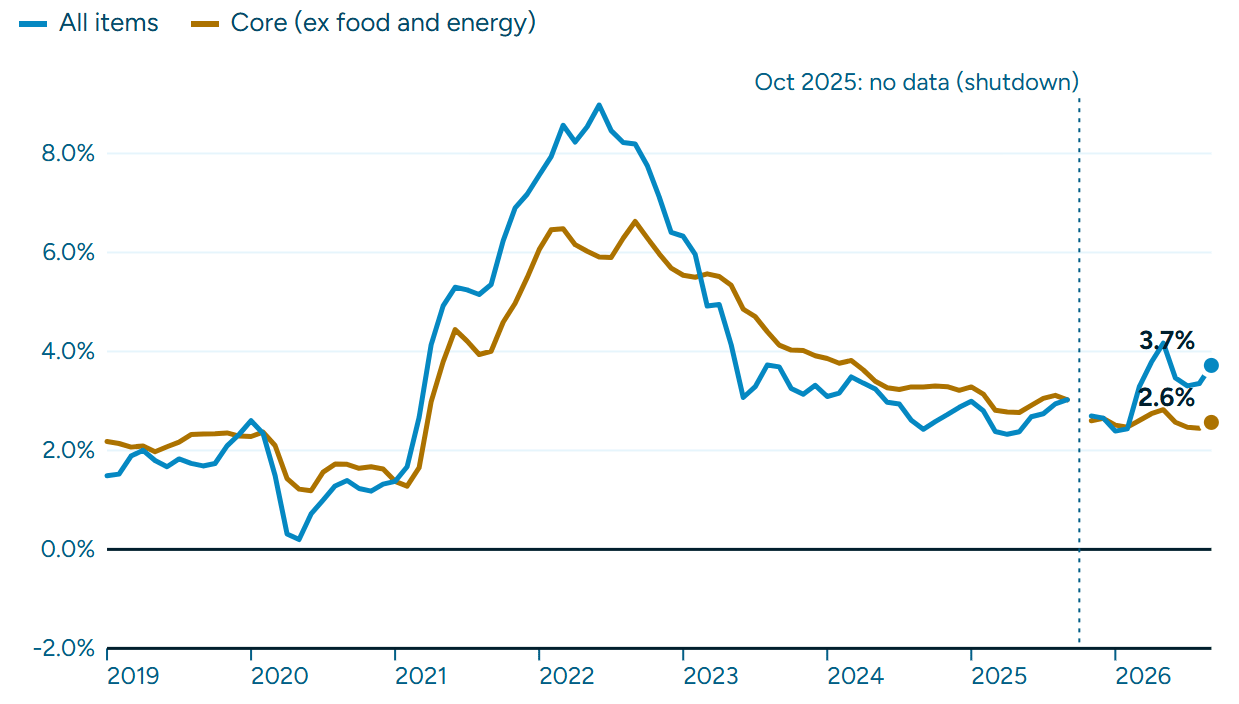
Las últimas cifras de inflación de EE.UU. ofrecen una explicación importante para la cautela del Oro. El Índice de Precios al Consumo (IPC) de septiembre subió un 3.7% interanual, superando las expectativas del 3.6% y frente al 3.4% de agosto. Mientras tanto, el Índice de Precios de Producción (IPP) aumentó un 6.3% anual, significativamente por encima del consenso del 5.3%. Estas cifras sugieren que las presiones inflacionistas siguen siendo persistentes, complicando los esfuerzos de la Fed por restaurar la estabilidad de los precios.
Aunque los inversores han reducido sustancialmente las expectativas de otra subida de las tasas de interés en la reunión del 27-28 de octubre, siguen anticipando un endurecimiento adicional antes de fin de año. Según la herramienta FedWatch del CME, los mercados asignan aproximadamente un 17% de probabilidades a una subida de tasas en octubre, mientras que la probabilidad de un aumento en diciembre sigue cerca del 90%.
Esto crea un entorno incómodo para el Oro. Incluso si el Dólar estadounidense se debilita temporalmente, la perspectiva de unas tasas de interés más altas limita el atractivo de mantener un activo sin rendimiento. Además, cualquier nuevo aumento de los rendimientos del Tesoro podría socavar rápidamente la recuperación del metal precioso.
Los analistas de Nordea mantienen una evaluación particularmente agresiva de las perspectivas de política monetaria, afirmando que "todavía esperamos una subida más este año y otra el próximo, con los riesgos inclinados al alza." El banco también sostiene que "la política monetaria todavía no parece lo suficientemente restrictiva para una economía en esta situación," haciendo hincapié en que la inflación sigue estando significativamente por encima del objetivo de la Fed.
Para los inversores en Oro, la implicación es importante. Un descenso temporal del Dólar estadounidense no indica necesariamente el comienzo de un ciclo sostenido de flexibilización monetaria. Mientras la Fed siga inclinándose hacia un mayor endurecimiento, el Oro podría tener dificultades para transformar la debilidad de la divisa en un repunte duradero.
La caída de los rendimientos de los bonos podría estar enviando la señal equivocada
El mercado del Tesoro estadounidense se ha convertido en otra fuente de incertidumbre. El descenso de los rendimientos de los bonos gubernamentales de la semana pasada pareció inicialmente favorable para el Oro, especialmente después de que los inversores se decantaran por activos más seguros ante la preocupación por la sostenibilidad del auge de la inversión en IA.
Según Deutsche Bank, "el tema del día fue un gran repunte global de las tasas, ya que la perspectiva de un crecimiento más lento de la IA impulsó los rendimientos a la baja en todos los ámbitos." El banco señaló que el rendimiento del bono del Tesoro estadounidense a 10 años cayó 12.7 puntos básicos hasta el 5.06%, incluso cuando los datos económicos continuaron apuntando a una inflación persistente.
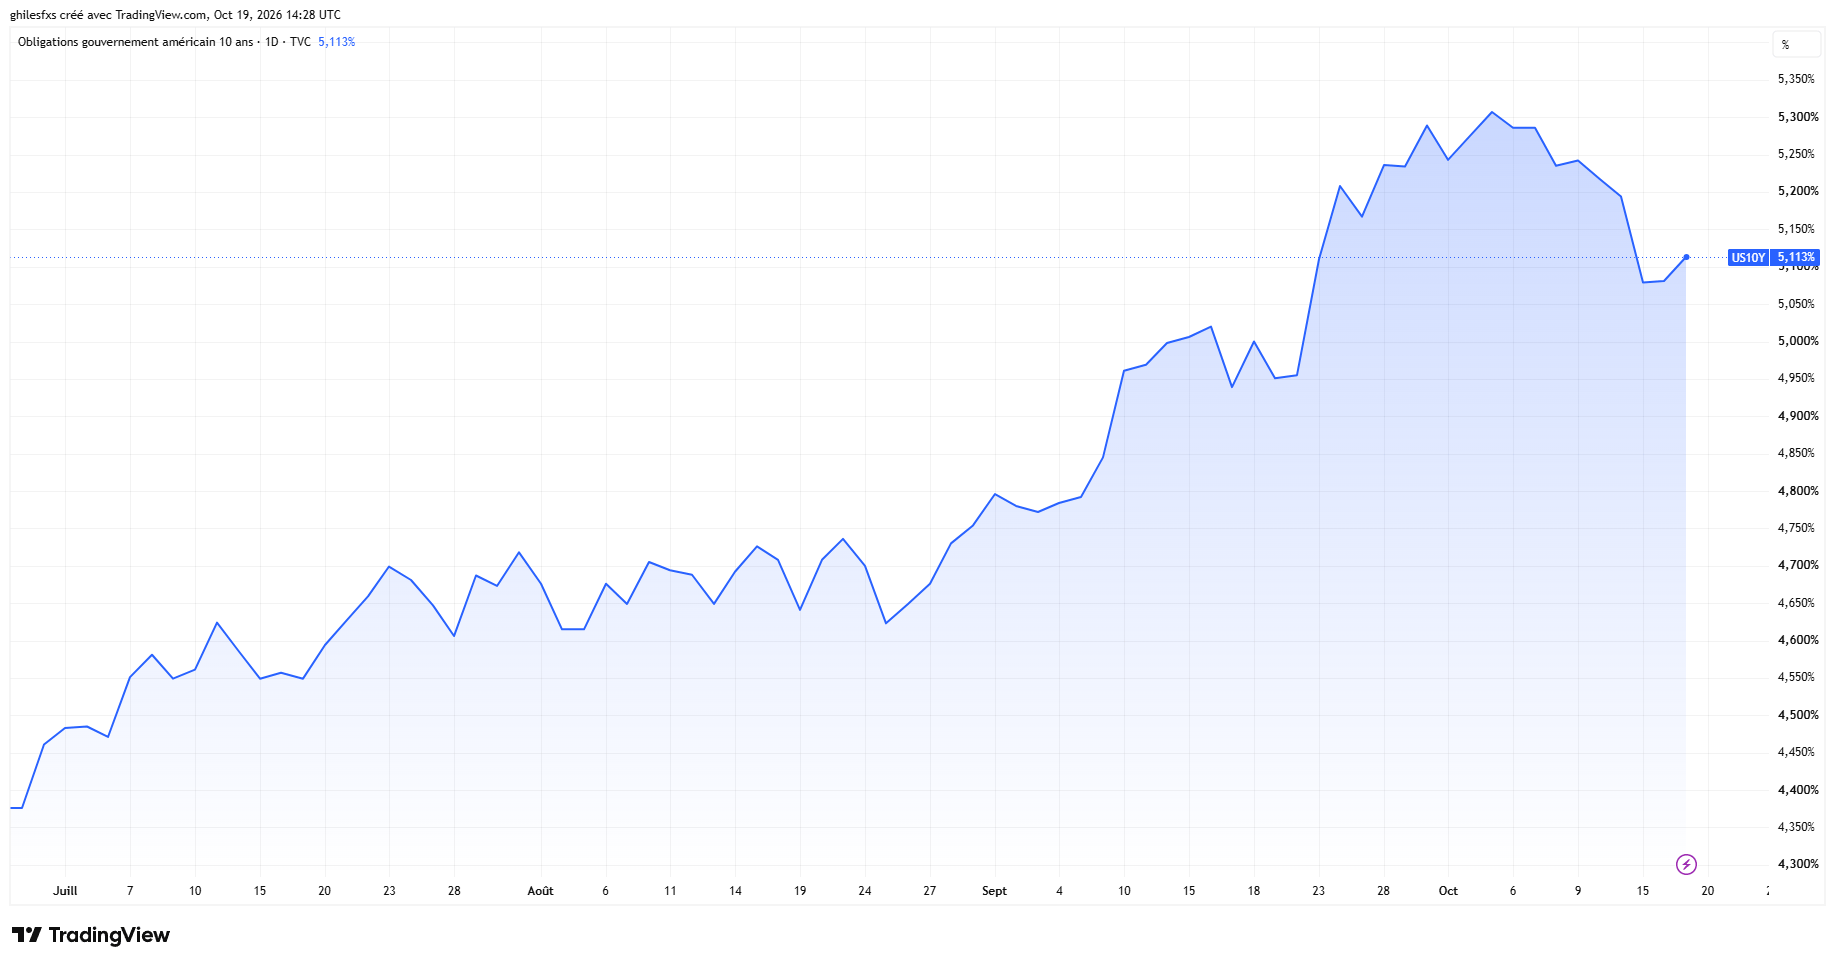
Esta aparente contradicción es importante para el Oro. Unos rendimientos nominales de los bonos más bajos generalmente respaldan al metal precioso, pero el efecto también depende de las expectativas de inflación y de los rendimientos reales, que representan la rentabilidad ajustada a la inflación disponible para los inversores. Si los rendimientos del Tesoro caen porque las expectativas de inflación están descendiendo más rápido que los rendimientos nominales, el consiguiente aumento de los rendimientos reales podría limitar el atractivo del Oro. Por el contrario, un descenso sostenido de los rendimientos reales proporcionaría un apoyo fundamental más sólido al metal.
Los analistas de OCBC captan especialmente bien esta distinción al describir la última recuperación como "otro recordatorio de que el Oro está cotizando la reacción del mercado de bonos a los datos de EE.UU., en lugar de los datos en sí." El banco también advierte de que "las presiones inflacionarias subyacentes siguen siendo elevadas y que el reciente descenso de los rendimientos se ha debido en parte a la aversión al riesgo, más que a una mejora de los fundamentos de la inflación."
Esto sugiere que la reciente recuperación del Oro podría seguir siendo vulnerable si los rendimientos del Tesoro se estabilizan o reanudan su avance. La pregunta clave, por tanto, no es simplemente si los rendimientos están cayendo, sino si el descenso refleja una mejora duradera de las condiciones financieras para los activos que no generan rendimiento.
La resiliencia del Oro es real, pero también lo es la falta de convicción
A pesar de su incapacidad para superar los 4.200$, el Oro no está experimentando un colapso generalizado de la demanda. El metal precioso se ha recuperado de su reciente caída hacia los 4.073$, lo que sugiere que los compradores siguen dispuestos a absorber la presión vendedora a precios más bajos.
Esta resiliencia es coherente con los flujos de inversión destacados por TD Securities. El banco señala que "las posiciones discrecionales macroeconómicas siguen siendo elevadas, mientras que las entradas en ETF y la demanda de los bancos centrales también continúan siendo fuertes." Según sus analistas, estos flujos "en última instancia han ofrecido un fuerte apoyo al Oro" y se espera que "se mantengan sólidos, especialmente en la región de 4.000-4.100$/onza."
Esto crea una distinción importante entre un mercado que carece del impulso suficiente para subir y uno que experimenta un deterioro estructural de la demanda. Los inversores a corto plazo siguen siendo sensibles a las sorpresas de inflación, a los cambios en los rendimientos del Tesoro y a la evolución de las expectativas sobre la política monetaria. Mientras tanto, la demanda de inversión a largo plazo parece más resiliente.
Como resultado, el Oro puede mantenerse respaldado sin desarrollar necesariamente una tendencia alcista sostenida. Por tanto, el comportamiento actual de los precios podría reflejar un enfrentamiento entre dos grupos de inversores: aquellos preocupados por un mayor endurecimiento monetario y aquellos dispuestos a acumular Oro como activo de cartera a largo plazo. Ninguno de los dos bandos ha establecido una ventaja decisiva.
El próximo movimiento depende de lo que ocurra después de la caída del Dólar
La próxima reunión de la Fed, prevista para el 27 y 28 de octubre, será una prueba importante para el Oro. Con los responsables de la política monetaria entrando en su periodo de silencio, los inversores tendrán menos oportunidades de reevaluar las intenciones del banco central a través de discursos oficiales.
En consecuencia, la atención se desplazará hacia los rendimientos del Tesoro, los acontecimientos geopolíticos y los próximos indicadores económicos de EE.UU., especialmente las cifras preliminares del Índice de Gerentes de Compras (PMI).
Podrían surgir tres escenarios generales. Si los rendimientos del Tesoro continúan cayendo y los mercados reducen aún más las expectativas de endurecimiento monetario, el Oro podría finalmente beneficiarse de forma más decisiva de un Dólar estadounidense más débil.
Si los rendimientos repuntan mientras persisten las preocupaciones sobre la inflación, el metal podría seguir bajo presión incluso si el Dólar estadounidense tiene dificultades para recuperarse.
Una tercera posibilidad es que se profundicen las preocupaciones relacionadas con la IA, debilitando tanto a las acciones estadounidenses como al Dólar, al tiempo que fomentan compras adicionales de bonos del Tesoro. En ese entorno, la dirección del Oro dependería en gran medida de si la caída de los rendimientos reales y la demanda de refugio seguro compensan los temores de una inflación persistente.
La reacción reciente del mercado ya ha demostrado que la debilidad del Dólar estadounidense por sí sola no basta para garantizar precios del Oro más altos. El metal precioso sigue atrayendo una demanda subyacente, pero los inversores siguen sin estar dispuestos a ignorar la posibilidad de un endurecimiento adicional por parte de la Fed.
En última instancia, el acontecimiento más revelador no es la caída del Dólar estadounidense. Es que el Oro ha tenido dificultades para capitalizarla. Esa indecisión sugiere que el mercado sigue considerando potencialmente temporal el reciente descenso de los rendimientos del Tesoro, en lugar de interpretarlo como una confirmación de un entorno monetario más favorable.
Hasta que cambie esa percepción, el Oro podría seguir encontrando compradores en las caídas sin generar el impulso sostenido necesario para una recuperación más fuerte. El Dólar estadounidense ya le ha ofrecido al Oro una oportunidad. El mercado de bonos y la Fed determinarán si finalmente puede aprovecharla.
Autor

Ghiles Guezout
FXStreet
Ghiles Guezout es analista de mercado con una sólida trayectoria en inversiones bursátiles, trading y criptomonedas. Combina habilidades de análisis fundamental y técnico para identificar oportunidades de mercado.