El EUR/USD cotiza sobre 1.1200 pese a las tensiones geopolíticas y la incertidumbre fiscal en Francia

El EURUSD cerró la semana anterior en 1.1239, con una apreciación aproximada del 0.75%, tras recuperar terreno desde los mínimos de 1.1113 alcanzados el miércoles. El IPC estadounidense de septiembre, superior a las expectativas, impulsó inicialmente al dólar y llevó al cruce a sus niveles más bajos del ciclo.
Durante la mañana de este lunes, el par llegó a caer hasta 1.1183, con un retroceso cercano al 0.5%, antes de recuperar terreno durante la apertura de la sesión europea, cotizando en niveles cercanos a 1.1209 y manteniéndose por encima del nivel psicológico de 1.1200. La presión inicial respondió a la confluencia de dos factores: el deterioro de la situación política y fiscal en Francia y la escalada de las tensiones entre Estados Unidos y Ucrania.
En Francia, los disturbios del fin de semana reavivan las preocupaciones sobre la estabilidad política y de las cuentas públicas. La incertidumbre se trasladó al mercado de deuda, donde el diferencial del bono francés a diez años frente al Bund alemán se amplió hasta 146 puntos básicos, registrando máximos anuales.
La libra, el franco suizo y la corona noruega lideraron el mercado de divisas la pasada semana
Durante la pasada semana, los principales pares de divisas estuvieron marcados por la fortaleza de la libra esterlina y de las divisas refugio, así como por el buen comportamiento de algunas monedas ligadas a materias primas. La libra esterlina mostró fortaleza relativa durante la semana anterior, con el GBP/USD avanzando hasta 1.3327 al cierre del viernes y el EUR/GBP descendiendo hasta 0.8433. El franco suizo continuó apreciándose como activo refugio, mientras que la corona noruega se benefició de los elevados precios del petróleo. El NZD/USD también destacó por su recuperación semanal.
El dólar australiano y el canadiense lideran las ganancias del G10 en la sesión del lunes
En el inicio de la semana, la atención del mercado de divisas se centró en la fortaleza del dólar australiano y del dólar canadiense, que lideraron los movimientos entre los principales pares durante la sesión asiática de este lunes. El AUD/USD avanzó un 0.33%, hasta 0.6977, convirtiéndose en la divisa con mejor comportamiento en el G10, mientras que el euro ocupó la posición más débil. El PIB chino del tercer trimestre (4.5% vs. 4.4% esperado) ha actuado como catalizador positivo para el AUD en la sesión de hoy, reforzando una narrativa de doble soporte: demanda de materias primas desde China y política monetaria restrictiva del RBA, que lleva al AUD a ser la divisa del G10 con mejor comportamiento durante la sesión.
El dólar canadiense también destacó entre las divisas del G10 durante la mañana del lunes, con el USD/CAD cayendo un 0.37% hasta 1.4088, mínimos de varias semanas. La principal fuente de respaldo fue el elevado precio del petróleo, con el Brent en torno a 107-109 USD por barril, que favorece a Canadá por su condición de exportador de energía. La atención se centra hoy lunes en la publicación del IPC canadiense de septiembre, para el que se espera un repunte de la inflación mensual que podría condicionar las expectativas de política monetaria de cara a la reunión del Banco de Canadá (BoC) de la próxima semana. El CAD también se apreció frente al euro y la libra, en un contexto de debilidad de la moneda común por las tensiones políticas en Francia.
La persistencia de la inflación en EE.UU. refuerza las expectativas de tipos elevados durante más tiempo
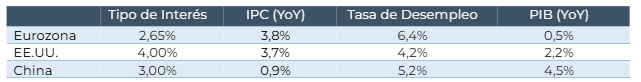
La pasada semana estuvo marcada por la publicación de referencias clave de inflación y actividad a ambos lados del Atlántico. En Estados Unidos, los datos reforzaron la percepción de que la inflación continúa siendo una preocupación para la Reserva Federal, mientras que en la Eurozona las cifras apuntaron a una combinación de inflación persistente y actividad económica resiliente.
En Estados Unidos, el principal foco de atención fue el IPC de septiembre, que registró el mayor ritmo de crecimiento de los precios en cinco meses y superó las expectativas del mercado, impulsando al dólar y reforzando las expectativas de una posible subida adicional de tipos antes de finales de año. En la misma línea, el IPP también reflejó presiones inflacionistas en las cadenas de suministro, contribuyendo a consolidar la percepción de que la desinflación avanza de forma más lenta de lo esperado. En cuanto al mercado laboral, las solicitudes iniciales de desempleo se situaron en 199.000, ligeramente por debajo de las 200.000 esperadas, confirmando la resiliencia del empleo estadounidense.
Por otra parte, el Libro Beige de la Fed señaló que seis de los doce distritos reportaron presiones de precios robustas o en aumento, especialmente vinculadas al encarecimiento de la energía, los costes de transporte y los seguros. El mercado descuenta una pausa en la reunión de la Fed del 28 de octubre, asignando alrededor de un 15% de probabilidad a una subida de 25 puntos básicos. Asimismo, las expectativas implícitas en la curva de tipos apuntan a que una eventual subida de 25 puntos básicos se produciría en la reunión de diciembre, si inflación y actividad siguen mostrando fortaleza.
El repunte de los precios mantiene presión sobre la política monetaria del BCE
La inflación armonizada de septiembre de la Eurozona se confirmó en el 3.8% interanual, en línea con las estimaciones preliminares, mientras que la inflación subyacente se situó en el 2.5%, manteniéndose claramente por encima del objetivo del BCE. Entre las principales economías, el IPC armonizado de Alemania se confirmó en el 3.3% interanual, mientras que Francia registró una inflación del 3.1% interanual, el nivel más elevado de los últimos dos años, reflejando la persistencia de las presiones inflacionistas en las principales economías del bloque. En términos de actividad, los PMI ofrecieron una señal positiva: el PMI de servicios de la Eurozona se situó en 53.0 y el PMI compuesto alcanzó 53.1, su nivel más elevado desde abril de 2023, apuntando a una expansión económica más sólida de lo esperado pese al endurecimiento de las condiciones financieras.
Varios miembros del BCE han reiterado la necesidad de mantener una política monetaria restrictiva ante la persistencia de las presiones inflacionistas y el encarecimiento de la energía. Aunque el tono de los responsables monetarios sigue siendo dispar, las últimas comunicaciones sugieren que una nueva subida de tipos sería más probable en diciembre que en octubre. En línea con esta visión, el mercado continúa descontando una pausa en la reunión del próximo 29 de octubre, asignando apenas una probabilidad del 8% de un incremento de tipos.
Oriente Medio, Ucrania y Francia concentran los principales riesgos geopolíticos
Los mercados continúan atentos a varios focos de riesgo geopolítico. Las tensiones en torno a Ucrania y las negociaciones entre Estados Unidos y Rusia han aumentado la incertidumbre sobre la evolución del conflicto, mientras que en Oriente Medio el repunte del precio del petróleo, impulsado por las amenazas al suministro energético, mantiene vivas las preocupaciones inflacionistas. En Europa, los disturbios en Francia han reavivado las dudas sobre la estabilidad política y fiscal del país, ejerciendo presión adicional sobre el euro.
Calendario Económico de la Semana
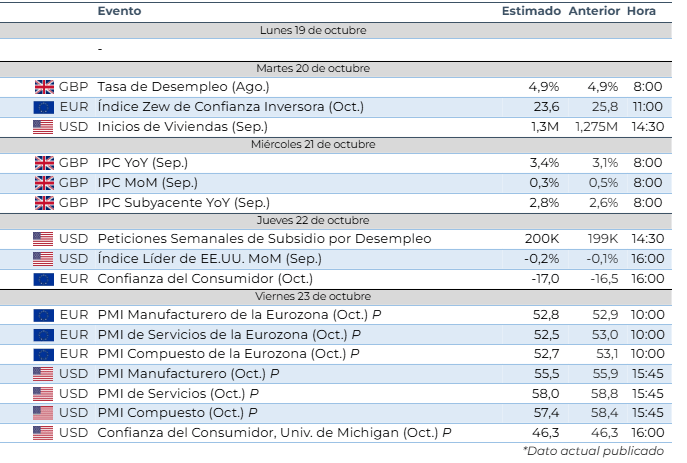
Esta semana, la atención de los mercados se centrará en los datos de inflación del Reino Unido, donde se espera un repunte del IPC de septiembre que podría influir en las expectativas sobre los tipos de interés del Banco de Inglaterra (BoE). En Estados Unidos, destacan las peticiones semanales de desempleo y los PMI preliminares de octubre, que servirán para evaluar la fortaleza de la actividad económica y del mercado laboral.
En la Eurozona, los inversores seguirán de cerca el índice ZEW alemán y los PMI preliminares, en busca de señales sobre el ritmo de crecimiento de la región. También se publicarán los datos de octubre de la confianza del consumidor a ambos lados del Atlántico.
Autor

Eric León, EFA
Strat FX
Eric posee una Doble Licenciatura en Derecho y Administración de Empresas por ESADE, complementada con un intercambio académico en la Universidad de Texas en Austin, especializándose en Real Estate & Finance.