
El Dólar estadounidense acaba de recordar a los mercados que las tendencias rara vez son lineales.
Después de dos semanas consecutivas de ganancias, el Dólar revirtió bruscamente su rumbo, con el Índice del Dólar (DXY) cayendo desde niveles cómodamente por encima de 100.00 hasta probar brevemente niveles por debajo de 99.00 al final de la semana.
A primera vista, esta acción parece un poco extraña.
Los rendimientos del Tesoro estadounidense subieron en la parte corta y media de la curva, especialmente después de la reunión de la Reserva Federal (Fed). En circunstancias normales, ese tipo de dinámica de tasas tiende a apoyar al Dólar, no a pesar sobre él.
Esta divergencia es reveladora. El Dólar ya no cotiza solo en función de las tasas. Ahora navega en una mezcla más compleja de posicionamiento, expectativas y geopolítica.
Fed: manos firmes, pero un camino más estrecho por delante
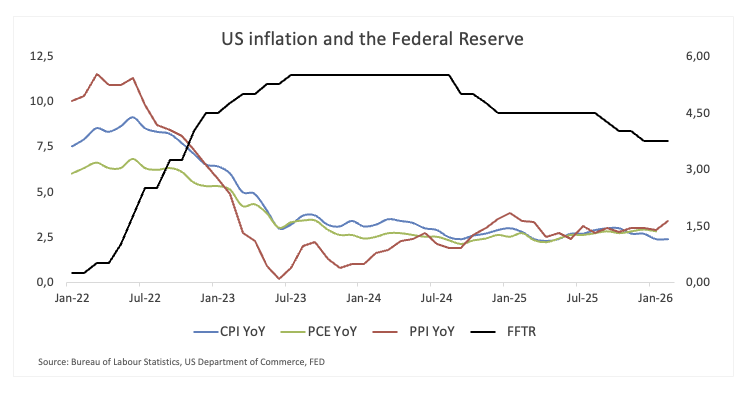
La Fed entregó exactamente lo que los mercados esperaban, dejando las tasas sin cambios en 3.50% a 3.75%. Pero el mensaje estuvo lejos de ser relajado.
El comunicado reconoció una economía que sigue expandiéndose a un ritmo sólido, mientras que la inflación permanece algo elevada y la incertidumbre sobre las perspectivas persiste. Eso por sí solo justificó la pausa, pero los detalles tuvieron más peso.
Las proyecciones actualizadas pintaron un panorama un poco más incómodo. Los responsables de la política revisaron al alza la inflación para 2026, aumentaron ligeramente las expectativas de crecimiento y, aunque la trayectoria mediana de las tasas se mantuvo en términos generales sin cambios, la distribución se desplazó en una dirección más agresiva. Los puntos no se movieron dramáticamente, pero el centro de gravedad sí.
El presidente Jerome Powell reforzó ese tono. Dejó claro que la Fed está caminando por una línea estrecha, equilibrando una inflación que aún está por encima del objetivo contra un mercado laboral que ya no está sobrecalentado pero que comienza a mostrar signos de fragilidad. Su énfasis en la inflación de bienes, el traspaso de aranceles y el riesgo de que los precios más altos del petróleo alimenten presiones de precios más amplias subrayaron un punto clave: la Fed no está lista para descartar este choque energético.
El mensaje principal fue simple: si la inflación no mejora, no habrá recortes de tasas.
Por ahora, la Fed sigue viendo la política como aproximadamente apropiada, quizás solo ligeramente restrictiva. Pero ya no se inclina cómodamente hacia la flexibilización. Quiere que la inflación baje de manera convincente, que las expectativas se mantengan ancladas y que el mercado laboral se enfríe sin quebrarse. Eso es un equilibrio difícil.
¿Cuál es la conclusión para el mercado de divisas? Esta no fue una reunión negativa para el Dólar. Si acaso, reforzó la idea de que los recortes de tasas no son automáticos y podrían retrasarse si la inflación resulta persistente, un contexto que debería continuar ofreciendo soporte subyacente al Dólar.
Inflación: progreso, pero no victoria
Los datos de inflación continúan moviéndose en la dirección correcta, pero lentamente. El Índice de Precios al Consumidor (IPC) subió un 2.4% interanual en febrero, mientras que el IPC subyacente se mantuvo en 2.5% interanual. Eso es consistente con una desinflación gradual pero aún por encima del objetivo del 2% de la Fed.
Los mercados han interpretado esto como una señal de que los recortes de tasas siguen sobre la mesa.
La Fed, sin embargo, es más cautelosa.
El índice de Gastos de Consumo Personal (PCE), su indicador preferido, aún se mantiene en 2.8% interanual, recordando que las presiones subyacentes de precios siguen elevadas.
La complicación añadida ahora es la energía. Con las tensiones en Oriente Medio empujando los precios del petróleo al alza, existe un riesgo creciente de que los costos de combustible y transporte comiencen a retroalimentar la inflación. Si esa dinámica persiste, la narrativa de desinflación podría estancarse justo cuando los mercados comenzaban a tener más confianza en ella.
Posicionamiento: sesgo bajista, pero sin convicción
Los datos de posicionamiento sugieren que el mercado no está completamente comprometido con una visión bajista del Dólar.
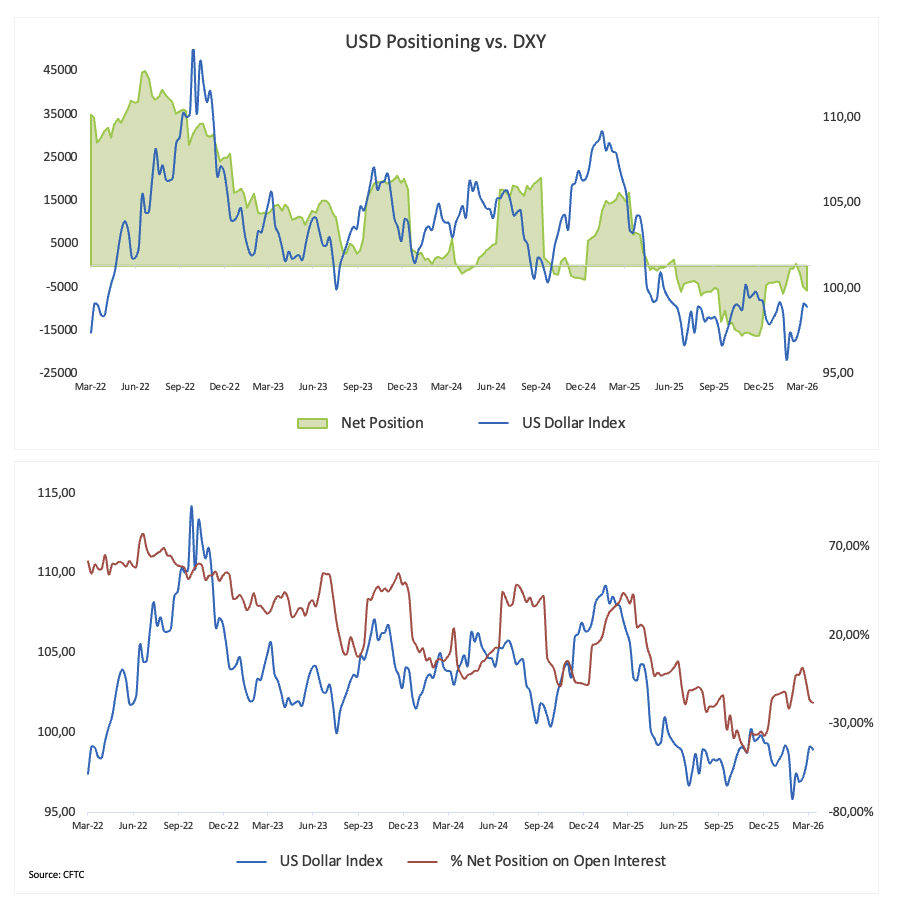
La Comisión de Operaciones a Futuro de Materias Primas (CFTC) informó que los operadores especulativos continuaron manteniendo una posición neta corta en el Dólar estadounidense durante la semana que terminó el 10 de marzo. Las posiciones netas cortas aumentaron ligeramente, de 4.989 contratos a 5.882.
Simultáneamente, el interés abierto subió a 32.012 contratos. Este aumento sugiere nuevas entradas al mercado, en lugar de solo el cierre de posiciones existentes.
El mensaje es matizado: hay un ligero sentimiento bajista respecto al Dólar, aunque el grado de certeza no es fuerte. La posición neta corta sigue siendo modesta, lo que significa que un cambio rápido en el sentimiento del mercado sigue siendo una posibilidad real.
Surgen tres puntos clave
1) El mercado muestra un ligero sesgo en contra del Dólar, aunque la sensación no es particularmente fuerte.
2) El aumento del interés abierto indica un reposicionamiento activo, más que una retirada generalizada del riesgo.
3) Las tenencias relativamente pequeñas del Dólar lo hacen especialmente vulnerable a cambios inesperados en la economía, particularmente aquellos que afectan los planes de la Reserva Federal o eventos geopolíticos.
Lo que importa en los próximos días
El calendario de datos de EE.UU. es relativamente liviano en la próxima semana.
Las cifras preliminares del Índice de Gestores de Compras (PMI) de S&P Global y los datos semanales del mercado laboral proporcionarán cierta dirección, pero el motor más importante podría venir de los oradores de la Fed mientras los mercados intentan afinar sus expectativas tras la última reunión.
En segundo plano, la geopolítica sigue siendo la variable clave.
Las dinámicas cambiantes en Oriente Medio, junto con su influencia en los costos energéticos, tienen el potencial de alterar significativamente el pronóstico de inflación y, en consecuencia, la dirección de la política monetaria.
En resumen, un ajuste delicado, no un cambio fundamental. La reciente caída del Dólar estadounidense parece más un revés temporal que un cambio duradero de dirección.
El rally que comenzó a finales de enero fue impulsado por datos estadounidenses más fuertes, un mensaje más estable de la Fed y, más recientemente, tensiones geopolíticas. Ese marco más amplio permanece en gran medida intacto.
La inflación sigue estando por encima del objetivo y corre el riesgo de complicarse más si los precios de la energía continúan subiendo. Si la desinflación se estanca, los mercados podrían verse obligados a reevaluar el momento y la escala de los recortes de tasas.
En ese escenario, es probable que la Fed se incline por la paciencia.
En un mundo donde la política sigue siendo restrictiva por más tiempo, el Dólar puede que aún no haya terminado.
La información en estas páginas contiene declaraciones a futuro que implican riesgos e incertidumbres. Los mercados e instrumentos perfilados en esta página son sólo para fines informativos y no deben de ninguna manera aparecer como una recomendación para comprar o vender estos valores. Usted debe hacer su propia investigación minuciosa antes de tomar cualquier decisión de inversión. FXStreet no garantiza de ninguna manera que esta información esté libre de errores, errores, o incorrecciones materiales. Tampoco garantiza que esta información sea de naturaleza oportuna. Invertir en Forex implica un gran riesgo, incluyendo la pérdida de toda o parte de su inversión, así como angustia emocional. Todos los riesgos, pérdidas y costos asociados con la inversión, incluyendo la pérdida total del capital, son su responsabilidad.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.
El precio del Oro amplía el movimiento en rango por debajo de 4.200$ a la espera de un nuevo impulso del NFP de EE.UU.
El Oro (XAU/USD) se estabiliza por debajo del nivel de 4.200$ durante la primera mitad de la sesión europea del viernes, mientras los operadores esperan con gran interés la publicación de los datos de empleo de EE.UU.
La Libra esterlina se mantiene cerca de mínimos de tres meses mientras los rendimientos globales se disparan
La Libra esterlina (GBP) muestra ganancias marginales frente al Dólar estadounidense (USD) el viernes, con el par GBP/USD cotizando justo por encima de 1.3200, aunque sin poder alejarse significativamente de los mínimos de cuatro semanas en 1.3180 alcanzados el jueves.
Se espera que las Nóminas no Agrícolas de EE.UU. se moderen en septiembre
Se prevé que las Nóminas no Agrícolas de EE.UU. aumenten en 90.000 en septiembre, tras el impresionante aumento de 162.000 de agosto.
¿Cómo impactará el NFP de septiembre en la cotización del mercado de la decisión de la Fed de octubre?
Los detalles subyacentes del informe de empleo podrían influir en cómo los mercados evalúan las perspectivas de política monetaria de la Fed e impulsar la valoración del Dólar estadounidense. Nuestros expertos analizarán la reacción del mercado al evento hoy a las 12:00 GMT.