El Índice del Dólar avanza ligeramente mientras Japón sube los tipos de interés
- El DXY supera 100.50, su mejor nivel desde finales de julio, mientras Japón sube las tasas.
- El Banco de Japón subió su tasa al 1.25%, el nivel más alto desde 1995.
- Los futuros sitúan en un 57.6% la probabilidad de otra subida de la Fed el 28 de octubre.
El Banco de Japón (BoJ) subió su tasa al 1.25% el viernes y, aun así, el Yen se debilitó. El Índice del Dólar alcanzó su nivel más alto desde finales de julio por ese motivo y ha revertido el movimiento, cotizando justo por encima de 100.30. El Euro representa el 57.6% de este índice y el Yen el 13.6%, por lo que siete décimas de aquello frente a lo que se mide el Dólar corresponden a un banco central que subió las tasas en septiembre.
Tres bancos centrales, un cuarto de punto cada uno y los mismos dos diferenciales
El Banco Central Europeo (BCE) elevó su tipo de interés de depósito al 2.50% el 10 de septiembre. La Reserva Federal elevó su tasa al 3.75-4.00% el 16 de septiembre. El BoJ elevó la suya al 1.25% el 18 de septiembre. Los tres se movieron un cuarto de punto, por lo que los dos diferenciales que determinan la mayor parte de este índice son tan amplios como lo eran hace nueve días. La tasa de Japón es la más alta desde 1995 y exactamente un tercio del límite inferior del rango de la Fed.
Una subida que hizo menos segura la siguiente
La votación japonesa fue de 7-2, con los miembros de la junta Asada y Sato, ambos nombrados este año, en contra. Los especuladores habían pasado a apostar por un Yen más fuerte antes de la reunión, ante la expectativa de que el BoJ continuaría subiendo las tasas, por lo que dos votos discrepantes bastaron para que la moneda tomara la dirección contraria.
El gobernador del BoJ, Ueda, afirmó que el banco seguirá subiendo las tasas mientras la economía y los precios lo permitan, y que existen riesgos de que la inflación subyacente se sitúe por encima del objetivo del 2%. Los disidentes contaban con el dato más reciente a su favor, ya que la inflación subyacente japonesa se moderó al 1.7% en agosto desde el 1.8% de julio, su primera desaceleración en cuatro meses. El Yen había alcanzado un máximo de siete meses frente al Dólar a principios de septiembre ante la expectativa de que se producirían más subidas, y los operadores que querían una fecha para la próxima obtuvieron en cambio una orientación.
Lo que realmente se paga por el Dólar
El efectivo en Dólares genera un rendimiento del 3.75-4.00%, el efectivo en Euros del 2.50% y el efectivo en Yenes del 1.25%, y ninguna de esas diferencias cambió este mes. A más largo plazo, el bono del gobierno estadounidense a 10 años paga alrededor del 5.00% y el japonés alrededor del 2.95%.
Lo que cambió es la trayectoria. Los futuros sitúan en más de un 50% la probabilidad de otra subida de la Fed el 28 de octubre, llevan la tasa al 4.50-4.75% para mediados de 2027 y luego no descuentan absolutamente nada durante los dieciocho meses siguientes. El mercado considera que la ventaja del Dólar no seguirá creciendo después de junio de 2027 y está pagando más por esa ventaja en septiembre de 2026.
Europa es la mitad más grande de esa operación y la más tranquila. El BCE ha subido las tasas dos veces este año, en junio y septiembre, y los economistas no esperan el próximo movimiento antes de diciembre, lo que deja el 57.6% del índice correspondiente al Euro sujeto a una tasa que no se moverá durante tres meses. El 13.6% correspondiente al Yen es donde está el debate, porque el BoJ ya ha movido las tasas dos veces en tres meses después de hacerlo una vez cada seis.
La Libra representa el 11.9% del índice y el Banco de Inglaterra (BoE) mantuvo su tasa en el 3.75% el jueves, nivel en el que se encuentra desde diciembre. Esa es la única brecha de las tres que se amplió en septiembre, y lo hizo porque la Fed se movió, no porque lo hiciera el BoE. Entre ellos, el Euro, el Yen y la Libra representan más de ocho décimas de este índice, por lo que el argumento depende de lo que haga la Fed a continuación.
Se avecinan diez discursos de la Fed
El calendario estadounidense está compuesto principalmente por discursos. Hay diez discursos de la Fed programados entre el lunes y el viernes, tres de ellos del presidente de la Fed de Nueva York, Williams, y el presidente de la Fed de Chicago, Goolsbee, será el primero en intervenir el lunes a las 10:30 GMT. El presidente de la Fed, Warsh, ha pasado su tiempo en el cargo negándose a ofrecer orientación prospectiva, y su comité está a punto de ofrecer el equivalente a diez discursos de ella.
Los datos son más escasos. El martes a las 12:15 GMT se publicará un promedio de cuatro semanas del cambio de empleo de ADP, frente a los 16.25K, y las encuestas manufactureras preliminares del miércoles a las 13:45 GMT son la única lectura real del crecimiento antes de la reunión; se prevé que ambas se desaceleren, aunque se mantengan por encima de 50. Todo ello alimenta la valoración del 28 de octubre, en la que se basa actualmente la ventaja del Dólar sobre el Euro y el Yen.
Niveles y sesgo
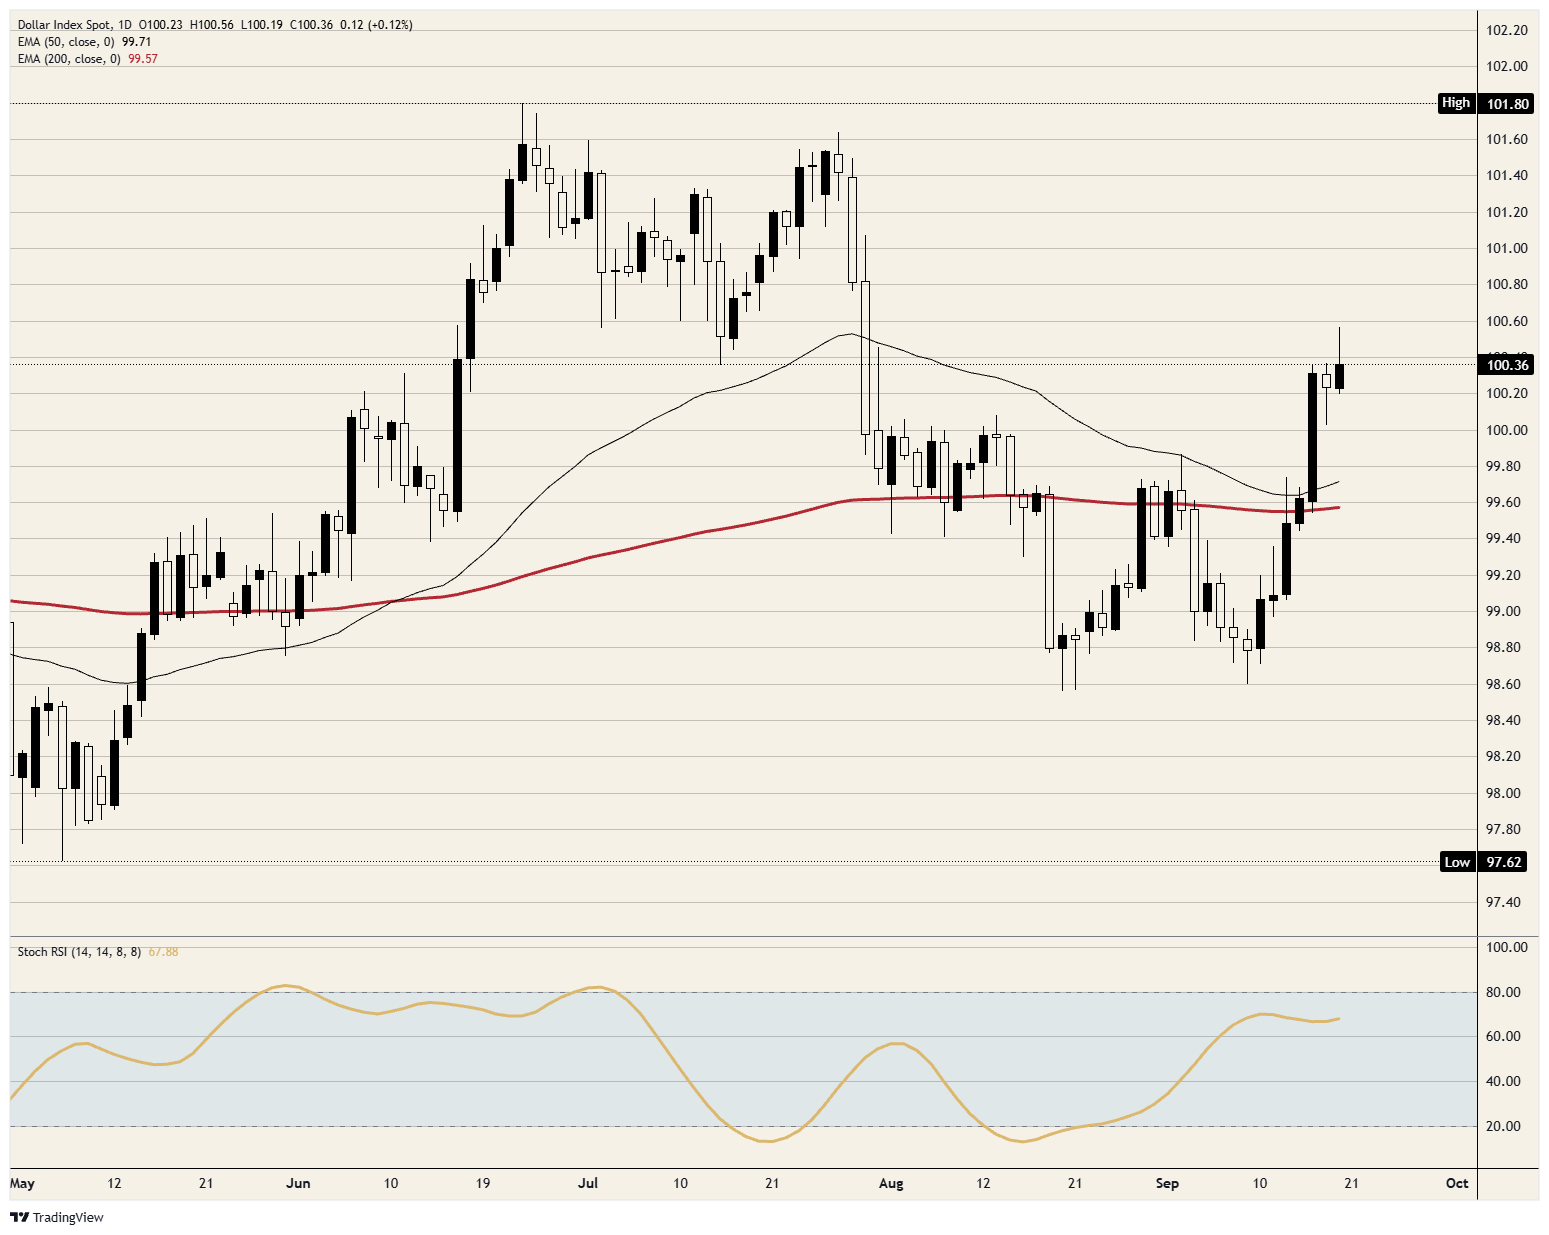
Resistencia: 100.50 es donde se detuvieron las compras, con el máximo de la sesión justo por encima y sin operaciones por encima de ese nivel desde finales de julio. Después, 101.00 y el máximo cerca de 101.50 que el Dólar dejó atrás a finales de julio.
Soporte: 100.00 se mantuvo durante toda la sesión, con el mínimo cerca de 100.20. Por debajo, la media móvil exponencial (EMA) de 50 días cerca de 99.70 es el nivel que el Dólar recuperó el miércoles y por debajo del cual no ha cotizado desde entonces.
Sesgo: Alcista mientras se mantenga 100.00. El primer objetivo es 101.00 y el segundo, 101.50. El Índice de Fuerza Relativa Estocástico (Stoch RSI) diario, un indicador del momentum, se sitúa cerca de 68 y continúa subiendo, lo que encaja con un mercado que avanza al alza. Un cierre diario por debajo de 99.70 pone fin al escenario alcista.
Gráfico diario del índice DXY
Dólar estadounidense - Preguntas Frecuentes
El Dólar estadounidense (USD) es la moneda oficial de los Estados Unidos de América, y la moneda "de facto" de un número significativo de otros países donde se encuentra en circulación junto con los billetes locales. Según datos de 2022, es la divisa más negociada del mundo, con más del 88% de todas las operaciones mundiales de cambio de divisas, lo que equivale a una media de 6.6 billones de dólares en transacciones diarias. Tras la Segunda Guerra Mundial, el USD tomó el relevo de la libra esterlina como moneda de reserva mundial.
El factor individual más importante que influye en el valor del Dólar estadounidense es la política monetaria, que está determinada por la Reserva Federal (Fed). La Fed tiene dos mandatos: lograr la estabilidad de precios (controlar la inflación) y fomentar el pleno empleo. Su principal herramienta para lograr estos dos objetivos es ajustar las tasas de interés. Cuando los precios suben demasiado deprisa y la inflación supera el objetivo del 2% fijado por la Fed, ésta sube los tipos, lo que favorece la cotización del dólar. Cuando la Inflación cae por debajo del 2% o la tasa de desempleo es demasiado alta, la Fed puede bajar las tasas de interés, lo que pesa sobre el Dólar.
En situaciones extremas, la Reserva Federal también puede imprimir más dólares y promulgar la flexibilización cuantitativa (QE). La QE es el proceso mediante el cual la Fed aumenta sustancialmente el flujo de crédito en un sistema financiero atascado. Se trata de una medida de política no convencional que se utiliza cuando el crédito se ha agotado porque los bancos no se prestan entre sí (por miedo al impago de las contrapartes). Es el último recurso cuando es poco probable que una simple bajada de las tasas de interés logre el resultado necesario. Fue el arma elegida por la Fed para combatir la contracción del crédito que se produjo durante la Gran Crisis Financiera de 2008. Consiste en que la Fed imprima más dólares y los utilice para comprar bonos del gobierno estadounidense, principalmente de instituciones financieras. El QE suele conducir a un debilitamiento del Dólar estadounidense.
El endurecimiento cuantitativo (QT) es el proceso inverso por el que la Reserva Federal deja de comprar bonos a las instituciones financieras y no reinvierte el capital de los valores en cartera que vencen en nuevas compras. Suele ser positivo para el dólar estadounidense.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.