Sectores de la UE en 2026: Rendimiento superior del sector tecnológico, brechas de crecimiento del sector manufacturero, pequeñas ganancias para el consumidor
La producción en muchos sectores debería crecer entre el 1% y el 1.5% en 2026. La construcción y el empleo deberían ver las mayores ganancias en comparación con 2025, pero la mayoría de las empresas de la UE no notarán grandes cambios en las perspectivas de crecimiento. El sector tecnológico podría crecer a la velocidad de la luz, pero eso aún palidece en comparación con el crecimiento tecnológico en EE.UU. y China.
Crecimiento positivo para los principales sectores en 2026
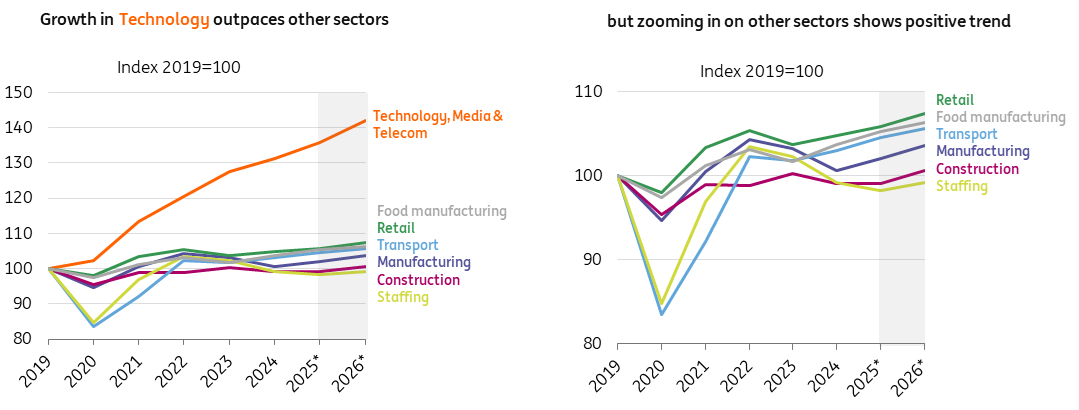
La tecnología es un sector destacado, en comparación con otros sectores de la UE
El crecimiento de la producción en el sector tecnológico se está expandiendo rápidamente alrededor del 4.5% y claramente supera a otros sectores. Las organizaciones siguen invirtiendo en sus capacidades digitales con un crecimiento continuo de dos dígitos en el gasto en TI, incluyendo sistemas de centros de datos como servidores optimizados para IA.
El crecimiento en el sector tecnológico también se ve respaldado por una serie de incentivos relacionados con la tecnología a nivel de la UE, como Horizonte Europa/EIC. Sin embargo, el crecimiento general de la industria se queda atrás en comparación con EE.UU. y China. El crecimiento de la inversión para centros de datos, por ejemplo, muestra que la UE no puede mantener el ritmo.
Atención al gap de crecimiento entre industrias pesadas y de alta tecnología
En la manufactura de la UE, se espera que 2026 sea el segundo año consecutivo de crecimiento de la producción, a pesar de los vientos en contra que enfrenta la industria intensiva en energía. En respuesta a los aranceles de EE.UU., la transferencia de aranceles por parte de los exportadores de la UE a los precios de importación de EE.UU. es casi del 100%. Así, las empresas y consumidores estadounidenses están pagando casi todos los costos directos de los aranceles. Además, las empresas de la UE han comenzado a trasladar parte de su abastecimiento y producción a fábricas locales en EE.UU. y a aumentar el enfoque en otros mercados de exportación.
La principal contribución al crecimiento en la manufactura provendrá más de los subsectores de alta tecnología que se benefician de las inversiones en defensa, IA y electrificación, así como de industrias impulsadas por la tecnología como biotecnología, aeroespacial y farmacéutica. El Fondo de Recuperación y Resiliencia (RRF) de la UE seguirá estimulando las inversiones en el sector manufacturero.
Para los fabricantes de materiales de construcción, es una tendencia positiva que el sector de la construcción de la UE pase de la estancación al crecimiento en 2026. Las perspectivas para la construcción residencial parecen más prometedoras, con la emisión de nuevos permisos creciendo de manera constante. La producción en el segmento de infraestructura se verá impulsada por una serie final de subvenciones y préstamos del RRF de la UE, que aún mantiene más de 200.000 millones € en fondos no comprometidos. Además, es probable que veamos los primeros proyectos financiados por el plan de inversión de 500.000 millones € de Alemania para infraestructura y clima a finales de 2026. Un crecimiento modesto en la manufactura y la construcción es una señal positiva para la industria del empleo, para la cual anticipamos una mejora gradual en la demanda de trabajadores temporales en 2026.
El panorama competitivo para la manufactura seguirá siendo muy volátil en 2026. Las tensiones comerciales renovadas pueden reducir rápidamente la competitividad. El impulso positivo de los esfuerzos por diversificar el comercio, como los Acuerdos de Libre Comercio con Mercosur e India, solo se materializará con el tiempo. Mientras tanto, la implementación de políticas de la UE (y la posibilidad de cambios de última hora) es otro factor importante que influye en el entorno competitivo. Esto incluye la implementación del Mecanismo de Ajuste Fronterizo de Carbono (CBAM) y medidas sobre importaciones de acero no pertenecientes a la UE.
Sectores orientados al consumidor: Esperar ganancias marginales en lugar de grandes mejoras
Las altas tasas de inflación han convertido a los compradores en ahorradores. Las mejoras adicionales en el poder adquisitivo y una leve caída de la inflación en la UE son favorables para los sectores orientados al consumidor en 2026. Las empresas esperan con ansias tal cambio, dado que la falta de demanda es una gran preocupación para muchas empresas, incluidas las de la fabricación de alimentos. No es sorprendente si consideramos que los volúmenes de ventas en el comercio minorista de alimentos de la UE solo están creciendo a un ritmo modesto, y los volúmenes de ventas en el servicio de alimentos están rezagados.
Para el comercio minorista de no alimentos, podría haber un aumento en categorías como electrónica y muebles a medida que nos alejamos de la pandemia, cuando los consumidores compraron en exceso bienes (semi)duraderos. Una cosa en la que los consumidores y los viajeros de negocios gastan más es en viajes aéreos, lo que eleva la tasa de crecimiento de la aviación por encima del promedio del sector de transporte y logística.
Lea el análisis original aquí: 3 llamadas para los sectores de la UE en 2026: Desempeño superior de la tecnología, brechas de crecimiento en la manufactura, pequeñas ganancias para los consumidores
Autor

ING Global Economics Team
ING Economic and Financial Analysis
The International Netherlands Group nació en Holanda hace más de 160 años. Su constitución actual data de 1991 y fue fruto de la fusión de Nationale Nederlanden, la primera entidad aseguradora holandesa, con el NMB Postbank Group.