Análisis de la Fed: ¿Una subida ya aplicada y más por venir? La nueva trayectoria de tipos de la Reserva Federal apunta a que sí

La Reserva Federal (Fed) elevó el rango objetivo de los fondos federales (FFTR) en 25 puntos básicos hasta el 3.75%-4.00% en una decisión unánime, afirmando que la medida respaldaría un retorno más oportuno a su objetivo de inflación del 2%. Las proyecciones de septiembre que la acompañaron y la rueda de prensa del presidente Kevin Warsh transmitieron un mensaje claro: la economía es resistente, las condiciones financieras no son lo suficientemente restrictivas y un mayor endurecimiento sigue siendo una posibilidad realista.
Una subida con un mensaje claro sobre la inflación
El comunicado reconoció que la actividad económica se estaba expandiendo a un ritmo sólido, el gasto interno seguía siendo resistente y las ganancias de empleo habían mantenido, en términos generales, el ritmo de crecimiento de la fuerza laboral. El crecimiento de la productividad y la inversión de capital también fueron descritos como fuertes. Al mismo tiempo, la Fed afirmó que la inflación seguía siendo elevada y eliminó su anterior referencia a los shocks de oferta como explicación parcial, haciendo mayor hincapié en la persistencia de las presiones sobre los precios.
La decisión fue unánime, pero el lenguaje fue notablemente firme. La Fed afirmó que la subida de tasas ayudaría a devolver la inflación al objetivo con mayor rapidez, al tiempo que reiteró que garantizaría la estabilidad de los precios.
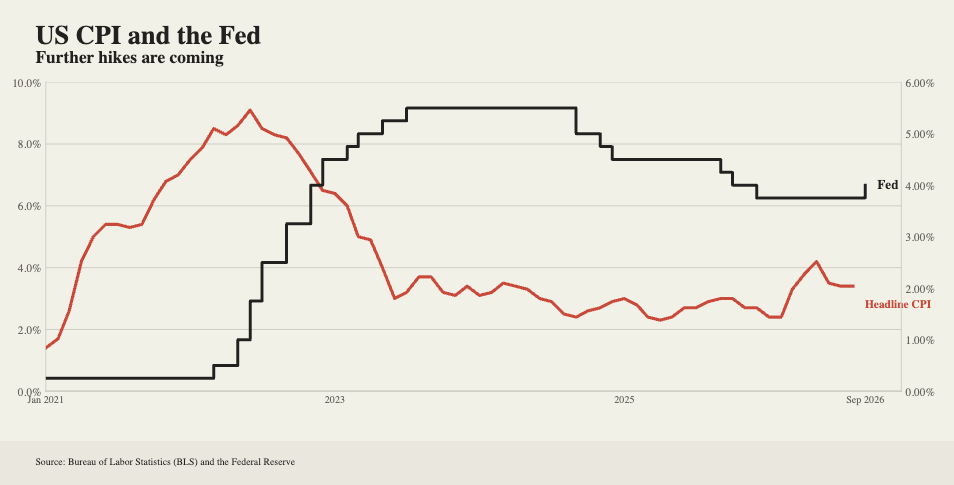
El SEP sube
El Resumen actualizado de Proyecciones Económicas (SEP) reforzó el mensaje de línea dura. La previsión mediana para la tasa de los fondos federales subió al 4.1% a finales de 2026 (desde el 3.8% de junio). Doce de los 18 funcionarios prevén una subida adicional de 25 puntos básicos este año, cuatro esperan dos subidas adicionales y dos no prevén nuevos aumentos.
Las proyecciones de tasas también se revisaron al alza para 2027 y 2028, con una mediana que pasó al 4.1% y al 3.9%, respectivamente. La estimación de la tasa a más largo plazo subió ligeramente al 3.2% (desde el 3.1%), lo que sugiere que los responsables de política monetaria podrían considerar menos necesario volver a las tasas excepcionalmente bajas de la última década.
Además, ahora se espera que el crecimiento alcance el 2.3% en 2026 (frente al 2.2% de junio), mientras que la previsión de desempleo se redujo al 4.1% (frente al 4.3%). Las previsiones de inflación aumentaron: se prevé que la inflación general del PCE se sitúe en el 3.7% y la inflación subyacente del PCE en el 3.4% a finales de año.
Warsh: La economía puede soportar una política más restrictiva
Warsh describió la decisión como sensata y correcta, destacando que la economía se había fortalecido durante las siete semanas transcurridas desde la reunión anterior. El mercado laboral sigue en buena forma, con una baja tasa de desempleo, un aumento de las ofertas de empleo y un incremento de las horas trabajadas.
Su argumento central fue que la Fed tiene margen para concentrarse en los precios porque la economía es resiliente. Dijo que la opinión de que las condiciones financieras no eran restrictivas estaba ampliamente compartida en el seno del FOMC y describió la medida como la retirada de "una dosis de estímulo".
Warsh no estaba convencido de que los datos de inflación del verano representaran una mejora significativa. No presentó una proyección individual en el diagrama de puntos y se negó a prejuzgar las decisiones futuras, pero sus comentarios dejaron claro que el listón para una mayor flexibilización es alto.
En definitiva
Esta fue una subida de línea dura, aunque la Fed la presentó como un ajuste moderado en lugar del comienzo de un ciclo de endurecimiento predeterminado. El SEP apunta a al menos un aumento adicional este año, y la evaluación de Warsh sobre una economía más fuerte y unas condiciones financieras insuficientemente restrictivas respalda esa opinión.
No se garantizan nuevas subidas. La Fed tendrá que comprobar si la inflación subyacente finalmente avanza de forma convincente hacia el 2%. Por ahora, sin embargo, el mensaje es que la política monetaria aún no ha hecho lo suficiente y que el riesgo de otro aumento sigue firmemente presente.
Autor

Pablo Piovano
FXStreet
Pablo Piovano, Economista y editor para Europa, se unió a FXStreet en 2011 habiendo trabajado en la gestión de activos y equipos de investigación de inversiones para diversas instituciones financieras de Sur America.





