Los estadounidenses nunca se habían sentido tan faltos de dinero con el mercado bursátil en máximos históricos: Ambas cosas son ciertas
El índice de sentimiento de los consumidores de la Universidad de Michigan se situó en 48 en octubre, la segunda lectura más baja desde 1952, y el S&P 500 está a menos de un 2% de un récord. La regla de que un pesimismo extremo precede a un repunte del 20% solo funcionó después de un desplome, y no ha habido ninguno.
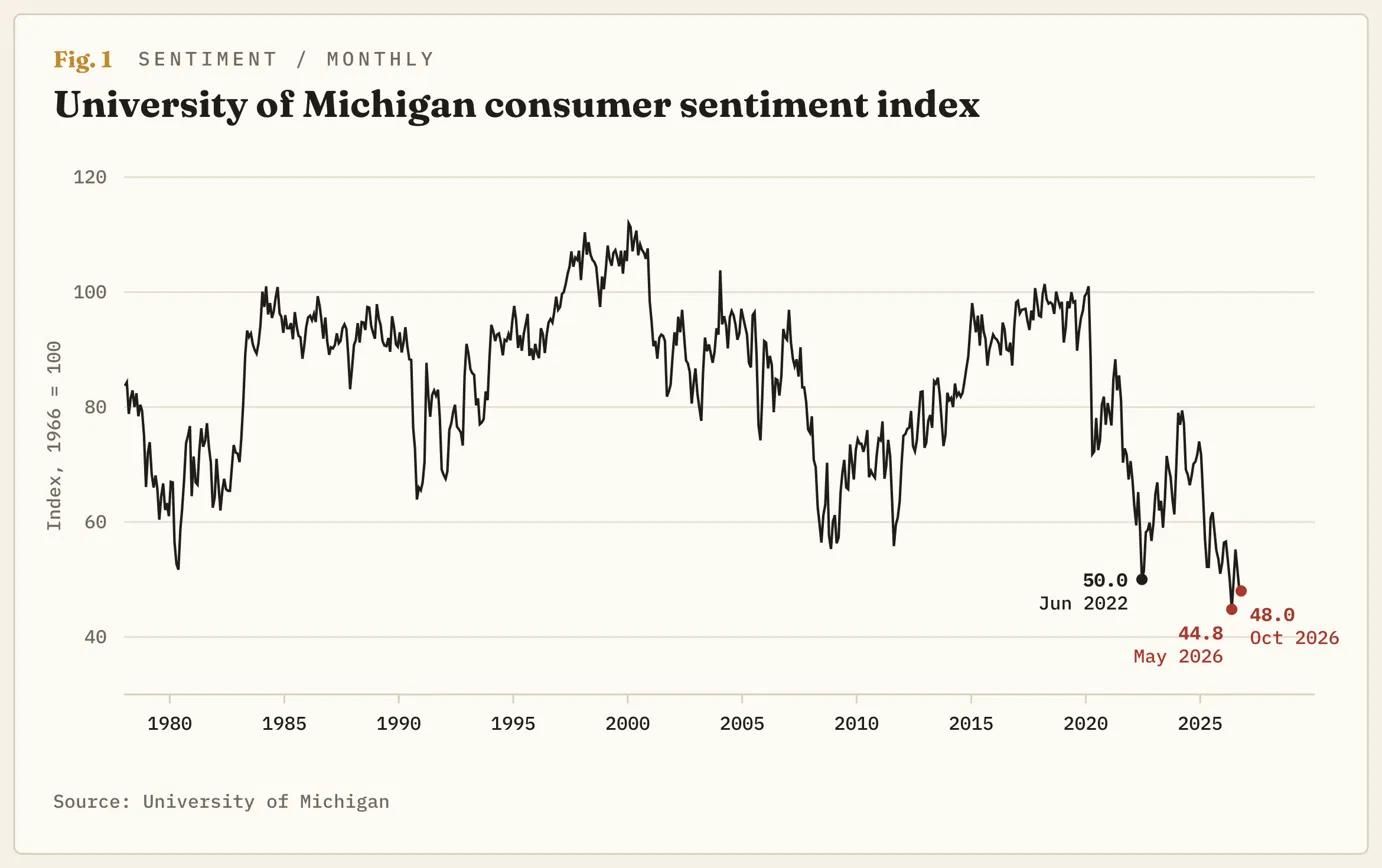
La Universidad de Michigan (UoM) publicó el viernes su lectura final del sentimiento de octubre: 48, una décima por debajo de septiembre y la segunda más baja en los 74 años que lleva formulando la pregunta. Las cinco lecturas más bajas de la encuesta se han producido todas este año, con los 44.8 de mayo en el nivel inferior. El S&P 500 marcó un cierre récord el 6 de octubre y cotiza aproximadamente un 2% por debajo de este. El 29 de mayo, el último día de negociación del peor mes de la encuesta, también cerró en un récord. Los dos hechos no se contradicen porque los encuestados y los propietarios del índice son, en su mayoría, personas diferentes.
La publicación preliminar de octubre, del 9 de octubre, informó de un mínimo récord para las condiciones actuales, de 44.7. La cifra final es 46.7, por lo que el récord duró dos semanas, y los 45.8 de mayo lo mantienen. Los hogares esperan una inflación del 4.7% durante el próximo año, frente al 3.4% de febrero, antes de la guerra, y la directora de la encuesta, Joanne Hsu, escribió que el poder adquisitivo "continúa dominando la percepción de los consumidores sobre la economía".
La señal de compra fue el desplome, no el estado de ánimo
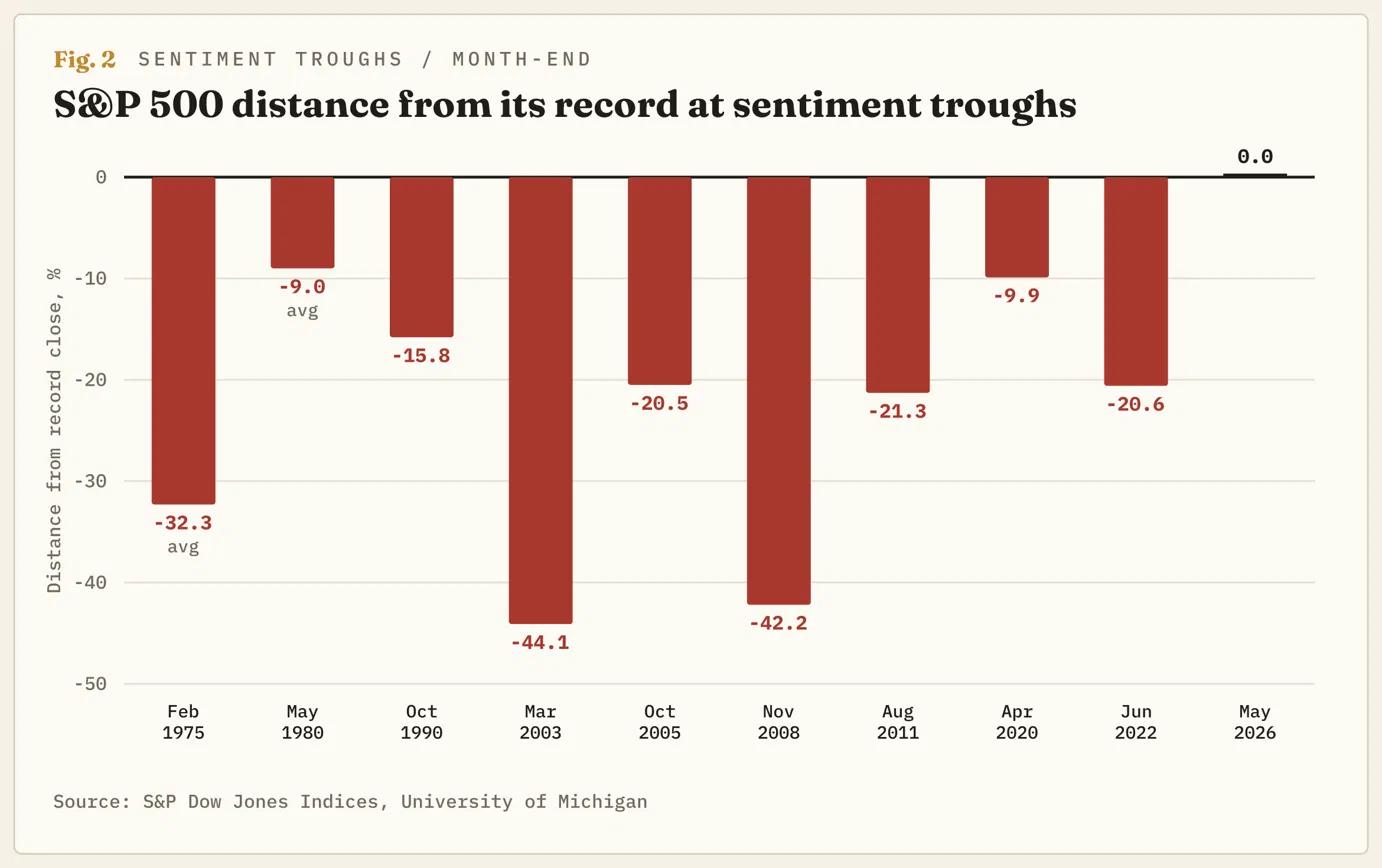
La Guía de los Mercados de JPMorgan Asset Management da la respuesta a la mayoría de los lectores. Después de nueve mínimos de sentimiento desde la década de 1970, el S&P 500 obtuvo una rentabilidad media del 24.1% durante los 12 meses siguientes, frente al 4.8% posterior a diez máximos de sentimiento. Las cifras se mantienen. El gráfico no muestra dónde se encontraba el índice en cada mínimo. En febrero de 1975, estaba un 32% por debajo de su récord. En mayo de 1980 estaba un 9% por debajo; en octubre de 1990, un 16%; en marzo de 2003, un 44%; en octubre de 2005, un 21%; en noviembre de 2008, un 42%; en agosto de 2011, un 21%; en abril de 2020, un 10%; en junio de 2022, un 21%. La distancia media respecto al récord fue del 24%, que es también lo que ganó el índice durante el año posterior.
En mayo de 2026, la distancia era cero. Cinco meses después de los mínimos de 1990, 2003, 2011 y 2022, el índice había subido entre un 8% y un 23%, y cinco meses después de mayo había subido un 1%. Todos los mínimos anteriores correspondieron a un mercado que ya había caído, y el año siguiente fue la recuperación. Comprar mientras todo el mundo se sentía miserable funcionó porque todo el mundo se sentía miserable por un desplome.
Americanos diferentes
Las cuentas distributivas de la Reserva Federal (Fed) sitúan el 86% de la propiedad de acciones de los estadounidenses en el décimo más rico de los hogares y el 2% en la mitad más pobre. La encuesta de la UoM cuenta a cada hogar una vez, por lo que su índice refleja principalmente las opiniones de las personas que poseen pocas acciones o ninguna. Las tablas de septiembre de la encuesta muestran hasta qué punto están separados ambos grupos. Al preguntarles qué harían durante el próximo año con los artículos cuyos precios han subido mucho, la mitad del tercio superior de los accionistas afirmó que seguiría gastando como de costumbre. Entre los hogares sin acciones, el 18% respondió lo mismo y el 26% dijo que dejaría de comprar esos artículos por completo. En agosto, el último mes en el que la encuesta se dividió por ingresos, el sentimiento fue de 44.6 en el tercio inferior de los perceptores de ingresos y de 60 en el tercio superior. La encuesta pregunta a todos y el índice solo cuenta el dinero, por lo que una informa sobre muchos y el otro sobre unos pocos.
Pesimismo sobre los precios, no sobre el empleo
Seis de los nueve mínimos de la lista de JPMorgan se produjeron durante una recesión o justo después de ella, con el desempleo en su máximo o cerca de él. Los otros tres, octubre de 2005, agosto de 2011 y junio de 2022, coincidieron cada uno con el índice aproximadamente un 21% por debajo de su récord. Este no tiene ninguna de esas características. Las solicitudes iniciales de subsidio por desempleo fueron de 194K en la semana hasta el 17 de octubre. El índice de la Fed de Atlanta sitúa el crecimiento del tercer trimestre en el 3.6%, antes de la primera estimación del 29 de octubre. El índice compuesto preliminar de gestores de compras (PMI) de octubre de S&P Global, una encuesta entre los compradores de las empresas, fue de 57.6, por debajo del máximo de cinco años de septiembre, de 58.4. Las nóminas de septiembre crecieron en 29K, la única cifra del mercado laboral que encaja con el estado de ánimo. El estado de ánimo tiene que ver con los precios y el coste de los préstamos. Hsu escribió que la caída de las condiciones actuales se debió por completo a las condiciones de compra de bienes duraderos, que "se desplomaron un 18% debido a las tasas de interés más altas y al aumento de las preocupaciones sobre la asequibilidad de dichas compras".
Junio de 2022 también estuvo marcado por los precios, con la gasolina por encima de 5$, y el índice se situó entonces un 21% por debajo de su récord porque la Fed estaba pasando de cero a más del 4%. La Fed ya se encuentra cerca del 4%, después de haber subido las tasas el 16 de septiembre. Se reunirá de nuevo el 28 de octubre, y se espera que la mayoría de su comité vuelva a subir las tasas antes de fin de año. La Fed está intentando provocar que un hogar deje de comprar un coche o un sofá debido a los costes de los préstamos, y el indicador de disposición a comprar de la encuesta cayó un 18% en un mes.
Dónde se refleja el estado de ánimo en el índice
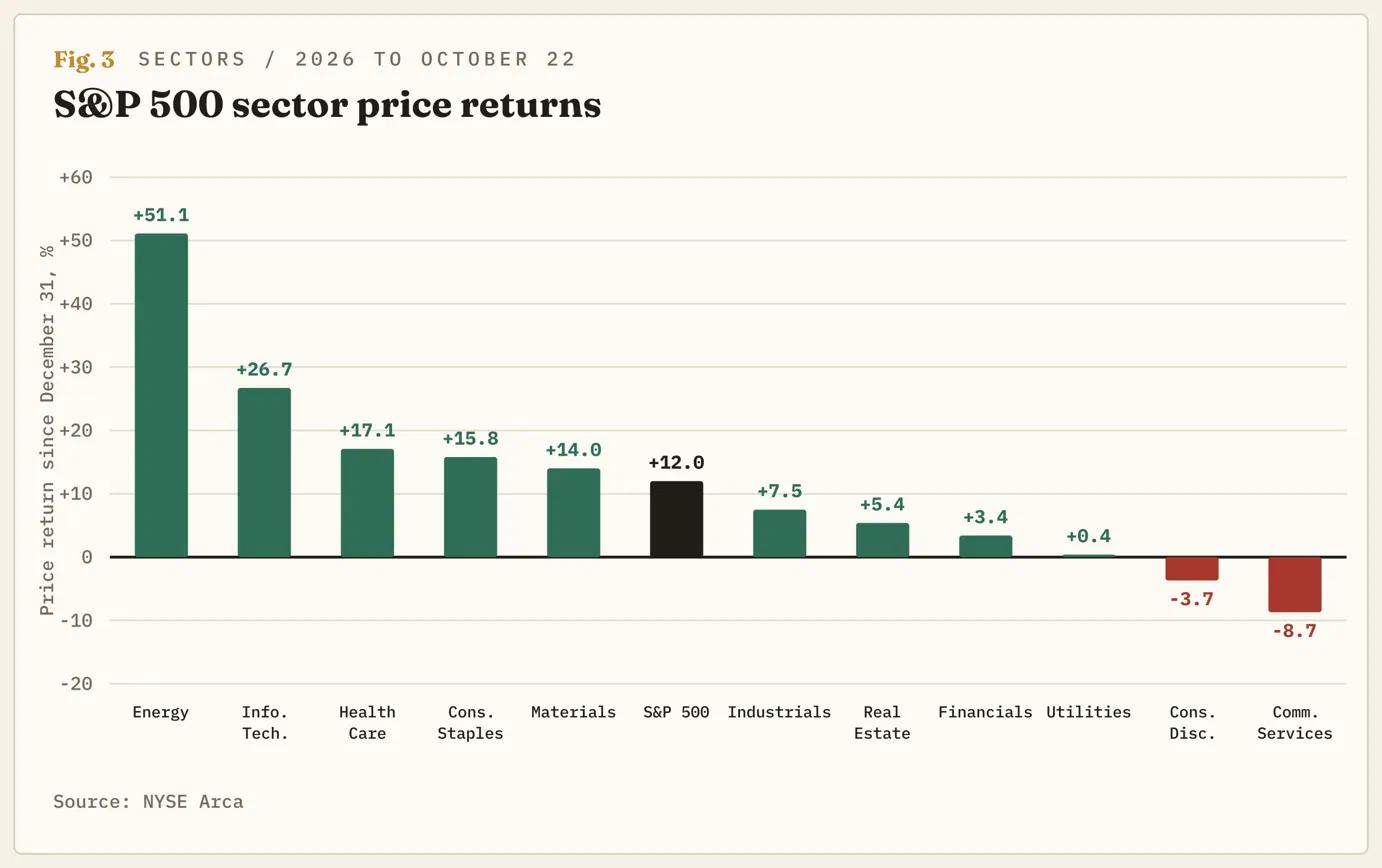
El año del índice pertenece a dos sectores. Medido por los fondos cotizados (ETF) que siguen a cada sector, la Energía sube un 51% en 2026 con el Petróleo por encima de 100$, y la tecnología sube un 27% gracias al desarrollo de la IA. El sector de Consumo Discrecional, que incluye a los fabricantes de automóviles, minoristas y restaurantes, cae un 3.7%, el único sector en rojo aparte de Servicios de Comunicación. Desde el 29 de mayo, el día en que coincidieron el récord y el mínimo histórico, el índice sube un 1%, la Energía sube un 20% y el Consumo Discrecional cae un 5%. La encuesta ha sido durante mucho tiempo un indicador operativo para las empresas que dependen de las personas encuestadas, y el índice en máximos históricos es la suma de las empresas que no dependen de ellas.
El mapa
El S&P 500 ha devuelto aproximadamente la mitad del tramo comprendido entre el mínimo de septiembre y el récord del 6 de octubre, y el cierre del jueves fue el primero por debajo de la media de 50 días desde septiembre. El Índice de Fuerza Relativa Estocástico (Stoch RSI) diario, un indicador de impulso, ha girado a la baja desde cerca de 70 hasta la mitad de su rango, por lo que el retroceso ya estaba en marcha antes de conocerse la cifra de sentimiento. Desde el mínimo de marzo, el patrón ha sido de mínimos más altos por encima de una media de 50 días ascendente, bajo un techo de 7.800 que se mantuvo en agosto y cedió durante dos semanas en octubre. 7.700 es la línea, porque allí se encuentra la media de 50 días.
La tendencia se inclina a la baja por debajo de 7.700 sobre una base de cierre. La primera prueba está en 7.500, el mínimo de septiembre y el último mínimo más alto del movimiento, y un cierre por debajo de ese nivel sería el primer mínimo más bajo desde marzo. La media de 200 días, cerca de 7.300, sitúa al índice un 7% por debajo de su récord, todavía menos que en cualquier mínimo de la lista de JPMorgan. El escenario queda invalidado con un cierre diario por encima de 7.800, lo que reanudaría la racha de récords impulsada por las ganancias de Energía y tecnología, con el consumidor igual de al margen que antes. La encuesta tampoco es el catalizador en ninguna de las dos direcciones. La próxima lectura será el 6 de noviembre, y lo que más probablemente la elevaría, la caída de la gasolina, es lo mismo que recortaría el 51% del sector de Energía.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.