EUR/USD Pronóstico Semanal: La Fed, el BCE y el nivel clave de 1.1000 están en el foco
- El EUR/USD ha cerrado la semana prácticamente sin cambios en torno a 1.1200.
- La acción del precio del par, inconclusa, se produjo tras la debilidad del USD.
- La inflación de Alemania y de la Eurozona, junto con la Fed, estarán en el centro de atención.
La moneda única alternó ganancias y pérdidas frente al Dólar estadounidense (USD) esta semana, lo que llevó al EUR/USD a estabilizarse en torno a la zona de 1.1200 el viernes, aunque siguió sin poder mantener su anterior avance alcista hacia la zona de 1.1260. En el gráfico mensual, la segunda caída consecutiva parece casi inevitable.
Además, el contado ha cedido alrededor de seis grandes desde su máximo por encima de 1.1700 en verano, afrontando desde entonces una presión vendedora cada vez mayor, en paralelo al fuerte repunte del Dólar.
En cuanto a este último, el Dólar estadounidense ha cotizado a la defensiva esta semana, ya que el movimiento alcista en curso parece haberse tomado una pausa junto con la alternancia de los ánimos respecto a la evolución de la crisis de Oriente Medio.
La próxima semana podría ser crucial para el par, a la luz de las reuniones tanto del Banco Central Europeo (BCE) como de la Reserva Federal (Fed), donde se espera que ambos bancos centrales mantengan una postura sin cambios este mes.
La ausencia de noticias difícilmente es una buena noticia
Las tensiones geopolíticas siguen obstinadamente elevadas. El conocido enfrentamiento entre Estados Unidos e Irán por el Estrecho de Ormuz muestra pocas señales de resolución, mientras que el conflicto en curso entre Rusia y Ucrania añade otra capa de incertidumbre, manteniendo viva la aversión al riesgo y dando soporte a la demanda de activos refugio.
Los precios de la energía ponen de nuevo al BCE a la defensiva
Las consecuencias geopolíticas son cada vez más visibles en los mercados de energía. Los precios del petróleo crudo siguen subiendo, los costes de los combustibles europeos están aumentando y las previsiones de los precios del gas afrontan repetidas revisiones al alza. Para la Eurozona, dependiente de la energía, esto representa algo más que otra presión sobre los presupuestos de los hogares: amenaza con convertir un shock externo de precios en un problema de inflación más persistente.
Ese es precisamente el mayor desafío al que se enfrenta el Banco Central Europeo. Los responsables de la política monetaria pueden ignorar un aumento temporal de los precios de la energía, pero no si unos costes más elevados se extienden a los salarios, los servicios y las expectativas de inflación. Con un crecimiento ya vulnerable debido a las costosas importaciones de energía, el BCE corre el riesgo de tener que endurecer su política en una economía debilitada simplemente para evitar que la inflación se arraigue. Cuanto más persista el shock energético, más sólidos serán los argumentos a favor de un endurecimiento adicional. Los mercados ya están descontando alrededor de 18 puntos básicos de nuevas subidas de tasas para finales de año.
Ahora, sobre la inflación…
Según la encuesta del BCE del viernes, las expectativas de inflación de los consumidores de la Eurozona aumentaron ligeramente en el horizonte de 12 meses en septiembre, mientras que las expectativas a más largo plazo se mantuvieron sin cambios. La encuesta apunta a persistentes riesgos al alza para el BCE, aunque todavía no sugiere un nuevo deterioro de las expectativas a medio plazo.
Las expectativas de inflación para el próximo año aumentaron al 3.1% desde el 3.0% de agosto. Las expectativas a tres años se mantuvieron en el 2.9%, mientras que la medida a cinco años permaneció sin cambios en el 2.5%.
La última encuesta es ligeramente de línea dura para la política monetaria.
Las expectativas a corto plazo siguen elevadas y por encima del objetivo del banco del 2%, pero la estabilidad de las medidas a tres y cinco años sugiere que las expectativas a largo plazo no se han desanclado materialmente. No obstante, el BCE seguirá atento al riesgo de que las persistentes presiones energéticas y de oferta comiencen a influir en un comportamiento más amplio de fijación de precios.
Las posiciones cortas masificadas se encuentran con una divergencia sorprendente en las opciones
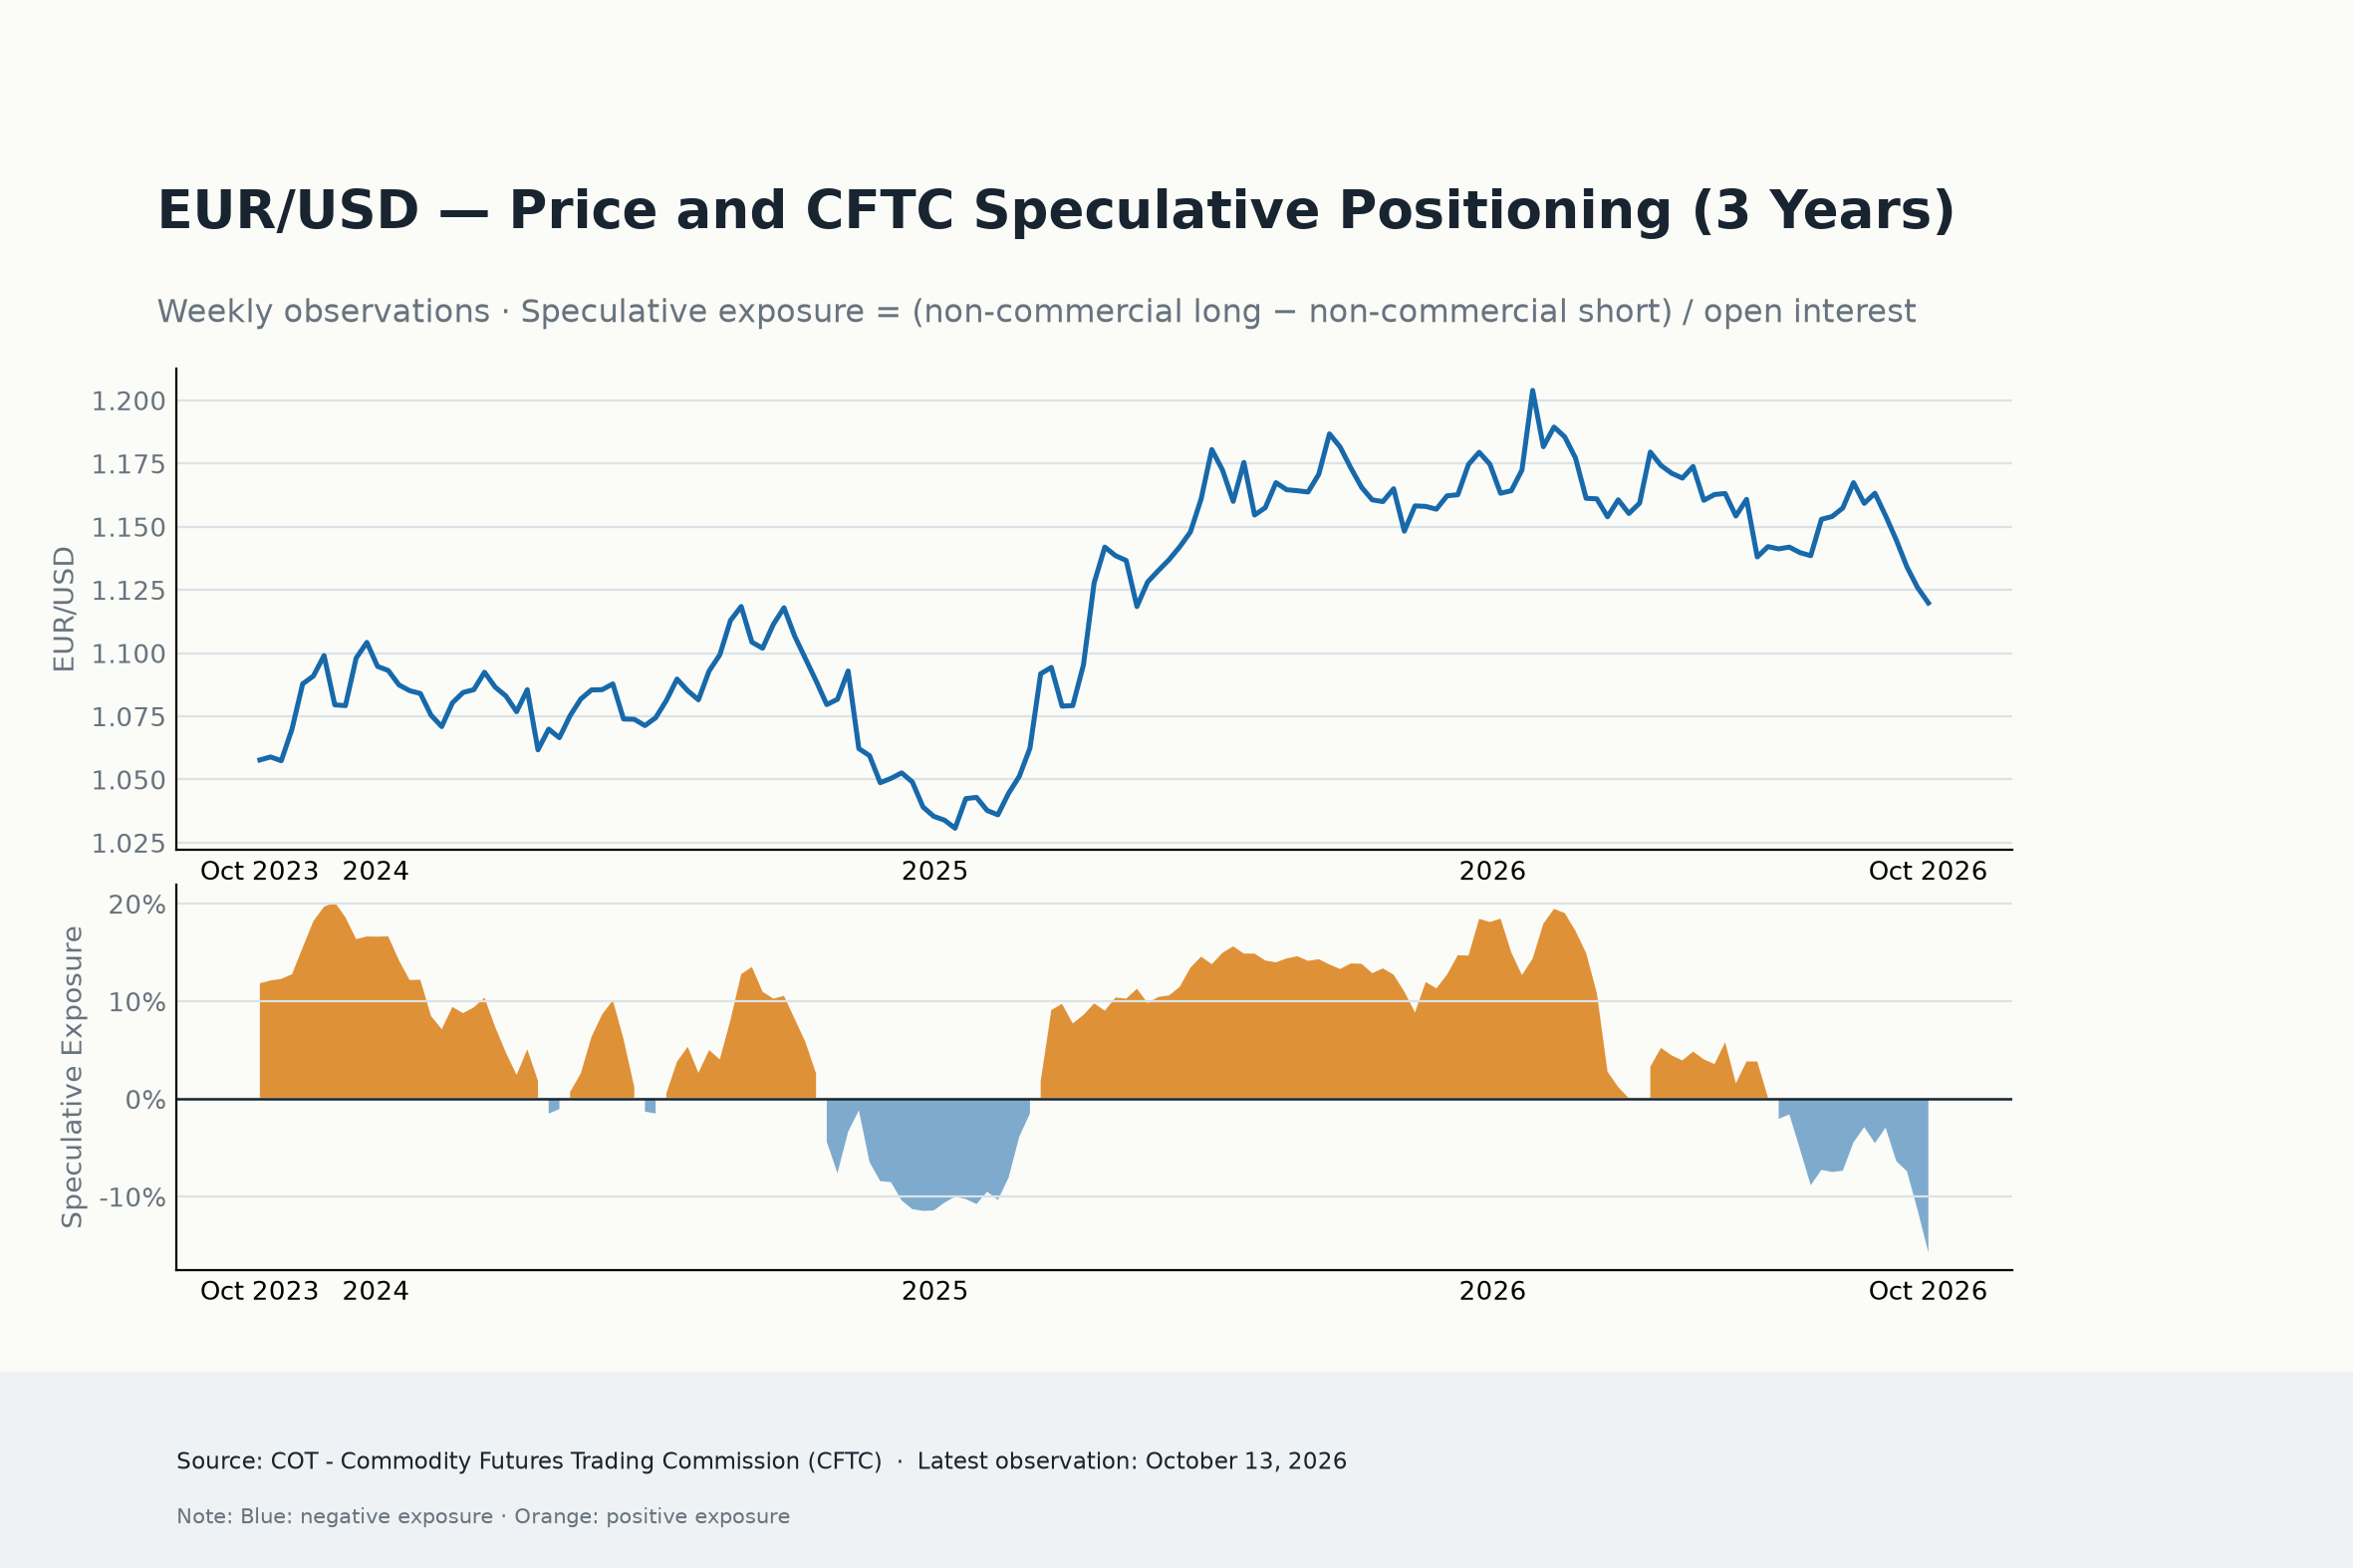
El posicionamiento bajista sobre el EUR se intensificó en la semana que terminó el 13 de octubre, según los datos de la Comisión de Operaciones a Futuro de Materias Primas (CFTC).
Dicho esto, las posiciones cortas netas no comerciales aumentaron hasta alrededor de 137.6K contratos, mientras que el cambio semanal se deterioró hasta -38.241 contratos desde -36.076. El cambio de cuatro semanas se desplomó hasta alrededor de -110.6K contratos, confirmando que el posicionamiento especulativo bajista continúa profundizándose.
Además, el interés abierto aumentó hasta alrededor de 874.6K contratos. Las mayores posiciones cortas netas, combinadas con una participación ligeramente superior, sugieren un posicionamiento bajista continuado, aunque el modesto aumento del interés abierto implica que el último movimiento no estuvo acompañado de una expansión significativa de la actividad general del mercado.
La exposición especulativa se desplomó hasta el -15.73% (anteriormente, -11.41%), y su percentil cayó a 0 (desde 0.7). El percentil de la posición neta también se mantuvo en 0. Ambas medidas se encuentran ahora en los niveles más bajistas del período de referencia de cinco años, lo que demuestra que el posicionamiento del EUR es históricamente extremo tanto en términos absolutos como en relación con el interés abierto.
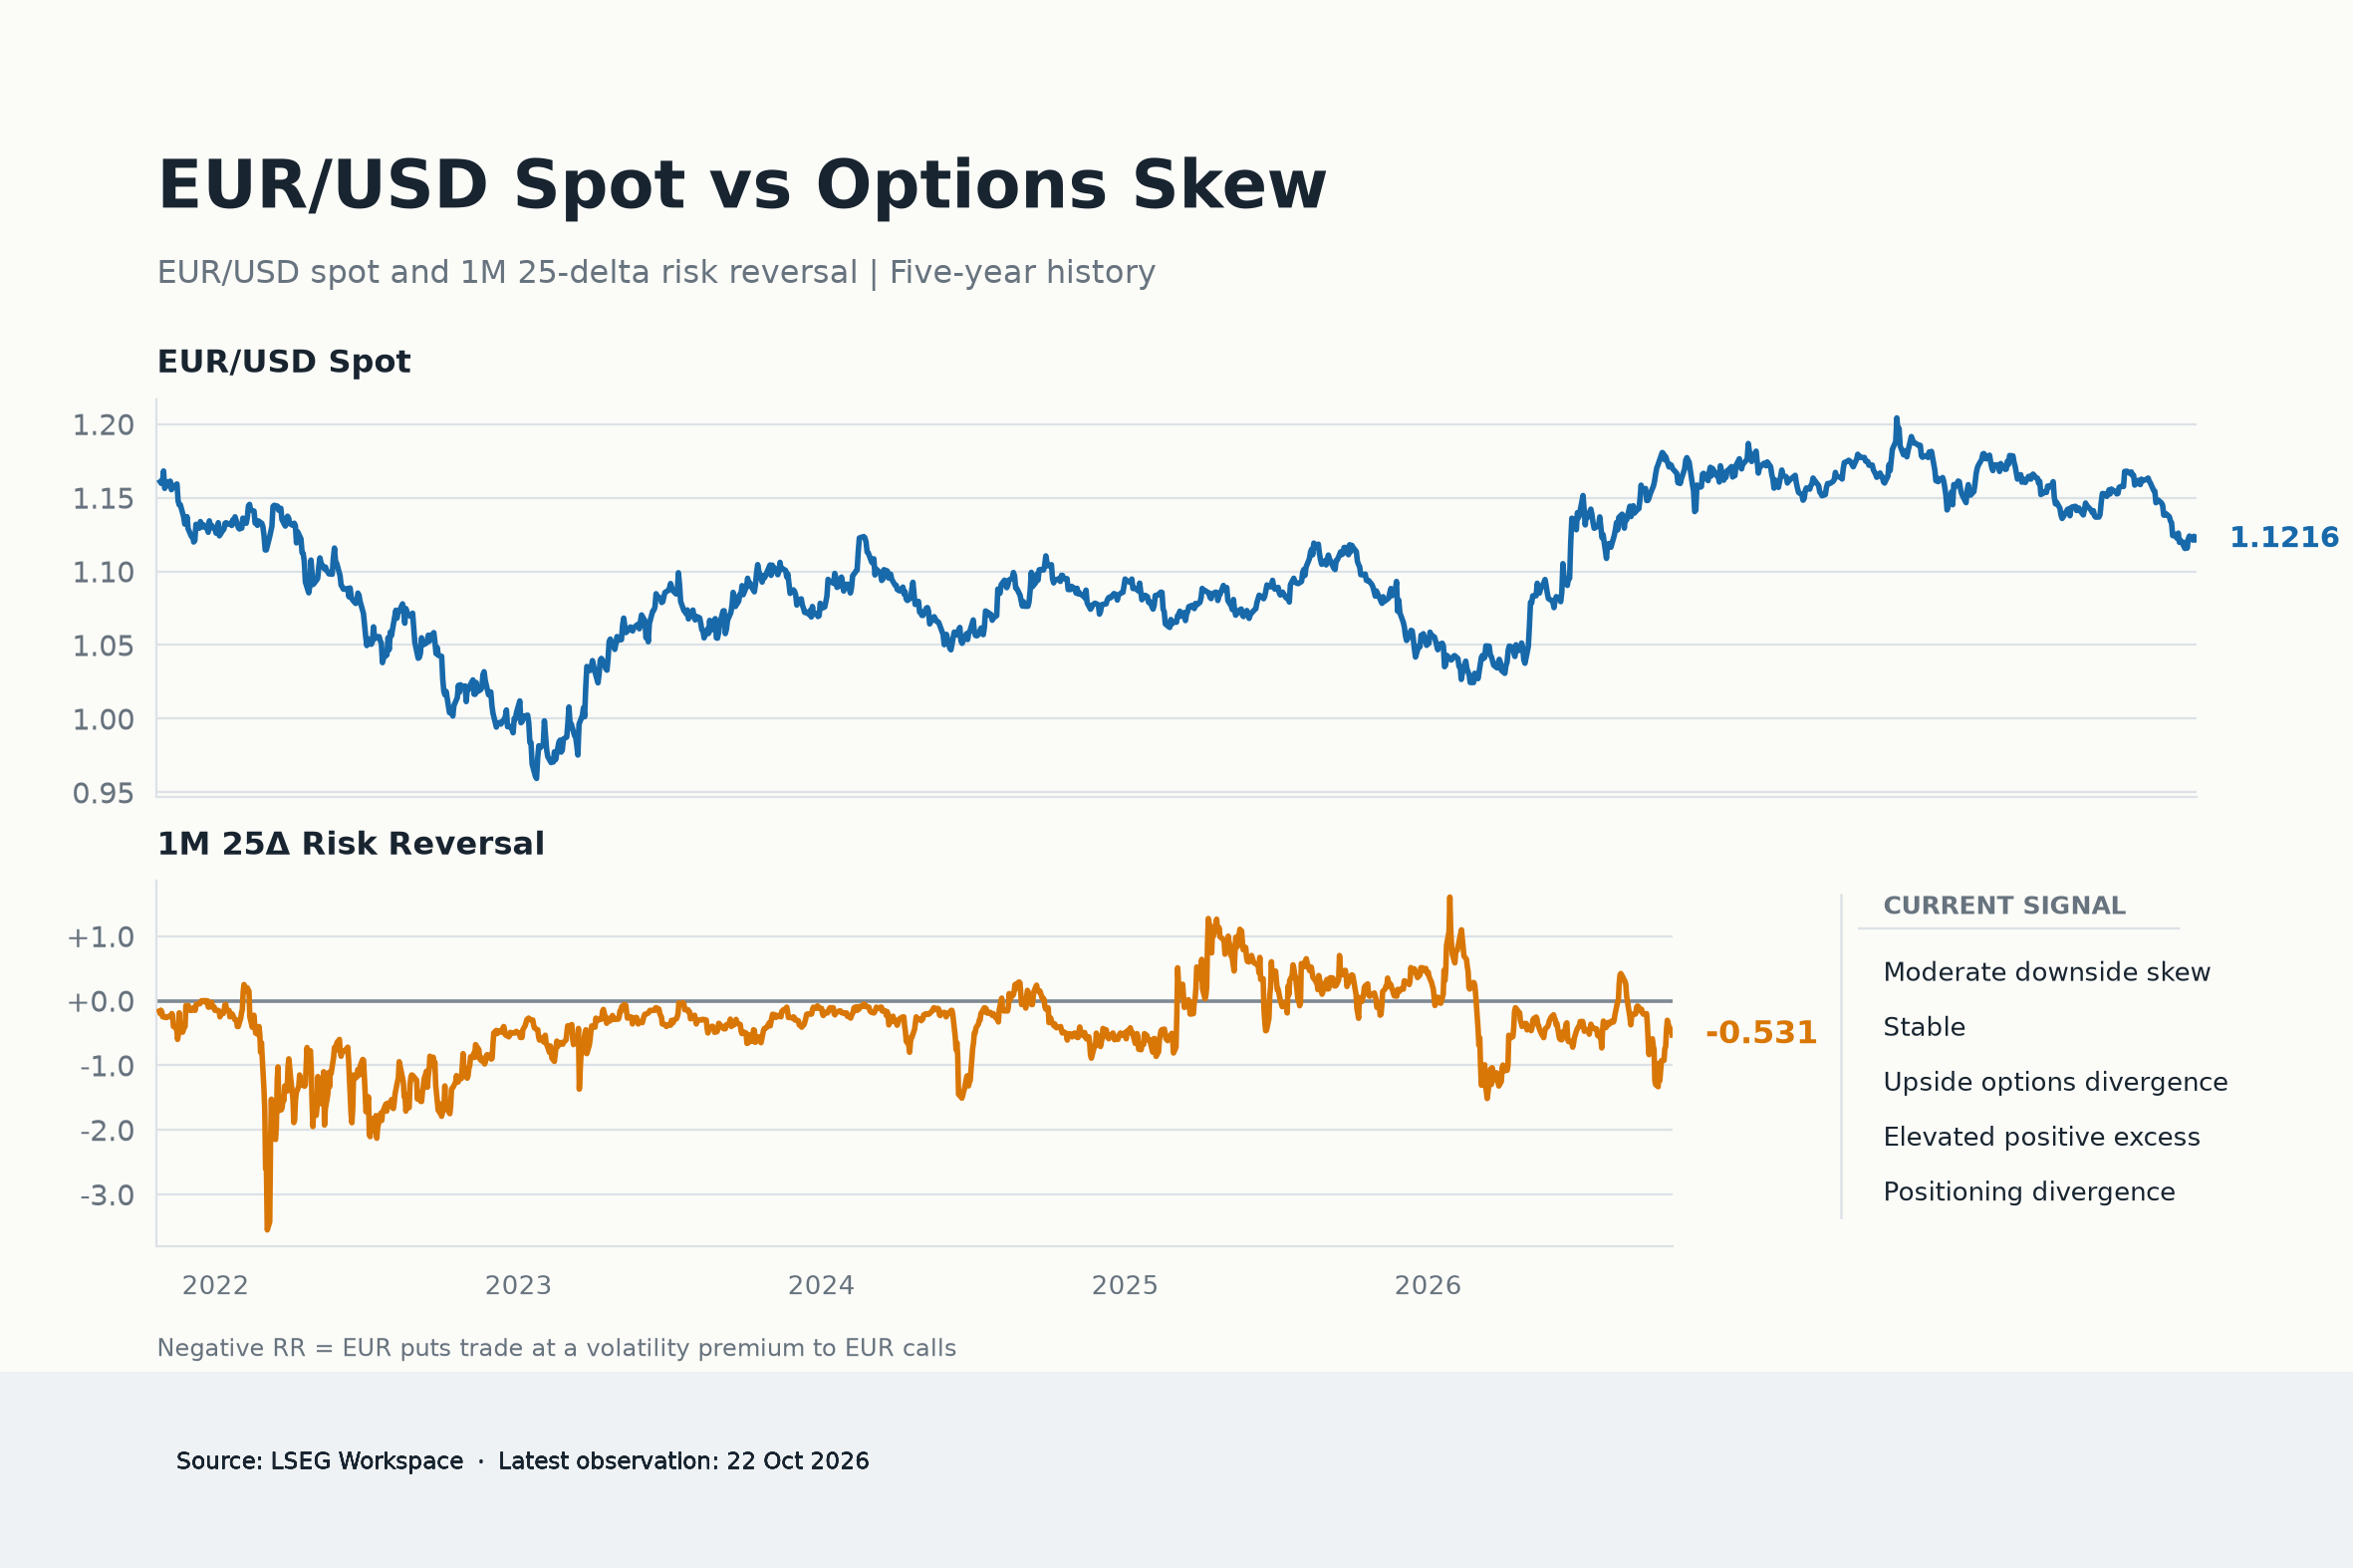
Sin embargo, el mercado de opciones presenta una imagen contrastada. La reversión del riesgo de un mes y delta 25 fue de -0.531 puntos de volatilidad el 22 de octubre, lo que implica que las opciones put del EUR siguen teniendo un precio superior al de las opciones call equivalentes. Pero la lectura se sitúa en el percentil 30.7 de su distribución de cinco años, lo que indica que el sesgo bajista es bastante moderado en comparación con el posicionamiento extremadamente bajista en los mercados de futuros.
Más importante aún, la valoración de las opciones se ha vuelto decididamente menos bajista en comparación con la evolución del EUR/USD al contado. El par ha caído un 1.45% durante el último mes, pero las reversiones del riesgo fueron superiores en 0.114 puntos de volatilidad. Históricamente, un descenso de tal magnitud habría implicado un deterioro de aproximadamente 0.223 puntos de volatilidad según su evolución histórica.
En cambio, la desviación positiva de 0.337 puntos de volatilidad se sitúa en el percentil 89.5 de la distribución fuera de muestra. Esto implica que las opciones han reevaluado el EUR de forma mucho más positiva de lo que sugerirían por sí solos los movimientos al contado, creando una gran divergencia entre el posicionamiento especulativo en futuros y el sentimiento en opciones.
Dicho esto, el último cambio semanal de la reversión del riesgo, de -0.082 puntos de volatilidad, sugiere que ha regresado cierta demanda a la baja, lo que significa que la mejora del sentimiento en opciones aún no está firmemente establecida en todos los horizontes temporales.
En general, el posicionamiento en el EUR sigue siendo decididamente bajista, pero la divergencia entre futuros y opciones es algo que conviene vigilar. Las posiciones cortas especulativas están excepcionalmente extendidas, mientras que los mercados de opciones muestran una preocupación considerablemente menor por las caídas de lo que normalmente sugeriría la reciente debilidad del EUR. Esta combinación eleva el riesgo de un rebote por cobertura de cortos si el impulso bajista comienza a desvanecerse, aunque el deterioro continuado del posicionamiento semanal en futuros significa que una reversión sostenida sigue sin confirmarse.
¿Qué le espera al EUR/USD?
La próxima semana podría ser clave para el EUR/USD: las cifras preliminares de inflación de Alemania y la Eurozona ofrecerán nuevas pistas sobre si las recientes presiones sobre los precios provocadas por la energía están empezando a trasladarse a las expectativas de inflación.
Además, se prevé ampliamente que el BCE mantenga sin cambios sus tasas de política monetaria en su reunión del jueves, mientras que se espera que la habitual rueda de prensa de la presidenta Christine Lagarde destaque la persistencia de la inflación impulsada por la energía.
Al otro lado del Atlántico, la atención se centrará en la reunión del FOMC del miércoles, y también se prevé que la Reserva Federal (Fed) deje su rango objetivo de los fondos federales (FFTR) en el 3.75%-4.00%. En cuanto a los datos, también se espera que los inversores mantengan la atención centrada en la inflación medida por el Gasto en Consumo Personal (PCE) y en una nueva estimación de la tasa de crecimiento del PIB del tercer trimestre.
¿Demasiado bajista para caer, demasiado débil para subir?
Aunque el Euro puede encontrarse cerca de un nivel en el que las ventas se están volviendo más difíciles, eso no significa necesariamente que la tendencia bajista general esté perdiendo impulso. El par se mantiene cerca de 1.1200 después de ceder unas seis grandes figuras desde los máximos del verano. La perspectiva a corto plazo es frágil, con el Dólar manteniendo una demanda firme en medio de unos fundamentos estadounidenses relativamente sólidos, unos rendimientos del Tesoro más elevados y la incertidumbre geopolítica persistente.
Aun así, el posicionamiento sugiere que el próximo movimiento podría no ser del todo fluido. Las posiciones cortas especulativas en EUR se encuentran en niveles extremos de cinco años, y los mercados de opciones muestran mucha menos convicción en el tema bajista de lo que sugeriría el reciente descenso del precio al contado. Esta divergencia hace que el precio al contado sea cada vez más susceptible a un repunte por cobertura de cortos si la reunión de la Fed de la próxima semana resulta ser menos de línea dura de lo que esperan actualmente los inversores.
Sin embargo, una recuperación impulsada principalmente por un ajuste de posiciones difícilmente podría calificarse como un cambio de tendencia genuino. La Eurozona sigue especialmente expuesta a unos precios de la energía elevados y, aunque esas presiones podrían mantener al BCE inclinado hacia un mayor endurecimiento, también amenazan con socavar el crecimiento. Esta incómoda combinación limita el alcance con el que un BCE de línea dura puede proporcionar un apoyo duradero a la moneda común.
Más allá de las reuniones de los bancos centrales de la próxima semana, el balance de riesgos sigue, por tanto, inclinado a la baja. Una recuperación sostenida probablemente requeriría un retroceso significativo de los rendimientos estadounidenses, una mejora más amplia del apetito por el riesgo y pruebas convincentes de que el ciclo de endurecimiento de la Fed se acerca a su fin. Sin esos catalizadores, cualquier rebote hacia la zona de 1.1260 podría tener dificultades para atraer un interés comprador sostenido, dejando el umbral psicológico de 1.1000 como un destino plausible a medio plazo.
Por ahora, el Euro podría estar listo para un rebote, pero la carga de la prueba sigue recayendo firmemente sobre los alcistas.
Inflación - Preguntas Frecuentes
La inflación mide la subida de los precios de una cesta representativa de bienes y servicios. La inflación general suele expresarse como variación porcentual intermensual e interanual. La inflación subyacente excluye elementos más volátiles, como los alimentos y el combustible, que pueden fluctuar debido a factores geopolíticos y estacionales. La inflación subyacente es la cifra en la que se centran los economistas y es el nivel objetivo de los bancos centrales, que tienen el mandato de mantener la inflación en un nivel manejable, normalmente en torno al 2%.
El Índice de Precios al Consumo (IPC) mide la variación de los precios de una cesta de bienes y servicios a lo largo de un periodo de tiempo. Suele expresarse en porcentaje de variación intermensual e interanual. El IPC subyacente es el objetivo de los bancos centrales, ya que excluye la volatilidad de los alimentos y los combustibles. Cuando el IPC subyacente supera el 2%, los tipos de interés suelen subir, y viceversa cuando cae por debajo del 2%. Dado que unos tipos de interés más altos son positivos para una divisa, una inflación más alta suele traducirse en una divisa más fuerte. Lo contrario ocurre cuando la inflación cae.
Aunque pueda parecer contrario a la intuición, una inflación elevada en un país hace subir el valor de su divisa y viceversa en el caso de una inflación más baja. Esto se debe a que el banco central normalmente subirá las tasas de interés para combatir la mayor inflación, lo que atrae más entradas de capital mundial de inversores que buscan un lugar lucrativo donde aparcar su dinero.
Antiguamente, el Oro era el activo al que recurrían los inversores en épocas de alta inflación porque preservaba su valor, y aunque los inversores a menudo siguen comprando Oro por sus propiedades de refugio en épocas de extrema agitación en los mercados, este no es el caso la mayor parte del tiempo. Esto se debe a que cuando la inflación es alta, los bancos centrales suben las tasas de interés para combatirla. Unas tasas de interés más altas son negativas para el Oro porque aumentan el coste de oportunidad de mantener Oro frente a un activo que devenga intereses o de colocar el dinero en una cuenta de depósito en efectivo. Por el contrario, una menor inflación tiende a ser positiva para el Oro, ya que reduce las tasas de interés, haciendo del metal brillante una alternativa de inversión más viable.
Autor

Pablo Piovano
FXStreet
Pablo Piovano, Economista y editor para Europa, se unió a FXStreet en 2011 habiendo trabajado en la gestión de activos y equipos de investigación de inversiones para diversas instituciones financieras de Sur America.