Intel recupera el interés inversor y apunta a máximos de junio
Intel vuelve a atraer capital en un entorno de recuperación tecnológica, caída del petróleo y descenso de la rentabilidad del bono estadounidense a diez años por debajo del 5%. El movimiento mejora el escenario técnico, pero la tesis debe apoyarse en confirmaciones: superar la zona de 116 dólares abriría el camino hacia 122 y 129 dólares; perder 95 dólares debilitaría claramente la estructura.
Qué ha cambiado en las últimas dos semanas
Intel ha encadenado varios catalizadores capaces de modificar la percepción del mercado. El 21 de septiembre la acción avanzaba más de un 5% en preapertura, dentro de un rebote amplio de los valores vinculados a inteligencia artificial. Reuters situó el movimiento en un contexto de caída del petróleo, menor presión sobre los rendimientos de la deuda y recuperación del apetito por tecnología después de la volatilidad provocada por la Reserva Federal.
El factor macro es importante. La Fed elevó los tipos en 25 puntos básicos y mantuvo un tono restrictivo, pero el descenso posterior del crudo redujo temporalmente el temor a una inflación persistente. Al mismo tiempo, la rentabilidad del bono del Tesoro a diez años volvió a situarse por debajo del 5%. Esa combinación favorece las valoraciones de compañías tecnológicas, aunque no elimina el riesgo de nuevas subidas de tipos.
A ello se suma el renovado interés por la capacidad de procesamiento central. La rápida adopción del agente de inteligencia artificial Muse de Meta ha reforzado la expectativa de que la inferencia de IA aumente la demanda de CPU, un segmento en el que Intel conserva una posición relevante. Este impulso sectorial ayuda a explicar la fortaleza de la sesión, pero no sustituye la necesidad de mejora operativa de la compañía.
Nuevos acuerdos y opciones estratégicas
El 16 de septiembre Reuters informó de conversaciones exploratorias entre Intel y SK Hynix para fabricar chips de memoria en Estados Unidos. Entre las alternativas estudiadas figuraban el alquiler de parte de la futura planta de Ohio o una sociedad conjunta con grandes compañías de computación en la nube. No existe todavía un acuerdo definitivo y cualquier operación podría afrontar revisión regulatoria en Corea del Sur. Si prosperara, permitiría a Intel aprovechar mejor sus activos industriales y participar en la escasez de memoria asociada a la inversión en IA.
Otro frente de innovación procede, según informaciones del Economic Daily News de Taiwán recogidas por Investing.com, de una colaboración con AUO Optronics para desarrollar empaquetado avanzado basado en Micro LED. La tecnología emplearía sustratos de vidrio e interconexiones mediante vías a través del vidrio, conocidas como TGV, con aplicaciones potenciales en óptica co-empaquetada y computación de alta densidad. La noticia encaja con la necesidad de Intel de convertir sus patentes y capacidad de fabricación avanzada en ingresos recurrentes; por ahora debe tratarse como una opción tecnológica y no como resultados ya materializados.
La salida a bolsa de Altera constituye otro elemento a vigilar. La antigua filial de chips programables, hoy controlada mayoritariamente por Silver Lake, ha presentado de forma confidencial su solicitud para cotizar en Estados Unidos. Para Intel, una valoración sólida de Altera podría aportar una referencia favorable sobre activos tecnológicos que antes permanecían integrados en el grupo.
Interés de analistas e inversores
En las noticias revisadas no aparece una compra reciente y confirmada de una gran gestora que, por sí sola, explique el movimiento. Sí existe una señal positiva desde el lado del análisis: Melius Research mantiene recomendación de compra y un precio objetivo de 165 dólares. El analista Ben Reitzes considera que la combinación de CPU, negocio de fundición y respaldo público estadounidense puede elevar sustancialmente el valor de la compañía en un horizonte de dos años.
Conviene interpretar esa valoración con prudencia. Un precio objetivo representa el escenario de una firma, no una garantía. La acción ha registrado una revalorización muy intensa durante 2026 y sigue expuesta a volatilidad elevada, ejecución industrial, costes de las nuevas fábricas, competencia de Nvidia y AMD, y sensibilidad a tipos de interés y gasto mundial en inteligencia artificial.
Fundamentales una estabilización todavía incompleta
La cuenta de resultados explica por qué el mercado combina optimismo y cautela. Los ingresos descendieron desde 79.024 millones de dólares en 2021 hasta 63.054 millones en 2022, 54.228 millones en 2023 y 53.101 millones en 2024. En 2025 se situaron en 52.853 millones, una caída mucho más moderada del 0.5%. La contracción se ha frenado, pero todavía no se ha convertido en una recuperación sostenida.
El beneficio bruto pasó de 43.815 millones en 2021 a 19.325 millones en 2025, mientras que el margen bruto se redujo del 55.4% al 36.6%. El margen EBIT, que alcanzaba el 27.9% en 2021, cayó al 6.2% en 2022, al 0.1% en 2023 y al -2.7% en 2024, antes de recuperar el 1.8 % en 2025. El margen neto también volvió a terreno positivo en 2025, con 927 millones, después de la pérdida de 1.408 millones del ejercicio anterior.
La lectura es clara: Intel parece haber detenido el deterioro más severo, pero aún debe demostrar crecimiento de ingresos, recuperación de márgenes y disciplina de inversión. La participación de la Administración estadounidense, la inversión de Nvidia y el interés de otros actores financieros han mejorado la narrativa bursátil. Sin embargo, la confirmación fundamental llegará únicamente si estas alianzas se traducen en utilización de fábricas, contratos, flujo de caja y rentabilidad.
Análisis técnico zonas que deciden el siguiente tramo
El gráfico diario mantiene una estructura de recuperación desde los mínimos de verano. La secuencia de mínimos crecientes y la expansión de volumen en los avances apoyan un escenario constructivo, aunque los retrocesos siguen siendo bruscos. El precio se aproxima ahora a una zona de oferta relevante y el mercado deberá confirmar que la subida de preapertura se consolida al cierre, no solo durante las primeras horas de negociación.
Escenarios operativos
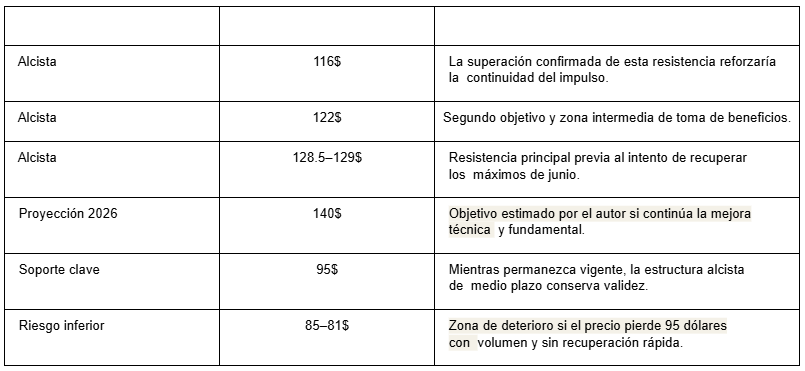
Mi escenario principal mantiene sesgo alcista hacia el cierre de 2026. Si Intel consolida por encima de 116 dólares, los siguientes objetivos se sitúan en 122 y 128.5–129 dólares. La ruptura de este último nivel permitiría plantear una extensión hacia 140 dólares, zona de los máximos de finales de junio. Esta previsión exige confirmación por precio y volumen y debe revisarse si cambia el entorno macroeconómico o la ejecución empresarial.
El soporte de 95 dólares sigue siendo la referencia central. Mientras no se pierda de forma consistente, los retrocesos pueden interpretarse como ajustes dentro de un proceso alcista. Por debajo de ese nivel, el riesgo se desplazaría hacia 85 y 81 dólares y obligaría a revisar la tesis.
Conclusión
Intel ha pasado de ser una historia de deterioro operativo a convertirse en una posible recuperación industrial respaldada por la política estadounidense, nuevas alianzas y la demanda de infraestructura para inteligencia artificial. La mejora bursátil anticipa parte de ese escenario antes de que aparezca plenamente en los resultados. Por ello, el potencial existe, pero también el riesgo de que el precio avance más rápido que los fundamentales. La estrategia razonable no consiste en perseguir una subida de preapertura, sino en observar cierres, volumen y comportamiento ante las resistencias. El mercado suele descontar los acontecimientos antes de que se confirmen; la disciplina consiste en diferenciar una expectativa favorable de una mejora empresarial ya demostrada.
Autor

José María Lerma
Jose Maria Lerma Finanzas Y Bolsa
Jose Maria Lerma lleva más de 27 años desarrollando su profesión en los mercados financieros, operando e invirtiendo con un resultado consistente.