Dólar estadounidense Pronóstico Semanal: La inflación no cederá, la Fed no dará su brazo a torcer
- El Dólar estadounidense alcanza nuevos máximos de 19 meses, al alza por tercera semana consecutiva.
- Los participantes del mercado siguen esperando que la Fed suba su FFTR en diciembre
- El FOMC publicará las minutas de su reunión del 27-28 de octubre.
La semana que pasó
La recuperación del Dólar estadounidense (USD) parece no haberse debilitado en absoluto hasta ahora. De hecho, el Dólar avanzó hasta niveles vistos por última vez en abril de 2025, superando ampliamente la barrera de 103.00, según el Índice del Dólar estadounidense (DXY).
Como ocurrió en las últimas sesiones, el tono firme del Dólar estuvo respaldado por el aumento de las expectativas de un mayor endurecimiento por parte de la Reserva Federal (Fed), y se espera que la próxima subida de tasas tenga lugar en la reunión de diciembre.
Mientras tanto, el Dólar parece haber obtenido un apoyo adicional de la posibilidad de una subida de tasas mayor (¿50 puntos básicos?), especialmente tras la publicación de unas cifras de inflación de octubre superiores a lo esperado, según el Índice de Precios al Consumo (IPC).
Esta vez, los rendimientos del Tesoro estadounidense avanzaron al mismo tiempo que el Dólar estadounidense, alcanzando máximos de varias semanas a lo largo de la curva. Otro factor que contribuyó al sólido desempeño del USD.
Curiosamente, el Dólar logró prolongar aún más su tendencia alcista a pesar de que los precios del petróleo crudo corrigieron notablemente, en un contexto en el que las esperanzas de una solución diplomática al conflicto de Oriente Medio parecen cada vez más una ilusión.
Inflación, inflación y más inflación
Lo que muestran las nuevas declaraciones de los miembros de la Fed es una preocupación compartida de que la inflación ya no sea únicamente una cuestión energética o arancelaria. La demanda se mantiene firme, las empresas están informando de presiones generalizadas sobre los costes y se están preparando para trasladarlas, mientras que los aumentos de precios se están extendiendo a los servicios y a categorías no relacionadas con la energía.
La inflación se está volviendo más persistente de lo que algunos funcionarios anticipaban. Christopher Waller, de la Junta de Gobernadores, describió las cifras de septiembre como "malas" y advirtió que los precios de producción y los costes de la energía podrían seguir trasladándose. La inflación de los servicios era una preocupación particular, afirmó Austan Goolsbee, de Chicago, mientras que Mary Daly, de San Francisco, advirtió que la inflación se estaba "filtrando" a los servicios, donde las presiones sobre los precios tienden a mantenerse. La Vicepresidenta Michelle Bowman dijo que prevé que la inflación subyacente del PCE haya alcanzado el 3.3% en octubre y quiere ver cómo se disipan las perturbaciones relacionadas con la IA y Oriente Medio antes de convencerse de que la inflación disminuirá el año próximo.
El mensaje de política monetaria fue más de línea dura. Lorie Logan, de Dallas, afirmó que la Fed necesitaba al menos dos subidas adicionales de un cuarto de punto y que podría acelerarlas durante el invierno. Waller dejó abierta la puerta a una subida de medio punto en diciembre si el IPC subyacente se mantenía estable, mientras que Susan Collins, de Boston, advirtió que pronto podría ser necesario un mayor endurecimiento y que las tasas podrían acabar subiendo más de lo previsto. Beth Hammack, de Cleveland, Anna Paulson, de Filadelfia, y Tom Barkin, de Richmond, votaron a favor de un enfoque menos agresivo, pero todos coincidieron en que la política monetaria debe endurecerse.
Las expectativas de inflación siguen ampliamente ancladas, pero los responsables de la política monetaria están claramente menos dispuestos a apostar por que esa estabilidad perdure. A la Fed le preocupa que las presiones energéticas, relacionadas con la IA y derivadas de la demanda puedan arraigarse en los precios y las expectativas si continúan. Por lo tanto, el acuerdo que se está desarrollando no se centra en si la inflación debe disminuir, sino en la rapidez y la intensidad con las que la Fed debería intervenir para garantizarlo.
El posicionamiento en USD se mantiene estable mientras el impulso alcista se estanca
Los datos de la Comisión de Operaciones a Futuro de Materias Primas (CFTC) mostraron que el posicionamiento especulativo en el USD se mantuvo generalmente sin cambios durante la semana hasta el 3 de noviembre. Las posiciones largas netas aumentaron ligeramente hasta alrededor de 14.2K contratos, mientras que la variación de cuatro semanas descendió hasta +2.179 contratos. La tendencia general sigue siendo algo positiva, pero el impulso se ha detenido en gran medida.
El interés abierto aumentó hasta aproximadamente 49.1K contratos. Es decir, las cifras actuales sugieren un mercado equilibrado en lugar de una acumulación importante de nuevas posiciones largas o cortas en el Dólar estadounidense, con un posicionamiento neto poco alterado a pesar del aumento de la actividad.
Asimismo, la exposición especulativa se moderó hasta el 28.91%, y su percentil descendió significativamente hasta 49. El percentil de posición neta aumentó hasta 57.4, lo que muestra que ambas métricas continúan cerca de la neutralidad en general, con un posicionamiento neto ligeramente favorable al Dólar.
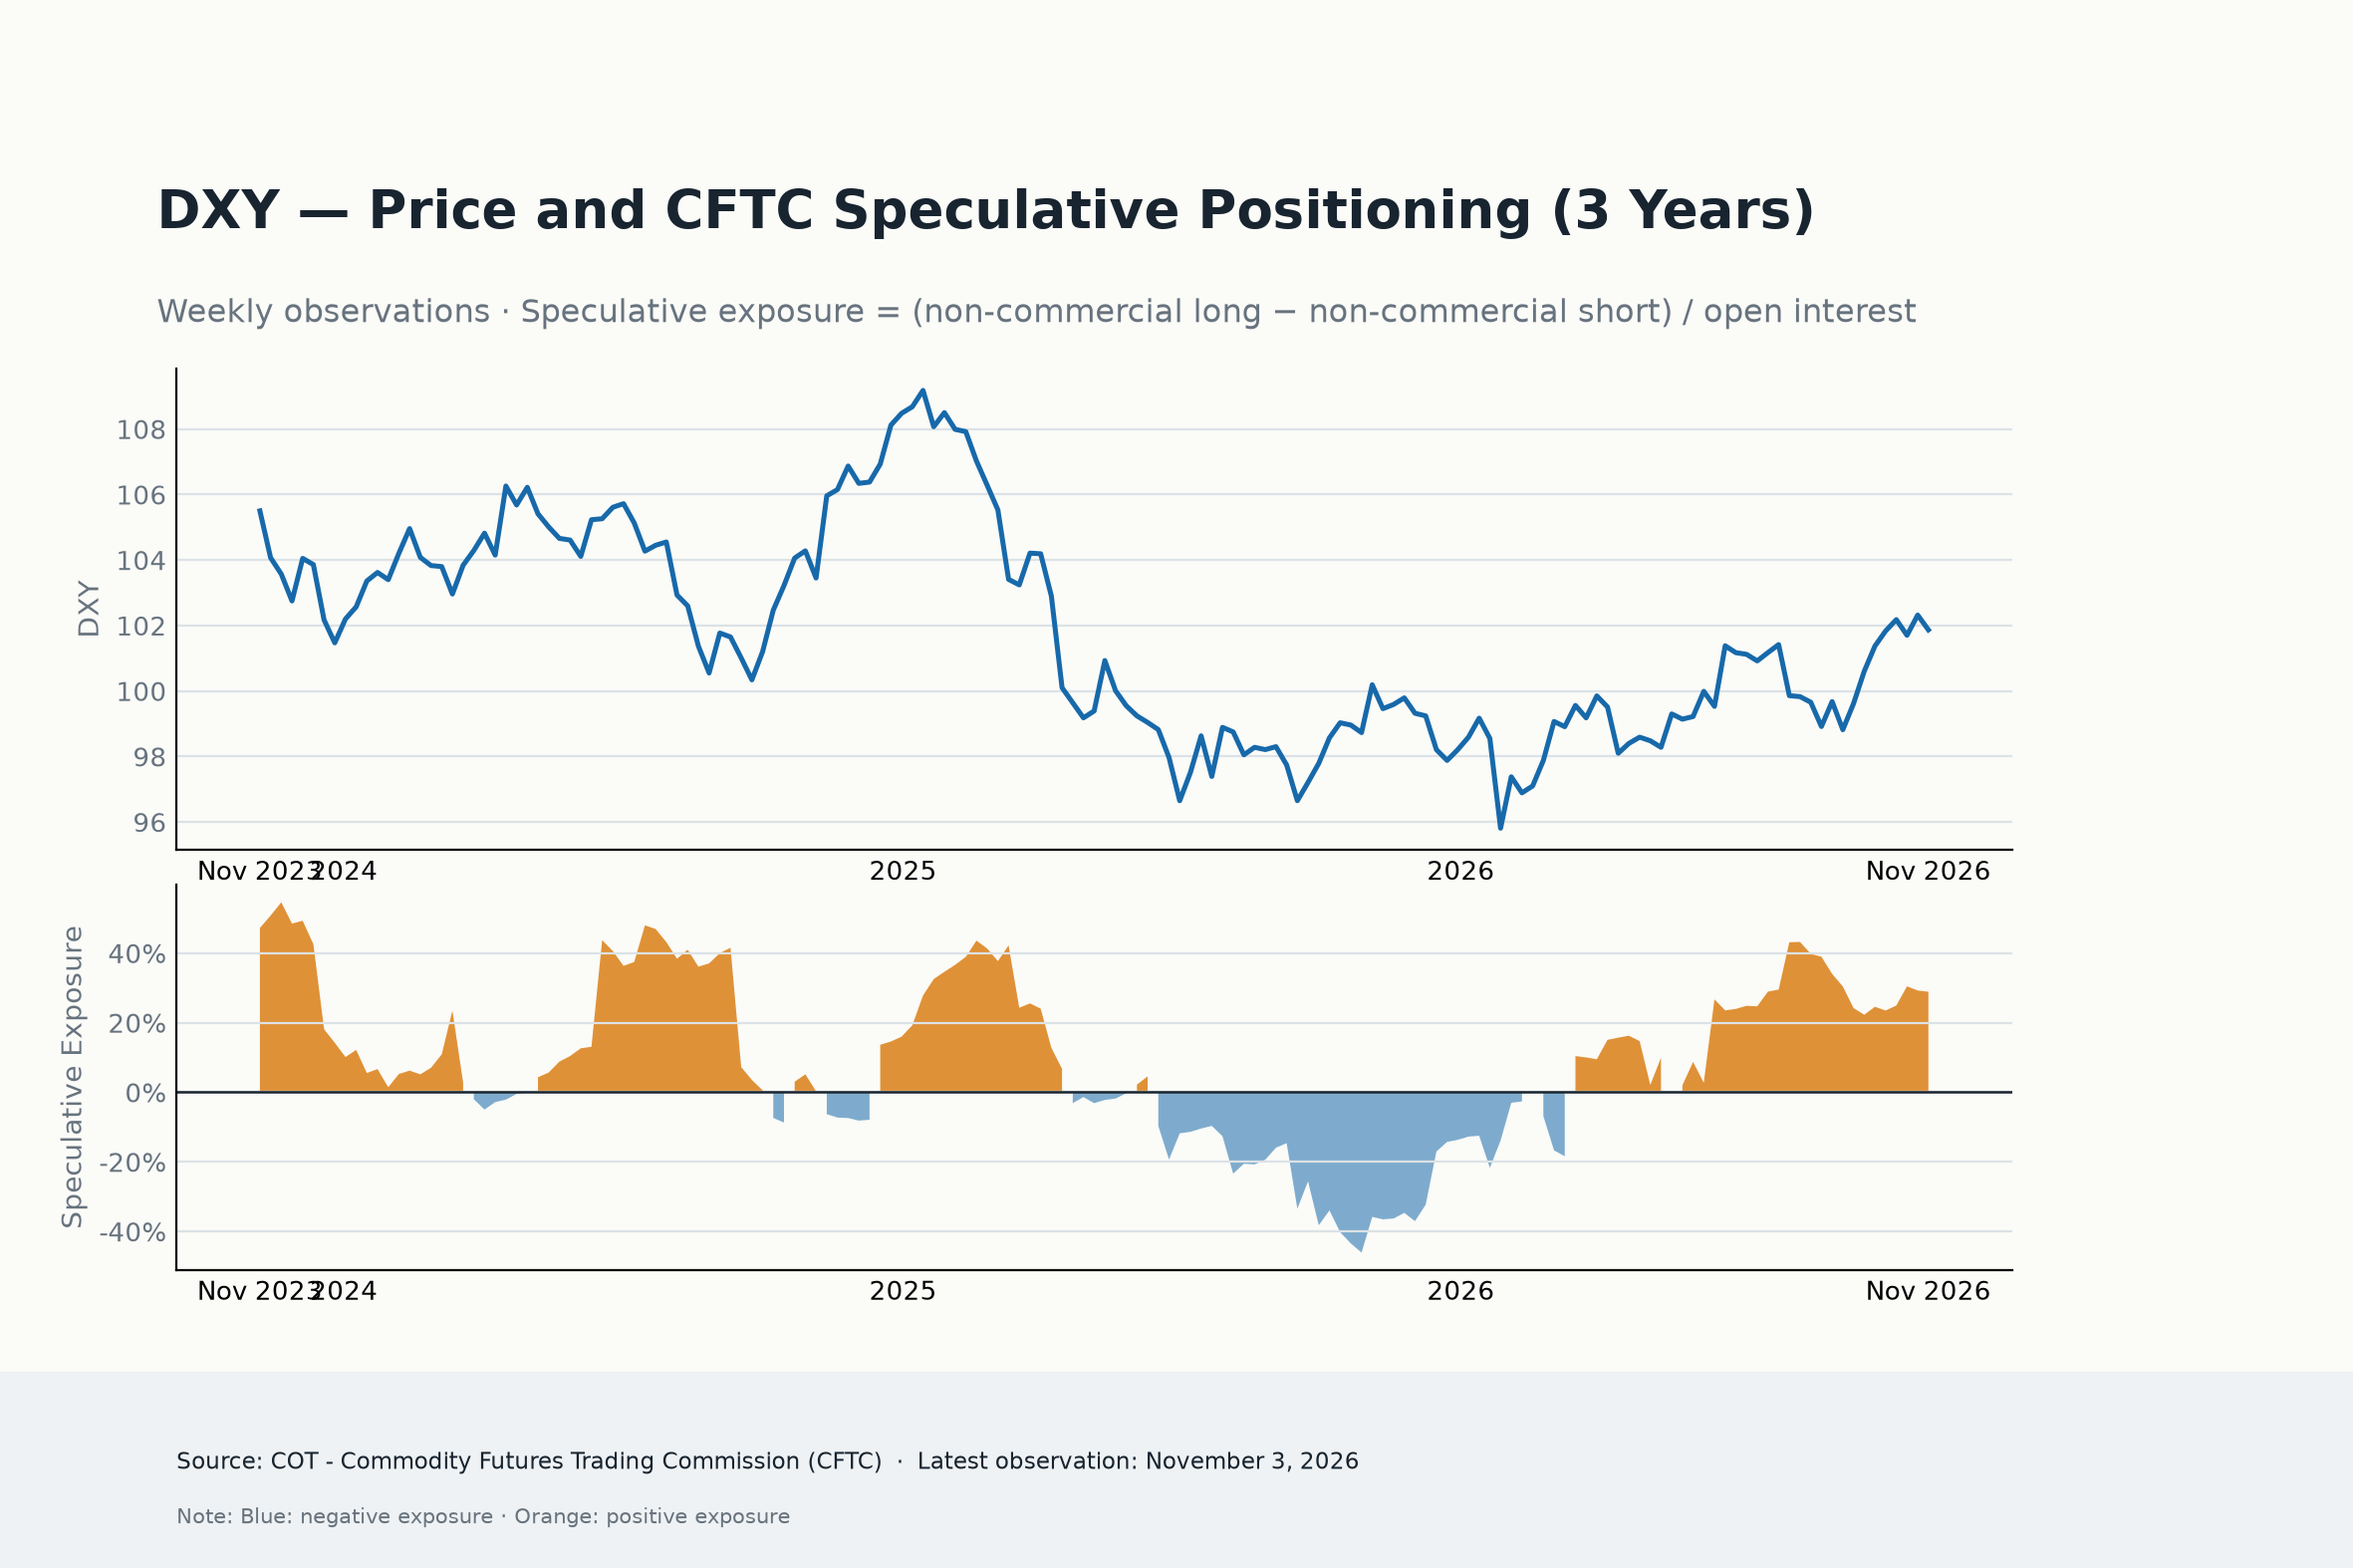
Por lo tanto, el trasfondo de la situación del Dólar es sólido, pero carece de un catalizador claro. Las posiciones largas netas siguen por encima de los niveles observados hace cuatro semanas, pero la variación semanal cercana a cero y el debilitamiento del impulso de cuatro semanas implican que la recuperación alcista actual se ha detenido en lugar de cobrar un impulso adicional.
Lo próximo para el Dólar estadounidense
La próxima semana volverá a centrarse en la Fed, esta vez con la publicación de las actas de su reunión del 27-28 de octubre. Las ventas minoristas también estarán en la agenda y deberían arrojar más luz sobre el gasto del consumidor del mes pasado.
Además, los comentarios de los funcionarios de la Fed seguirían centrados en la inflación nacional y en la posible trayectoria de las tasas.
¿El USD está subiendo con fuerza, pero los alcistas se están quedando sin combustible?
El Dólar estadounidense afronta otra semana con el viento firmemente a su favor. La inflación está demostrando ser obstinada, la Fed suena cada vez más incómoda y la posibilidad de otra subida de tasas en diciembre mantiene elevados los rendimientos del Tesoro y la demanda del Dólar. Con un movimiento de 50 puntos básicos que ya no resulta impensable, apostar contra el Dólar parece un juego peligroso.
Pero hay un inconveniente. El posicionamiento especulativo apenas ha cambiado, lo que sugiere que el último repunte del Dólar no está siendo acompañado por una nueva ola de apuestas alcistas. Esta divergencia no necesariamente augura problemas, pero plantea una pregunta incómoda: ¿hasta dónde puede llegar la recuperación sin una mayor convicción por parte de los inversores?
Por ahora, el camino de menor resistencia sigue siendo al alza, con las actas de octubre de la Fed y las ventas minoristas como próximas referencias para poner a prueba las expectativas de línea dura del mercado. A menos que los datos entrantes den a los responsables de la política monetaria una razón para suavizar su postura, los bajistas del Dólar tendrán pocos motivos para celebrar.
El Dólar se encuentra firmemente en una posición dominante, pero el próximo tramo al alza necesitará algo más que una retórica de línea dura para mantener el motor en marcha.
Inflación - Preguntas Frecuentes
La inflación mide la subida de los precios de una cesta representativa de bienes y servicios. La inflación general suele expresarse como variación porcentual intermensual e interanual. La inflación subyacente excluye elementos más volátiles, como los alimentos y el combustible, que pueden fluctuar debido a factores geopolíticos y estacionales. La inflación subyacente es la cifra en la que se centran los economistas y es el nivel objetivo de los bancos centrales, que tienen el mandato de mantener la inflación en un nivel manejable, normalmente en torno al 2%.
El Índice de Precios al Consumo (IPC) mide la variación de los precios de una cesta de bienes y servicios a lo largo de un periodo de tiempo. Suele expresarse en porcentaje de variación intermensual e interanual. El IPC subyacente es el objetivo de los bancos centrales, ya que excluye la volatilidad de los alimentos y los combustibles. Cuando el IPC subyacente supera el 2%, los tipos de interés suelen subir, y viceversa cuando cae por debajo del 2%. Dado que unos tipos de interés más altos son positivos para una divisa, una inflación más alta suele traducirse en una divisa más fuerte. Lo contrario ocurre cuando la inflación cae.
Aunque pueda parecer contrario a la intuición, una inflación elevada en un país hace subir el valor de su divisa y viceversa en el caso de una inflación más baja. Esto se debe a que el banco central normalmente subirá las tasas de interés para combatir la mayor inflación, lo que atrae más entradas de capital mundial de inversores que buscan un lugar lucrativo donde aparcar su dinero.
Antiguamente, el Oro era el activo al que recurrían los inversores en épocas de alta inflación porque preservaba su valor, y aunque los inversores a menudo siguen comprando Oro por sus propiedades de refugio en épocas de extrema agitación en los mercados, este no es el caso la mayor parte del tiempo. Esto se debe a que cuando la inflación es alta, los bancos centrales suben las tasas de interés para combatirla. Unas tasas de interés más altas son negativas para el Oro porque aumentan el coste de oportunidad de mantener Oro frente a un activo que devenga intereses o de colocar el dinero en una cuenta de depósito en efectivo. Por el contrario, una menor inflación tiende a ser positiva para el Oro, ya que reduce las tasas de interés, haciendo del metal brillante una alternativa de inversión más viable.
Autor

Pablo Piovano
FXStreet
Pablo Piovano, Economista y editor para Europa, se unió a FXStreet en 2011 habiendo trabajado en la gestión de activos y equipos de investigación de inversiones para diversas instituciones financieras de Sur America.





