La línea de 160 del Yen japonés acaba de ser puesta a prueba por tercera vez en el año
Japón ha gastado 27.1 billones de yenes este año para alejar al Yen de los 160.00 por Dólar estadounidense, y ha vuelto allí por tercera vez. La brecha de tasas de interés detrás de la caída apenas se ha estrechado, y los bancos centrales de EE.UU. y Japón se reúnen en diciembre.
Por tercera vez en 2026, el Yen japonés (JPY) se ha debilitado hasta los 160.00 por Dólar estadounidense (USD) y ha provocado una advertencia de Tokio. Esta vez provino de la ministra de Finanzas japonesa, Satsuki Katayama, quien declaró a los periodistas el viernes que los movimientos eran unilaterales y demasiado rápidos. En primavera y nuevamente en verano, el USD/JPY, el número de yenes que compra un Dólar estadounidense, presionó el mismo nivel hasta que Tokio vendió Dólares para obligarlo a retroceder.
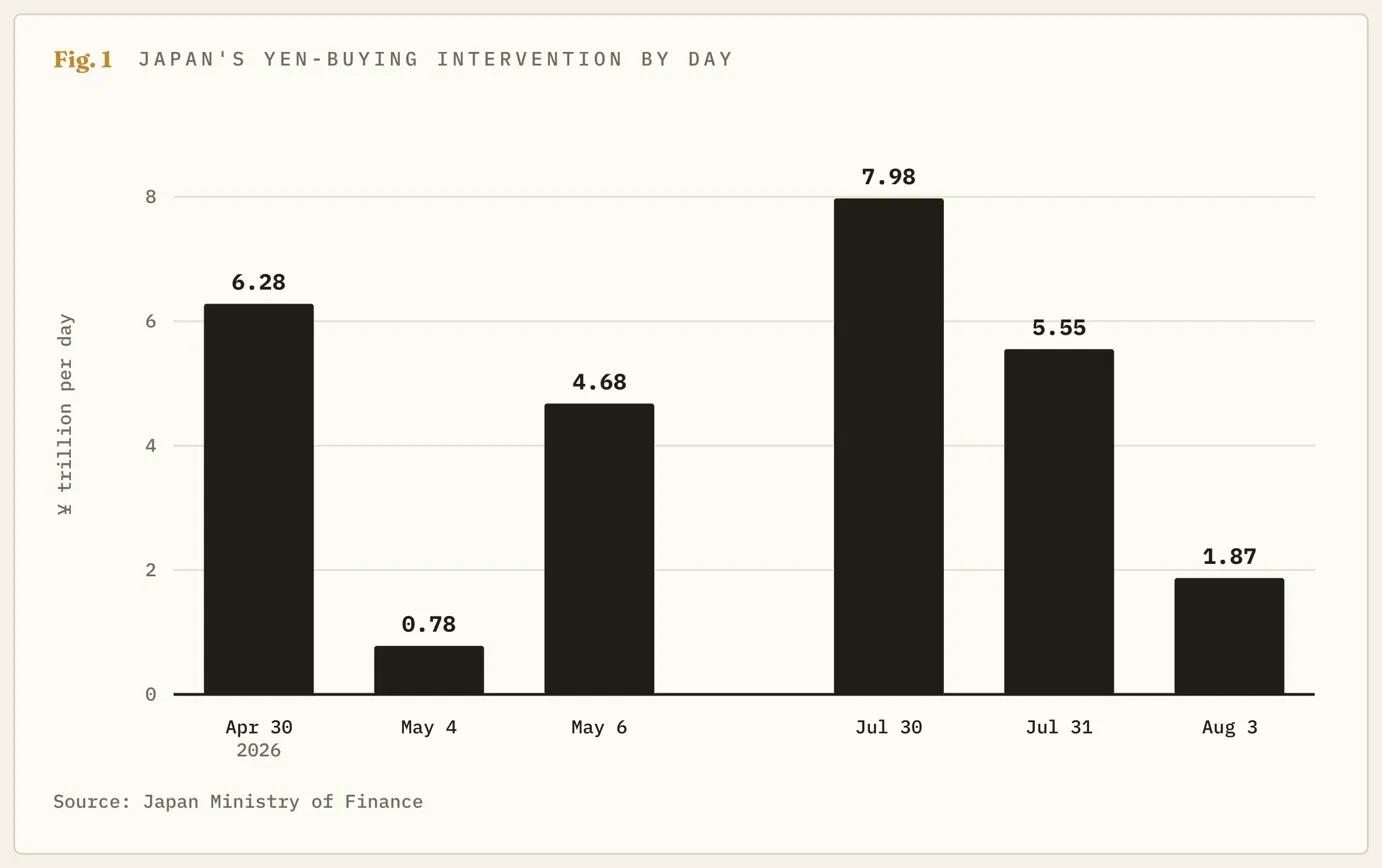
La tercera prueba llega con la factura de las dos primeras ya publicada. El Ministerio de Finanzas de Japón vendió Dólares en seis jornadas bursátiles este año y estableció un récord de un solo día en ambas rondas. El Yen cotiza ahora en el nivel que el ministerio defendía en abril. Lo que no ha cambiado es la razón por la que la gente lo vende: las tasas de interés de EE.UU. están muy por encima de las de Japón, y ambas están subiendo aproximadamente al mismo ritmo.
Dos rescates récord compraron unas diez semanas
El ministerio respondió a la prueba de primavera el 30 de abril, gastando 6.28 billones de yenes en un solo día en lo que se denomina intervención. Eso significa vender Dólares de las reservas nacionales y comprar yenes para elevar su precio. Dos días más de compras elevaron el total de la ronda a 11.7 billones de yenes, y unas seis semanas después los operadores habían vuelto a situar el USD/JPY por encima de 160.00.
A partir de ahí, la prueba de verano fue más lejos, y el par subió hasta casi 164.00 a finales de julio, el nivel más débil del Yen en 40 años. Tokio gastó 15.4 billones de yenes durante tres días en respuesta, mientras que el Tesoro estadounidense compró yenes junto con Tokio el 31 de julio por primera vez desde 1998. El Yen ganó más de un 5% en cuestión de días, y en aproximadamente un mes los operadores habían vuelto a llevar el par a 160.00. Las expectativas de una subida de tasas del Banco de Japón (BoJ) revirtieron ese regreso, sin dinero procedente de Tokio.
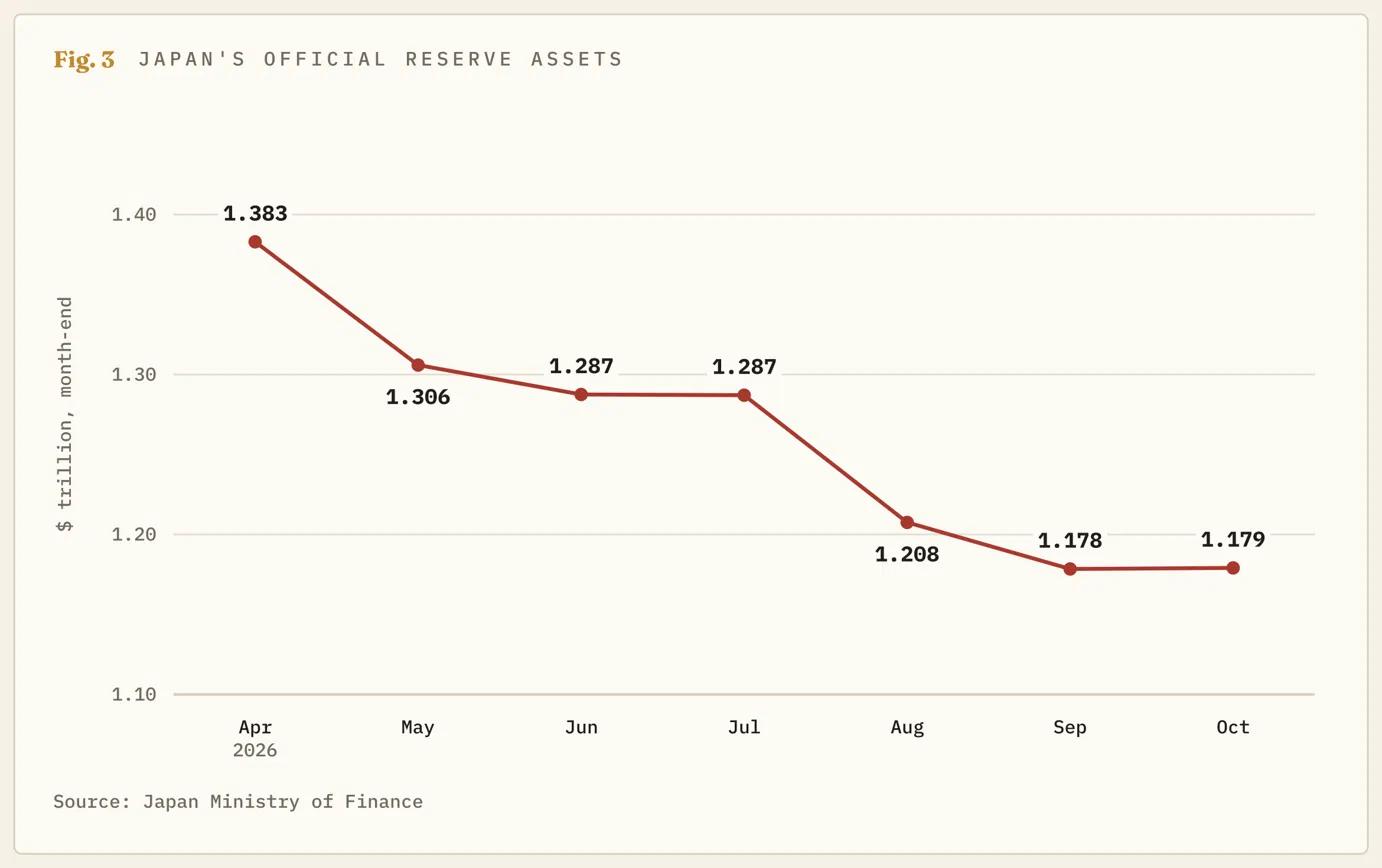
A finales de octubre, las reservas que pagaron ambas rondas ascendían a 1.179 billones de Dólares, 204.000 millones de Dólares menos que a finales de abril. Parte de esa caída se debe a que los bonos estadounidenses de las reservas perdieron valor a medida que subían las tasas de interés, aunque la mayor parte corresponde a la intervención. Cada ronda estableció un récord de gasto en un solo día, y la segunda dio al Yen menos tiempo que la primera.
Por ahora, el gráfico muestra que la presión no comenzó con una sola cifra. El USD/JPY se movió lateralmente alrededor de sus precios medios de los últimos 50 y 200 días desde mediados de septiembre hasta principios de noviembre. El índice de fuerza relativa estocástico (Stoch RSI) diario del par, que sigue si las compras o las ventas están acelerándose, ya había girado al alza antes de que el informe de inflación estadounidense del martes acelerara el movimiento.
La tasa más alta de Japón en 31 años estrechó la brecha en un cuarto de punto
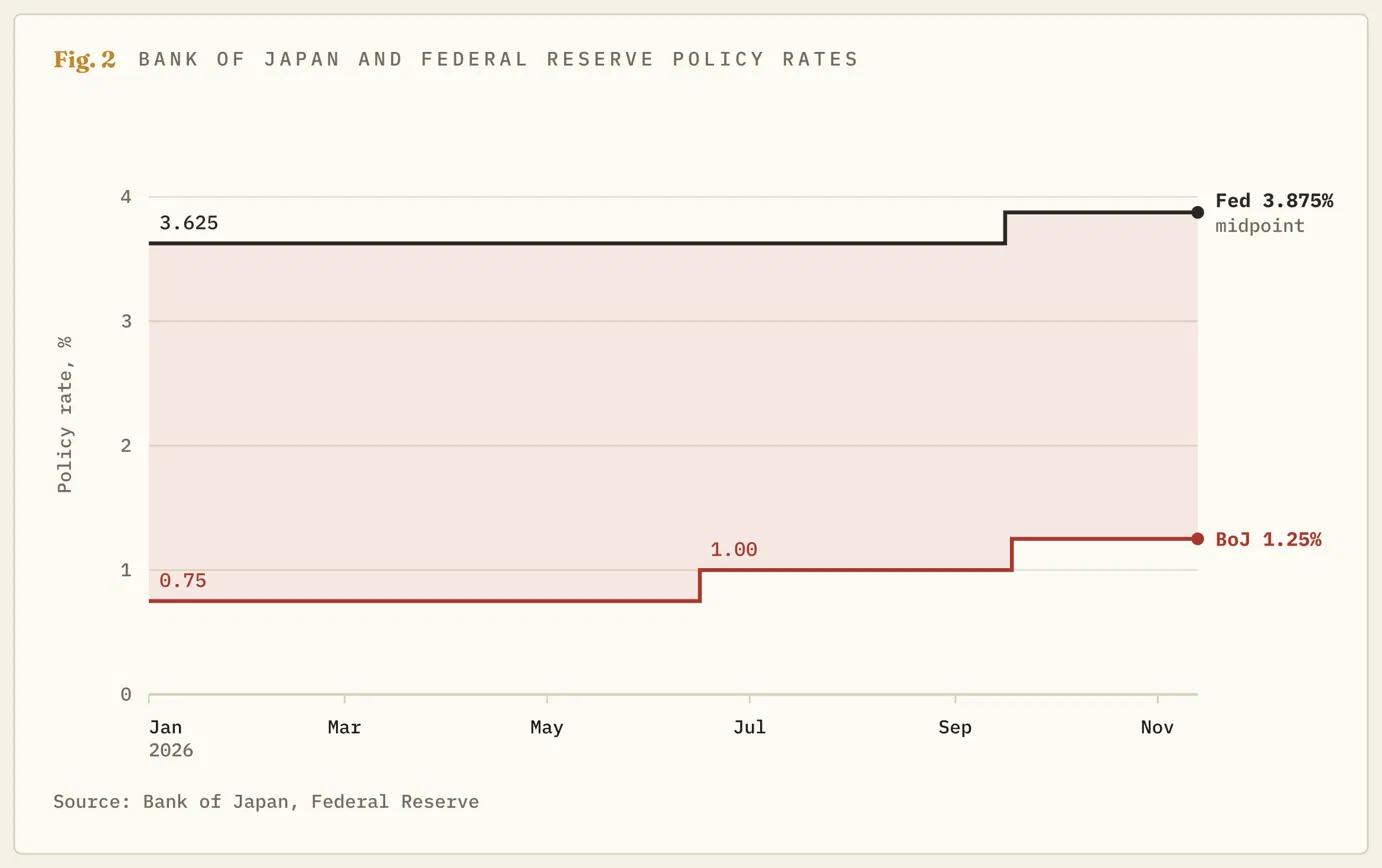
Un par de divisas sigue principalmente la brecha entre lo que los dos países pagan por su dinero. Un inversor puede pedir prestados yenes a tasas vinculadas al 1.25% del BoJ, cambiarlos por Dólares y obtener algo cercano al 3.75%-4.00% fijado por la Reserva Federal (Fed). Mientras esa operación sea rentable, existe una oferta constante de personas que venden yenes, y regresan cada vez que el precio se recupera.
Frente a esa operación, la intervención cambia el precio durante unas semanas y deja intacta la razón para vender. Por tanto, la cuestión para los 160.00 es qué han hecho los dos bancos centrales con la propia brecha. El BoJ comenzó 2026 en el 0.75% y elevó su tasa en junio y septiembre hasta el 1.25%, la más alta desde 1995. La Fed elevó su propia tasa una vez durante ese periodo, en septiembre, por primera vez en tres años.
En conjunto, las dos subidas de Japón y la de Estados Unidos han reducido la brecha en un cuarto de punto en once meses. Una brecha que comenzó el año en poco menos de tres puntos ahora se sitúa en algo más de dos puntos y medio. La tasa de interés más alta de Japón en 31 años la ha reducido en menos de una décima.
En diciembre, es poco probable que esa suma cambie, porque se espera que ambos bancos centrales actúen al unísono. La inflación estadounidense volvió a situarse por encima de las previsiones el martes, con el Índice de Precios al Consumo (IPC) subiendo un 0.4% en octubre, frente al 0.3% esperado. Los operadores que apuestan por la decisión de la Fed ahora sitúan en el 100% la probabilidad de una subida el 9 de diciembre, y la mayoría de los economistas encuestados por Reuters esperan un cuarto de punto por parte del BoJ el 18 de diciembre. Si ambos aplican un cuarto de punto, la brecha terminaría el año exactamente donde está ahora.
Tokio tiene 1.179 billones$ y un socio que aportó 500 millones de dólares
El argumento más sólido para que la línea se mantenga es que Japón puede permitirse defenderla de nuevo. Una tercera ronda del tamaño de la del verano utilizaría menos de una décima parte de las reservas restantes, que siguen siendo las segundas mayores del mundo. Los operadores que apostaron contra el Yen el 30 de julio perdieron más de un 5% en unos días, y nadie quiere verse atrapado de la misma manera dos veces. Ese temor ya está haciendo parte del trabajo de Tokio, ya que el par se ha estancado en 160.00 desde el jueves, mientras que en junio lo atravesó directamente.
Además, la Ministra de Finanzas Katayama dijo que sus funcionarios están coordinándose con el Tesoro de EE.UU., y ambos gobiernos actuaron conjuntamente en julio. El peso de esa alianza quedó más claro el jueves, cuando el Banco de la Reserva Federal de Nueva York informó del tamaño de la compra estadounidense. Washington compró 79.4 mil millones de yenes, o aproximadamente 500 millones de dólares, y pagó con euros de la propia reserva de divisas del Tesoro. Japón gastó 15.4 billones de yenes en la misma ronda, por lo que la participación de Tokio en la operación conjunta fue del 99.5%.
Más allá del dinero, hay un límite en la propia formulación del ministerio. Los funcionarios nunca han señalado 160.00 como un nivel de activación y dicen que actúan contra movimientos demasiado rápidos, que es como lo describió su principal responsable de divisas el jueves. Una subida a través de ese nivel probablemente sería respondida con dinero en cuestión de días. Un avance lento por encima de él es más difícil de calificar de desordenado, y un avance lento favorece a quienes venden Yenes, porque la brecha de tasas les paga por esperar.
Diciembre decide si Tokio paga por tercera vez
La bifurcación es la brecha entre las tasas de los dos bancos centrales una vez concluidas ambas reuniones. Nada cambiaría en la operación contra el Yen si la Fed sube un cuarto de punto el 9 de diciembre y señala que habrá más subidas, y el BoJ iguala el movimiento el 18 de diciembre. En ese caso, el USD/JPY probablemente seguiría presionando el nivel de 160.00, y una tercera intervención probablemente compraría lo mismo que las dos primeras: unas pocas semanas.
Fuera de ese escenario base, la peor posibilidad para Tokio es una subida de medio punto por parte de la Fed, a la que esos mismos operadores asignan una probabilidad aproximada de una entre ocho. Eso ampliaría la brecha por primera vez este año y podría obligar al ministerio a gastar para contrarrestar un movimiento que las tasas estadounidenses siguen alimentando. La mejor posibilidad requiere una de dos señales: que el presidente de la Fed, Kevin Warsh, suba las tasas y diga que esperará, o que el gobernador del BoJ, Kazuo Ueda, suba las tasas y apunte a otra subida a principios de 2027. Cualquiera de esas señales reduciría la brecha de cara al futuro, y una reducción prevista de la brecha fue lo que hizo girar al par en septiembre sin que Tokio gastara nada.
Hasta que llegue una de esas señales, la inclinación es que el Yen se mantenga débil y cerca de 160.00, con las advertencias de Tokio ralentizando el movimiento más que deteniéndolo. Esta visión sería errónea si el USD/JPY vuelve a situarse por debajo de su media de 200 días, nivel en el que cotizó durante octubre, sin que el ministerio gaste. Hasta ahora, 27.1 billones de yenes han comprado para el Yen el tipo de cambio que tenía en abril.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.





