Bitcoin acaba de perder los 70.000$ y la señal de sobreventa no está frenando a los vendedores
El Bitcoin cotiza por debajo de los 70.000$ por primera vez desde agosto, un mes después de que un popular indicador de impulso señalara por primera vez que las ventas eran excesivas. Entre los vendedores se encuentran inversores de fondos que están retirando su dinero y operadores obligados a cerrar posiciones apalancadas, mientras se espera otra subida de tasas en Estados Unidos en diciembre.
Una de las señales gráficas más utilizadas ha considerado excesivas las ventas del Bitcoin durante aproximadamente un mes, y en ese periodo el precio ha perdido cerca de 13.000$. El viernes, cayó por debajo de los 70.000$ por primera vez desde agosto, llevando la caída desde el máximo de finales de septiembre a superar una quinta parte.
Una señal como esa funciona cuando los vendedores son operadores que observan los gráficos y deciden que ya han vendido suficiente. Funciona mal cuando las ventas proceden de personas que no tienen elección, o que están reaccionando a algo que no aparece en el gráfico. Eso describe a la mayoría de los vendedores de noviembre. Los inversores de fondos están retirando dinero, los operadores están cerrando posiciones apalancadas y las tasas de interés estadounidenses están a punto de volver a subir.
Sobrevendido desde que el Bitcoin estaba 13.000$ más alto
La señal es el Índice de Fuerza Relativa Estocástico (Stoch RSI) diario, un indicador de impulso en una escala de 0 a 100 que mide hasta qué punto las operaciones recientes han estado orientadas en una sola dirección. Una lectura inferior a 20 se considera sobrevendida, lo que significa que los vendedores han dominado durante el tiempo suficiente como para que a menudo se produzca un rebote. El indicador cayó por debajo de 20 a mediados de octubre, cuando el Bitcoin cotizaba cerca de los 82.000$, y no ha superado los 30 desde entonces.
Desde entonces, el precio ha seguido cayendo, la media de 50 días ha girado a la baja y el Bitcoin se encamina a registrar una sexta pérdida semanal consecutiva. El indicador se recuperó ligeramente en dos ocasiones, una a finales de octubre y otra en los días previos a la ruptura del viernes, y los operadores vendieron durante ambas recuperaciones.
Como precedente, el mismo gráfico ofrece uno desde principios de año. El indicador cayó por debajo de 20 a finales de enero, cuando el Bitcoin cotizaba cerca de los 89.000$, y permaneció allí hasta febrero, momento en el que el precio se situaba cerca de los 60.000$. La lectura de sobreventa era correcta: los vendedores habían estado muy activos, y era aproximadamente un tercio demasiado pronto para decir dónde se detendrían.
Los vendedores no están mirando el gráfico
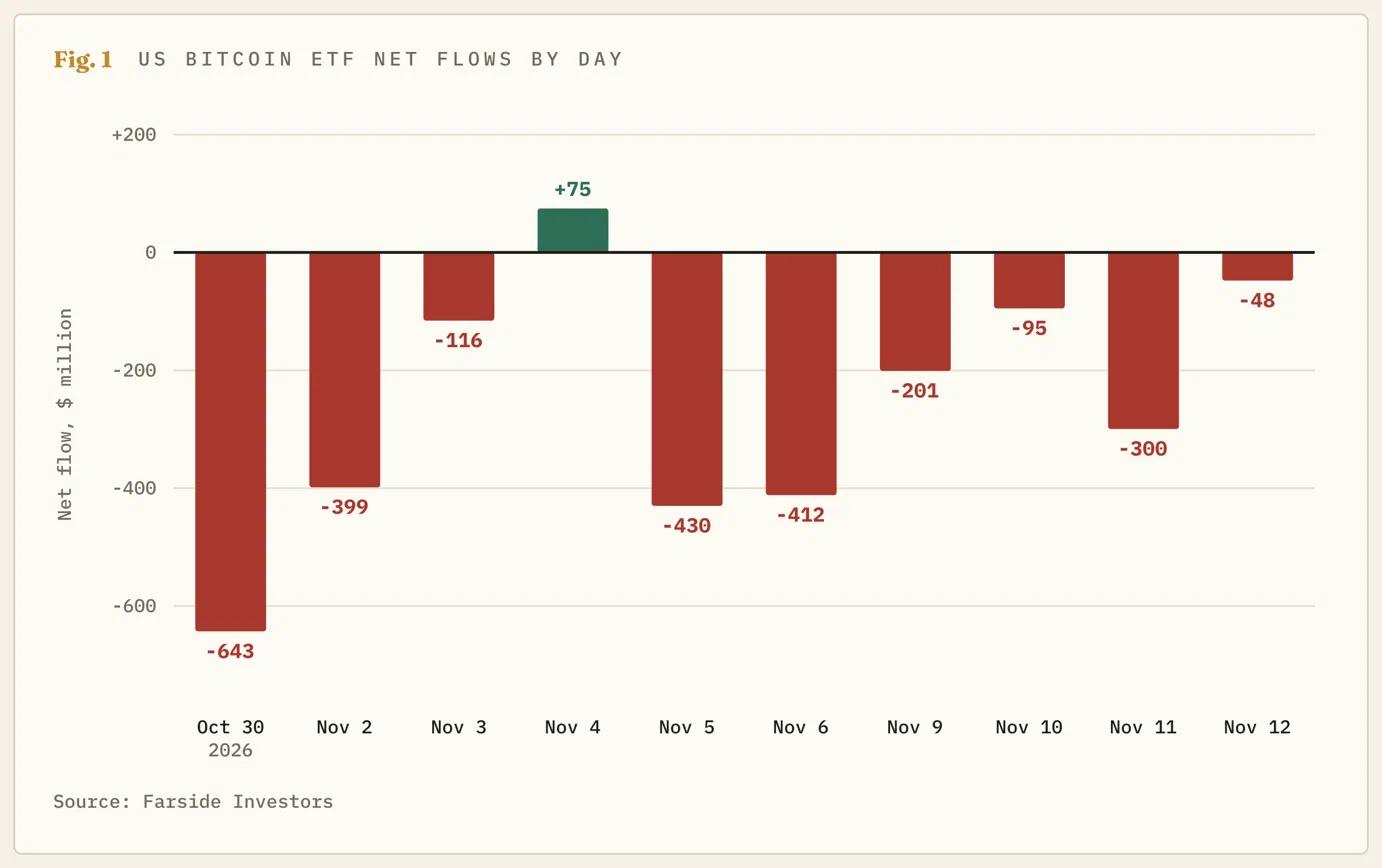
Empecemos por los fondos cotizados en bolsa (ETF) de Bitcoin estadounidenses, que poseen las monedas y venden participaciones en ellos en el mercado bursátil. Esos fondos han registrado seis sesiones consecutivas de negociación con salidas netas, y más de 2.5 mil millones de dólares han salido desde el 30 de octubre. El iShares Bitcoin Trust de BlackRock (BLK), el mayor de ellos, había registrado salidas durante nueve sesiones consecutivas hasta el miércoles. Cuando los inversores reembolsan esas participaciones, el fondo vende Bitcoin para pagarles, independientemente de lo que indique el indicador.
A partir de ahí, las ventas se alimentaron de dinero prestado. Los operadores de los intercambios de criptomonedas pueden apostar por el Bitcoin con préstamos muchas veces superiores al tamaño de su propio capital, y el intercambio liquida automáticamente sus posiciones cuando el precio cae lo suficiente. Más de 1.3 mil millones de dólares en esas posiciones fueron liquidadas en las 24 horas en torno a la ruptura de los 70.000$, aproximadamente la mitad de ellas en Bitcoin. Las posiciones largas, es decir, las apuestas a una subida, representaron más del 96% del total del Bitcoin, lo que significa que los vendedores forzosos del viernes eran los compradores del mercado.
Además de esas dos fuentes, una tercera ya figura en el calendario. El proveedor de índices MSCI (MSCI) excluirá de sus índices a Strategy (MSTR), la empresa fundada por Michael Saylor que posee más de 840.000 Bitcoins, después del 30 de noviembre. Los fondos que replican esos índices tendrán entonces que vender las acciones, lo que, según una estimación de JPMorgan (JPM) para 2025, supondría unas ventas de aproximadamente 2.8 mil millones de dólares, y nada de ello afecta directamente a una moneda. Strategy financia en gran medida sus compras de Bitcoin mediante la venta de nuevas acciones y el endeudamiento, por lo que un precio más débil de sus acciones podría dejar a uno de los compradores más constantes del mercado con menos dinero para gastar.
Un bono gubernamental paga un 5% y Bitcoin no paga nada
Detrás de las retiradas de fondos se encuentra un cambio en lo que el dinero puede generar en otros activos. El informe del Índice de Precios al Consumidor (IPC) del martes mostró que los precios de EE.UU. subieron más rápido de lo previsto en octubre, y ahora los operadores esperan plenamente que la Reserva Federal (Fed) suba las tasas de interés el 9 de diciembre. El gobernador de la Fed, Christopher Waller, ha planteado un aumento de medio punto, al que los operadores asignan una probabilidad de aproximadamente el 13%, y el Dólar estadounidense se encuentra en máximos de 19 meses debido a las mismas apuestas.
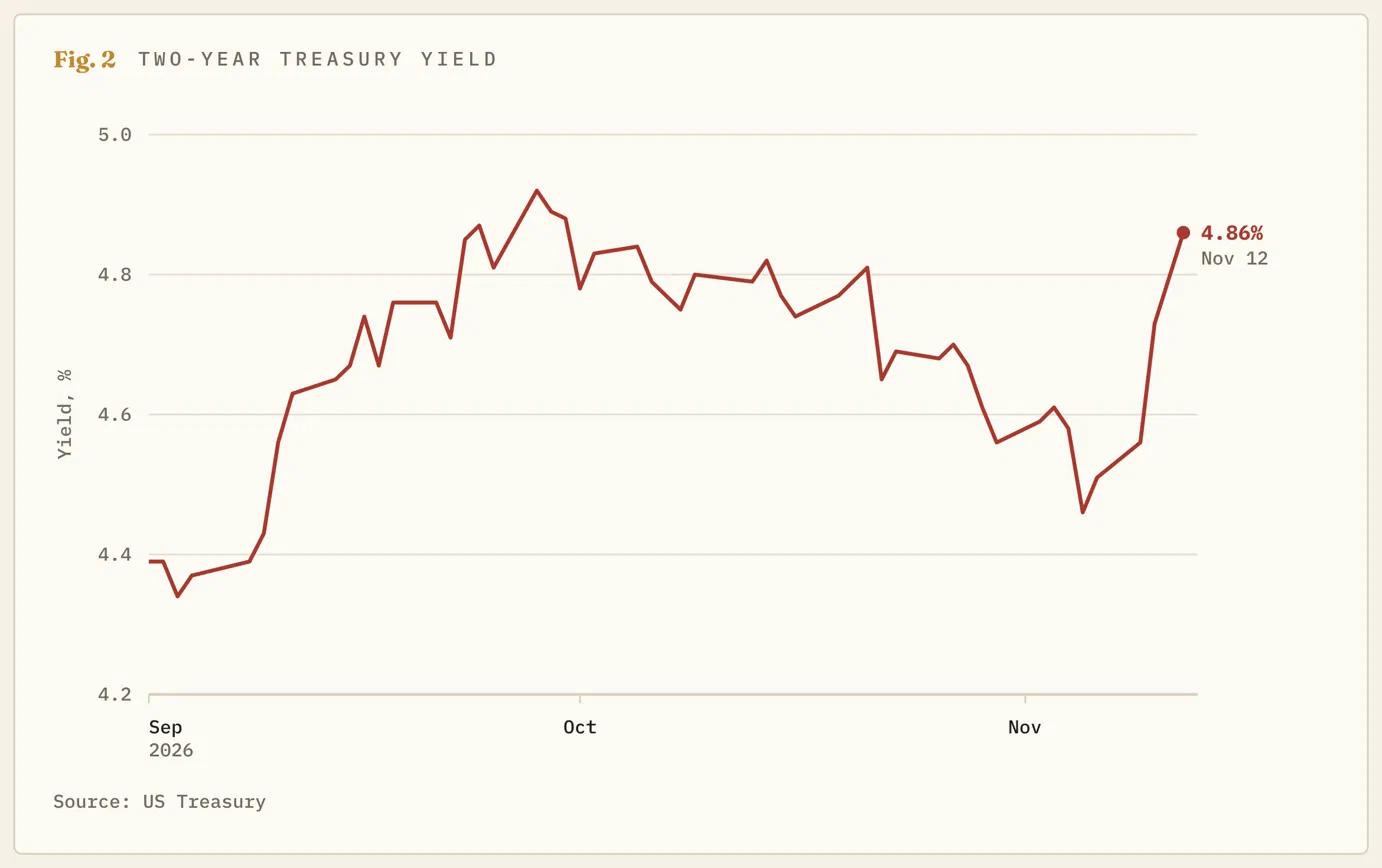
En respuesta, el rendimiento del bono del Tesoro a 10 años, lo que paga el gobierno estadounidense por pedir préstamos durante una década, volvió a superar el 5% el jueves, y un bono gubernamental a dos años paga un 4.86%. Bitcoin no paga intereses ni dividendos, por lo que la única razón para mantenerlo es la expectativa de que su precio suba. Cada aumento de lo que paga un bono gubernamental hace que resulte más caro esperar esa subida, y el titular de un ETF puede actuar en una sola operación.
Para que el indicador sea relevante, la presión de las tasas probablemente tendría que disminuir primero, y la próxima oportunidad programada para que eso ocurra es la reunión de diciembre de la Fed. El indicador mide la intensidad con la que se ha vendido Bitcoin y no tiene en cuenta lo que paga un bono del Tesoro.
Lo que el indicador ha acertado este año
El argumento más sólido en contra de todo esto es que el indicador tiene un historial decente una vez que termina la venta forzada. Se situó por debajo de 20 en el mínimo de principios de febrero, tras lo cual Bitcoin se recuperó más de un tercio hasta mayo. La misma lectura a mediados de septiembre se produjo justo antes de un repunte de unos 12K$.
Más allá del gráfico, hay más pruebas del lado de los compradores. Los datos en cadena, el registro público de qué carteras poseen qué monedas, apuntan a que los grandes tenedores compraron más durante la caída, y noviembre ha sido el mes más sólido de Bitcoin en promedio desde 2010. Según esa interpretación, un mes de sobreventa es un resorte que se está tensando, y el rebote sería grande cuando llegue.
Aun así, el problema es el momento. Las dos señales acertadas del indicador este año se produjeron después de que el último vendedor forzado saliera del mercado, y no dio ninguna advertencia sobre cuándo ocurriría. Noviembre tiene el mejor promedio de cualquier mes, y este lleva dos semanas consecutivas de pérdidas.
Dos fechas llegan antes de que el indicador pueda pronunciarse
La disyuntiva es si la venta forzada y derivada de las tasas termina antes de los dos próximos eventos programados o continúa durante ellos. Los fondos indexados tienen que salir de Strategy después del 30 de noviembre. El 9 de diciembre, la Fed decidirá, y un aumento de un cuarto de punto acompañado de una señal de espera probablemente haría bajar los rendimientos del Tesoro y aliviaría la presión sobre los ETF. En ese caso, una lectura de sobreventa de un mes finalmente tendría compradores detrás, y el rebote podría ser rápido.
Sin embargo, si la Fed cambia su mensaje, el resultado cambiaría con él. Un aumento de medio punto, o un aumento de un cuarto de punto acompañado de la promesa de más subidas, probablemente volvería a impulsar los rendimientos y provocaría nuevas salidas de dinero de los ETF. El indicador podría entonces permanecer en el suelo mientras el precio continúa cayendo, como ocurrió a principios de año.
Por ahora, la inclinación es que la venta no ha terminado, porque ninguna de las tres fuentes se ha desactivado. Esa visión sería errónea si los ETF reciben dinero durante varios días consecutivos mientras Bitcoin vuelve a cotizar por encima de los 70K$. Hasta que eso ocurra, la señal de sobreventa indica que los vendedores han estado activos, algo que los propios vendedores han dejado claro durante un mes.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.





