Victoria demócrata: ¿Una amenaza para el Dólar y la IA, pero una bendición para el Oro?
- Los demócratas toman el control del Congreso mientras la guerra con Irán aplasta a los republicanos.
- ¿Un bloqueo legislativo o una agenda demócrata?
- El dólar corre el riesgo de perder su brillo, pero el oro podría recuperar su corona.
- Pero la IA y las criptos podrían ser los mayores perdedores.
Un gran rechazo
Las elecciones de mitad de mandato de 2026 en Estados Unidos arrojaron un resultado decisivo para el establishment político de Washington, otorgando a los demócratas una victoria contundente sobre los republicanos en el poder. Sobre todo, los votantes emitieron un duro veredicto sobre las políticas del presidente Trump, en particular su guerra contra Irán.
El aumento de los precios de la energía, que ha elevado el coste del combustible para los consumidores estadounidenses, así como el alza más generalizada de los precios derivada de los aranceles del ‘Día de la Liberación’, han sido perjudiciales para la popularidad de Trump, dañando al Partido Republicano en estados clave que durante mucho tiempo se consideraron bastiones.
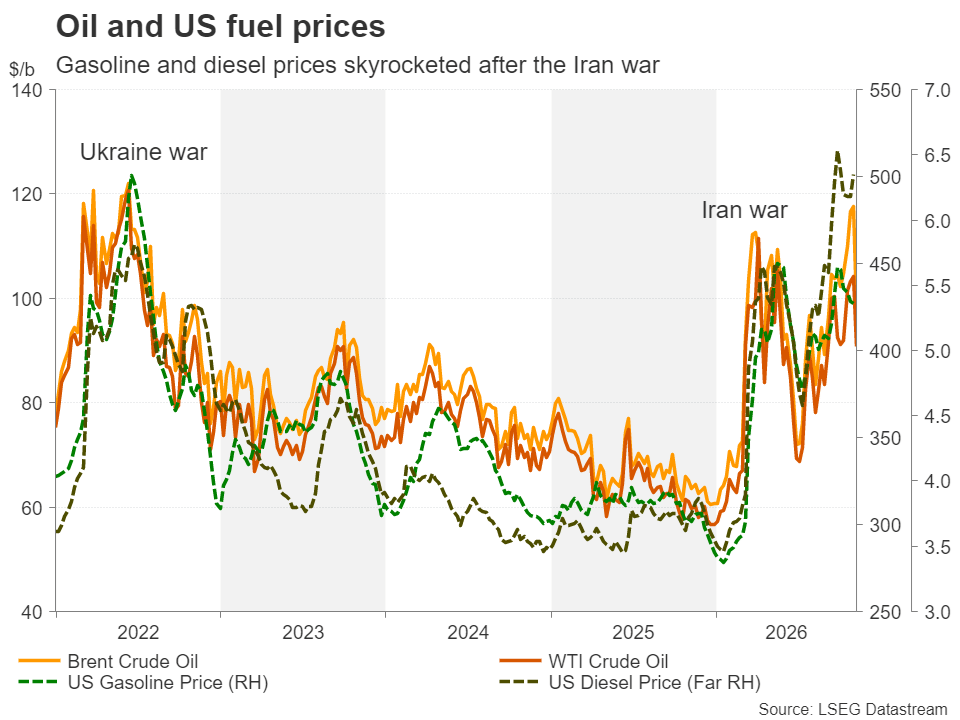
Es irónico que precisamente aquello que aseguró la victoria aplastante de Trump en las elecciones de 2024 —el alto coste de la vida— sea la razón por la que los votantes abandonaron a los republicanos en las elecciones de mitad de mandato de esta semana. La magnitud de las pérdidas republicanas fue tan grande que ni siquiera los demócratas más optimistas previeron que lograrían una mayoría tan sólida tanto en el Senado como en la Cámara de Representantes, asegurando el control general del Congreso durante los dos años restantes de mandato de Trump.
Trump, pato cojo
Los presidentes en su último tramo de mandato suelen ser de lejos el peor resultado para los mercados y a menudo tienden a ser el escenario preferido. Sin embargo, esto es más cierto cuando el Congreso está dividido, lo que limita la agenda legislativa de ambos partidos, no solo la del bando perdedor. Con una ola azul extendiéndose ahora por Capitol Hill, los inversores están recelosos sobre lo que esto significa para la economía estadounidense, que, pese a la turbulencia arancelaria y la crisis energética, se ha beneficiado de los recortes de impuestos y la desregulación bajo los republicanos.
Aunque el Presidente conserva el poder de vetar la legislación importante y los demócratas tendrán que alcanzar cierto consenso con los republicanos, el equilibrio de poder se ha desplazado no obstante hacia el partido azul. Los demócratas pueden usar su mayoría en ambas cámaras para introducir cambios en la fiscalidad, como elevar el tipo del impuesto de sociedades, aumentar el gasto sanitario restableciendo los subsidios expirados de la Affordable Care Act, y revertir algunas de las políticas climáticas de Trump reintroduciendo créditos fiscales para las energías renovables.
Aun así, es probable que los demócratas solo puedan obtener la aprobación de Trump para sus grandes prioridades a cambio de algunas concesiones a los republicanos, especialmente en lo que respecta a Medicare. Y pese a las victorias históricas, las elecciones de mitad de mandato han inaugurado de facto una nueva era de gobierno dividido para los próximos dos años.
Bueno para los bonos
Para los mercados financieros, la cuestión más apremiante es la implicación para los bonos del Tesoro de EE.UU., en medio de las persistentes preocupaciones sobre el creciente problema de deuda de Estados Unidos. La guerra en Irán ha elevado los costes energéticos, reavivando la inflación y las expectativas de subidas de tipos.
Los mercados de bonos sufrieron en septiembre su peor desplome en años, elevando los costes de financiación a largo plazo hasta su nivel más alto desde 2002. Presionados por la combinación de una inflación al alza y una avalancha de emisiones de deuda, tanto por parte del gobierno como de las empresas, los altos rendimientos han desatado volatilidad en los mercados de FX, renta variable y materias primas, no solo en los bonos. Pero el dólar estadounidense, al ser la divisa de reserva mundial, fue inmune a la venta masiva y disfrutó de su condición de refugio seguro.
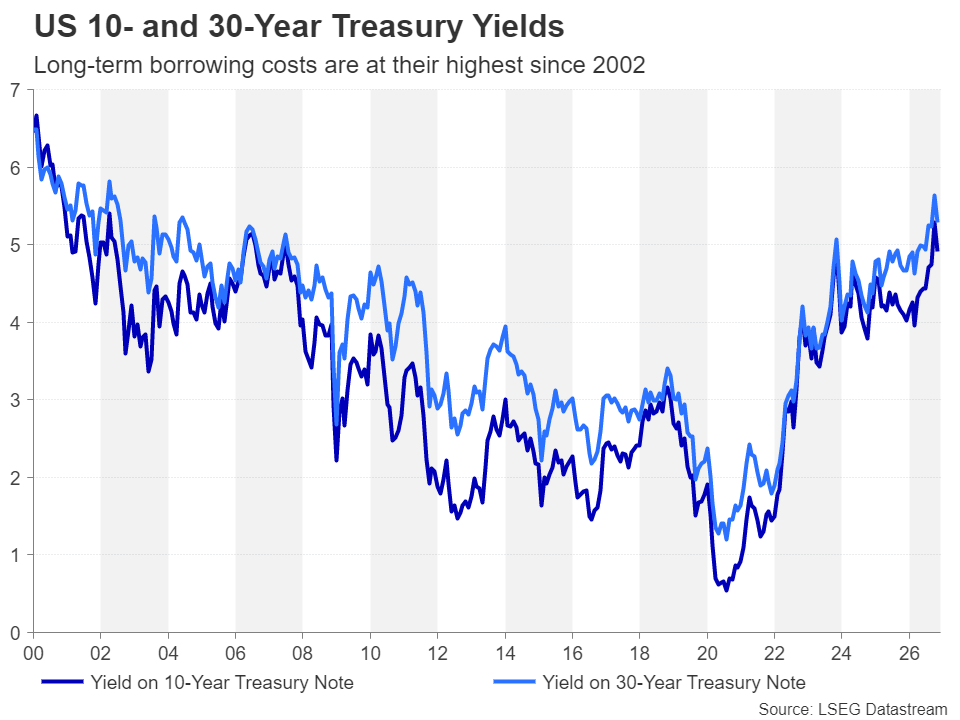
Con los demócratas ahora al mando en el Congreso, será difícil para la administración Trump impulsar regalos fiscales que vayan más allá del Big Beautiful Bill. Al mismo tiempo, los demócratas no podrán dejarse llevar demasiado con los aumentos del gasto.
Negociaciones fiscales
Los rendimientos de los bonos del Tesoro han descendido inmediatamente después de los resultados electorales, ya que es menos probable que el déficit presupuestario de EE.UU. siga disparándose cuando hay un bloqueo legislativo. Además, elevar el techo de la deuda, que probablemente deberá acordarse en los primeros seis meses de 2027, se convierte en un proceso más sencillo cuando un partido controla ambas cámaras del Congreso.
Sin embargo, las negociaciones para aprobar el crucial proyecto de ley de financiación antes del 11 de diciembre, incluso antes de que los legisladores recién elegidos tomen posesión de sus escaños, probablemente se compliquen, lo que podría llevar a un cierre del gobierno a menos que los legisladores decidan aplazar el problema aprobando otro proyecto de ley provisional.
¿Malo para el crecimiento?
Pero superando este obstáculo y mirando hacia 2027, hay algo más que unas perspectivas fiscales más sólidas que podría pesar sobre los rendimientos de los bonos del Tesoro. El panorama de la inflación mejora algo bajo los demócratas, no solo por la posibilidad de una política fiscal más restrictiva, sino también por la posibilidad de una mayor regulación sobre las empresas, especialmente sobre el desarrollo de la inteligencia artificial (IA), lo que frenaría la actividad económica.
Esto último podría ralentizar significativamente el crecimiento de la inversión en IA. Incluso si el Congreso no avanza mucho con la regulación propuesta para la industria de la IA, los estados controlados por los demócratas podrían poner freno al auge de los centros de datos, intensificando los nervios ya existentes en torno a las perspectivas de la demanda de IA.
Este es probablemente el mayor riesgo bajista para el dólar estadounidense, así como para Wall Street. Pero el impacto sobre las acciones estadounidenses no es algo sencillo. Una desaceleración de la economía estadounidense derivada de planes de gasto en IA reducidos probablemente disminuiría la necesidad de un endurecimiento significativo de la Fed, ya que los responsables de la política monetaria se volverían más cautelosos a la hora de subir los tipos de interés, para satisfacción de los operadores de Wall Street.
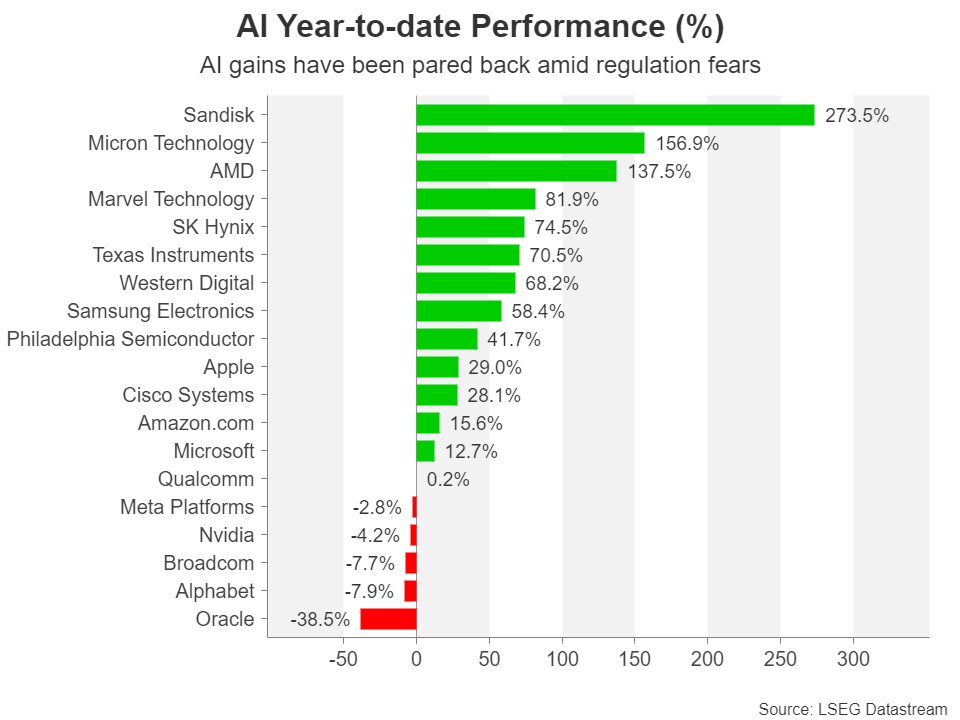
Esta reacción ya puede observarse, con la mayoría de las acciones de las grandes tecnológicas beneficiándose de una senda de tipos de interés más favorable, así como de unas posibles facturas de IA más pequeñas, mientras que los fabricantes de chips siguen sangrando ante la expectativa de que la demanda de semiconductores se vea afectada por el rechazo a los centros de datos de IA.
Esperanzas de alto el fuego en Irán
También hay una tercera dimensión en las perspectivas de inflación derivada del triunfo demócrata en las elecciones de mitad de mandato: la guerra en Irán. Las aventuras de Trump en Oriente Medio han sido profundamente impopulares entre los votantes estadounidenses, ya que han impulsado al alza el coste de la gasolina y el diésel. Aunque gran parte de lo que ocurra a continuación depende del Presidente, los demócratas podrían amenazar con recortar el gasto en defensa si Trump ordena nuevos ataques militares contra Irán. Con los republicanos reconociendo ahora también que la guerra les costó las elecciones, podrían alinearse con los demócratas si Trump no se retira pronto.
El único peligro es que Irán escalara primero y Washington tuviera que responder en defensa. Pero, por lo demás, los inversores creen que ahora es más probable una rápida resolución del conflicto, como refleja la fuerte caída de los precios del petróleo tras los resultados electorales. Más importante aún, no se espera que la Fed suba los tipos más de dos veces en los próximos 12 meses, y esto podría poner un suelo bajo la profunda caída de las acciones relacionadas con la IA, al tiempo que impulsaría a las acciones de pequeña capitalización y de valor.
Los sectores sanitario y financiero también tienen visos de beneficiarse de una mayoría demócrata, mientras que las acciones de defensa y energía probablemente se convertirán en rezagadas.
Riesgos para el Dólar
Para el dólar, sin embargo, una senda de tipos más suave solo puede ser negativa, aunque podría haber cierto potencial alcista por la reducción de las tensiones comerciales. Tal y como están las cosas, el Congreso tiene poco poder para derogar los aranceles existentes, ya que anular el veto del Presidente requeriría una mayoría de dos tercios tanto en la Cámara de Representantes como en el Senado. Pero los legisladores podrían intentar eximir algunos productos de los aranceles o limitar los poderes del Presidente sobre la política comercial.
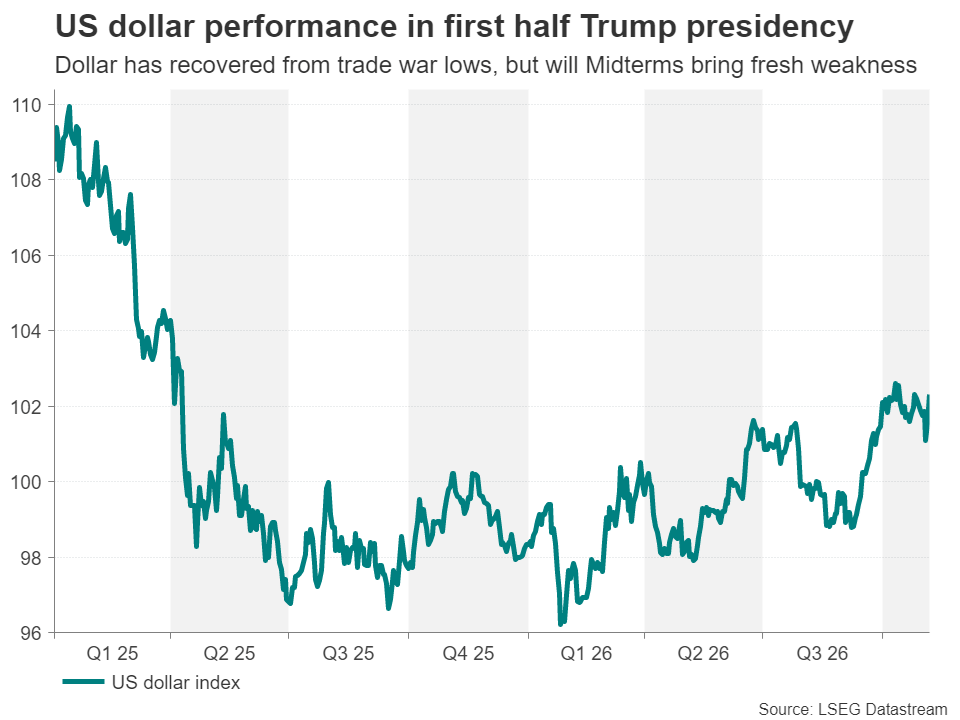
En conjunto, al haber perdido el control del Congreso, es menos probable que Trump vuelva a intensificar su guerra comercial e incluso antes de la dura derrota, hubo un avance sorprendente en las negociaciones con Canadá para alcanzar un nuevo acuerdo comercial.
¿Un cambio de suerte para el Oro?
Sin embargo, la combinación de menores rendimientos, un dólar más débil y un petróleo más barato es el cóctel perfecto para un Oro más alcista. El mejor escenario para el Oro es que Trump ponga fin al conflicto en Oriente Medio y los precios del petróleo sigan una tendencia a la baja. Pero, como mínimo, el cambiante panorama político en EE.UU. establece un fuerte soporte para el metal precioso.
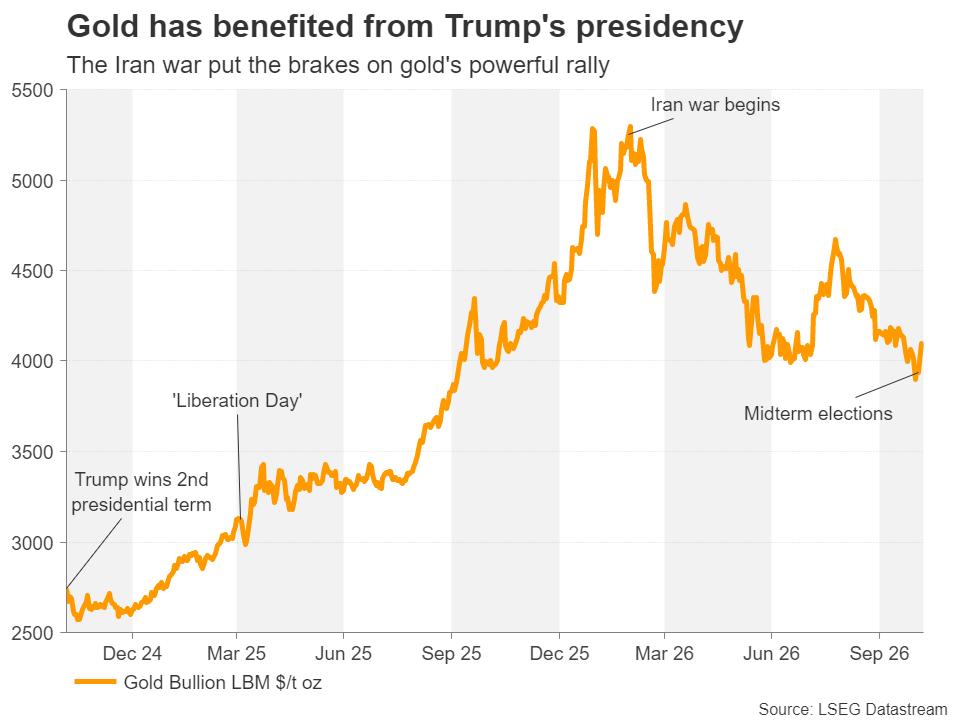
Aunque esto no sea exactamente una situación en la que todos ganan, la reducción de los riesgos fiscales debería poner un techo a los rendimientos del Tesoro incluso si los precios de la energía se mantienen elevados. Lo mismo ocurre con el crecimiento económico, ya que se anticipa algún tipo de desaceleración en el despliegue de la IA, lo que frenaría en cierta medida las subidas de tipos de la Fed. Sin embargo, una prolongada debacle en las acciones de IA podría tener un efecto desalentador sobre el Oro en lugar de impulsar los flujos de refugio seguro hacia él si los inversores siguen vendiendo lingotes para cubrir sus pérdidas en renta variable o las llamadas de margen.
La Ley CLARITY puede no estar muerta
En el frente legislativo, lo único seguro es que los demócratas tienen la intención de utilizar su nueva autoridad para iniciar investigaciones sobre los negocios familiares de Trump. Aunque tales investigaciones no tendrían mucha importancia para los mercados, donde los demócratas podrían presionar con fuerza es en la modificación de la Ley CLARITY para incluir restricciones más duras a las transacciones con criptomonedas por parte del presidente y su familia. Los demócratas también quieren mejorar las salvaguardas para los consumidores y reforzar las disposiciones de aplicación y contra el blanqueo de dinero del proyecto de ley.
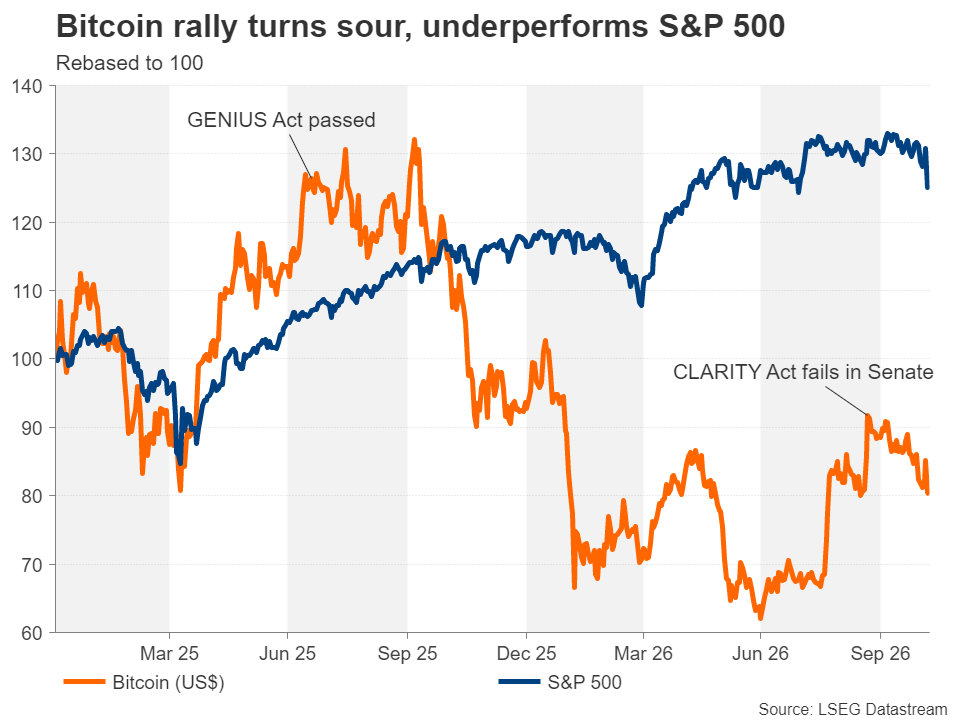
Para las principales criptomonedas como Bitcoin y Ether, la aprobación del proyecto seguiría siendo en líneas generales positiva, ya que haría lo que pretende hacer, que es aportar claridad regulatoria. Pero las ganancias serían mucho menores de lo que habrían sido si la legislación ya se hubiera aprobado, mientras que cualquier decisión del Congreso de retrasarla indefinidamente correría el riesgo de dejar a las criptomonedas rezagadas al menos hasta 2028.
¿Una tormenta antes de la calma?
El impacto general de un Congreso liderado por los demócratas en los mercados probablemente solo se aclarará unos meses después del inicio del nuevo mandato, cuando los líderes del partido expongan su agenda. Existe el riesgo de que los demócratas no tengan el fuerte comienzo que esperaban, por ejemplo, si los republicanos fuerzan un cierre del gobierno justo antes de las fiestas o si Trump decide ordenar un gran ataque militar contra Irán por última vez antes de aceptar cualquier nuevo acuerdo de alto el fuego.
Pero debería ser tranquilizador para los inversores que no haya mucho apoyo dentro de la administración Trump para nuevos ataques contra Irán, lo que podría dificultar que Trump actúe por su cuenta. Además, queda por ver si los demócratas mantendrán una postura tan hostil contra los centros de datos de IA si el pánico en Wall Street empeora y los recortes de empleo empiezan a aumentar en los estados más opuestos al despliegue de la IA.
Autor

Mr. Boyadjian se graduó en la London School of Economics en 1999 con una licenciatura en Matemáticas y Estadística Empresarial.