El Euro recupera terreno tras la distensión en Oriente Medio y la caída del precio del crudo
Los mercados financieros cerraron la semana con movimientos significativos en los principales cruces de divisas, condicionados por las elecciones de medio mandato en Estados Unidos, la evolución de las negociaciones entre Washington y Teherán, así como unos datos de empleo estadounidenses mucho más sólidos de lo esperado. La victoria demócrata en ambas cámaras del Congreso provocó una fuerte depreciación del dólar a mediados de semana, al reducir las expectativas de expansión fiscal y limitar la capacidad de actuación de la Administración Trump. Sin embargo, el sólido informe de empleo publicado el viernes revirtió parte de ese movimiento y reforzó las expectativas de un nuevo endurecimiento monetario por parte de la Reserva Federal en diciembre.
En paralelo, los avances diplomáticos entre Estados Unidos e Irán provocaron una bajada del precio del petróleo, con el Brent cotizando en torno a 90 dólares por barril la mañana del martes, aliviando parcialmente las presiones inflacionistas y favoreciendo temporalmente a las divisas europeas. No obstante, la incertidumbre geopolítica continúa elevada y las perspectivas de una resolución definitiva del conflicto siguen siendo limitadas. Esta semana, la atención se centrará en el IPC estadounidense de octubre, las intervenciones de miembros de la Fed y del Banco Central Europeo (BCE), y la segunda estimación del PIB de la Eurozona.
El EUR/USD recupera terreno tras las Midterms y la caída del Brent
El EUR/USD cerró el viernes en 1.1143, registrando una depreciación semanal del 0.4%. La evolución del cruce estuvo marcada por una elevada volatilidad y movimientos en ambas direcciones, con las elecciones estadounidenses, las negociaciones con Irán y los datos de empleo como principales catalizadores.
El pasado lunes, el euro avanzó un 0.5% hasta 1.1214, impulsado por la caída del petróleo ante las señales de una posible prolongación de los esfuerzos diplomáticos entre Estados Unidos e Irán. Sin embargo, el dólar recuperó terreno el martes, apoyado en la solidez de los indicadores laborales estadounidenses y el inicio de las elecciones de medio mandato. El miércoles, la victoria demócrata en ambas cámaras del Congreso provocó una fuerte caída del billete verde, su peor jornada en dos meses, y llevó al EUR/USD hasta máximos semanales próximos a 1.1228. Los mercados interpretaron el resultado electoral como un obstáculo para la agenda fiscal de Trump y una posible reducción de la prima de riesgo geopolítico. El movimiento perdió fuerza el viernes tras conocerse que Estados Unidos había creado 165.000 empleos en octubre, muy por encima de las previsiones. La fortaleza del mercado laboral reavivó las expectativas de nuevas subidas de tipos por parte de la Fed y permitió al dólar revertir las pérdidas acumuladas durante la semana.
Al inicio de esta semana, el Euro recuperó impulso el lunes y mantuvo la tendencia durante la mañana del martes, situando el cruce con el billete verde en niveles de 1.1230 impulsado por la caída del precio del petróleo y la moderación de las expectativas de endurecimiento monetario de la Reserva Federal. Sin embargo, a media mañana del martes el Bloomberg Dollar Index ha borrado parte de su caída del 0.2% ante apuestas por una Fed más restrictiva, lo que podría revertir la tendencia previa y presionar a la baja el cruce con la moneda común.
Las divisas ligadas a materias primas acusan la volatilidad del petróleo
El AUD/USD registró uno de los mayores retrocesos entre los pares analizados, al caer desde 0.6999 hasta 0.6867. El NZD/USD también perdió terreno, hasta 0.5544, aunque recuperó parte de las pérdidas este lunes. Por su parte, el EUR/NOK avanzó desde 10.407 hasta 10.542, ante la debilidad de la corona noruega tras la caída del petróleo. El franco suizo mostró un comportamiento relativamente estable, con ligeras variaciones tanto frente al euro como frente al dólar.
El GBP/USD cayó un 0.40% durante la semana, hasta 1,3352, aunque recuperó terreno este lunes hasta 1.3440. El EUR/GBP se mantuvo estable alrededor de 0,8340 la pasada semana. Este lunes se conoció que las empresas británicas redujeron las contrataciones por primera vez en cuatro meses, en vísperas de la aprobación de los presupuestos, añadiendo presión adicional sobre la libra y llevando la cotización del EURGBP a niveles cercanos a 0.8360.
El empleo estadounidense sorprende al alza y eleva las apuestas de endurecimiento monetario
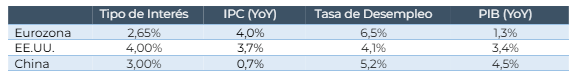
El mercado laboral estadounidense volvió a sorprender positivamente durante la semana. Las nóminas no agrícolas aumentaron en 165.000 en octubre, frente a las previsiones de 70.000, mientras que la tasa de desempleo descendió al 4.1% frente al 4.2% esperado. Otros indicadores reforzaron esta imagen de fortaleza. El informe ADP mostró la creación de 86.000 empleos privados, por encima de los 67.000 previstos, mientras que las ofertas de empleo JOLTS aumentaron hasta los 7.52 millones en septiembre, alcanzando máximos de cuatro meses. Las solicitudes semanales de subsidio por desempleo descendieron hasta 189.000, por debajo de las estimaciones del mercado.
En conjunto, los indicadores apuntan a un mercado laboral que mantiene una elevada resiliencia y que, por el momento, no muestra las señales de enfriamiento esperadas por los inversores. Esta situación, combinada con la persistencia de las presiones inflacionistas, refuerza el argumento a favor de nuevas subidas de tipos y constituye un factor de apoyo para el dólar.
El repunte de la inflación refuerza las expectativas de una subida de tipos del BCE en diciembre
La inflación de la eurozona repuntó en octubre hasta el 4.0% interanual, frente al 3,8% de septiembre, según la estimación preliminar de Eurostat. El encarecimiento de la energía volvió a ser el principal factor detrás de la aceleración de los precios. La inflación subyacente, excluidos la energía y los alimentos, se mantuvo más contenida, en el 2.5%.
Por su parte, los PMI mostraron una pérdida de dinamismo de la actividad económica. El índice compuesto descendió hasta 51.7 puntos en octubre, desde los 53.1 de septiembre, su nivel más bajo en cuatro meses, aunque permaneció en zona de expansión. Francia volvió a registrar contracción, mientras Alemania, Italia y España mantuvieron tasas de crecimiento positivas, aunque más moderadas.
La aceleración de la inflación ha elevado las expectativas de un endurecimiento de la política monetaria del BCE, con el mercado descontando actualmente una probabilidad cercana al 90% de una subida de tipos en diciembre. No obstante, la pérdida de dinamismo económico seguirá siendo un factor clave para determinar los próximos pasos del banco central. En este contexto, los inversores estarán pendientes de la publicación del PIB de la eurozona esta semana, cuyos datos podrían confirmar o modificar las actuales expectativas de política monetaria.
La distensión entre Washington y Teherán alivia los mercados energéticos
Las expectativas de una posible desescalada entre EE.UU. e Irán provocaron una fuerte corrección del petróleo. El Brent cayó más de un 16% durante la semana, hasta situarse cerca de los 97 dólares por barril el lunes. La tendencia bajista continuó el martes, cuando el crudo cotizaba por debajo de los 90 dólares por barril, ante las señales de Trump de que nuevos ataques son poco probables si se alcanza un acuerdo. Qatar y China intensificaron sus esfuerzos diplomáticos, mientras que Irán mantiene su propuesta de reabrir el estrecho de Ormuz bajo determinadas condiciones.
Sin embargo, las diferencias entre Washington y Teherán siguen siendo importantes y los nuevos ataques en la región mantienen elevada la incertidumbre. La caída del petróleo redujo las presiones inflacionistas, favoreció el descenso de los rendimientos del Tesoro y debilitó temporalmente al dólar.
Calendario Económico de la Semana
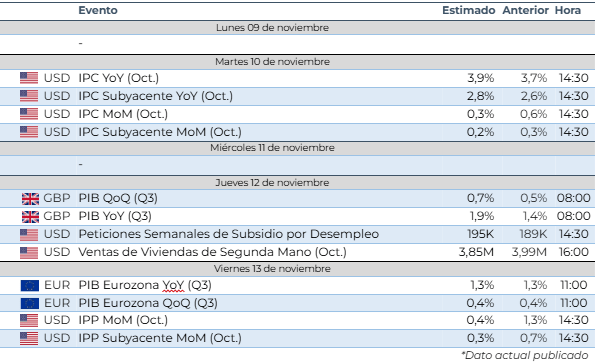
Esta semana, los inversores centrarán su atención en la publicación del IPC estadounidense, prevista para el martes, y de las cifras del PIB de la Eurozona y el Reino Unido, referencias clave para evaluar las perspectivas de política monetaria de sus respectivos bancos centrales.
Autor

Eric León, EFA
Strat FX
Eric posee una Doble Licenciatura en Derecho y Administración de Empresas por ESADE, complementada con un intercambio académico en la Universidad de Texas en Austin, especializándose en Real Estate & Finance.