Scott Bessent tiene un plan para reducir las tasas hipotecarias. Depende de una guerra
El plan del Secretario del Tesoro de EE.UU., Scott Bessent, para reducir los costos de endeudamiento tiene dos partes. Una consiste en recomprar más bonos gubernamentales a largo plazo. La otra es superar la guerra con Irán; después de eso, según se ha informado, habría dicho que los tipos deberían bajar. El tipo hipotecario a 30 años se encuentra en su nivel más alto en casi tres años, y el rendimiento del bono al que sigue ha aumentado muy poco debido a la inflación provocada por la guerra. Poner fin a los combates eliminaría lo que la guerra añadió a la inflación esperada, y esa es la parte más pequeña del aumento.
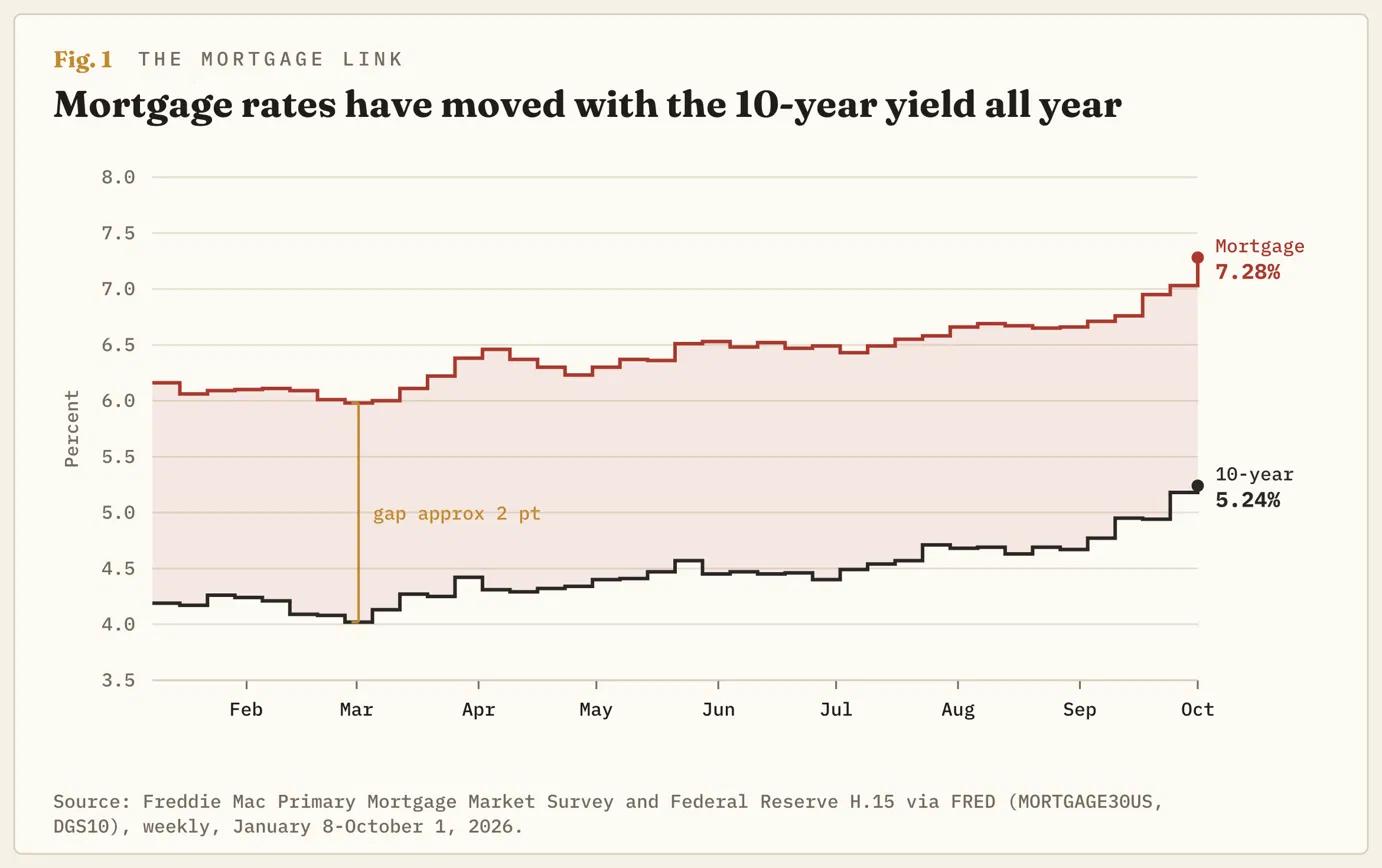
La Asociación de Banqueros Hipotecarios (MBA) situó el tipo fijo medio a 30 años en el 7.49% en la semana hasta el 2 de octubre, frente al 7.30% de una semana antes. La medición de Freddie Mac fue del 7.28% el 1 de octubre, su nivel más alto desde noviembre de 2023. Era del 5.98% el 26 de febrero, dos días antes de que comenzara la guerra. Cualquiera que compre una vivienda con un préstamo paga por ese movimiento, y la pregunta para el plan de Bessent es cuánto desharía un alto el fuego.
Los tipos hipotecarios siguen al rendimiento a 10 años
El precio de una hipoteca a 30 años se basa en el rendimiento del Tesoro a 10 años, el tipo que paga el Gobierno de EE.UU. para endeudarse durante una década, más un margen para el prestamista. El rendimiento a 10 años era del 4.02% el 26 de febrero y del 5.31% el lunes, su nivel más alto desde mayo de 2002. Según las cifras de Freddie Mac, el margen del prestamista era de unos 2 puntos en febrero y seguía siendo de unos 2 puntos el 1 de octubre. El tipo hipotecario es el rendimiento a 10 años más una comisión, y la comisión era la misma que antes de la guerra. Reducir los tipos hipotecarios significa reducir el rendimiento a 10 años, en la parte que realmente aumentó.
Siete meses de guerra añadieron 0.08 puntos a la inflación esperada
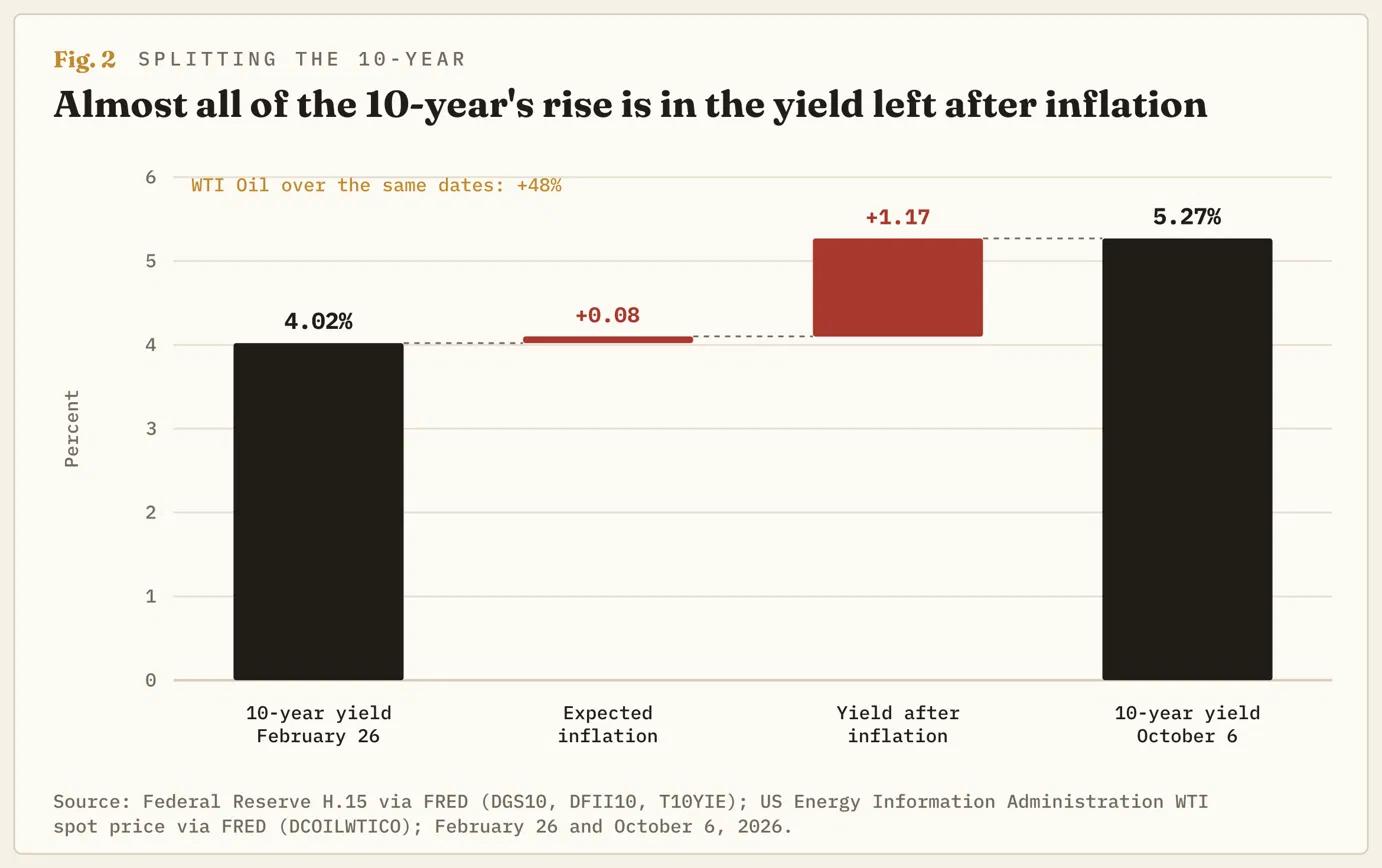
El rendimiento a 10 años puede dividirse en dos partes utilizando los bonos del Gobierno protegidos contra la inflación. Una parte es lo que los inversores esperan que promedie la inflación durante los próximos diez años. La otra es la rentabilidad que exigen por encima de eso, el rendimiento restante después de la inflación.
La primera parte era del 2.28% el 26 de febrero y ahora es del 2.36%. Eso supone un aumento de 0.08 puntos durante siete meses de guerra y un shock petrolero. La segunda parte era del 1.74% y ahora es del 2.91%, un aumento de casi 1.2 puntos. En abril, Bessent describió el efecto de la guerra sobre los precios como temporal. El mercado de bonos coincidió con él respecto a la inflación, y el aumento se produjo en la otra mitad del rendimiento.
Un alto el fuego actúa primero sobre el petróleo y sobre la inflación esperada. Solo puede eliminar lo que la guerra añadió, 0.08 puntos, de una tasa hipotecaria del 7.49%. La guerra aún puede afectar las tasas hipotecarias a través de la Reserva Federal (Fed), si el petróleo más caro mantiene a los funcionarios subiendo las tasas. Esa vía pasa por el rendimiento restante después de la inflación y por la propia lista de razones de la Fed para subir las tasas, una de las cuales es el petróleo.
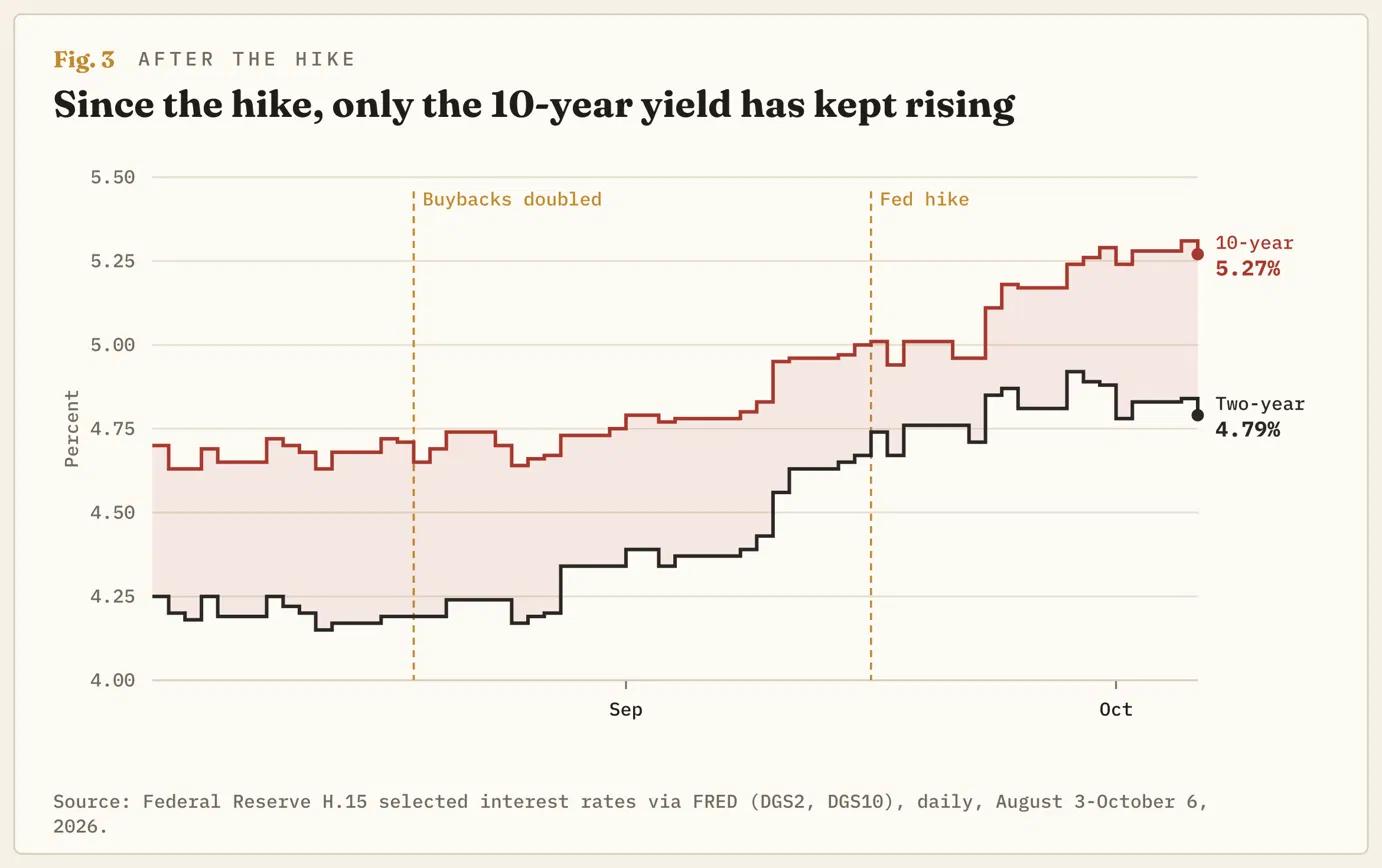
Desde la subida de tasas, el rendimiento a 10 años ha subido por su cuenta
La Fed subió su tasa un cuarto de punto hasta el 3.75%-4.00% el 16 de septiembre. Desde entonces, el rendimiento de los bonos del Tesoro a 2 años, que sigue las expectativas de los inversores sobre las acciones de la Fed durante los próximos dos años, ha subido 0.05 puntos. El rendimiento a 10 años ha subido 0.26 puntos, y la tasa hipotecaria de Freddie Mac ha pasado del 6.95% al 7.28%. El último tramo refleja que los inversores piden más para prestar dinero a diez años. No se trata de una apuesta por más subidas de tasas de la Fed, ni del petróleo, que está más bajo que el día de la subida.
La otra herramienta de Bessent se dirigió exactamente a esa parte. El 19 de agosto, el Tesoro duplicó sus recompras de bonos públicos a largo plazo para un programa que se extiende del 9 de septiembre al 4 de noviembre, el cual Bessent ha defendido como una forma de limitar el aumento de los rendimientos a largo plazo. El rendimiento a 10 años cayó al 4.66% tras el anuncio y ahora se sitúa en el 5.27%, por lo que la mitad del plan que no depende de la guerra lleva un mes en marcha, con el rendimiento subiendo durante ese periodo.
Qué mitad del rendimiento cae
La fecha del fin de la guerra sigue siendo una cuestión abierta, y las dos versiones apuntan en direcciones opuestas. El presidente Donald Trump ha dicho que la guerra terminaría inmediatamente después de las elecciones del 3 de noviembre. También ha dicho a sus asesores que espera reanudar los ataques después de la votación, según el Wall Street Journal. Reuters ha informado de que sus asesores trabajan para evitar que los combates se intensifiquen antes de esa fecha.
Si terminan los combates, es probable que el rendimiento a 10 años devuelva los 0.08 puntos de la inflación esperada. La prueba del plan de Bessent es lo que ocurra con el rendimiento restante después de la inflación. Si esa parte cae medio punto o más a medida que baje el precio del petróleo y los funcionarios dejen de hablar de subidas de tasas, las tasas hipotecarias podrían volver a situarse por debajo del 7%. El plan funcionaría entonces a través de la Fed y no del petróleo. Si esa parte se mantiene cerca del 2.9%, el alto el fuego resta una décima de punto a una tasa hipotecaria del 7.49% y deja el resto.
Si los ataques se reanudan después del 3 de noviembre, es probable que el petróleo vuelva a subir y que se fortalezca el argumento a favor de otra subida de tasas de la Fed en diciembre. En esa situación, el rendimiento restante después de la inflación tendría más motivos para subir que para bajar, y las recompras ampliadas deben terminar el 4 de noviembre, el día después de la votación.
La división del rendimiento a 10 años en sus dos componentes se publica cada día de negociación, por lo que mostrará qué mitad del plan está funcionando antes de que lo haga la próxima encuesta hipotecaria. Un alto el fuego que reduzca el precio del petróleo y mantenga el rendimiento a 10 años por encima del 5% pone fin a la guerra y deja las tasas hipotecarias aproximadamente donde están.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.