Tres factores fundamentales están empujando al Euro a la baja: Este gráfico muestra cómo se alinean en 1.1000

El EUR/USD ya ha caído con fuerza, pero las fuerzas que empujan al par a la baja están cada vez más interconectadas. Las preocupaciones fiscales francesas, la renovada presión energética y un dilema de política monetaria incómodo para el Banco Central Europeo (BCE) chocan con una economía estadounidense que sigue dando a la Reserva Federal (Fed) pocos motivos para adoptar una postura moderada. Los mercados de opciones sugieren que los inversores se están tomando en serio el riesgo bajista. Cada vez resulta más difícil descartar el camino hacia 1.1000.
El EUR/USD acercándose a 1.1000 habría parecido una apuesta agresiva hace tan solo unas semanas. Ahora parece considerablemente menos descabellado.
El Euro (EUR) ha vuelto a verse presionado a medida que se intensificaban las preocupaciones fiscales en Francia, subían los precios de la energía y los inversores reevaluaban las perspectivas relativas de política monetaria a ambos lados del Atlántico.
Ninguno de estos factores por sí solo representa necesariamente un argumento decisivo a favor de una moneda europea sustancialmente más débil. Sin embargo, en conjunto, están comenzando a formar un panorama macroeconómico mucho más incómodo.
Más importante aún, la debilidad ya no se limita al mercado al contado.
Un análisis de las reversiones de riesgo del EUR/USD muestra que los inversores están pagando considerablemente más de lo habitual por protección frente a las caídas, incluso teniendo en cuenta el reciente descenso del par de divisas.
Esto sugiere que el mercado de opciones ve algo potencialmente más significativo que una corrección ordinaria.
Francia convierte la incertidumbre política en un riesgo para el Euro
Francia se ha convertido en la fuente de presión más inmediata.
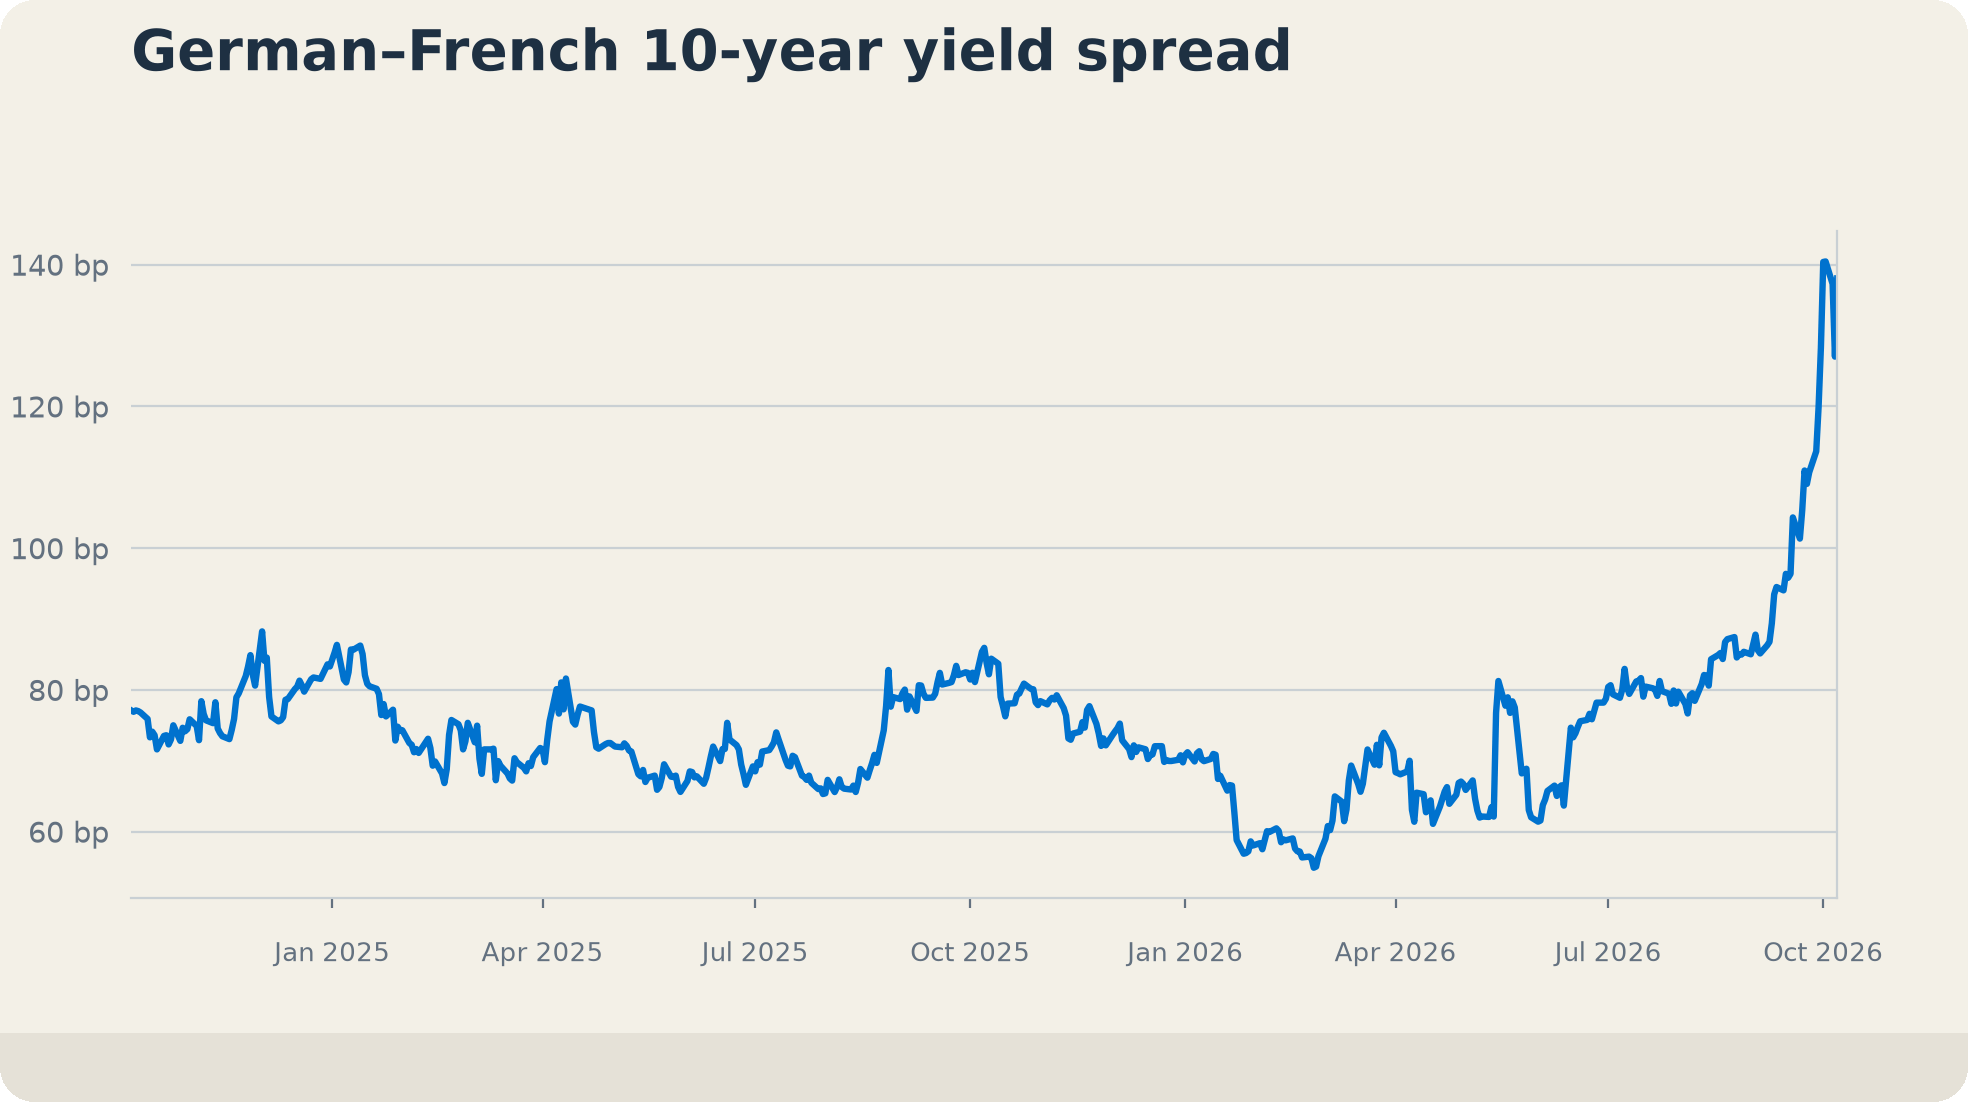
Las crecientes preocupaciones en torno a la posición fiscal del país han ampliado considerablemente los diferenciales de los bonos gubernamentales franceses frente a Alemania, reavivando un problema al que la zona euro se ha enfrentado repetidamente desde la crisis de deuda soberana: la política monetaria puede ser común, pero el riesgo fiscal no lo es.
Para el universo de FX, la importancia de unos diferenciales franceses más amplios va más allá de la propia Francia.
Una ampliación persistente aumenta la posibilidad de que vuelva a aparecer una prima de fragmentación en los activos europeos. Puede incrementar los costes de financiación, debilitar la confianza de los inversores y, en última instancia, complicar la capacidad del BCE para responder a la inflación.
Este último punto es especialmente importante.
En circunstancias normales, una inflación persistente debería fortalecer las expectativas de una política monetaria más restrictiva y potencialmente respaldar a la moneda.
Pero la zona euro se está adentrando en circunstancias que distan mucho de ser normales.
Si unas condiciones financieras más restrictivas surgen a través de los mercados soberanos mientras el crecimiento económico se debilita, la tolerancia del BCE a un endurecimiento adicional se vuelve considerablemente más limitada.
Por tanto, Francia corre el riesgo de transformar lo que inicialmente parecía una historia fiscal interna en una limitación más amplia para la política monetaria europea.
Para el EUR/USD, eso importa.
El problema energético de Europa regresa
El aumento persistente de los precios de la energía añade otra capa al problema.
Europa sigue estando considerablemente más expuesta a la energía importada que Estados Unidos, lo que significa que un aumento sostenido de los precios del petróleo y el gas representa tanto un shock inflacionario como un deterioro de los términos de intercambio de la región.
Esa combinación resulta especialmente desfavorable para el Euro.
El aumento de los costes energéticos reduce el poder adquisitivo de los hogares, comprime los márgenes empresariales y debilita la demanda interna. Al mismo tiempo, puede impedir que la inflación general descienda tan rápidamente como desearían los responsables de política monetaria.
Por tanto, el BCE podría enfrentarse a una combinación cada vez más incómoda: una inflación más elevada, un crecimiento más débil y unas condiciones financieras más restrictivas.
Esto es muy diferente de la relación tradicional en FX, según la cual una inflación más elevada lleva a los mercados a valorar tasas de interés más altas y, por tanto, una moneda más fuerte.
Si la energía importada, en lugar de una demanda interna excesiva, impulsa predominantemente la inflación, un endurecimiento monetario adicional no puede resolver el origen del problema. Sin embargo, sí puede debilitar aún más la actividad.
Para la moneda, la distinción es crucial.
Por tanto, el shock energético podría convertirse en otra razón para que los inversores exijan una mayor prima de riesgo por mantener activos europeos, en lugar de ser un motivo para esperar un BCE agresivamente restrictivo.
La Fed se enfrenta a un problema muy diferente
Al otro lado del Atlántico, el dilema de política monetaria parece marcadamente diferente.
La inflación estadounidense sigue siendo elevada, pero la economía en general continúa mostrando una considerable resiliencia, que los mercados han bautizado como "excepcionalismo".
Esta combinación ha permitido a los mercados mantener las expectativas de un mayor endurecimiento por parte de la Reserva Federal y, quizás más importante aún, ha ofrecido pocos motivos para que los inversores anticipen una relajación significativa de la política monetaria.
La divergencia con Europa es sutil, pero cada vez más importante.
El argumento bajista del EUR/USD no requiere que la Fed emprenda otro ciclo agresivo de subidas de tasas.
Solo requiere que la actividad económica estadounidense siga siendo suficientemente sólida y que la inflación sea lo bastante persistente como para que la Fed mantenga una política restrictiva, o la endurezca algo más, mientras el BCE se ve cada vez más limitado por un crecimiento más débil, el estrés fiscal y unos diferenciales soberanos más amplios.
Las perspectivas relativas de política monetaria siguen evolucionando a favor del Dólar estadounidense.
En un tipo de cambio, las condiciones relativas importan más que las absolutas.
Y en este momento, esas condiciones relativas son cada vez menos favorables para el Euro.
Los operadores de opciones se mueven más rápido que el mercado al contado
El mercado de opciones ofrece una de las señales más claras de que los inversores se están tomando muy en serio el deterioro de la moneda única.
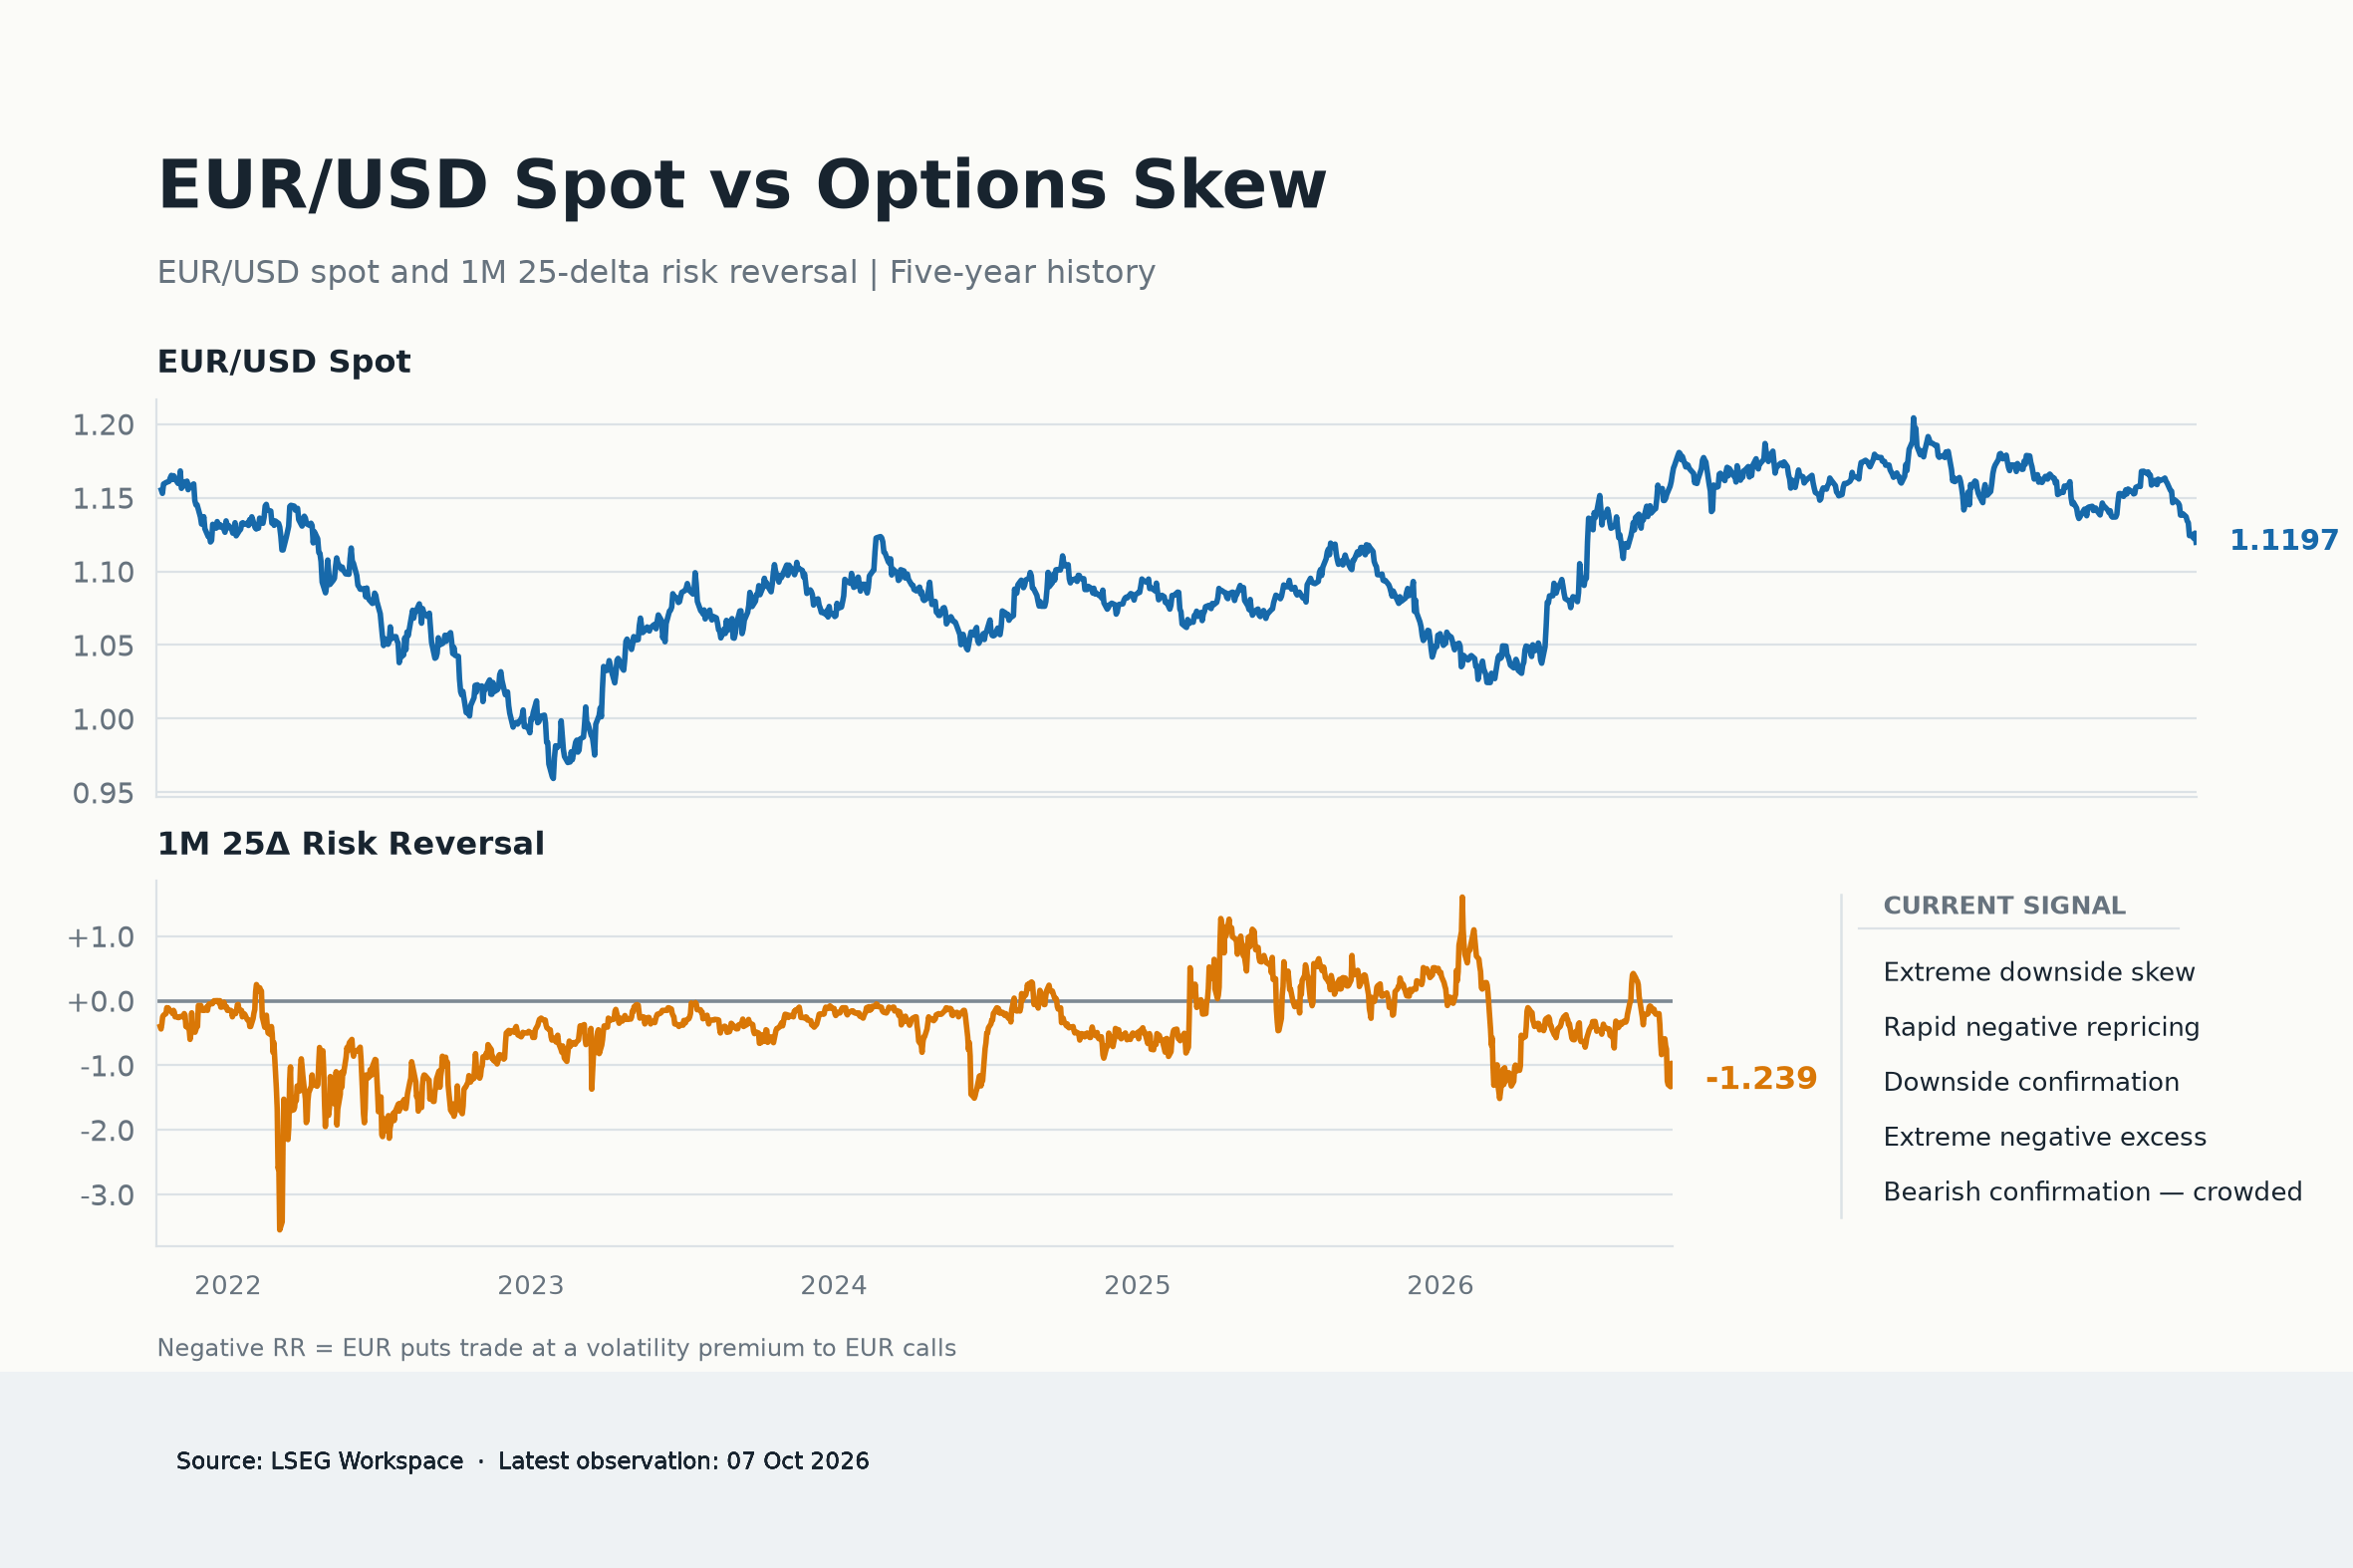
De hecho, las reversiones de riesgo a un mes del EUR/USD con delta de 25 cayeron a -1.239 el miércoles, dejando al mercado con una marcada preferencia por las opciones put del Euro frente a las opciones call.
El nivel en sí es bajista sin ser excepcional desde una perspectiva histórica. La reversión de riesgo actual se sitúa cerca del percentil 10 de su distribución de cinco años, con una puntuación z de -1.43.
La señal más importante es la rapidez con la que llegó el mercado.
El risk reversal a un mes se ha deteriorado en -1.042 puntos de volatilidad durante el último mes, un movimiento que se sitúa justo por debajo del 5.º percentil de la distribución de cinco años. Incluso durante la última semana, el sesgo se deterioró otros -0.487 puntos.
En otras palabras, no es solo la cantidad de protección frente a las caídas que los inversores mantienen actualmente lo que destaca. Es la velocidad a la que la han estado adquiriendo.
Veamos el modelo ajustado al contado:
El EUR/USD cayó alrededor de un 3.70% durante el mismo periodo de un mes. Sobre la base de la relación histórica entre los movimientos del contado y los risk reversals, ese descenso normalmente habría producido un cambio aproximado de -0.550 puntos en el sesgo de las opciones.
El cambio real fue de -1.042.
Esto deja un reajuste bajista adicional de alrededor de -0.493 puntos de volatilidad, más allá de lo que históricamente implicaría por sí solo el descenso del EUR/USD. El residuo fuera de muestra se sitúa en el 9.1.º percentil de su distribución.
Por lo tanto, las opciones no se limitan a seguir al contado a la baja.
Están confirmando el descenso mientras valoran una capa adicional de riesgo bajista.
Los especuladores ya se han sumado a la operación
El mercado de futuros cuenta una historia igualmente bajista, aunque también introduce una advertencia importante.
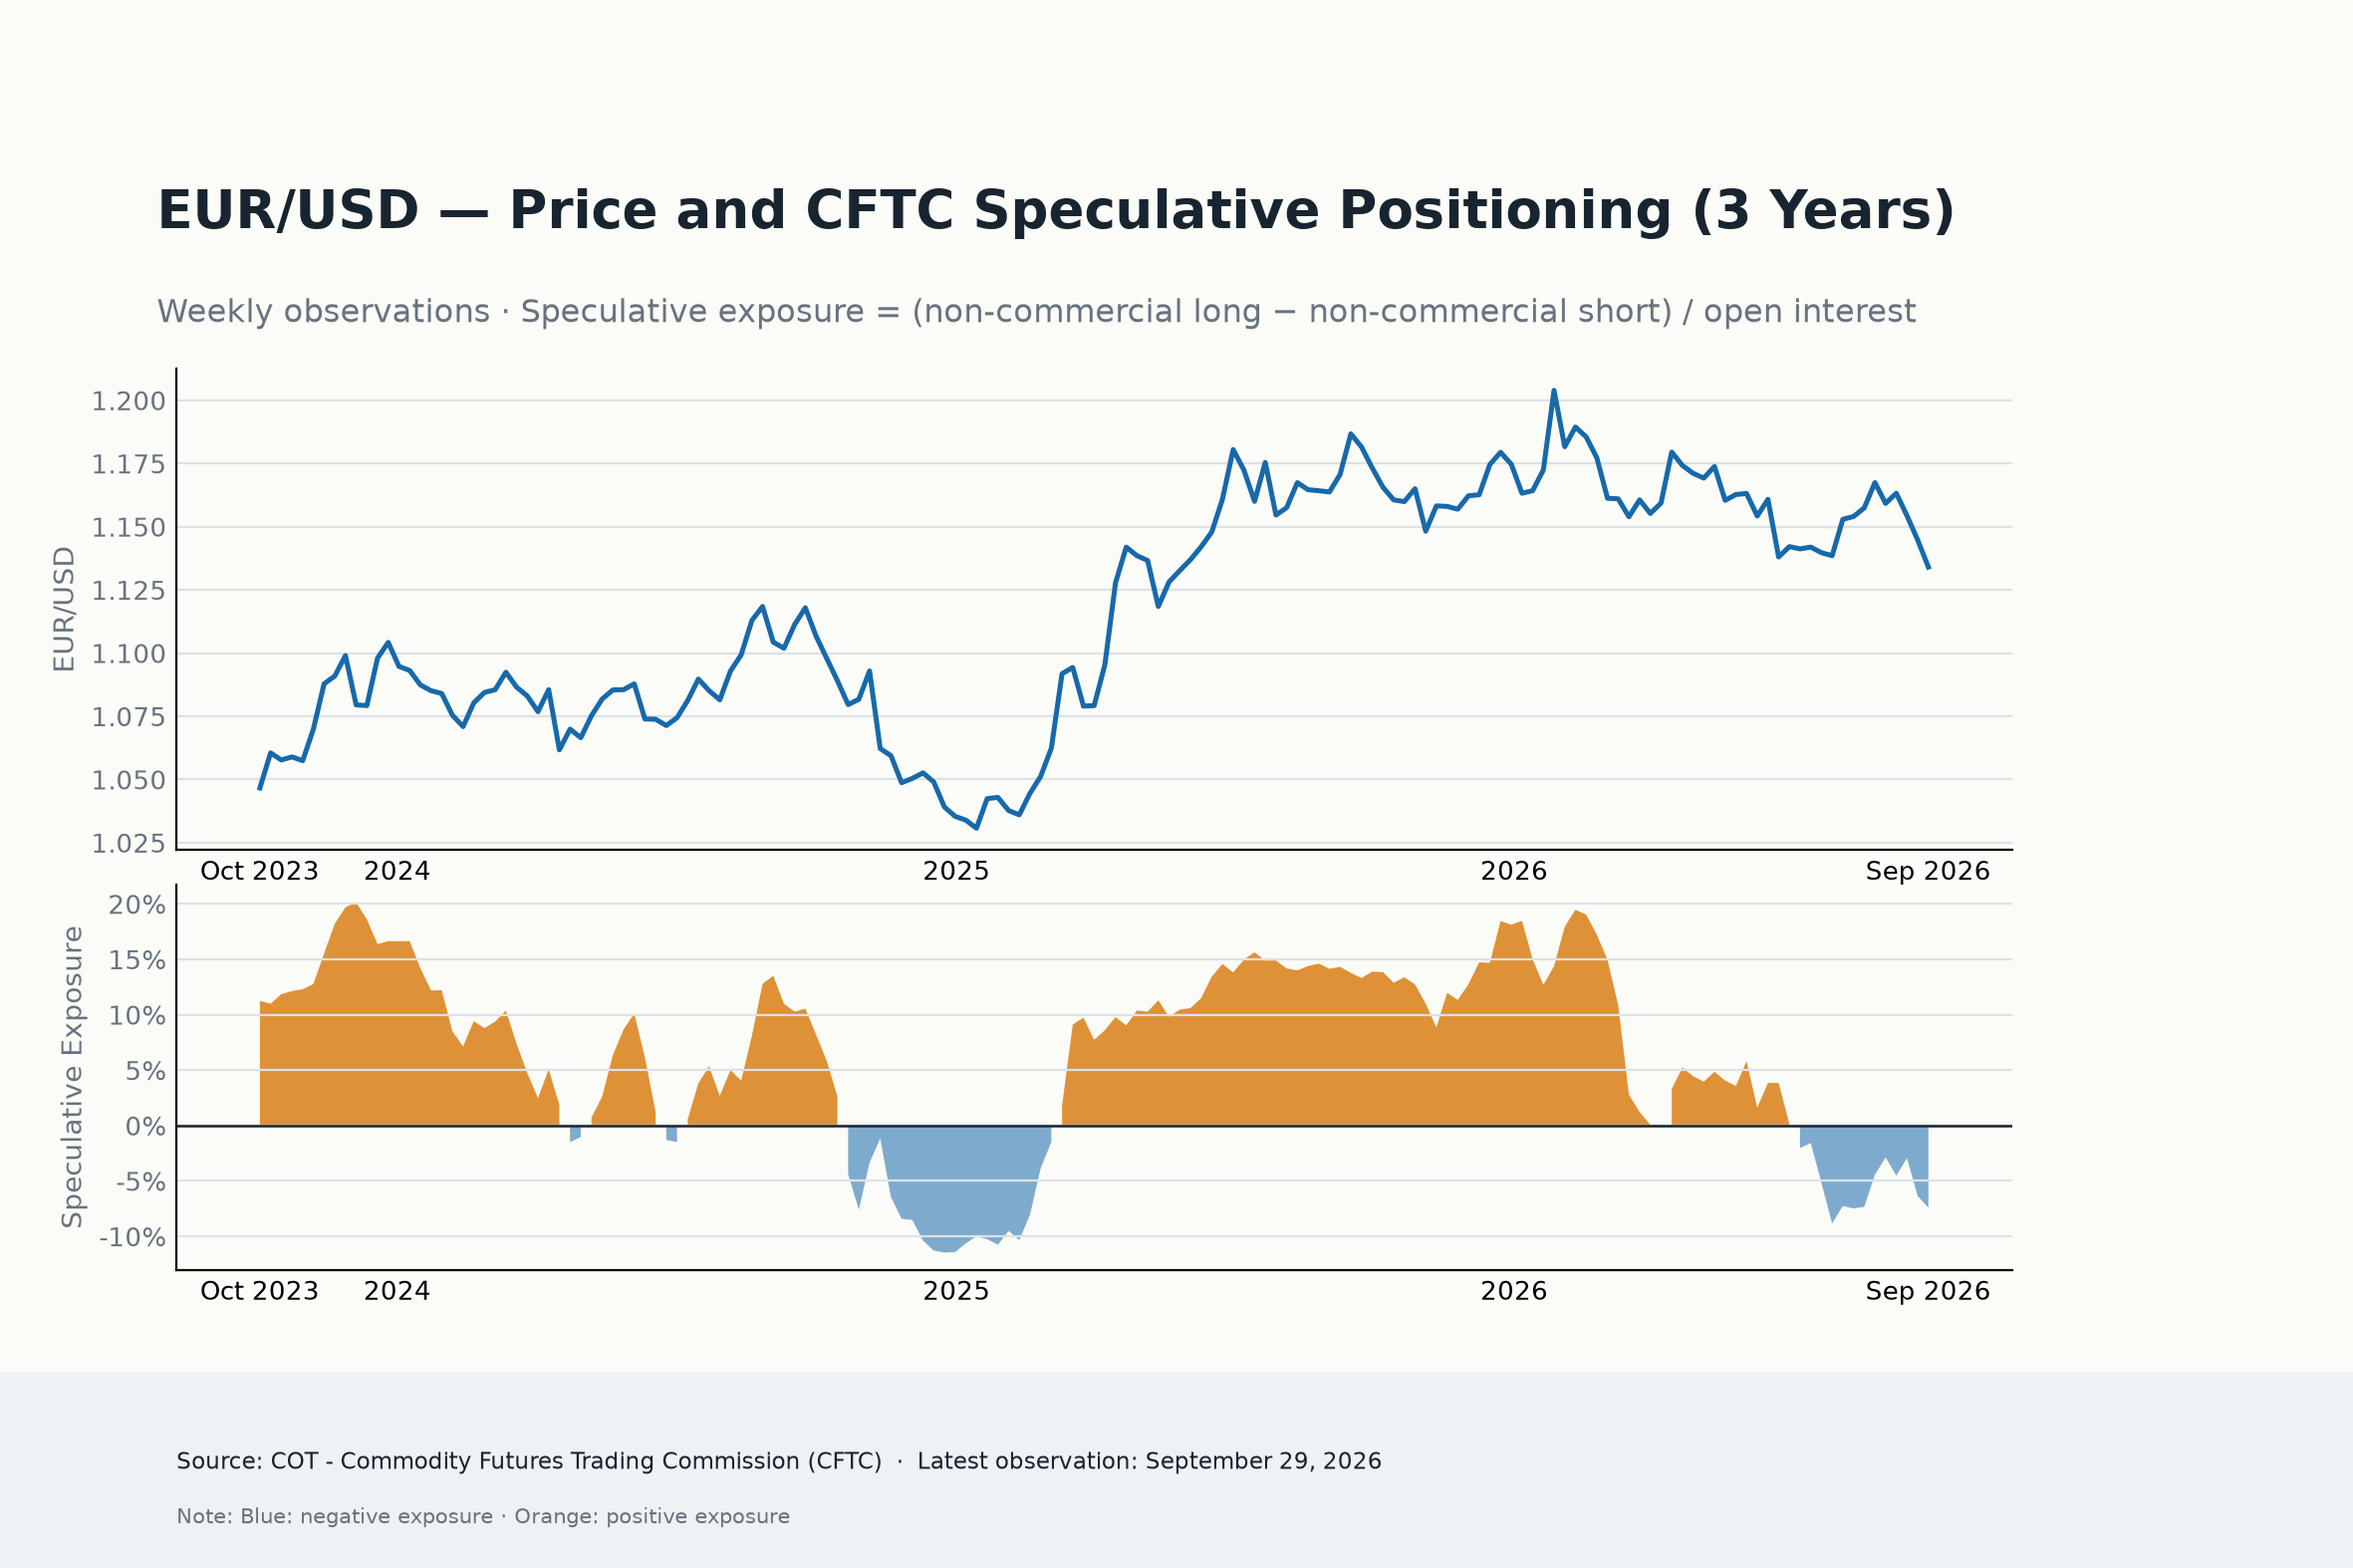
Los datos de la Commodity Futures Trading Commission (CFTC) correspondientes a la semana que terminó el 29 de septiembre mostraron que el posicionamiento neto especulativo en EUR cayó hasta casi 63.3K contratos, después de otras ventas netas de aproximadamente 11K contratos durante la semana.
Más llamativo aún, el posicionamiento neto se ha deteriorado en algo más de 38.3K contratos en solo cuatro semanas.
Esto sitúa el posicionamiento en EUR apenas en el 3.5.º percentil de su distribución de cinco años, con una puntuación z de -1.74.
Por lo tanto, a diferencia del mercado de opciones, donde la velocidad del reajuste bajista es más extrema que el nivel absoluto, el posicionamiento especulativo en futuros ya se aproxima al extremo históricamente bajista de su rango.
El interés abierto también se sitúa en el 91.2.º percentil, lo que sugiere que el movimiento se ha producido junto con una participación sustancial del mercado, en lugar de reflejar simplemente que los inversores están cerrando posiciones existentes.
Esto importa por dos razones.
En primer lugar, proporciona una confirmación inusualmente sólida del movimiento subyacente.
El contado está cayendo. Los operadores de opciones están pagando rápidamente por protección frente a las caídas. Y las cuentas especulativas de futuros están aumentando agresivamente sus posiciones cortas directas en EUR.
Por lo tanto, tres partes diferentes del mercado de divisas apuntan en la misma dirección.
Pero esa señal también tiene otra cara: la operación bajista en EUR se está volviendo masificada.
En el 3.5.º percentil de su distribución de posicionamiento de cinco años, el mercado ya no puede describirse como ligeramente posicionado para una mayor debilidad del euro. Una cantidad sustancial de convicción bajista ya está incorporada en las carteras especulativas.
Esto no invalida el argumento a favor de 1.1000.
Cambia la trayectoria probable hacia ese nivel.
La debilidad adicional del EUR/USD podría verse cada vez más interrumpida por violentos repuntes de cobertura de cortos, especialmente tras cualquier mejora del sentimiento fiscal francés, descenso de los precios de la energía o datos de inflación estadounidense más débiles de lo esperado.
La distinción es importante. Que una posición esté masificada no significa necesariamente que sea errónea.
El posicionamiento masificado se vuelve especialmente peligroso cuando el catalizador fundamental que respalda la operación desaparece.
Por ahora, no lo ha hecho.
Las preocupaciones fiscales francesas siguen sin resolverse, la exposición energética de Europa ha empeorado, el BCE se enfrenta a una disyuntiva cada vez más difícil entre inflación y crecimiento, y unos fundamentos estadounidenses resilientes siguen respaldando las expectativas de una política restrictiva de la Fed.
Puede que los especuladores ya estén fuertemente posicionados cortos en el euro.
Pero hasta ahora, el entorno macroeconómico sigue dándoles motivos para mantenerse ahí.
Por qué 1.1000 ya no parece un nivel extremo
La señal combinada es inusualmente coherente.
El contado indica que la tendencia es bajista. Las opciones indican que los inversores se están cubriendo frente a una caída adicional más rápido de lo que justificaría el descenso del contado por sí solo. El posicionamiento de la CFTC indica que el dinero especulativo se ha sumado agresivamente al movimiento.
Se trata de una confirmación contundente.
Por eso, la trayectoria desde los niveles actuales hacia 1.1000 parece cada vez menos un escenario de riesgo extremo y más una extensión plausible de la tendencia existente.
El mayor desafío para este pronóstico quizá ya no sea encontrar otro catalizador bajista.
Podría ser el posicionamiento.
Con las posiciones cortas especulativas en EUR ya profundamente extendidas, el par es cada vez más vulnerable a fuertes repuntes contra tendencia. Un titular favorable sobre las finanzas públicas francesas, unos precios de la energía más bajos o una reevaluación significativa de las expectativas de endurecimiento de la Fed podrían desencadenar una fuerte cobertura de cortos.
Pero, a menos que alguno de esos acontecimientos altere la configuración macroeconómica subyacente, dichos repuntes podrían representar cada vez más correcciones dentro de una tendencia bajista más amplia, en lugar de evidenciar que la propia tendencia ha terminado: el tan popular «vender los repuntes».
Esto deja 1.1000 como un objetivo bajista creíble, pero probablemente no como un nivel que el EUR/USD vaya a alcanzar en línea recta.
Autor

Pablo Piovano
FXStreet
Pablo Piovano, Economista y editor para Europa, se unió a FXStreet en 2011 habiendo trabajado en la gestión de activos y equipos de investigación de inversiones para diversas instituciones financieras de Sur America.