Impacto económico de las elecciones generales anticipadas en España
El presidente del Gobierno, Pedro Sánchez, anunció el 5 de octubre la convocatoria de elecciones generales anticipadas para el próximo 29 de noviembre de 2026. La decisión abre un periodo de aproximadamente ocho semanas en el que la economía española seguirá funcionando con normalidad, pero bajo un nivel superior de incertidumbre política. El objetivo de este análisis es valorar, desde una perspectiva económica y de mercados y sin enfoque partidista, qué efectos puede tener este escenario hasta la jornada electoral y, especialmente, qué riesgos pueden aparecer después del 29 de noviembre.
1. El principal efecto inmediato: aumento de la incertidumbre
Una convocatoria electoral anticipada no implica por sí misma un deterioro de la economía. Sin embargo, sí eleva la incertidumbre sobre la política económica futura: fiscalidad, regulación, vivienda, gasto público, presupuestos, energía y reformas. En un horizonte tan corto, el efecto sobre PIB, empleo o consumo debería ser limitado. El impacto suele aparecer antes en las expectativas de empresas e inversores que en los datos de economía real. Entre el 5 de octubre y el 29 de noviembre el escenario central sería, por tanto, de continuidad económica acompañada de una mayor sensibilidad a encuestas, programas electorales y posibilidades de formación de Gobierno.
2. Inversión empresarial y confianza
Las decisiones empresariales de corto plazo no deberían paralizarse, pero determinados proyectos de inversión pueden retrasarse hasta conocer el resultado electoral, especialmente aquellos dependientes de regulación, contratación pública, fiscalidad o incentivos. Este efecto puede ser más visible en energía, infraestructuras, inmobiliario, banca y sectores regulados.
La clave no será únicamente quién gane las elecciones, sino la claridad del resultado. Los mercados suelen gestionar mejor un cambio político claro que un periodo prolongado de bloqueo institucional.
3. Bolsa española e IBEX 35
El escenario electoral puede aumentar la volatilidad del IBEX 35, aunque no necesariamente provocar una tendencia bajista estructural. La Bolsa española seguirá condicionada también por factores internacionales: política monetaria, crecimiento europeo y estadounidense, resultados empresariales, inflación, energía y evolución de los mercados globales.
Los sectores con mayor sensibilidad política podrían registrar movimientos superiores a la media. Entre ellos destacan bancos, eléctricas y utilities, constructoras y concesionarias, compañías vinculadas a infraestructuras y determinadas empresas relacionadas con vivienda o regulación pública. En compañías con una elevada exposición internacional, el efecto doméstico puede quedar parcialmente diluido.
4. Deuda pública y prima de riesgo
La deuda soberana es probablemente uno de los mejores termómetros para medir si la incertidumbre política se transforma en preocupación financiera. En el escenario base, la convocatoria electoral no debería provocar por sí sola un aumento severo de la prima de riesgo española. Sí puede producirse una ampliación moderada si las encuestas anticipan un Parlamento muy fragmentado o dificultades prolongadas para formar Gobierno. El indicador a vigilar será el diferencial entre el bono español a diez años y el bono alemán. Una reacción contenida indicaría que los inversores consideran el proceso electoral un acontecimiento político normal dentro del marco institucional europeo.
5. Presupuestos, política fiscal y fondos europeos
La convocatoria electoral reduce el margen para nuevas iniciativas legislativas y desplaza parte de las decisiones fiscales relevantes al próximo Gobierno. La incertidumbre sobre futuros Presupuestos Generales del Estado puede retrasar determinadas decisiones de gasto o inversión pública, aunque el funcionamiento ordinario de las administraciones continúa. Para los mercados será importante conocer la orientación fiscal del próximo Ejecutivo y su capacidad para compatibilizar las prioridades nacionales con las reglas fiscales europeas y los compromisos vinculados a los fondos europeos.
6. Vivienda e inversión inmobiliaria
La vivienda puede convertirse en uno de los asuntos centrales de la campaña. Las diferencias entre partidos en materia de alquiler, regulación, fiscalidad, suelo, construcción de vivienda y protección de propietarios e inquilinos pueden generar una actitud de espera entre promotores e inversores. A corto plazo no cabe esperar que la convocatoria electoral modifique de forma significativa los precios de la vivienda. El impacto potencial se concentra en las expectativas regulatorias y en las decisiones de inversión a medio plazo.
7. Inflación, tipos de interés y euro
El efecto directo de unas elecciones españolas sobre la inflación y los tipos de interés del BCE debería ser reducido. La política monetaria de la zona euro dependerá principalmente de la evolución de la inflación, salarios, actividad económica y condiciones financieras del conjunto del área euro. Del mismo modo, el euro difícilmente reaccionará de forma significativa exclusivamente por las elecciones españolas salvo que el proceso genere una percepción de riesgo institucional o fiscal mucho mayor de la prevista. Para el EUR/USD seguirán pesando más las decisiones del BCE, la Reserva Federal, así como los datos macroeconómicos de Europa y Estados Unidos.
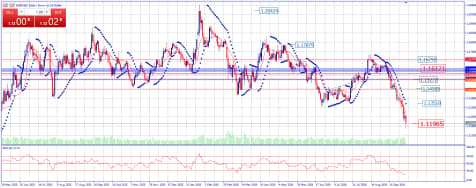
Fuente: Elaboración propia.
8. Resumen del impacto esperado hasta el 29 de noviembre
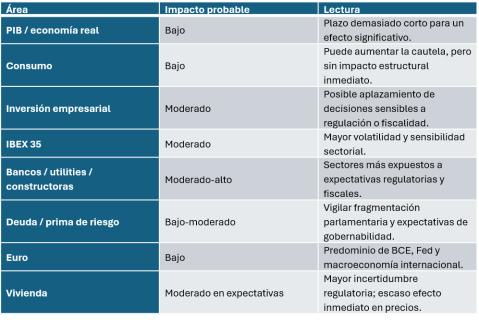
9. Tres escenarios después del 29 de noviembre
Escenario 1 — Gobierno estable y mayoría suficiente
Sería, desde el punto de vista financiero, el escenario de menor incertidumbre. Independientemente del signo político, la capacidad para formar Gobierno con rapidez y presentar una hoja de ruta económica clara tendería a reducir la prima de incertidumbre. Podría favorecer una normalización rápida de la volatilidad bursátil y de la deuda.
Escenario 2 — Gobierno débil y necesidad de pactos complejos
Es un escenario intermedio. El mercado podría asumirlo sin grandes tensiones siempre que exista una expectativa razonable de gobernabilidad. La volatilidad podría mantenerse durante las negociaciones y determinados sectores reaccionar a los acuerdos sobre fiscalidad, energía, vivienda o regulación.
Escenario 3 — Bloqueo parlamentario prolongado
Es el escenario con mayor capacidad de generar impacto económico y financiero. Un periodo prolongado sin Gobierno estable podría retrasar presupuestos, reformas e inversiones y aumentar la percepción de riesgo. En este caso sería más probable observar una ampliación de la prima de riesgo, mayor volatilidad del IBEX y aplazamiento de decisiones empresariales.
10. Conclusión
La convocatoria de elecciones generales para el 29 de noviembre introduce un nuevo elemento de incertidumbre, pero no debe interpretarse automáticamente como un shock económico. Entre el 5 de octubre y la jornada electoral, el impacto más probable es moderadamente negativo sobre confianza e inversión, pero limitado sobre la economía real.
Los mercados financieros pueden reaccionar con mayor rapidez que la economía. El IBEX 35 podría registrar episodios de mayor volatilidad y la prima de riesgo podría ampliarse de forma moderada, especialmente si aumenta la probabilidad de un resultado fragmentado. Bancos, utilities, constructoras y compañías reguladas serán previsiblemente los segmentos más sensibles.
Gráfico Oro Dólar
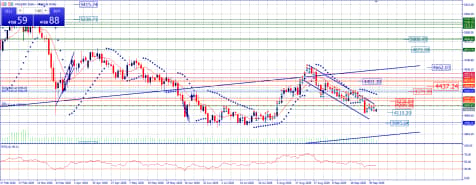
Fuente: Elaboración propia
La fecha realmente importante desde una perspectiva económica no será únicamente el 29 de noviembre, sino las semanas posteriores: la rapidez con la que pueda formarse Gobierno, la estabilidad parlamentaria resultante y la orientación de la política fiscal, regulatoria y presupuestaria. Para el inversor, por tanto, conviene diferenciar entre ruido electoral de corto plazo y cambios estructurales que puedan modificar beneficios empresariales, coste de financiación o valoración de activos.
Autor

José María Lerma
Jose Maria Lerma Finanzas Y Bolsa
Jose Maria Lerma lleva más de 27 años desarrollando su profesión en los mercados financieros, operando e invirtiendo con un resultado consistente.