Pronóstico del precio del Dólar australiano: ¿Próxima parada… 0.7000?
- El AUD/USD ha sufrido una presión bajista adicional, acercándose a 0.7000.
- El Dólar estadounidense acelera el ritmo tras las declaraciones de línea dura de la Fed y unos datos sólidos.
- Toda la atención estará centrada en la Cumbre Trump-Xi del 24 de septiembre.
El Dólar australiano (AUD) se ha debilitado considerablemente el miércoles, lo que ha llevado al AUD/USD a atravesar con cierta convicción la zona clave de contención de 0.7100 y a marcar nuevos mínimos de siete semanas.
Dicho esto, el precio al contado ha retrocedido por tercer día consecutivo, casi exclusivamente debido al fuerte resurgimiento de la demanda del Dólar estadounidense (USD), que se vio reforzada por las opiniones de línea dura de Barr, de la Fed, en combinación con unos sólidos datos preliminares de la actividad empresarial estadounidense del mes en curso.
Además, prestando un soporte adicional al billete verde, todavía no hay noticias importantes sobre la probabilidad de una solución diplomática a la crisis entre Estados Unidos e Irán en torno a Ormuz, mientras que los recientes comentarios del presidente Trump en la Asamblea General de la ONU no hicieron más que echar leña al fuego… como de costumbre.
Mientras tanto, y observando el panorama general, se espera que el par mantenga su postura positiva gracias al sesgo de política monetaria de línea dura del Banco de la Reserva de Australia (RBA) y a la elevada inflación interna.
El crecimiento de Australia resiste, pero el impulso se suaviza
La economía australiana continúa comparándose favorablemente con muchas de sus homólogas del G10, respaldada por la demanda interna y un crecimiento económico positivo. La persistencia de la inflación también respalda la postura cautelosa y dependiente de los datos del RBA.
Sin embargo, la actividad empresarial parece haber perdido algo de impulso después de que los datos preliminares mostraran que el Índice de Gerentes de Compras (PMI) manufacturero se enfrió hasta 49.3 en septiembre y se moderó hasta 51.4 en el caso de los servicios, desde 52.0 y 53.2, respectivamente.
Los datos comerciales proporcionaron otra señal positiva: Australia registró un superávit de 1.923 mil millones de A$ en julio, sumándose al superávit de 2.341 mil millones de A$ registrado en junio.
Sin embargo, las cifras de crecimiento fueron menos alentadoras. En efecto, el Producto Interior Bruto (PIB) se expandió un 0.4% intertrimestral en el segundo trimestre de 2026, frente al 0.3%, mientras que el crecimiento anual se situó en el 2.1%, por debajo de la expansión anual previa del 2.5%.
El mercado laboral también mostró signos de perder impulso en julio. La tasa de desempleo aumentó hasta el 4.5%, mientras que el cambio en el empleo disminuyó en 15.8K tras un aumento revisado de 80.3K el mes anterior.
La inflación sigue siendo la principal limitación, después de que los datos de julio mostraran que las presiones sobre los precios se mantienen muy por encima de la banda objetivo del RBA del 2%-3%, lo que sugiere que el retorno al objetivo podría seguir siendo irregular y prolongado. Dicho esto, la inflación general se moderó hasta el 3.5% en julio (desde el 3.8%), mientras que las presiones subyacentes sobre los precios, seguidas a través de la media recortada, se mantuvieron estables en el 3.6%.
La medida de las expectativas de inflación de los consumidores del Melbourne Institute reforzó esa opinión, manteniéndose estable en el 4.9% en septiembre.
Las cifras dejan incompleta la tarea del RBA en materia de inflación. Los responsables de la política monetaria esperan que la inflación regrese al objetivo solo a principios de 2028, manteniendo el énfasis en la paciencia en lugar de un giro inminente de la política monetaria.
China se estabiliza sin proporcionar un nuevo impulso
China está proporcionando estabilidad a la economía australiana, pero no el impulso al crecimiento que ha respaldado al Dólar australiano durante expansiones anteriores.
La economía china creció un 4.3% interanual en el periodo de abril a junio, mientras que el crecimiento de la producción industrial recuperó tracción, expandiéndose un 5.2% en lo que va de año, y el superávit comercial se amplió hasta los 119.1 mil millones$ en julio, respaldado por aumentos decentes tanto de las importaciones como de las exportaciones. Sin embargo, en el lado negativo, el gasto de los consumidores siguió siendo débil después de que las ventas minoristas aumentaran solo un 0.4 % respecto al año anterior.
Además, las encuestas empresariales ofrecieron una imagen mixta: la Oficina Nacional de Estadísticas informó de que el PMI manufacturero mejoró hasta 49.8 en agosto desde 49.2, mientras que el PMI de servicios se mantuvo sin cambios en 49.0. Por otro lado, las mediciones privadas, como RatingDog, siguen en territorio expansivo, con el sector manufacturero en 51.5 (desde 50.9) y los servicios en 51.4 (desde 50.4).
Las presiones desinflacionarias parecen haberse tomado una pausa en agosto, con el IPC ganando un 0.8% interanual, frente al 0.5%, mientras que los precios subieron un 0.4% en términos mensuales. Los precios de producción subieron un 3.8% durante los doce meses anteriores, frente al aumento del 3.5% registrado el mes anterior.
El Banco Popular de China (PBoC) mantuvo sin cambios sus tasas preferenciales de préstamos a primera hora del lunes, manteniendo la tasa a un año en el 3.00% y la tasa a cinco años en el 3.50%.
Por lo tanto, China no está proporcionando un gran impulso ni provocando un lastre significativo. A menos que los datos revelen una aceleración o un deterioro más claros, es probable que su influencia sobre el AUD/USD siga siendo limitada.
El RBA mantiene abierta la puerta a un mayor endurecimiento
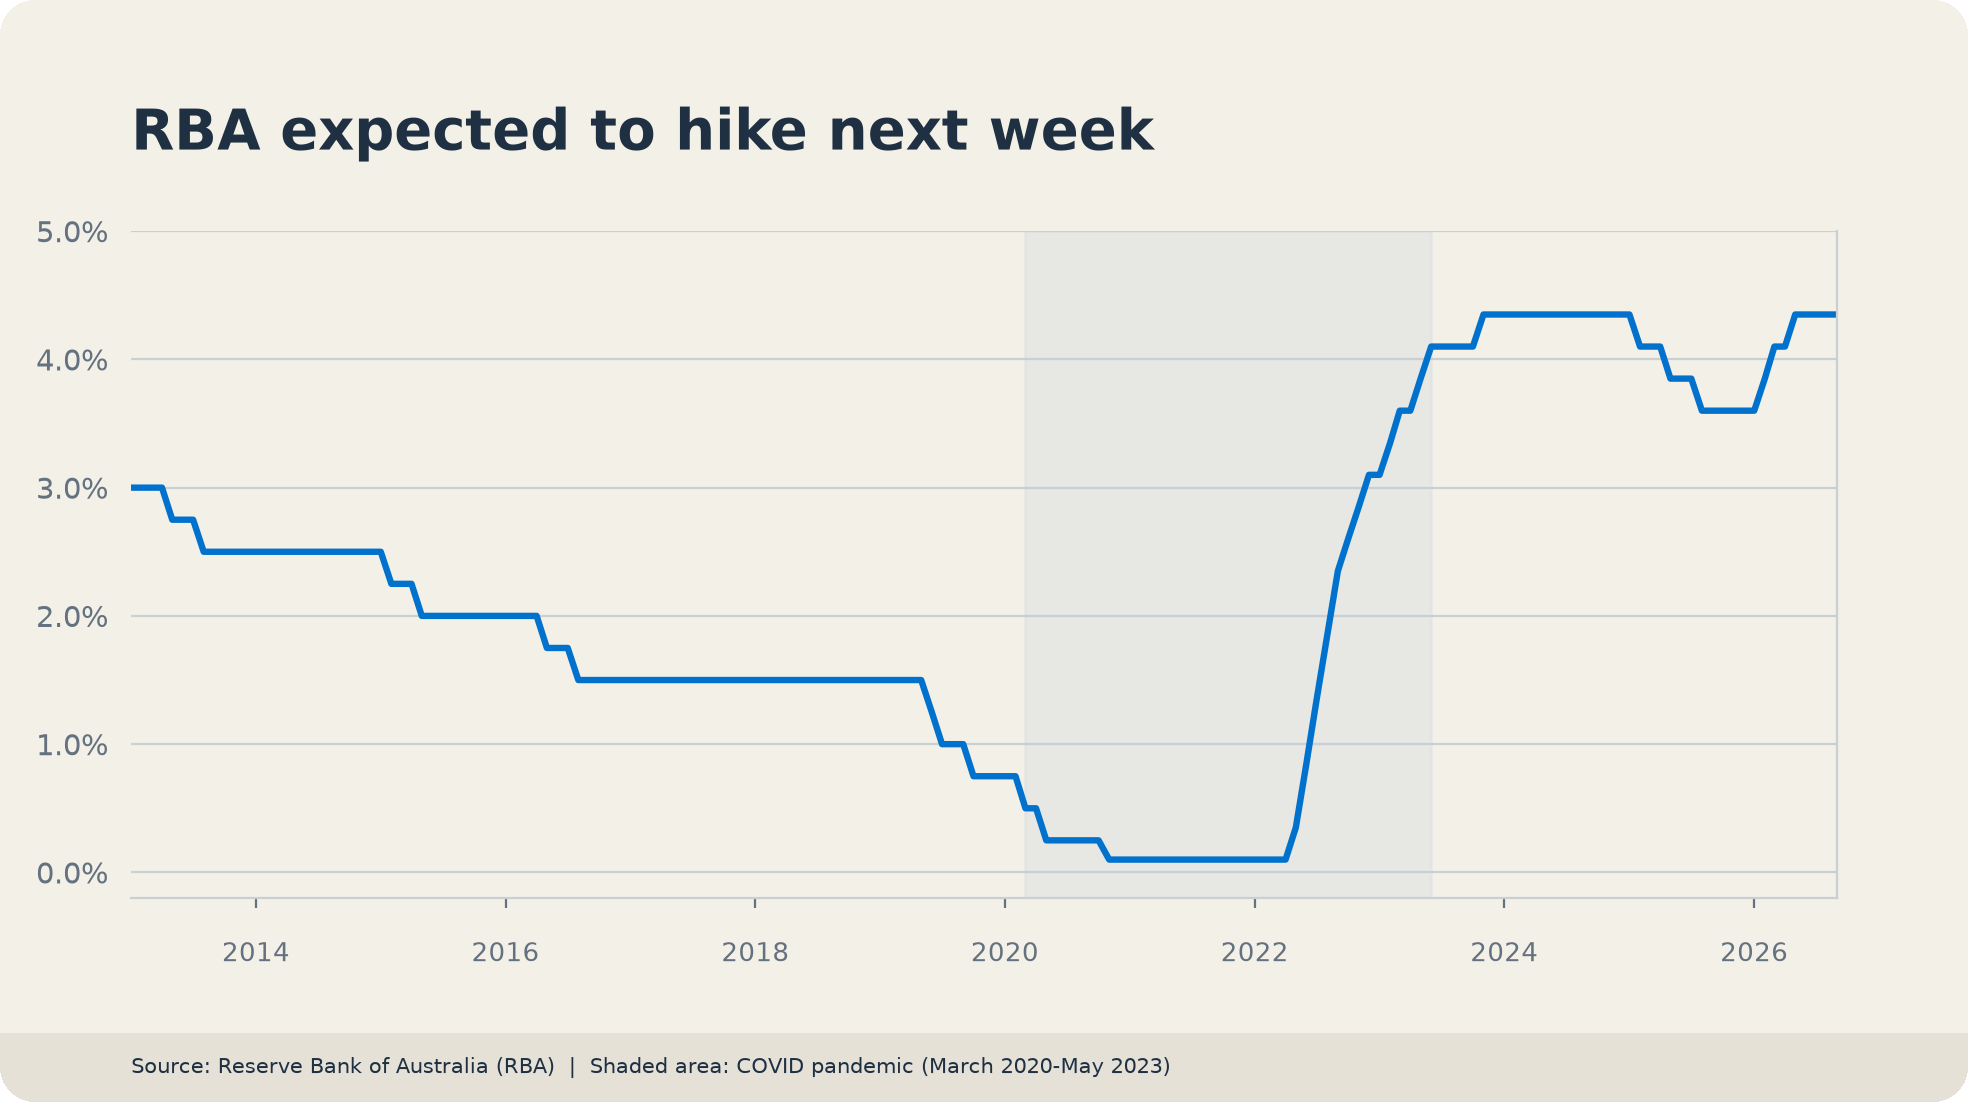
El RBA mantuvo sin cambios su tasa oficial de efectivo (OCR) el 11 de agosto y conservó un claro sesgo restrictivo, citando una inflación por encima del objetivo y riesgos al alza para las perspectivas. La decisión de mantener las tasas fue unánime.
Las actas mantuvieron esa postura cautelosa pero de línea dura. Varios funcionarios advirtieron de que los riesgos de inflación podrían materializarse, lo que dejaría al Consejo preparado para subir las tasas. Entre las posibles fuentes de presión se incluyen el aumento de la inversión en centros de datos, la repercusión de los costes y el encarecimiento de la energía.
Los responsables de la política monetaria debatieron un aumento de 25 puntos básicos, pero concluyeron que la actual configuración de la política monetaria era suficientemente restrictiva. También reconocieron unos riesgos más equilibrados, incluidos el descenso de los precios de la vivienda y la posibilidad de que la inflación disminuya sin causar un daño significativo al empleo.
Se esperan nuevas cifras del PIB, del mercado laboral y de la inflación antes de la reunión de septiembre, por lo que la política monetaria dependerá de los datos entrantes.
Hasta ahora, los inversores están descontando aproximadamente 42 puntos básicos de endurecimiento para finales de año y esperan que el RBA eleve la OCR en 25 puntos básicos en su reunión del 29 de septiembre.
Perspectivas del AUD/USD: 0.7200 sigue siendo la prueba clave
Escenario base
La perspectiva a medio plazo sigue inclinada hacia nuevas ganancias, siempre que el AUD/USD se mantenga por encima de su media móvil simple (SMA) de 200 días, que actualmente se encuentra alrededor de 0.7020. Sin embargo, esta visión parece algo perjudicada a la luz del profundo retroceso en curso del par y del deterioro del sentimiento en torno al complejo de riesgo más amplio.
Es probable que nuevos avances requieran un catalizador fuerte. Sin una mejora sostenida del apetito por el riesgo o una debilidad continuada del Dólar estadounidense, es probable que cualquier impulso alcista significativo siga siendo esquivo a corto plazo.
Escenario alcista
Un entorno más favorable al riesgo y una ruptura convincente por encima de 0.7200 situarían en el punto de mira el máximo de 2026 cerca de 0.7280.
Más allá de ese nivel, la resistencia aparece en el nivel redondo de 0.7300, seguido por el techo de 2022 en 0.7593.
Escenario bajista
Un deterioro del sentimiento de riesgo global, una renovada fortaleza del Dólar o una mayor debilidad de los datos chinos podrían despertar un renovado interés vendedor en el mercado al contado.
El soporte inicial se sitúa en el mínimo de septiembre en 0.7032 (23 de septiembre), seguido por la SMA clave de 200 días.
Una ruptura por debajo de esta última debilitaría la estructura constructiva actual y aumentaría el riesgo de un retroceso más profundo.
Se reconstruye la convicción bajista
El posicionamiento especulativo bajista en el Dólar australiano se fortaleció en la semana que finalizó el 15 de septiembre, según la Comisión de Operaciones a Futuro de Materias Primas (CFTC). Dicho esto, las posiciones cortas netas aumentaron hasta casi 39K contratos, revirtiendo parte de la mejora de la semana anterior. Sin embargo, el cambio de 4 semanas aumentó hasta alrededor de 5.2K contratos, mostrando que la tendencia general del posicionamiento sigue siendo menos negativa a pesar del último revés.
Además, el interés abierto extendió su ascenso, alcanzando esta vez alrededor de 494.1K contratos. El movimiento sugiere que los operadores están estableciendo nuevas posiciones bajistas a medida que las posiciones cortas netas se profundizan y aumenta la participación, en lugar de limitarse a deshacer posiciones largas anteriores. Esto sugiere que la convicción detrás del sesgo negativo del AUD ha vuelto a aumentar.
Otros datos mostraron que la exposición especulativa descendió ligeramente hasta -7.9% desde -7.7%, mientras que su percentil se mantuvo elevado en 83.9. Por lo tanto, la exposición bajista es históricamente significativa, aunque el Percentil de Posición Neta de 68.1 indica que el posicionamiento todavía no se encuentra en un nivel extremo. El pequeño cambio en la exposición también sugiere que el aumento del interés abierto estuvo, en líneas generales, equilibrado.
En general, el sesgo bajista del AUD permanece intacto, pero la tendencia más amplia no se ha revertido completamente. La nueva formación de posiciones cortas es una señal negativa, pero el cambio positivo de 4 semanas indica que el impulso bajista no se está acelerando de forma decisiva. Por ahora, los datos apuntan a una renovada presión sobre el Aussie, más que a un régimen bajista plenamente desarrollado.
Qué vigilar a continuación para el Dólar australiano
La dinámica del Dólar estadounidense, el sentimiento de riesgo global y los acontecimientos geopolíticos siguen siendo los principales impulsores del AUD/USD a corto plazo.
Mientras tanto, lo próximo en la agenda económica nacional será la publicación del siempre relevante informe del mercado laboral correspondiente al mes de agosto.
Además de lo anterior, los inversores globales vigilarán de cerca la próxima Cumbre Trump-Xi, en la que se espera que el comercio mundial y los aranceles sean el principal foco de atención.
Más allá de las publicaciones inmediatas, los principales riesgos incluyen una desaceleración más pronunciada en China, una Fed persistentemente cautelosa, un deterioro del apetito de los inversores por el riesgo o un cambio en la postura política actual del RBA. Cualquiera de estos acontecimientos podría alterar rápidamente las perspectivas para el Dólar australiano.
Análisis técnico
En el gráfico diario, el AUD/USD cotiza en 0.7036, manteniendo un tono bajista a corto plazo al volver a situarse por debajo de las medias móviles simples (SMA) de 55 y 100 días, agrupadas justo por encima de 0.7080. El par aún se mantiene ligeramente por encima de la SMA de 200 días en 0.7020, pero el Índice de Fuerza Relativa (RSI) en 35 sugiere un debilitamiento del impulso alcista tras el reciente retroceso, mientras que el Índice Direccional Medio (ADX), alrededor de 24, apunta a una tendencia bajista en desarrollo, aunque todavía no fuerte.
Al alza, la resistencia inicial se sitúa en la SMA de 100 días cerca de 0.7075, seguida por la barrera horizontal en 0.7079 y la SMA de 55 días alrededor de 0.7080, formando un techo denso antes de 0.7278/0.7283 y posteriormente 0.7661. A la baja, el soporte inmediato coincide con la SMA de 200 días en 0.7020, con niveles estructurales inferiores en 0.6833, 0.6660 y 0.6593, antes de soportes históricos más profundos en 0.6414 y 0.6373.
(El análisis técnico de este artículo se redactó con la ayuda de una herramienta de IA. Más información.)
Los riesgos externos complican las perspectivas alcistas
El panorama general sigue favoreciendo al AUD.
El contexto interno de Australia se compara favorablemente con el de muchas economías avanzadas, y el RBA no tiene prisa por abandonar su postura restrictiva.
No obstante, la recuperación sigue siendo vulnerable a una renovada fortaleza del Dólar, a la persistente incertidumbre geopolítica y a una economía china que se está estabilizando en lugar de acelerarse.
La SMA de 200 días sigue siendo el nivel clave para las perspectivas a medio plazo. Mantenerse por encima de ella preserva la estructura constructiva, pero una ruptura convincente por encima de 0.7200 probablemente Tal movimiento requeriría una venta masiva más convincente del Dólar, una mayor demanda de activos sensibles al riesgo, un enfriamiento adicional de la inflación estadounidense o un cambio moderado de la Fed (menos probable).
Hasta entonces, es probable que las fuerzas externas ejerzan más influencia sobre el Dólar australiano que los fundamentos internos.
Empleo - Preguntas Frecuentes
Las condiciones del mercado laboral son un elemento clave para evaluar la salud de una economía y, por lo tanto, un factor clave para la valoración de las divisas. Un alto nivel de empleo, o un bajo nivel de desempleo, tiene implicaciones positivas para el gasto de los consumidores y, por tanto, para el crecimiento económico, lo que impulsa el valor de la moneda local. Por otra parte, un mercado laboral muy ajustado -situación en la que hay escasez de trabajadores para cubrir los puestos vacantes- también puede tener implicaciones en los niveles de inflación y, por tanto, en la política monetaria, ya que una oferta de mano de obra baja y una demanda alta conducen a unos salarios más altos.
El ritmo al que crecen los salarios en una economía es clave para los responsables políticos. Un crecimiento salarial elevado significa que los hogares disponen de más dinero para gastar, lo que suele traducirse en subidas de precios de los bienes de consumo. A diferencia de otras fuentes de inflación más volátiles, como los precios de la energía, el crecimiento salarial se considera un componente clave de la inflación subyacente y persistente, ya que es improbable que los aumentos salariales se deshagan. Los bancos centrales de todo el mundo prestan mucha atención a los datos de crecimiento salarial a la hora de decidir su política monetaria.
El peso que cada banco central asigna a las condiciones del mercado laboral depende de sus objetivos. Algunos bancos centrales tienen mandatos explícitamente relacionados con el mercado laboral más allá de controlar los niveles de inflación. La Reserva Federal de Estados Unidos (Fed), por ejemplo, tiene el doble mandato de promover el máximo empleo y unos precios estables. Mientras tanto, el único mandato del Banco Central Europeo (BCE) es mantener la inflación bajo control. Aún así, y a pesar de los mandatos que tengan, las condiciones del mercado laboral son un factor importante para las autoridades dada su importancia como indicador de la salud de la economía y su relación directa con la inflación.
Autor

Pablo Piovano
FXStreet
Pablo Piovano, Economista y editor para Europa, se unió a FXStreet en 2011 habiendo trabajado en la gestión de activos y equipos de investigación de inversiones para diversas instituciones financieras de Sur America.