Ni Ormuz ni el petróleo a 120$: Por qué los rendimientos de los bonos japoneses son la verdadera amenaza para el mercado
Mientras los titulares geopolíticos envían continuamente a los operadores corriendo hacia los gráficos del Petróleo, la historia muestra que los mayores movimientos del mercado suelen comenzar cuando desaparece la liquidez, no cuando se dispara el crudo.
El aumento de los rendimientos de los bonos, particularmente en Japón y Suiza, amenaza con desencadenar la liquidación de uno de los mayores trades apalancados de la historia financiera. A medida que aumentan los costes de financiación, vigilar el mercado global de bonos podría resultar mucho más crítico para los activos de riesgo que seguir los precios del petróleo crudo.
Mirando más allá del Petróleo
Cada misil disparado en Medio Oriente y cada titular sobre el Estrecho de Ormuz lleva a los operadores a hacerse la misma pregunta: "¿Llegará el petróleo a 120$? ¿Se disparará la inflación?"
Cada crisis geopolítica crea la misma narrativa: el petróleo sube, la inflación sube, los bancos centrales mantienen una postura de línea dura y los mercados tienden a caer. Es una historia sencilla, pero la historia muestra que a menudo no es lo que finalmente impulsa los mayores movimientos del mercado. Los mercados no suelen romperse porque suba el petróleo; se rompen cuando desaparece la liquidez. Hoy, una de las mayores fuentes de liquidez global proviene de un mecanismo que muchos inversores pasan por alto: el carry trade del Yen japonés (JPY).
Entendiendo el carry trade global
Para entender la amenaza, conviene observar cómo funciona un carry trade. Durante décadas, los inversores podían pedir prestado dinero casi gratis en Japón, donde el Banco de Japón mantuvo las tasas de interés cerca de cero durante años. Los fondos de cobertura, los fondos de pensiones y los inversores globales pedían prestados Yen baratos, los convertían en dólares y compraban activos con mayor rendimiento, como bonos del Tesoro estadounidense, acciones del Nasdaq, bonos de mercados emergentes, crédito corporativo e incluso criptomonedas.
Esa diferencia entre financiarse a bajo coste e invertir a mayores rendimientos se convirtió en uno de los trades más rentables de las finanzas globales. El Franco suizo (CHF) también ha servido de forma similar como moneda de financiación de bajo rendimiento, actuando como otro pilar de los carry trades globales. En conjunto, estas monedas de financiación han respaldado a los activos de riesgo en todo el mundo.
La amenaza de la liquidación del apalancamiento
Este mecanismo solo funciona mientras la financiación siga siendo barata y las divisas se mantengan débiles. Cuando desaparece la financiación barata, el trade puede deshacerse rápidamente.
En agosto de 2024, el Banco de Japón sorprendió a los mercados al señalar una normalización de la política monetaria más rápida de lo esperado. Ese cambio provocó una fuerte liquidación de los carry trades financiados en yenes, haciendo que el Nikkei cayera alrededor de un 12% en una sola sesión, fortaleciendo al Yen y desencadenando un repunte de la volatilidad global antes de que los mercados se estabilizaran.
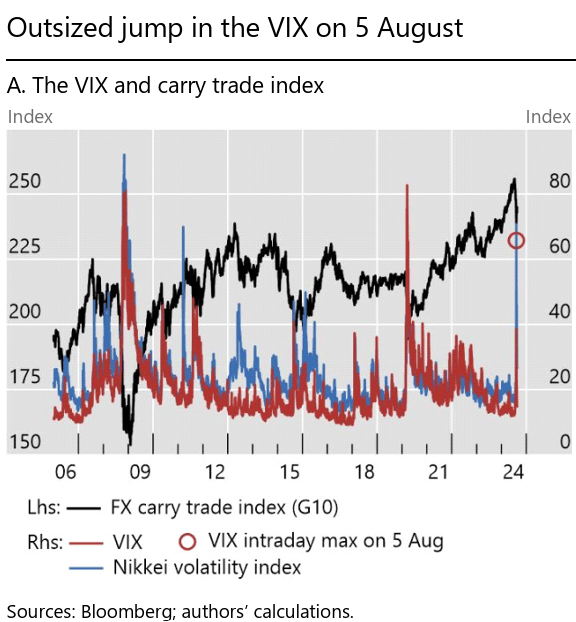
El episodio demostró con qué rapidez pueden deshacerse las posiciones apalancadas cuando cambian las hipótesis de financiación: un banco central, una sorpresa de política monetaria y una moneda de financiación bastaron para disparar la volatilidad en los mercados globales.
La base cambiante de las divisas de financiación
Si bien el petróleo puede impulsar sin duda la inflación al alza, los rendimientos de los bonos más altos alteran la matemática de cada inversión apalancada. A medida que los rendimientos de los bonos del gobierno japonés siguen subiendo, endeudarse en yenes se vuelve significativamente más caro.
El rendimiento del bono del gobierno japonés de referencia a 10 años alcanzó a principios de este mes un máximo de 30 años del 2.90%. Al mismo tiempo, un yen más fuerte aumenta el coste de devolver esos préstamos. Cuando el carry trade deja de tener sentido financiero, los inversores no se limitan a dejar de abrir nuevas posiciones; empiezan a vender las existentes. Es entonces cuando desaparece la liquidez, se dispara la volatilidad y los activos de riesgo sufren una fuerte presión. No es el precio del petróleo lo que está causando el daño; es la reevaluación del apalancamiento.
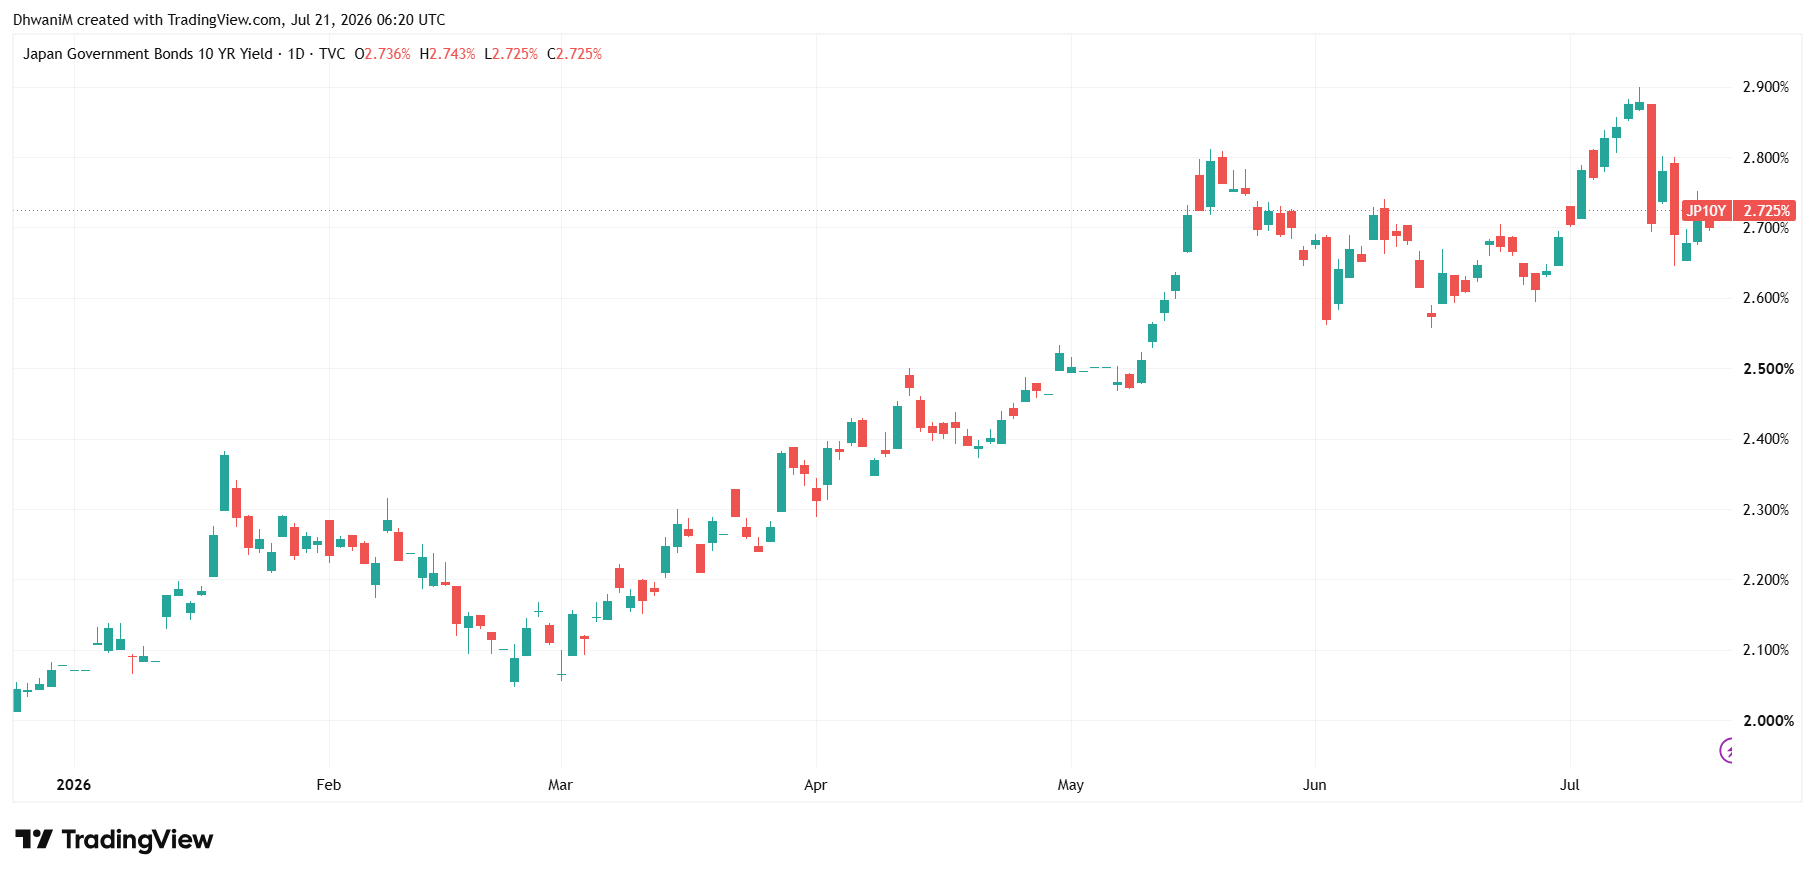
El Banco de Japón ya no es ultra moderado. Los tipos de interés oficiales están en su nivel más alto en décadas, y los funcionarios siguen debatiendo con qué rapidez normalizar la política monetaria.
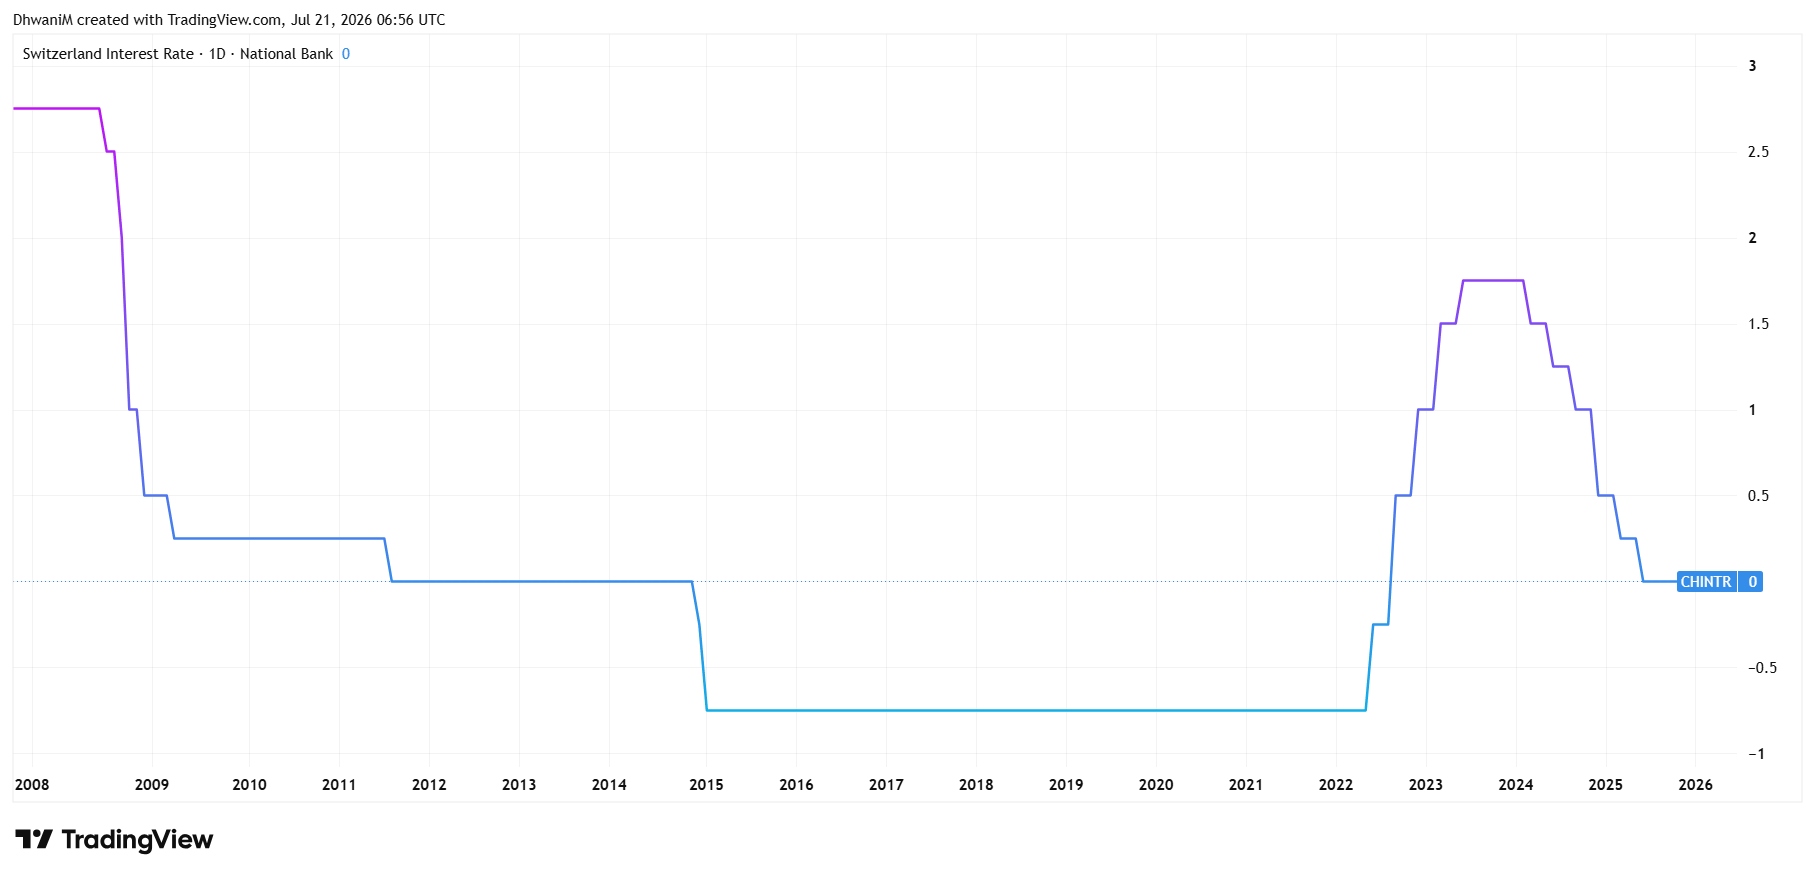
El aumento de los rendimientos de los bonos del gobierno japonés está generando presión para las empresas y los responsables de política monetaria, mientras que antiguos funcionarios del BoJ han advertido que un incremento excesivo de los rendimientos podría acabar obligando a reanudar las compras de bonos para estabilizar los mercados. Mientras tanto, el Banco Nacional Suizo también se ha alejado de las políticas de emergencia, lo que significa que las dos mayores divisas de financiación del mundo se están volviendo menos acomodaticias.
Indicadores clave para los inversores
Ya sea que opere con Oro, acciones estadounidenses o criptomonedas, seguir los rendimientos de los bonos japoneses ofrece mucha más información sobre la liquidez global que otro titular sobre Oriente Medio. En concreto, los inversores deberían vigilar de cerca:
- El rendimiento del bono del gobierno japonés a 10 años
- Las reuniones de política monetaria del Banco de Japón y sus orientaciones
- La evolución del precio del USD/JPY, especialmente en torno a niveles sensibles a la intervención
- Las señales de política monetaria del Banco Nacional Suizo
- Los rendimientos de los bonos del Tesoro de EE.UU., que a menudo se mueven junto con las condiciones globales de financiación
Estos indicadores sirven como un sistema de alerta temprana para saber si los carry trades se están expandiendo o empiezan a deshacerse.
El verdadero catalizador del próximo movimiento del mercado
El petróleo domina los titulares porque es visible, mientras que los rendimientos de los bonos suelen pasar desapercibidos. Sin embargo, la historia demuestra que los mercados rara vez se desploman porque todos estaban mirando el gráfico equivocado; se desploman porque ignoraron el correcto.
El próximo gran movimiento en los mercados globales puede no comenzar en un campo petrolero. Es mucho más probable que comience en el mercado global de bonos, particularmente en Japón. Si el mayor carry trade del mundo vuelve a deshacerse, de repente todos los operadores prestarán atención a los rendimientos.
(Este artículo fue creado con la ayuda de una herramienta de Inteligencia Artificial y revisado por un editor. Más información.)
Autor

Dhwani Mehta
FXStreet
Dhwani Mehta, Editora y Analista, cuenta con diez años de experiencia analizando y cubriendo los mercados globales. Está especializada en Forex y Materias Primas.





