El EUR/USD sigue bajo presión antes de las reuniones de la Fed y el BCE esta semana
Los mercados financieros afrontan una semana marcada por las reuniones de la Reserva Federal y el Banco Central Europeo, en un contexto de persistencia de las presiones inflacionistas, moderación del crecimiento europeo y elevada incertidumbre geopolítica. La evolución de los precios de la energía y el deterioro de la situación fiscal francesa añaden presión a un entorno en el que las expectativas de tipos de interés seguirán condicionando la cotización de las principales divisas.
El Dólar mantiene el respaldo de una economía estadounidense relativamente sólida y de unos indicadores de precios que dificultan anticipar una relajación monetaria rápida. En Europa, por el contrario, la debilidad de los indicadores de actividad y las tensiones sobre la deuda soberana francesa limitan el potencial de recuperación del euro. Mientras tanto, la escalada en Oriente Medio ha impulsado el petróleo y favorecido a divisas vinculadas a las materias primas, como la corona noruega y el dólar australiano.
El Euro pierde impulso frente al dólar tras el deterioro de los indicadores en la Eurozona
El EUR/USD abrió la pasada semana en 1.1213 y cerró el viernes 23 en 1.1202, con una caída aproximada del 0.10%. La debilidad del euro estuvo vinculada principalmente a la crisis fiscal y política francesa, que elevó la incertidumbre sobre la estabilidad económica europea. El diferencial entre la deuda francesa y alemana a diez años alcanzó los 178 puntos básicos, su nivel más alto desde 2011.
Los indicadores de actividad también contribuyeron a deteriorar las perspectivas de la moneda única. El PMI compuesto de la Eurozona descendió a 51.9 en octubre, desde 53.1 en septiembre, por debajo de las expectativas de 52.7. La principal fuente de debilidad fue Francia, cuyo índice cayó a 48.4, entrando en zona de contracción. En Estados Unidos, por el contrario, el PMI manufacturero alcanzó su nivel más alto desde mayo de 2022 y los datos de inflación reforzaron las expectativas de una política monetaria restrictiva.
El EUR/USD abre el lunes en 1.1206 y retrocede hasta 1.1185 al cierre de la tarde europea, con una caída del 0.19%, tras alcanzar un máximo intradiario de 1.1216. El mantenimiento de la calificación de Francia por Moody’s contribuyó inicialmente a aliviar la presión sobre el euro, mientras que el diferencial entre la deuda francesa y alemana se estrechó hasta unos 157 puntos básicos. Sin embargo, las ganancias iniciales se diluyeron ante el fortalecimiento generalizado del dólar, pese al retroceso del Brent. La debilidad de los PMI europeos, las perspectivas de crecimiento moderado y la persistencia de la incertidumbre fiscal en Francia continúan limitando el potencial de recuperación de la moneda única.
El dólar australiano y la corona noruega lideraron las ganancias del G10
La libra esterlina fue una de las monedas más fuertes del G10. El GBP/USD avanzó hasta 1.3370 el viernes, una apreciación semanal del 0.53%. El PMI compuesto británico subió a 53.1, su nivel más alto en ocho meses, mientras que el mercado laboral mostró señales de estabilización. Por su parte, el EUR/GBP retrocedió un 0.59%, hasta 0,8380, reflejando la debilidad relativa del euro. La volatilidad implícita a una semana alcanzó máximos desde mayo ante la incertidumbre fiscal en Francia y las expectativas sobre el próximo presupuesto británico.
El dólar australiano lideró las ganancias del G10 durante la semana anterior. El AUD/USD avanzó un 0.86% hasta 0.7040 el viernes, antes de corregir ligeramente hasta 0.7020 en la sesión del lunes. El apetito por los activos de riesgo y la mejora de las perspectivas económicas de China favorecieron a la divisa australiana. En consecuencia, el EUR/AUD cayó un 0.87%, hasta 1.5930, reflejando la pérdida de terreno de la moneda única frente al dólar australiano.
El franco suizo también se apreció frente al euro, con una caída semanal del 0.32% en el EUR/CHF, hasta 0.9240 el viernes, antes de situarse en 0.9250 el lunes. La búsqueda de activos refugio, especialmente durante el aumento de las tensiones en el mercado de deuda francés, favoreció al franco suizo.
Por último, la corona noruega se benefició del repunte del crudo. El EUR/NOK cayó un 1.08%, hasta 10.448 el viernes, y se mantuvo prácticamente estable el lunes. La moneda noruega acumula una apreciación del 7.88% en lo que va de año frente al euro, el mejor comportamiento entre las divisas del G10.
La Fed afronta su reunión con la inflación todavía por encima del objetivo
La Reserva Federal afronta su reunión del 28 de octubre con un debate centrado en la persistencia de la inflación y el calendario de posibles nuevas subidas. Christopher Waller y Mary Daly consideran que podrían ser necesarios nuevos ajustes para devolver la inflación al objetivo del 2%, aunque no ven imprescindible actuar de inmediato. Beth Hammack apuesta por ajustes más pequeños y frecuentes para mantener ancladas las expectativas inflacionistas, mientras que Michelle Bowman reitera que no ve urgencia en actuar sobre los tipos, señalando que la Fed puede esperar para analizar la evolución de la inflación.
Los últimos datos estadounidenses respaldan la cautela: el IPC de septiembre aumentó un 0.6% mensual, impulsado principalmente por la gasolina, mientras que el IPP de septiembre avanzó un 1.3% mes contra mes, su mayor incremento desde marzo de 2022. Sin embargo, los futuros asignan una probabilidad de subida de solo el 9.4% para la reunión de esta semana.
El BCE busca equilibrar las presiones inflacionistas y la debilidad del crecimiento
En el BCE, los responsables monetarios mantienen un enfoque dependiente de los datos. Martins Kazaks y Pierre Wunsch consideran que podrían ser necesarias nuevas subidas si la inflación continúa elevada, mientras que Olli Rehn defiende evaluar la situación reunión a reunión y advierte de los posibles efectos de segunda ronda derivados de la crisis de Oriente Medio.
El mercado espera que el BCE mantenga los tipos sin cambios el día 29 y acometa una última subida de 25 puntos básicos en diciembre. La probabilidad implícita de subida para esta reunión se sitúa en solo el 3.2%.
La escalada en Oriente Medio impulsó el petróleo y aumentó la incertidumbre
Oriente Medio continúa siendo el principal foco de riesgo geopolítico. Los ataques hutíes sobre Arabia Saudí, las amenazas iraníes y el refuerzo del despliegue militar estadounidense han elevado la incertidumbre sobre una posible escalada del conflicto. Estados Unidos ordenó la salida de personal diplomático no esencial de Arabia Saudí, y posteriormente amplió las órdenes de evacuación a otras embajadas en la región ante amenazas iraníes contra ciudadanos estadounidenses. El Reino Unido anunció el despliegue de su fuerza aérea en la región, para defender infraestructuras clave sauditas de los ataques de los hutíes aunque sin realizar ataques ofensivos directos.
El impacto más directo sobre los mercados se ha producido a través del petróleo. El Brent superó los 116 dólares por barril el viernes 23, su nivel más alto desde mayo, acumulando una subida semanal superior al 5%. Este lunes, los precios retrocedieron hacia los 115 dólares ante los contactos diplomáticos entre Arabia Saudí, Pakistán, Turquía e Irán. No obstante, las declaraciones de Donald Trump sobre una posible reanudación de los ataques y el refuerzo militar estadounidense mantienen elevado el riesgo de nuevas perturbaciones.
Calendario Económico de la semana
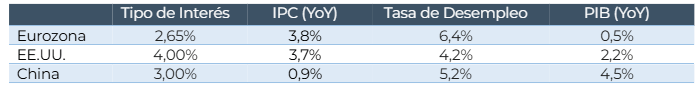
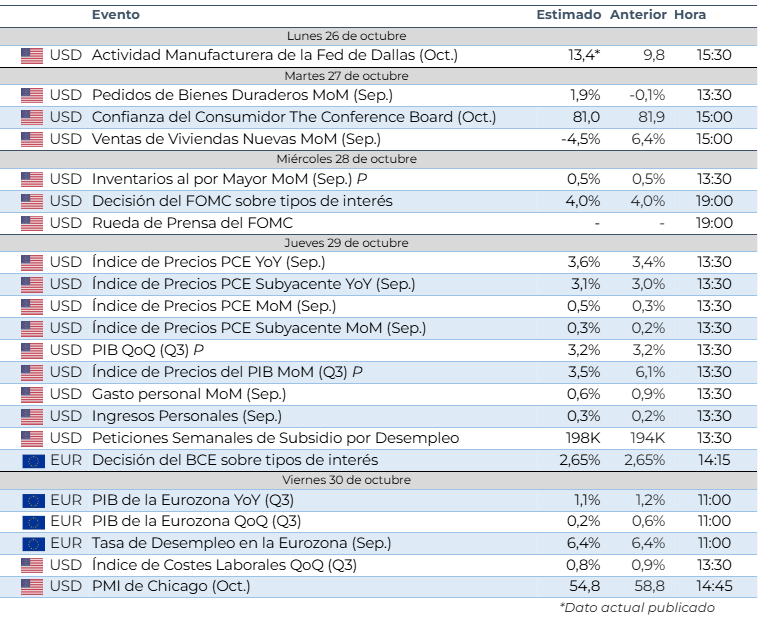
Esta semana la atención de los inversores se centrará en las reuniones de la Fed y del BCE, principales referencias para las divisas, junto con la publicación del PCE estadounidense, indicador de inflación preferido por la Fed, que se conocerá un día después de la decisión de tipos y será clave para las expectativas monetarias posteriores, pero no para el resultado de esta reunión. También destacarán los datos del PIB a ambos lados del Atlántico, la tasa de desempleo de la Eurozona y la votación de los presupuestos en Reino Unido.
Autor

Eric León, EFA
Strat FX
Eric posee una Doble Licenciatura en Derecho y Administración de Empresas por ESADE, complementada con un intercambio académico en la Universidad de Texas en Austin, especializándose en Real Estate & Finance.