Pronóstico del precio del Dólar australiano: No se descarta una mayor consolidación
- El AUD/USD cede las ganancias del viernes, aunque la región de 0.7000 sostiene la caída.
- El Dólar estadounidense amplía sus recientes ganancias en medio de una postura ampliamente cautelosa.
- Los próximos eventos de riesgo para el par provendrán de la Fed y de la inflación interna.
El Dólar australiano (AUD) ha comenzado la nueva semana de negociación en retroceso, lo que ha llevado al AUD/USD a ceder parcialmente el avance del viernes y a revisitar al mismo tiempo los límites de la zona de contención de 0.7000.
La reanudación del interés vendedor del par ha seguido a la firme acción del precio del Dólar estadounidense, respaldado por la cautela generalizada entre los inversores antes de la publicación de datos clave, así como de la decisión sobre las tasas de interés de la Reserva Federal (Fed) más adelante esta semana.
En una perspectiva más amplia, el precio al contado continúa operando justo por debajo de su SMA de 200 días, cerca de 0.7050, manteniendo por ahora vigente la perspectiva bajista. Sin embargo, la postura de política monetaria de línea dura del Banco de la Reserva de Australia (RBA), combinada con una inflación interna aún elevada, debería amortiguar cualquier corrección profunda y sostenida.
La resiliencia de Australia presenta algunas grietas
La economía australiana continúa comparándose favorablemente con muchas de sus pares del G10, respaldada por la demanda interna y un crecimiento económico positivo. La inflación persistente también respalda la postura cautelosa y dependiente de los datos del RBA.
Sin embargo, la actividad empresarial parece haber perdido algo de impulso después de que los datos preliminares mostraran que el Índice de Gestores de Compras (PMI) manufacturero mejoró marginalmente hasta 49.5 en septiembre y se desaceleró hasta 47.8 en el caso de los servicios, desde 49.6 y 51.9, respectivamente.
Los datos comerciales proporcionaron otra señal positiva, aunque modesta, después de que el superávit comercial de agosto se situara en apenas 0.495A$, sumándose al superávit de 1.351A$ registrado el mes anterior (revisado desde 1.923A$).
Sin embargo, las cifras de crecimiento fueron menos alentadoras. De hecho, el Producto Interior Bruto (PIB) se expandió un 0.4% intertrimestral en el segundo trimestre de 2026, frente al 0.3%, mientras que el crecimiento anual se situó en el 2.1%, por debajo de la expansión interanual anterior del 2.5%.
Sin embargo, el mercado laboral decepcionó a los inversores en septiembre después de que la tasa de desempleo se mantuviera estable en el 4.7% (la cifra de agosto fue revisada al alza hasta el 4.7% desde el 4.6%), y el cambio en el empleo se redujera en 39.3K, revirtiendo el aumento de 29.3K de agosto (revisado desde 39.5K).
La inflación parece haber perdido algo de impulso después de que la media recortada, el indicador más seguido, se situara en el 3.6% durante los últimos doce meses, a pesar de que el IPC general subió hasta el 4.0% interanual.
La medida de expectativas de inflación de los consumidores del Instituto de Melbourne reforzó esas cifras tras subir hasta el 5.3% en octubre.
Las cifras dejan incompleta la tarea del RBA en materia de inflación. Los responsables de política monetaria esperan que la inflación vuelva al objetivo solo a principios de 2028, manteniendo el énfasis en la paciencia en lugar de un giro inminente de la política monetaria.
China estabiliza el barco, pero ofrece poco combustible adicional
China está proporcionando estabilidad a la economía australiana, pero no el impulso de crecimiento que ha respaldado al Dólar australiano durante expansiones anteriores.
La economía china creció un 4.5% interanual durante el período de julio a septiembre, mientras que el crecimiento de la Producción Industrial recuperó impulso, expandiéndose un 5.5% interanual y un 5.3% desde el inicio del año. Además, los últimos datos comerciales mostraron un superávit de 133.53$ en septiembre, respaldado por firmes aumentos tanto de las importaciones como de las exportaciones. Reforzando este panorama, el gasto de los consumidores se mantuvo sólido después de que las Ventas Minoristas se expandieran un 1.1% durante los últimos doce meses.
Además, las encuestas empresariales presentaron un panorama prometedor: la Oficina Nacional de Estadísticas informó de que el PMI manufacturero mejoró hasta 50.1 en septiembre (desde 49.8), mientras que el PMI de servicios mejoró hasta 50.2 (desde 49.0). En la misma dirección, las mediciones privadas como RatingDog se mantuvieron en territorio expansivo, con el sector manufacturero en 52.1 (desde 51.5) y los servicios en 51.6 (desde 51.4).
Las presiones desinflacionarias parecen haberse tomado una pausa en septiembre, con el IPC ganando un 0.9% interanual, frente al 0.8%, mientras que los precios aumentaron un 0.2% en términos mensuales. Los precios de producción aumentaron más de lo estimado inicialmente, un 5.0% durante los doce meses anteriores, frente al incremento del 3.8% registrado el mes anterior.
Como se esperaba ampliamente, el Banco Popular de China (PBoC) mantuvo sin cambios sus Tasas Preferenciales de Préstamos (LPR) en el 3.00% para el plazo de un año y en el 3.50% para el plazo de cinco años.
Tras la reciente sucesión de resultados favorables de los fundamentales chinos, parece que finalmente se está sumando cierto optimismo para Australia y el Dólar australiano.
El RBA mantiene la puerta al endurecimiento completamente abierta
En una decisión unánime, el RBA subió su OCR en 25 puntos básicos hasta el 4.60% en su reunión de finales de septiembre.
Las actas del RBA mostraron un voto unánime a favor de un mayor endurecimiento. De hecho, todos los miembros del Consejo votaron a favor de la subida de tasas de 25 puntos básicos, al considerar que el exceso de demanda era mayor de lo asumido anteriormente y que el riesgo de una inflación persistentemente elevada había aumentado. Además, los responsables de política monetaria debatieron si mantener las tasas por un tiempo, pero decidieron actuar oportunamente para mantener ancladas las expectativas de inflación.
Asimismo, el RBA destacó las amplias presiones sobre los costes internos, el aumento de los costes laborales unitarios, los elevados precios del petróleo y los riesgos inflacionarios emergentes derivados del auge de la IA. Algunos indicadores sugirieron que las condiciones financieras eran solo moderadamente restrictivas, mientras que los modelos indicaban que la tasa neutral podría haber aumentado. El Consejo también advirtió que un aumento de las tasas neutrales mundiales podría debilitar al Dólar australiano si las tasas internas no lo acompañaban.
En general, las actas fueron claramente de línea dura y dejan firmemente sobre la mesa un mayor endurecimiento, aunque los responsables de política monetaria siguen atentos a la caída de los precios de la vivienda y al riesgo de una desaceleración de la actividad económica.
Mientras tanto, los participantes del mercado ahora descuentan aproximadamente 20 puntos básicos de endurecimiento por parte del RBA para finales de año, aunque siguen bastante divididos respecto a una subida de tasas en la reunión del 3 de noviembre.
La recuperación del AUD/USD afronta su prueba más difícil hasta ahora
Perspectiva de referencia
No debería descartarse un estado de ánimo más neutral a corto plazo. Mientras tanto, y desde una perspectiva más amplia, el par debería afrontar una probabilidad constante de nuevos descensos mientras se mantenga por debajo de la SMA de 200 días, en torno a 0.7050.
La reanudación del sesgo alcista probablemente requerirá un catalizador fuerte, concretamente una mejora sostenida de las tendencias del apetito por el riesgo o una renovada y persistente debilidad del Dólar estadounidense.
Escenario alcista
Un entorno más fuerte de aversión al riesgo debería favorecer que el par supere de forma sostenida el nivel clave de 0.7000. Una vez superado, se espera que el precio al contado afronte el siguiente obstáculo en su SMA de 200 días, antes del máximo semanal de 0.7140 (21 de septiembre). Más arriba, podría entrar en juego una prueba del techo de 2026 cerca de 0.7280.
Escenario bajista
En caso de que los bajistas recuperen el control del sentimiento en torno al Dólar australiano, el soporte inicial debería situarse en el valle de octubre de 0.6894 (15 de octubre). Una ruptura por debajo de este nivel aumentaría la probabilidad de volver a probar el mínimo de junio cerca de 0.6860 (30 de junio).
Los bajistas profundizan, pero el mercado contraataca
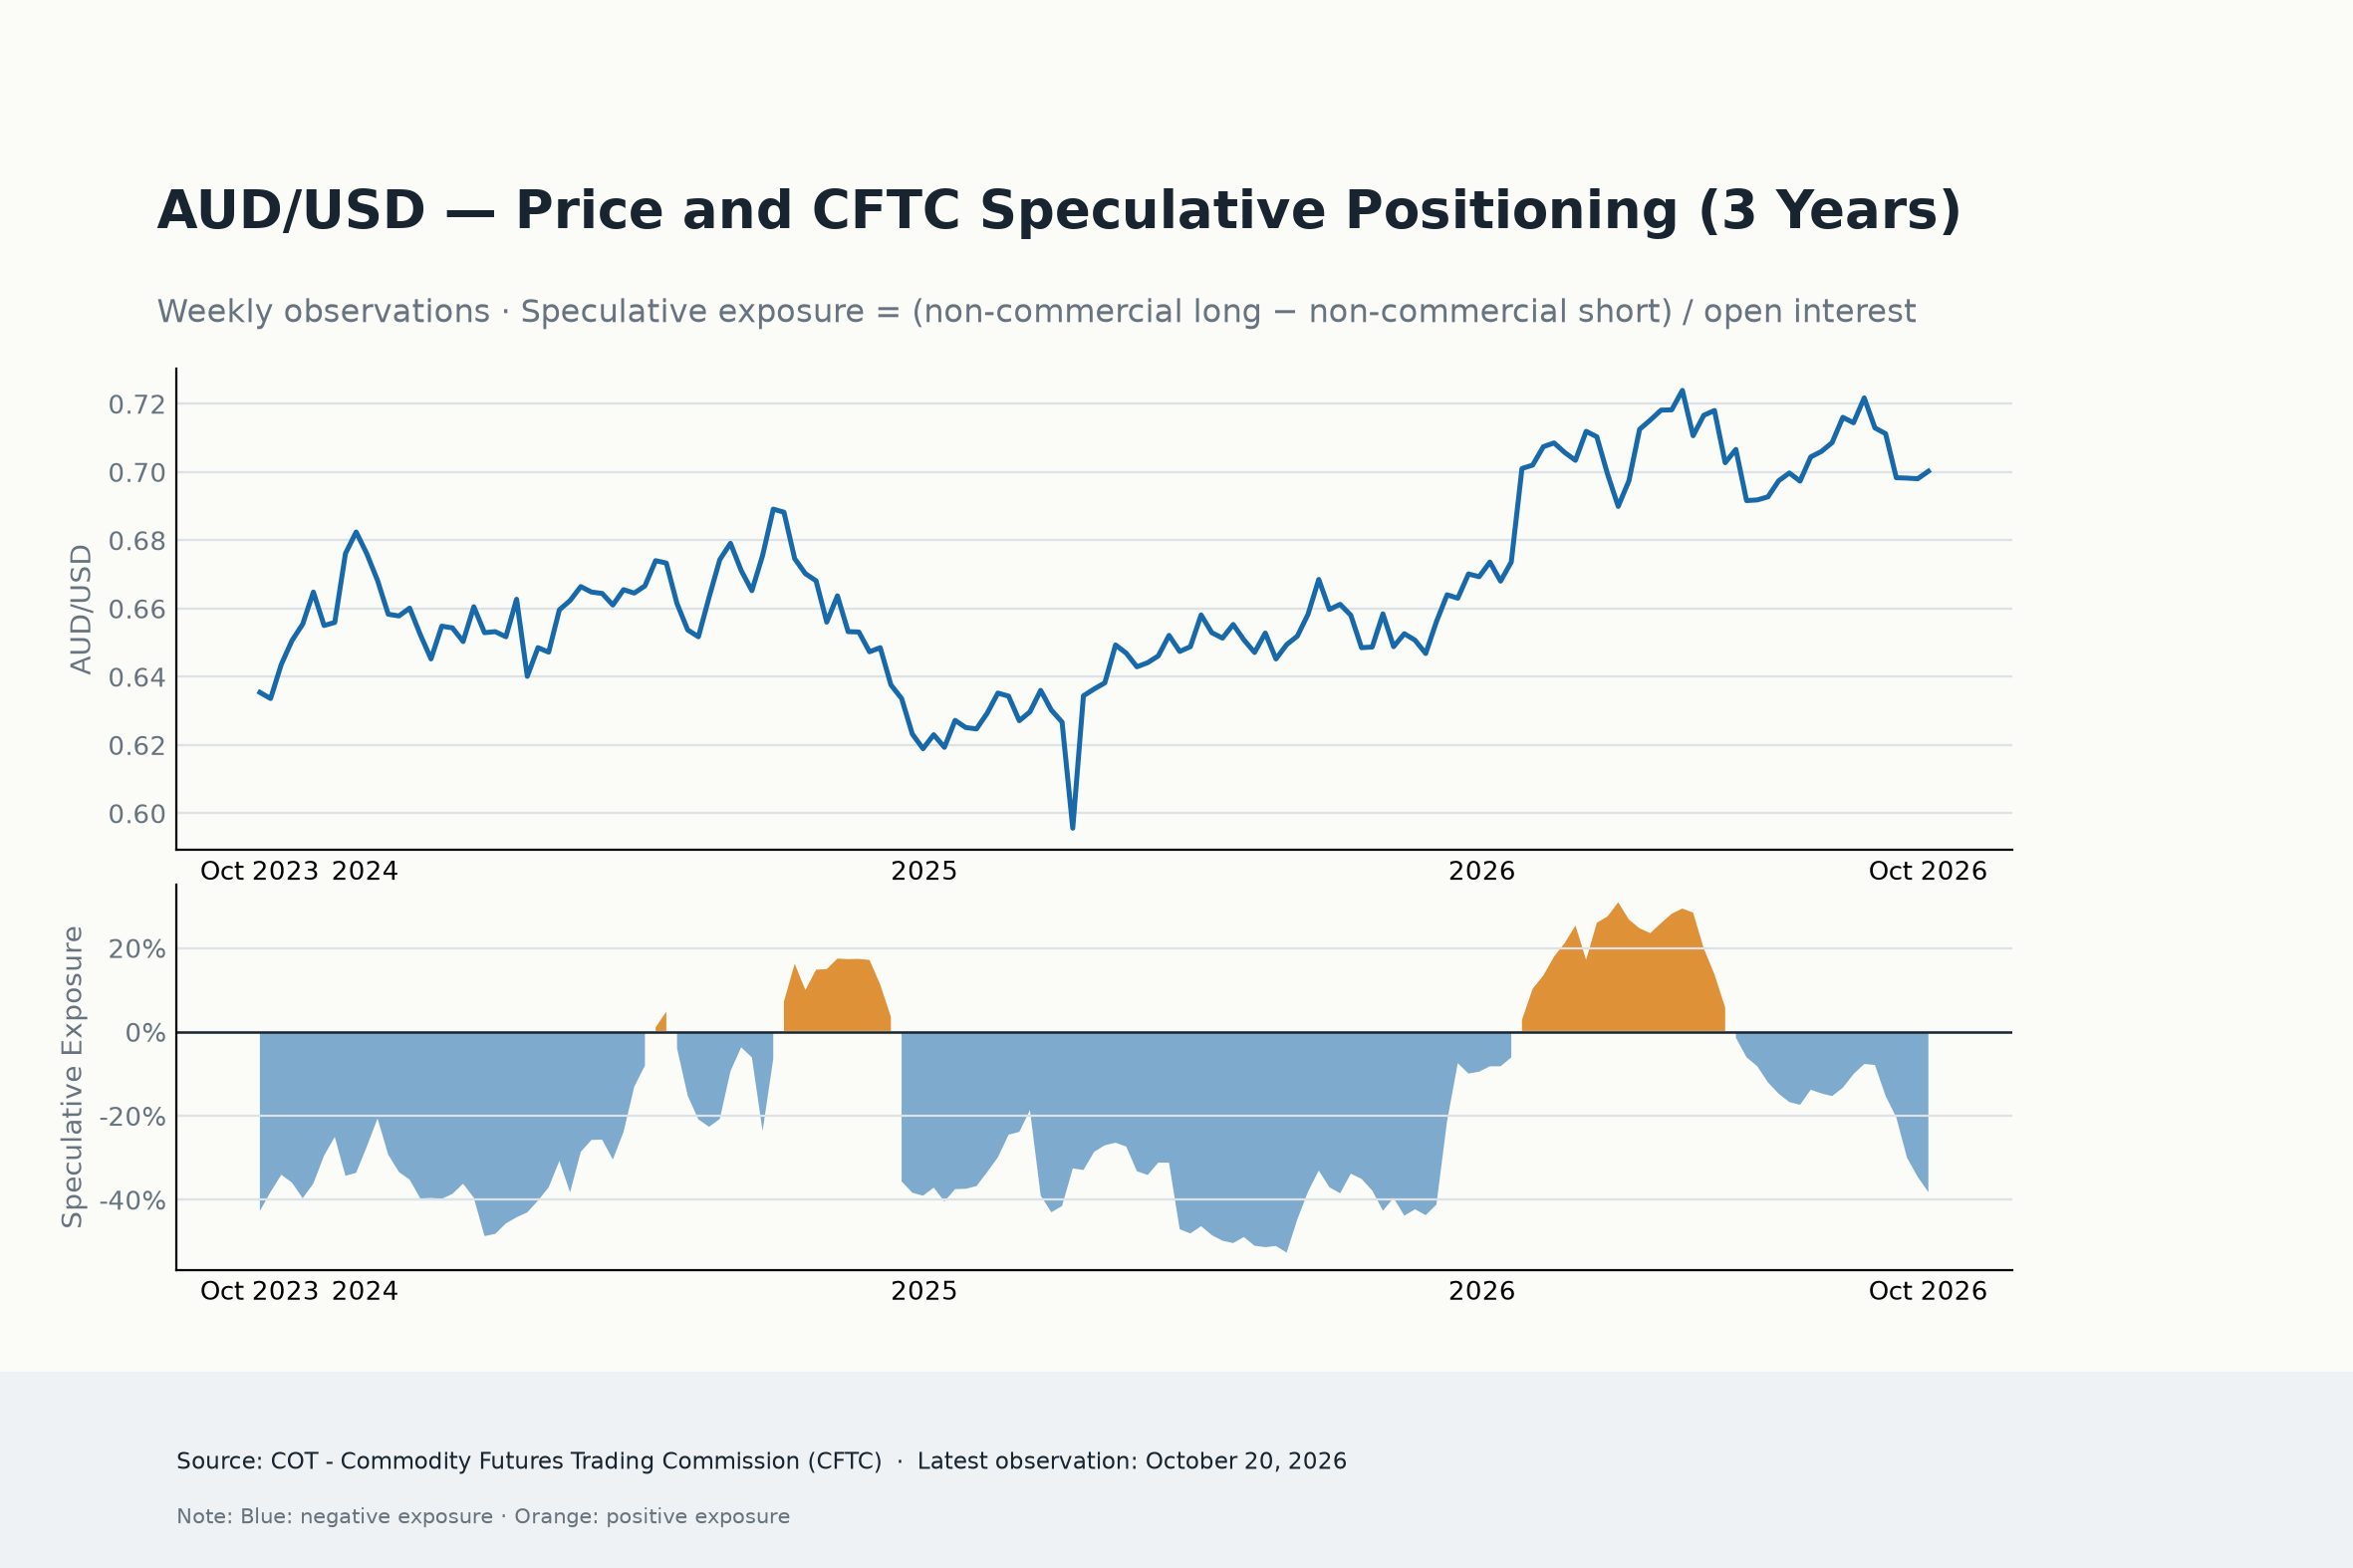
El posicionamiento bajista del AUD se intensificó aún más en la semana que terminó el 20 de octubre, según el último informe de la Comisión de Operaciones a Futuro de Materias Primas (CFTC). Las posiciones cortas netas no comerciales aumentaron hasta casi 127.3K contratos, aunque el descenso semanal se ralentizó hasta cerca de 10K contratos. El cambio de cuatro semanas se deterioró hasta alrededor de -80.5K contratos, confirmando que la tendencia bajista general sigue firmemente establecida.
El interés abierto cayó hasta poco más de 333K contratos. Las posiciones cortas netas aumentaron, con una exposición bajista al alza y una contracción de la actividad total del mercado en el último movimiento. Sin embargo, las cifras agregadas por sí solas no pueden establecer qué parte del cambio procedió de la liquidación de posiciones largas frente a la creación de nuevas posiciones cortas.
La exposición especulativa cayó aún más hasta -38.2%, mientras que su percentil descendió a 24.7. El percentil de posición neta se mantuvo en 0.0, lo que indica que la posición corta neta absoluta aún se encuentra en un nivel histórico extremo, aunque el percentil de exposición especulativa sea menos extremo.
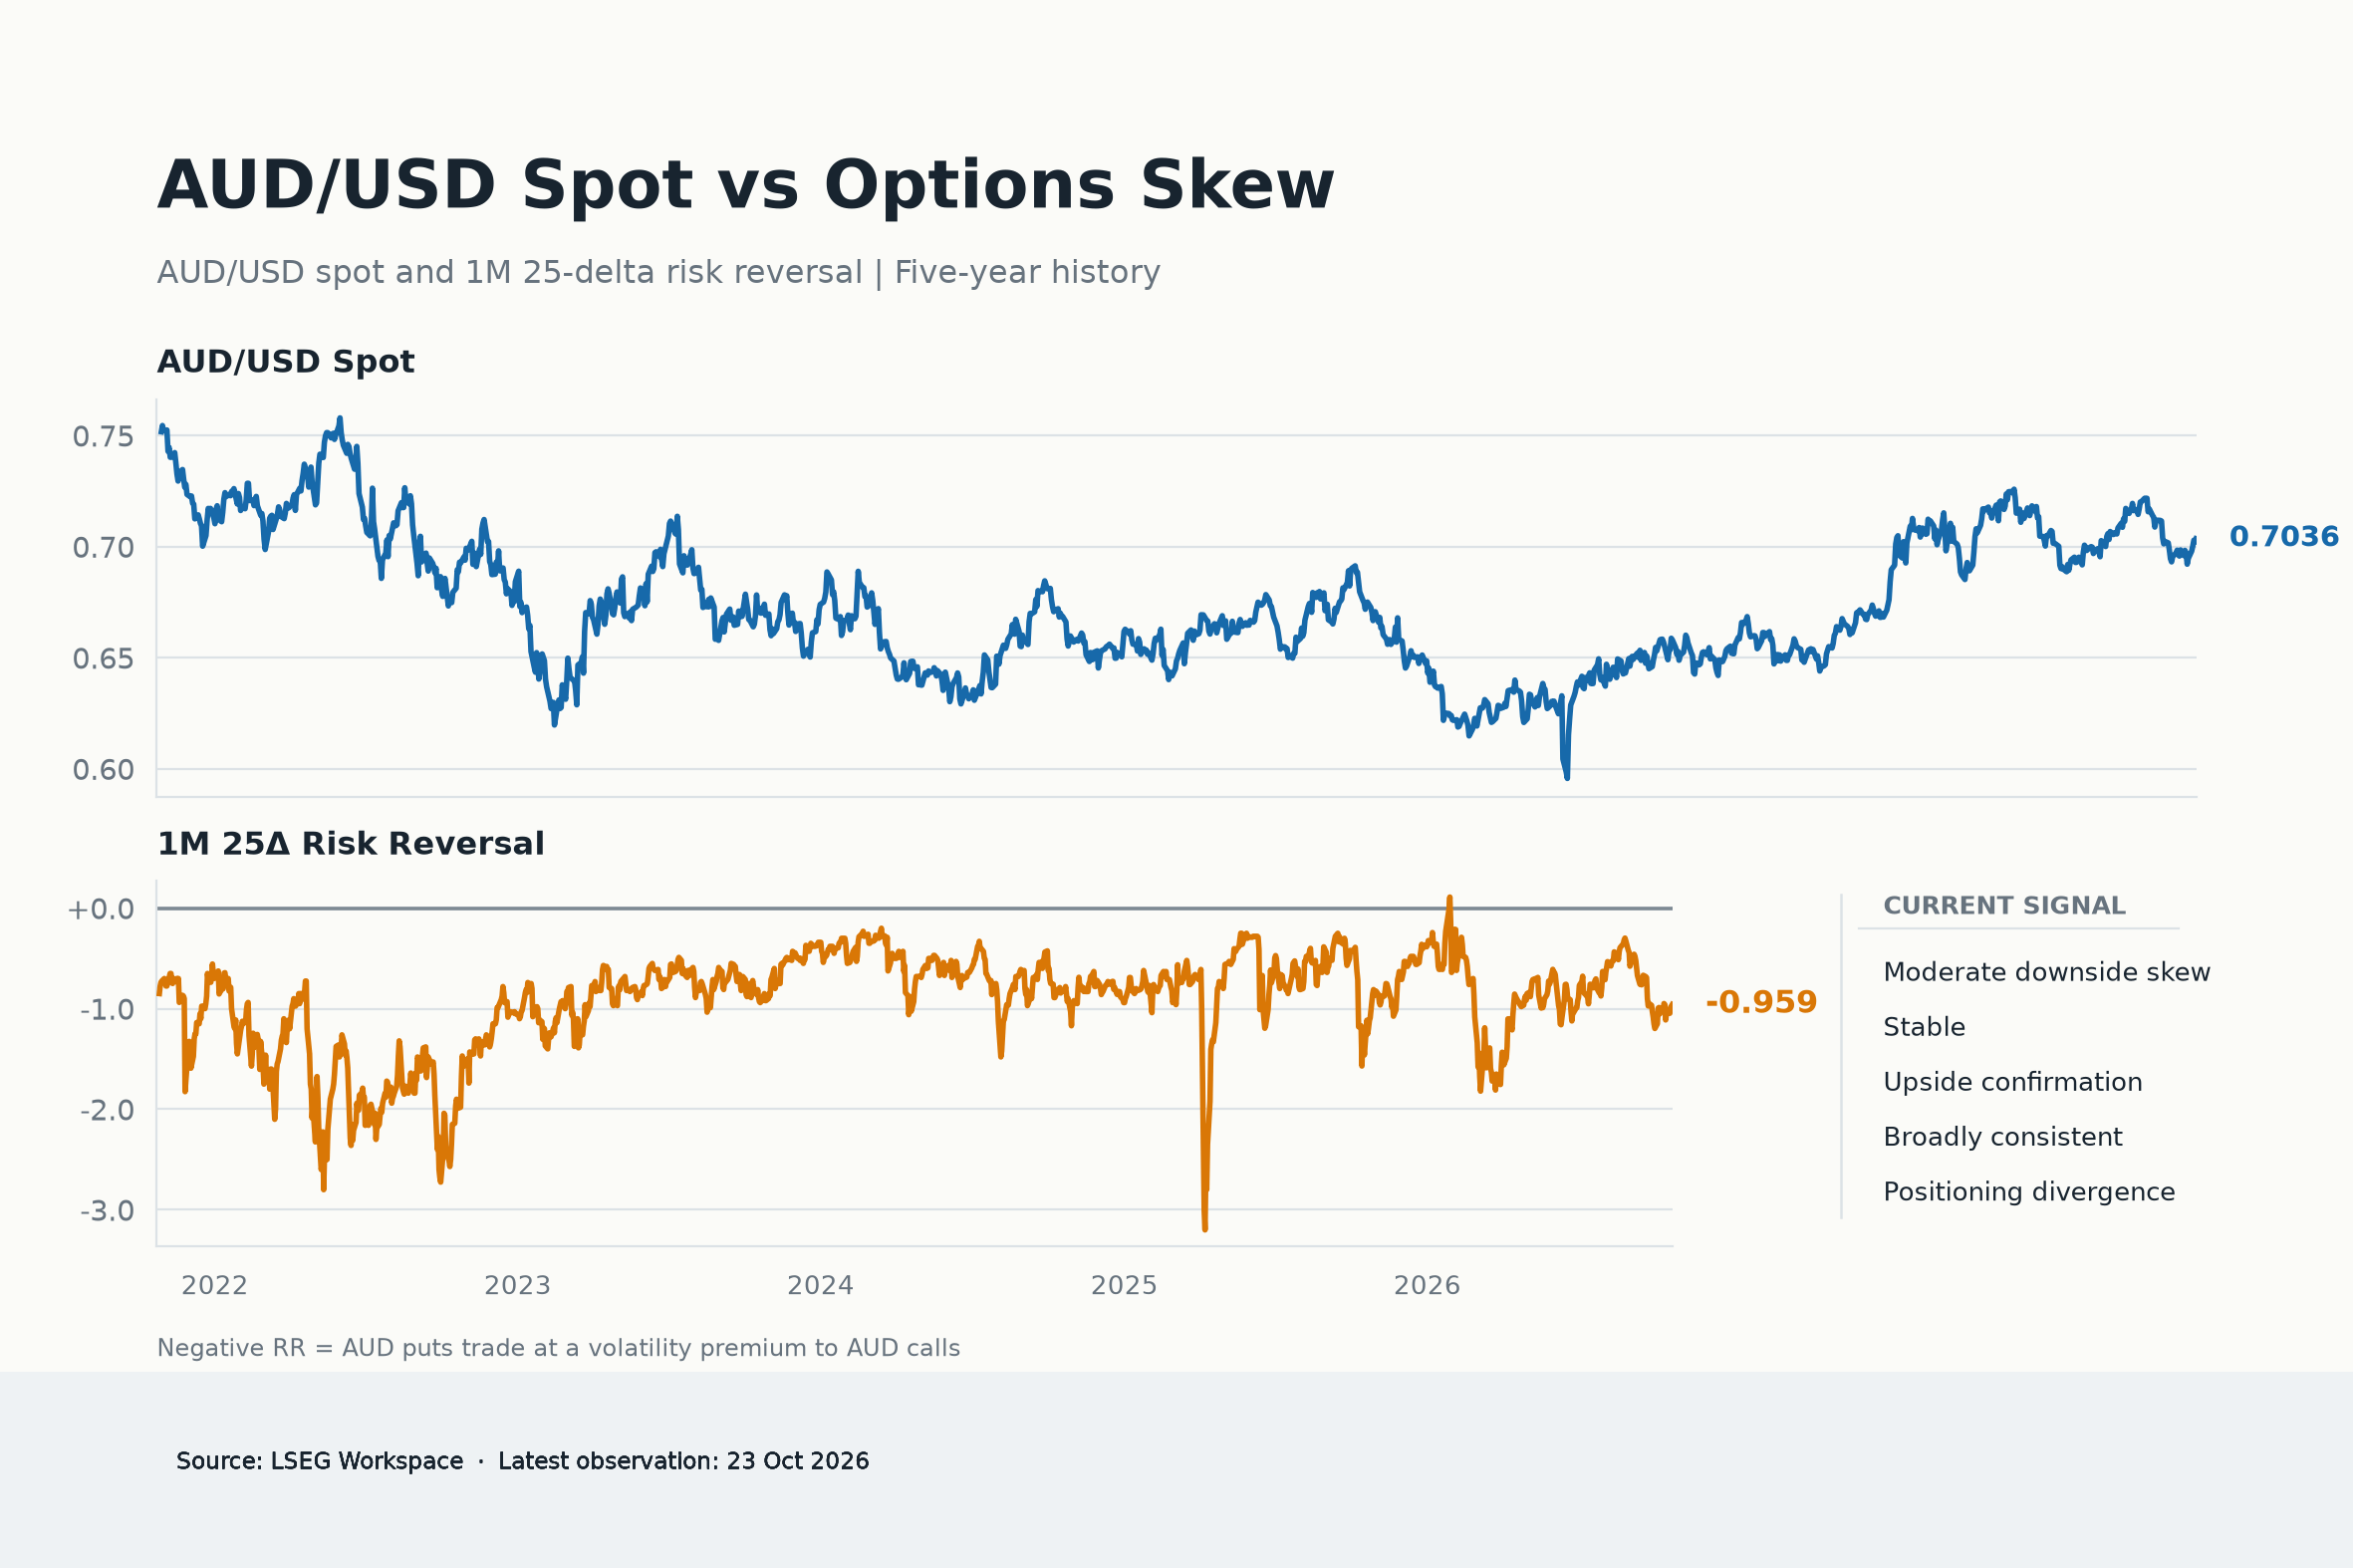
Mientras tanto, el mercado de opciones presenta un panorama algo diferente. La reversión del riesgo de 25 deltas a un mes mejoró hasta -0.959 puntos de volatilidad el 23 de octubre, frente a -1.047 una semana antes. Los puts del AUD siguen cotizando con una prima de volatilidad frente a los calls comparables, pero la última lectura se sitúa en el percentil 32 de su distribución de cinco años, lo que sugiere un sesgo bajista moderado en lugar de particularmente fuerte.
La mejora estuvo acompañada por un rebote semanal significativo del AUD/USD, que logró romper por encima del nivel de 0.7000. Ambos pares han registrado ganancias moderadas durante el último mes. Las reversiones del riesgo mejoraron en 0.014 puntos de volatilidad. Históricamente, el avance del mercado al contado apuntaría a una mejora de 0.032 puntos de volatilidad.
La desviación resultante de -0.018 puntos de volatilidad se sitúa en el percentil 48 de la distribución móvil fuera de muestra, lo que sugiere que la valoración de las opciones sigue siendo ampliamente coherente con el comportamiento de la divisa. En otras palabras, los operadores de opciones están adoptando una postura algo menos defensiva, pero hay pocas pruebas de una revalorización alcista inusualmente fuerte.
Esta distinción es importante: mientras que el posicionamiento especulativo en futuros sigue deteriorándose, el mercado al contado y las opciones se han movido recientemente en una dirección más constructiva. La divergencia resultante entre mercados sugiere que la convicción bajista en los futuros ya no se refleja plenamente en la acción inmediata del precio de la divisa.
No obstante, la mejora del sentimiento en las opciones sigue siendo relativamente moderada. El cambio de la reversión del riesgo a tres meses sigue siendo negativo, en -0.127 puntos de volatilidad, mientras que el sesgo a un mes continúa favoreciendo la protección frente a caídas.
En general, el posicionamiento del AUD sigue siendo decididamente bajista, pero la operación corta se enfrenta cada vez más a una posible compresión. Las posiciones cortas especulativas netas se encuentran históricamente extendidas, mientras que el mercado al contado se ha recuperado y el sentimiento en las opciones se ha estabilizado. Esta combinación plantea la posibilidad de un rebote más pronunciado si el posicionamiento bajista comienza a deshacerse, aunque la acumulación semanal continuada de posiciones cortas y la ausencia de una demanda excepcionalmente alcista de opciones sugieren que una reversión sostenida sigue sin estar confirmada.
La inflación australiana y la Fed preparan una semana decisiva
La dinámica del Dólar estadounidense, el sentimiento de riesgo global y los acontecimientos geopolíticos siguen siendo los principales factores que impulsan al AUD/USD a corto plazo.
En cuanto a los eventos, toda la atención estará previsiblemente centrada en el 28 de octubre, cuando conoceremos las cifras de inflación de Australia, seguidas de la reunión clave del FOMC más tarde ese mismo día.
Más allá de eso, se espera que los principales riesgos procedan de China, de una Fed persistentemente cautelosa, de un deterioro del apetito de los inversores por el riesgo o de un cambio en la postura política actual del RBA.
Cualquiera de estos acontecimientos podría alterar rápidamente las perspectivas de la divisa australiana.
Análisis técnico
En el gráfico diario, el AUD/USD cotiza en 0.7025, manteniendo un tono limitado a corto plazo mientras se mantiene por debajo de la media móvil simple (SMA) de 100 días en 0.7033 y de la SMA de 200 días en 0.7053, con la SMA de 55 días más arriba, en 0.7073. La recuperación del par desde los mínimos recientes está respaldada por un Índice de Fuerza Relativa (RSI) ligeramente constructivo, cerca de 52, mientras que el Índice Direccional Medio en torno a 30 sugiere una tendencia moderada, aunque no agresiva; sin embargo, la ubicación del precio por debajo de todas las medias clave indica que los repuntes siguen siendo vulnerables a las ventas en las resistencias.
Al alza, la resistencia inicial se sitúa en la SMA de 100 días, en 0.7033, seguida de la SMA de 200 días en 0.7053 y la SMA de 55 días en 0.7073, antes de la barrera horizontal en 0.7079; por encima de esta, las siguientes resistencias se encuentran en 0.7278 y 0.7283, antes del techo más distante en 0.7661. A la baja, el primer soporte aparece en el nivel horizontal cercano a 0.6833, con soportes más profundos en 0.6660 y 0.6593, mientras que 0.6414 y 0.6373 marcan suelos estructurales más sustanciales si se reanuda la presión vendedora.
(El análisis técnico de esta historia se redactó con la ayuda de una herramienta de IA. Más información.)
Las posiciones cortas saturadas se enfrentan a un RBA de línea dura
Aunque el panorama general está lejos de ser convincente, el Dólar australiano (AUD) tiene algunos motivos para el optimismo. La postura de línea dura del RBA y unos fundamentos internos relativamente resistentes deberían ayudar a mantener a raya a los vendedores, pero un Dólar estadounidense más firme, las persistentes tensiones geopolíticas y la recuperación poco alentadora de China podrían dificultar la sostenibilidad de nuevas ganancias.
Sin embargo, hay un giro interesante. Los especuladores han seguido acumulando posiciones cortas en el AUD, pero la divisa ha logrado recuperar parte del terreno perdido mientras los mercados de opciones se han vuelto menos defensivos. Esta combinación deja al Dólar australiano expuesto a un rebote potencialmente pronunciado si los operadores comienzan a deshacer sus apuestas bajistas.
La atención se centra ahora en las cifras de inflación de Australia del 28 de octubre y en la decisión de tipos de la Fed más tarde ese mismo día. Una inflación interna persistente y una Fed menos de línea dura podrían dar al Dólar australiano otro impulso al alza, mientras que unas presiones sobre los precios más moderadas y una renovada demanda del Dólar estadounidense probablemente devolverían el control a los vendedores.
Por ahora, parece justificada una postura cautelosamente neutral con un ligero sesgo alcista. Los ingredientes para una recuperación están presentes, pero que el Dólar australiano pueda consolidar sus ganancias recientes dependerá tanto de lo que ocurra en el exterior como de la determinación del RBA para devolver la inflación a su objetivo.
RBA - Preguntas Frecuentes
El Banco de la Reserva de Australia (RBA) fija los tipos de interés y gestiona la política monetaria de Australia. Las decisiones las toma un Consejo de Gobernadores en 11 reuniones al año y en las reuniones de emergencia ad hoc que sean necesarias. El principal mandato del RBA es mantener la estabilidad de precios, lo que significa una tasa de inflación del 2%-3%, pero también "...contribuir a la estabilidad de la moneda, el pleno empleo y la prosperidad económica y el bienestar del pueblo australiano". Su principal herramienta para lograrlo es subir o bajar los tipos de interés. Unos tipos de interés relativamente altos fortalecerán el Dólar australiano (AUD) y viceversa. Otras herramientas del RBA son la relajación cuantitativa y el endurecimiento de la política monetaria.
Aunque tradicionalmente siempre se ha considerado que la inflación es un factor negativo para las divisas, ya que reduce el valor del dinero en general, lo cierto es que en los tiempos modernos ha ocurrido lo contrario con la relajación de los controles de capital transfronterizos. Una inflación moderadamente alta tiende ahora a llevar a los bancos centrales a subir sus tipos de interés, lo que a su vez tiene el efecto de atraer más entradas de capital de inversores mundiales que buscan un lugar lucrativo donde guardar su dinero. Esto aumenta la demanda de la moneda local, que en el caso de Australia es el Dólar australiano.
Los datos macroeconómicos calibran la salud de una economía y pueden repercutir en el valor de su moneda. Los inversores prefieren invertir su capital en economías seguras y en crecimiento que en economías precarias y en contracción. Una mayor afluencia de capital aumenta la demanda agregada y el valor de la moneda nacional. Los indicadores clásicos, como el PIB, los PMI manufactureros y de servicios, el empleo y las encuestas sobre el sentimiento de los consumidores pueden influir en el AUD. Una economía fuerte puede animar al Banco de la Reserva de Australia a subir los tipos de interés, apoyando también al AUD.
El Quantitative Easing (QE) es una herramienta utilizada en situaciones extremas en las que bajar los tipos de interés no basta para restablecer el flujo de crédito en la economía. El QE es el proceso por el cual el Banco de la Reserva de Australia (RBA) imprime Dólares australianos (AUD) con el fin de comprar activos -normalmente bonos del Estado o de empresas- a instituciones financieras, proporcionándoles así la liquidez que tanto necesitan. La QE suele traducirse en un AUD más débil.
El endurecimiento cuantitativo (QT) es el reverso de la QE. Se lleva a cabo después de la QE, cuando la recuperación económica está en marcha y la inflación empieza a aumentar. Mientras que en el QE el Banco de la Reserva de Australia (RBA) compra bonos del Estado y de empresas a las instituciones financieras para proporcionarles liquidez, en el QT el RBA deja de comprar más activos y deja de reinvertir el principal que vence de los bonos que ya posee. Sería positivo (o alcista) para el Dólar australiano.
Autor

Pablo Piovano
FXStreet
Pablo Piovano, Economista y editor para Europa, se unió a FXStreet en 2011 habiendo trabajado en la gestión de activos y equipos de investigación de inversiones para diversas instituciones financieras de Sur America.





