Las elecciones en Brasil arrastran al mercado español
La inesperada reelección de Luiz Inácio Lula da Silva en Brasil ha convertido al mercado español en uno de los focos de presión de la sesión europea. El resultado introduce incertidumbre sobre la política fiscal brasileña, la evolución del real y el coste del crédito, mientras el IBEX 35 concentra una exposición relevante a Brasil a través de Santander, Telefónica, Mapfre y otras multinacionales. Al mismo tiempo, los mercados afrontan una semana decisiva con las reuniones de la Reserva Federal, el Banco Central Europeo y el Banco de Japón.
Brasil altera el mapa político y financiero
Lula obtuvo aproximadamente el 51.8% de los votos frente al 48.2% de Flávio Bolsonaro. La victoria frena, desde una lectura política, la continuidad de la expansión de la derecha radical en Sudamérica, pero no entrega al presidente un mandato cómodo: el Congreso y el Senado presentan una composición más conservadora, lo que limitará la ejecución de las medidas más expansivas y obligará a negociar.
El mercado había descontado un resultado más favorable a la consolidación fiscal, las privatizaciones y la iniciativa privada. La sorpresa electoral activó ventas en los activos brasileños y en las compañías europeas con mayor exposición al país. El riesgo central no es el cambio político por sí solo, sino la posibilidad de un aumento del gasto público que eleve el déficit, presione la inflación, debilite el real y obligue al Banco Central de Brasil a mantener los tipos altos durante más tiempo.
La victoria de Lula también tiene una dimensión internacional. Supone un revés para la estrategia política de Donald Trump en la región y puede convertirse en un elemento del debate estadounidense antes de las elecciones de medio mandato del 3 de noviembre. No es posible trasladar automáticamente el resultado brasileño al voto estadounidense, pero sí refuerza el relato de movilización contra opciones políticas más radicales y aumenta la sensibilidad del mercado ante cualquier deterioro institucional o comercial entre Washington y Brasilia.
Santander y Telefónica concentran el castigo
Banco Santander llegó a caer alrededor de un 5% en la apertura y posteriormente recuperó parte del descenso. Brasil fue su segundo mercado en 2025 y aportó aproximadamente el 15% del beneficio del grupo. Una depreciación del real reduce, al convertirlos a euros, los resultados obtenidos por la filial brasileña. A corto plazo también puede aumentar el coste de financiación y deteriorar la calidad crediticia. En sentido contrario, si la política económica sostiene la actividad y el consumo, puede favorecer el crecimiento del crédito y los ingresos bancarios. La variable que debe vigilarse es la morosidad: más volumen de préstamos no es positivo si se produce acompañado de un deterioro de la solvencia de hogares y empresas.
Telefónica llegó a retroceder cerca de un 8% y también moderó después las pérdidas. Brasil, a través de Vivo, generó aproximadamente el 28% de los ingresos del grupo en 2025. La compañía dispone de una posición competitiva relevante y de crecimiento operativo, pero queda expuesta al tipo de cambio, al coste del capital y a la regulación. La caída de la sesión no puede atribuirse exclusivamente a las elecciones: también coincidió con una revisión negativa de valoración que intensificó el movimiento vendedor.
El impacto sobre España es mayor que en otros mercados europeos por la ponderación de compañías con actividad en Latinoamérica. La reacción inicial del IBEX 35 refleja principalmente una reevaluación de riesgo y de divisa, no una destrucción inmediata de los negocios brasileños. El Congreso conservador puede, además, moderar las propuestas fiscales más agresivas de Lula.
Análisis técnico del Ibex 35
En temporalidad diaria, el índice mantiene una estructura correctiva dentro de un canal descendente. La zona de 19.035 puntos actúa como primera resistencia, seguida por 19.267–19.399 puntos. Por abajo, 18.919 y 18.816 puntos forman el área de soporte inmediato. Una pérdida confirmada de 18.816 elevaría el riesgo de extensión hacia cotas inferiores; la recuperación de 19.035 sería la primera señal de estabilización. El RSI próximo a 42 refleja debilidad, pero todavía no una situación extrema de sobreventa.
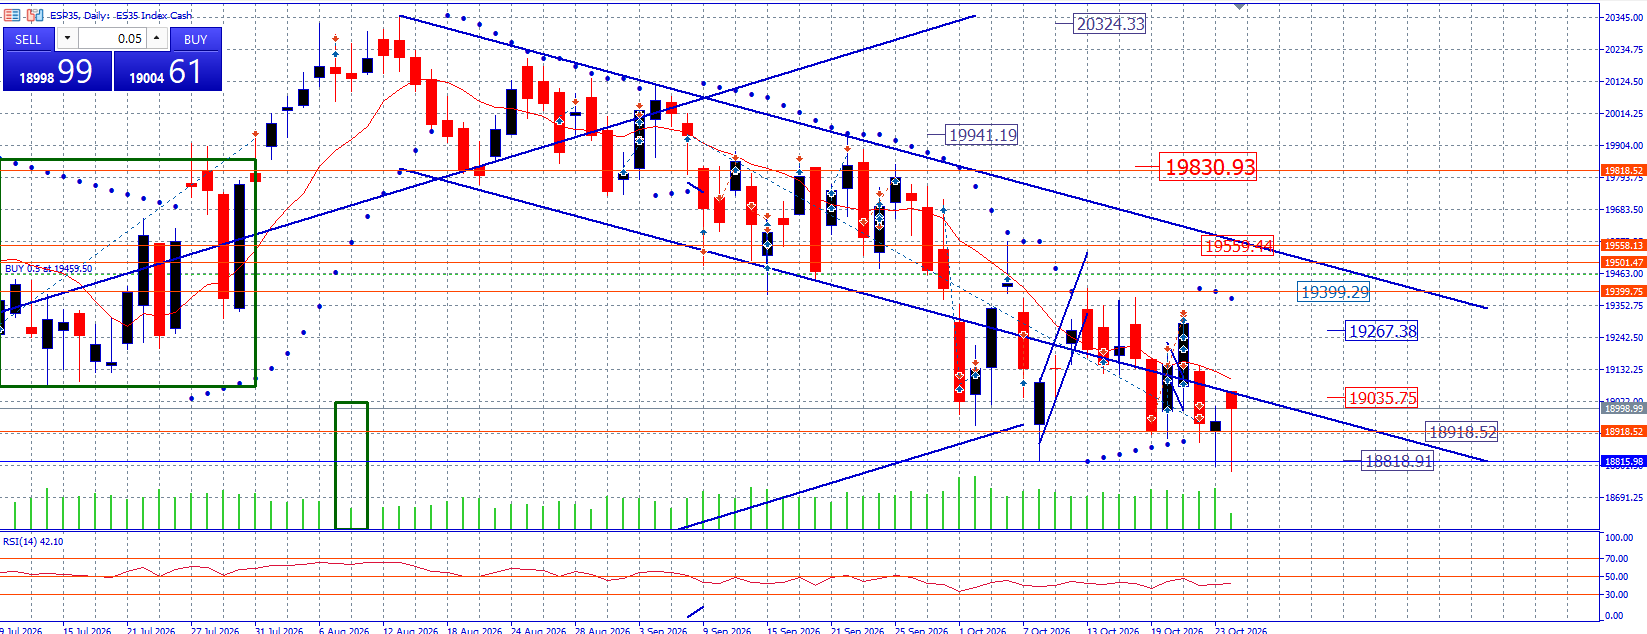
En el gráfico horario, la lectura operativa debe centrarse en comprobar si la recuperación intradía viene acompañada de volumen y de máximos y mínimos crecientes. En Santander y Telefónica, la primera referencia no debe ser adivinar el suelo, sino observar la consolidación posterior al hueco bajista. Mientras no se cierre una parte significativa del hueco y no aparezca una base de precios, el rebote debe considerarse técnico y no un cambio de tendencia confirmado.
La Fed, el BCE y el BoJ en una semana decisiva
La Fed llega a la reunión con una pausa casi completamente descontada. El mercado ha reducido la probabilidad de subida en octubre, pero continúa contemplando un ajuste adicional en diciembre. Un mensaje restrictivo fortalecería el dólar, elevaría nuevamente las rentabilidades de la deuda y aumentaría la presión sobre tecnología, oro y mercados emergentes. Un tono prudente aliviaría los bonos y favorecería una recuperación de los activos de riesgo.
El BCE también mantendría el tipo de depósito en el 2.50%. La inflación próxima al 3.8% mantiene abierta la posibilidad de una subida en diciembre, aunque la debilidad del crecimiento y las tensiones en la deuda europea justifican esperar. Para las empresas españolas con exposición a Brasil, un euro fuerte y un real débil supondrían un obstáculo adicional al convertir resultados.
El Banco de Japón mantendría el 1.25% en octubre tras la subida de septiembre. Varias entidades sitúan el siguiente aumento en diciembre. Una señal más restrictiva podría fortalecer el yen y provocar cierres de operaciones de carry trade, aumentando la volatilidad en bolsas globales y activos de riesgo.
Audi impulsa al sector alemán pero abre un debate industrial
Audi ha anunciado una inversión cercana a 4.000 millones de dólares para construir su primera fábrica propia en Estados Unidos, en Georgia, con una capacidad prevista de hasta 200.000 SUV anuales y unos 4.500 empleos. La decisión mejora su acceso al mercado estadounidense y reduce el impacto de los aranceles del 15% sobre vehículos importados, que costaron a la compañía alrededor de 1.200 millones de euros en 2025.
La lectura bursátil es favorable para Audi y Volkswagen porque reduce riesgo comercial y mejora su posición frente a BMW y Mercedes, que ya producen en Estados Unidos. Sin embargo, para Alemania el balance es más complejo: la inversión coincide con recortes de empleo y debate sobre cierres de plantas. Por eso, el efecto positivo sobre el sector del automóvil alemán puede convivir con preocupación por la transferencia de capacidad productiva y empleo fuera de Europa. El anuncio, realizado cerca de las elecciones estadounidenses, también ofrece a Trump un argumento de política industrial de cara al 3 de noviembre.
Conclusión mantener la mente fría
La reacción a Brasil muestra cómo una sorpresa política puede trasladarse rápidamente desde la divisa y la deuda hasta empresas españolas con exposición internacional. Sin embargo, una caída brusca no debe provocar decisiones precipitadas por miedo. Primero hay que identificar si el movimiento responde a un deterioro estructural del negocio, a una revisión temporal de riesgo o a una sobrerreacción técnica.
La disciplina exige dejar que el mercado madure la noticia, observar la respuesta de los precios y tomar decisiones con niveles definidos. En ocasiones —aunque nunca como regla automática— una caída intensa puede generar una oportunidad de compra. Para que lo sea, deben estabilizarse el precio, el real brasileño y las expectativas fiscales, y debe confirmarse que los fundamentales de Santander y Telefónica permanecen intactos. La mente fría no elimina el riesgo, pero evita convertir la volatilidad en una mala decisión.
Autor

José María Lerma
Jose Maria Lerma Finanzas Y Bolsa
Jose Maria Lerma lleva más de 27 años desarrollando su profesión en los mercados financieros, operando e invirtiendo con un resultado consistente.