Los compradores del Dólar estadounidense de septiembre ahora están en pérdidas
Los especuladores reconstruyeron una apuesta de 45.000 millones de dólares a favor del Dólar estadounidense durante las cuatro semanas posteriores a la subida de tipos de septiembre de la Reserva Federal, y el Índice del Dólar ha vuelto al precio medio que pagaron. Un Congreso demócrata, un Petróleo más barato y la caída de los rendimientos juegan ahora en contra de ese grupo.
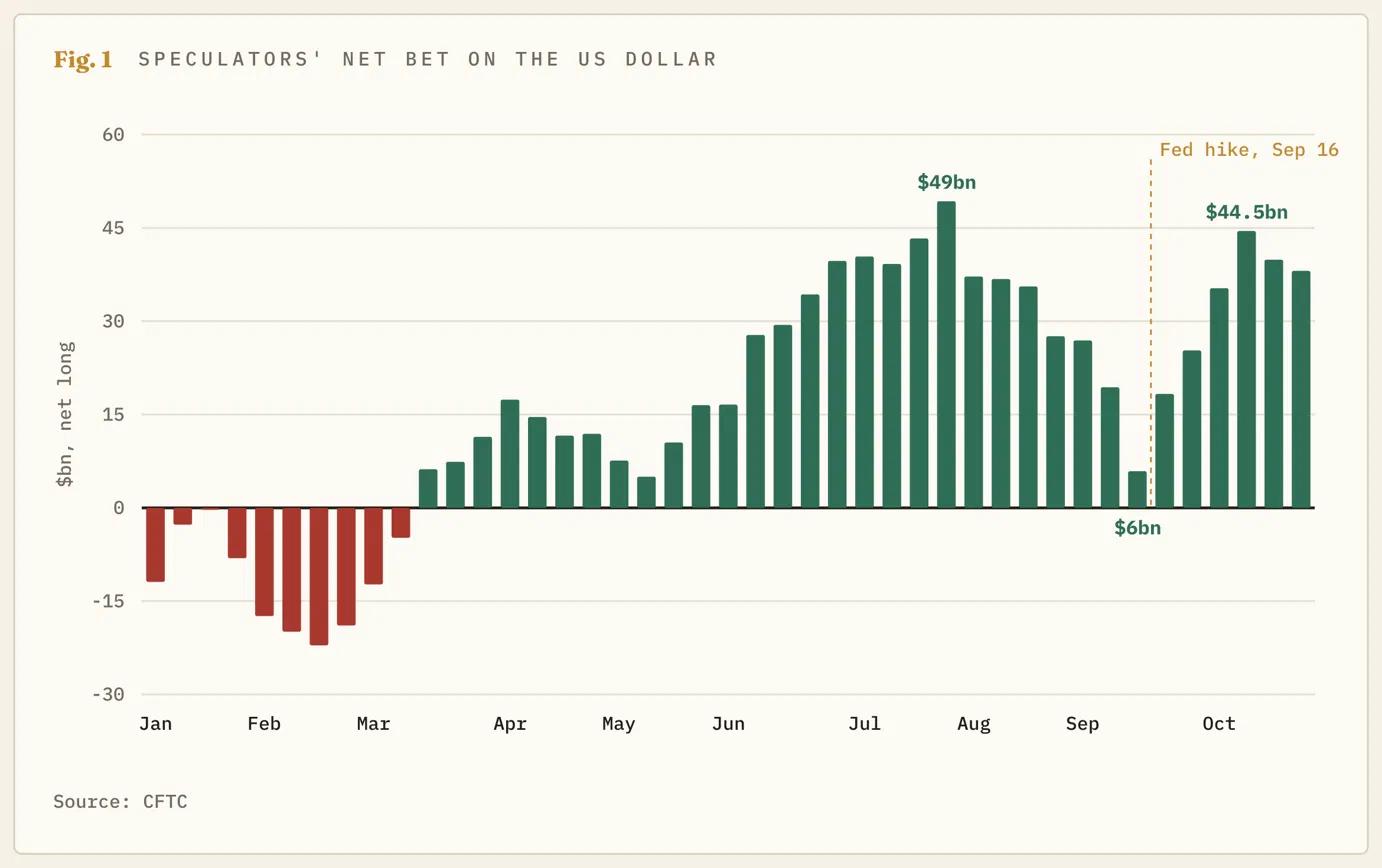
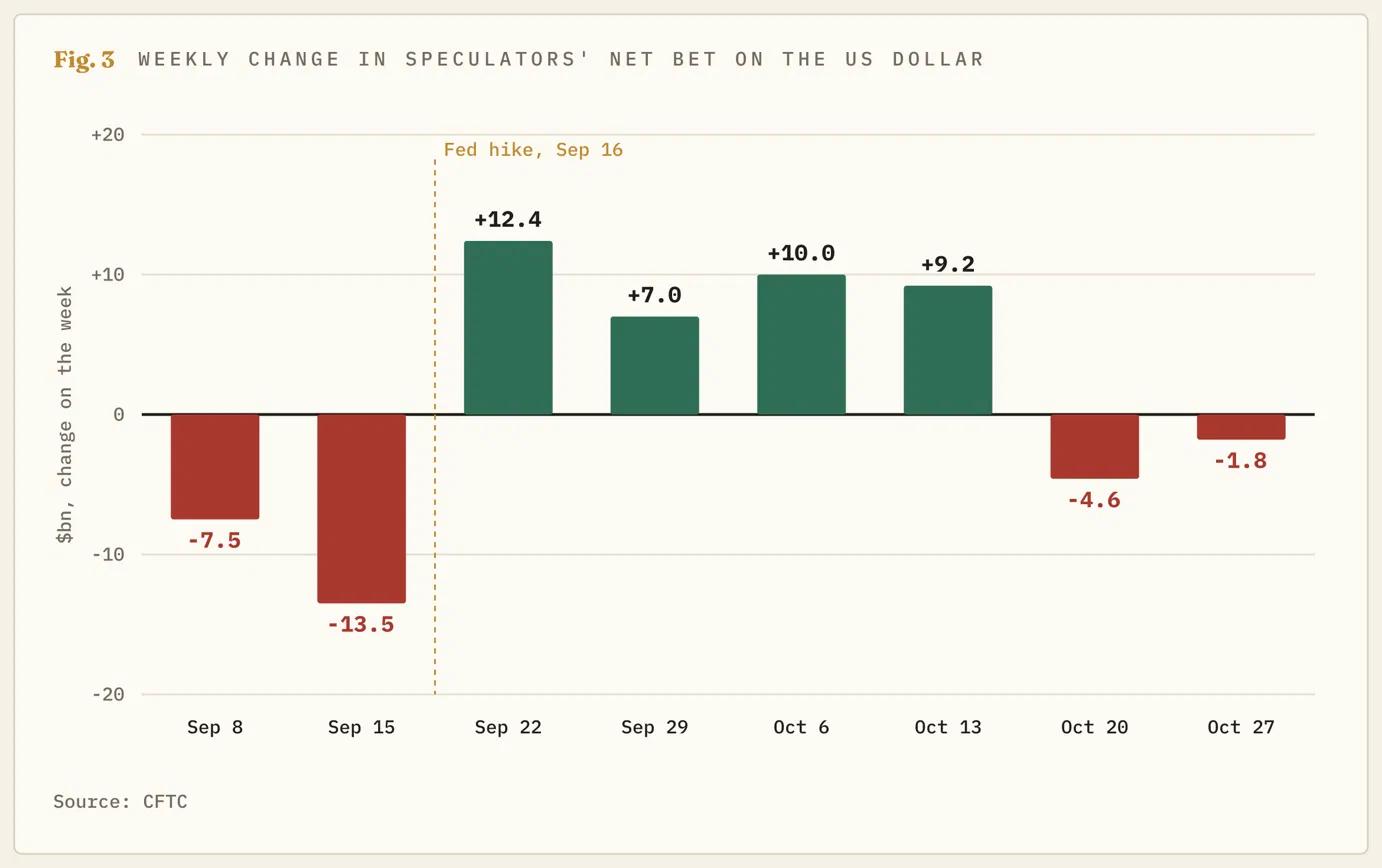
El Índice del Dólar (DXY), que mide el Dólar frente a seis divisas, subió alrededor de un 4% desde principios de septiembre hasta su máximo del 14 de octubre y desde entonces ha cedido aproximadamente un tercio de esa subida, volviendo a los niveles de finales de septiembre y por debajo de todos los niveles pagados en octubre. La Comisión de Operaciones a Futuro de Materias Primas (CFTC), que contabiliza las apuestas en futuros cada martes, muestra quién compró durante la subida. Un grupo de especuladores redujo su apuesta a favor del Dólar a 6.000 millones de dólares el día antes de que la Reserva Federal (Fed) subiera los tipos el 16 de septiembre, la primera subida desde 2023. Reconstruyó esa apuesta hasta los 45.000 millones de dólares durante las cuatro semanas siguientes.
Esa apuesta se realizó con el índice en niveles de entre aproximadamente 100 y 103 y, ponderando el momento en que llegó el dinero, el precio medio pagado fue de alrededor de 101, que es donde se encuentra ahora el índice. Los compradores de septiembre, es decir, el grupo que reconstruyó la apuesta después de la subida de tipos, están en punto de equilibrio en conjunto: todos los que compraron en octubre están perdiendo dinero y solo los compradores de la primera semana están claramente en positivo. El rally que compraron se basó en el grupo y no en los tipos, porque el rendimiento del bono del Tesoro a 2 años alcanzó su máximo dos semanas antes que el índice, y desde las elecciones de mitad de mandato el grupo ha tenido tres nuevas razones para salir.
Una apuesta de 6.000 millones de dólares se convirtió en una de 45.000 millones en cuatro semanas
El recuento semanal de la CFTC separa a los operadores de futuros que cubren una actividad empresarial de aquellos que apuestan por el precio, y el segundo grupo se mueve con las noticias. En los ocho principales futuros de divisas, su apuesta neta a favor del Dólar era de 27.000 millones de dólares a principios de septiembre, de 6.000 millones el 15 de septiembre, de 25.000 millones dos semanas después y de 44.500 millones de dólares el 13 de octubre. El grupo vendió sus Dólares el día antes de que la Fed subiera los tipos y pasó las cuatro semanas siguientes recomprándolos a precios más altos.
La mayor parte de ese dinero se destinó a una sola operación. Los especuladores vendieron 117.000 contratos de Euro, unos 16.000 millones de dólares, entre el 15 de septiembre y el 27 de octubre, lo que llevó la apuesta contra el Euro a su nivel más alto desde principios de 2016. La apuesta contra el Dólar australiano es la mayor registrada, y la apuesta contra la Libra alcanzó un máximo de nueve años el 13 de octubre. El Euro representa el 57.6% del Índice del Dólar, por lo que la apuesta contra el Euro y la apuesta a favor del índice son la misma operación bajo dos nombres distintos.
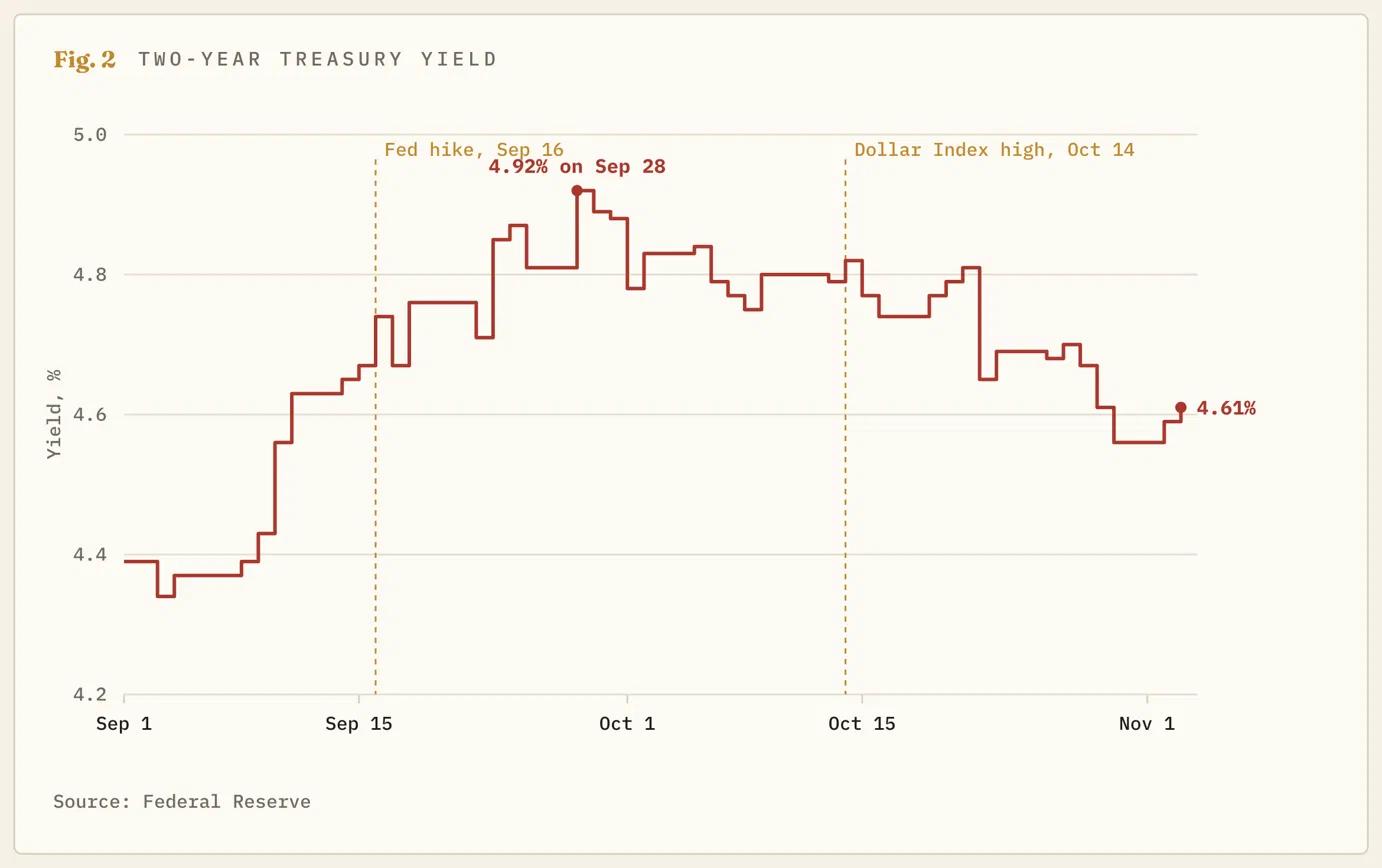
El rendimiento a dos años alcanzó su máximo dos semanas antes que el Dólar
Una divisa suele seguir la diferencia entre sus tipos de interés y los de las demás, porque el dinero se desplaza hacia donde obtiene una mayor rentabilidad. El rendimiento del bono del Tesoro a 2 años, el mejor indicador de dónde esperan los operadores que se sitúe el tipo de la Fed, alcanzó un máximo del 4.92% el 28 de septiembre y desde entonces ha caído alrededor de un tercio de punto. El Índice del Dólar siguió subiendo durante dos semanas más después de ese máximo y alcanzó su nivel más alto el 14 de octubre, el día en que el Índice de Precios al Consumo (CPI) se situó en el 3.7%, por lo que el último tramo del rally se basó en una brecha de tipos que ya había dejado de ampliarse.
La brecha dejó de ampliarse porque el otro lado de la misma también se estaba moviendo. El Banco de Inglaterra (BoE) subió su tasa al 4% el jueves por ocho votos a favor y uno en contra, el Banco de la Reserva de Australia (RBA) realizó su quinta subida del año el martes, hasta el 4.85%, y se espera que el Banco de Japón (BoJ) y el Banco Central Europeo (BCE) suban las tasas en diciembre. Los futuros otorgan a la Fed aproximadamente cuatro posibilidades entre cinco de subir las tasas en diciembre, por lo que la Fed puede confirmar lo que ya está descontado, pero no puede añadir nada más. Una subida que todo el mercado espera no mueve la brecha en absoluto.
Las otras dos patas fueron el Congreso y el petróleo
Los demócratas ganaron ambas cámaras en las elecciones de mitad de mandato, con CBS proyectando entre 251 y 268 escaños en la Cámara de Representantes y al menos 54 en el Senado, y el Índice del Dólar cayó a su nivel más bajo desde septiembre al día siguiente de la votación. Un Congreso con pocas probabilidades de aprobar nuevos recortes fiscales o estímulos implica menos endeudamiento, lo que significa menores rendimientos de los bonos del Tesoro y una brecha de tasas más pequeña. El rendimiento a 10 años alcanzó un máximo por encima del 5.30% a principios de octubre y ha vuelto a caer por debajo del 5%.
El petróleo fue la segunda pata. El Brent cotizaba cerca de 118$ a finales de octubre y cayó casi un 9% en la sesión posterior al resultado, hasta alrededor de 95$, su nivel más bajo desde principios de septiembre. La caída se produjo después de que el presidente Donald Trump atribuyera la derrota republicana a los precios de la gasolina y de que el vicepresidente JD Vance escribiera que la guerra con Irán estaba detrás de las pérdidas. El petróleo afecta al Dólar por partida doble: un petróleo más caro impulsa la inflación estadounidense y el número de subidas de la Fed que esperan los operadores, mientras que una guerra que amenaza las exportaciones del Golfo atrae dinero hacia los Dólares como refugio mientras pasa la tormenta. Ambos factores se invirtieron en una sola sesión, y el Promedio Industrial Dow Jones subió alrededor de un 3% ese día, hasta situarse a menos de un 3% de su récord de agosto, el mismo movimiento observado en el otro lado.
Reuters publicó su encuesta mensual a los estrategas de divisas el día de la votación. Diecisiete de los 30 que respondieron a la pregunta dijeron que el mayor riesgo era un Dólar más fuerte que el previsto en sus pronósticos, y 13 de 25 esperaban que la apuesta de los especuladores tuviera aproximadamente el mismo tamaño a finales de noviembre. El índice cayó a su nivel más bajo desde septiembre al día siguiente.
La subida se compró en 100 y el máximo se alcanzó en 103
El índice estaba alrededor de 100 el día de la subida y cerca de 103 en el máximo de octubre, por lo que los operadores que compraron la propia subida todavía acumulan una ganancia de alrededor del 1%, lo que después de siete semanas y un cambio en el Congreso cuenta como la buena noticia, mientras que quienes compraron en el máximo acumulan una pérdida de aproximadamente un 1.5%. El grupo había comenzado a retirarse antes de la votación: la apuesta se redujo en 6.000 millones de dólares durante las dos semanas hasta el 27 de octubre, y el dato correspondiente a la semana de la votación se publicará el viernes.
Los departamentos de divisas de dos bancos argumentaron el jueves que la caída no es el inicio de una venta masiva generalizada del Dólar, porque la economía estadounidense sigue creciendo y a la Fed aún le queda al menos una subida más. Ambas afirmaciones también eran ciertas el 14 de octubre. Una subida en diciembre que ya se espera no es una razón para comprar el Dólar, sino la razón por la que el Dólar llegó a 103, y las personas que compraron allí ya no tienen nada más que esperar.
Las Nóminas no Agrícolas y la Fed lo decidirán
La posición del grupo se resolverá en función de los acontecimientos y no de los niveles. Las Nóminas no Agrícolas (NFP) del viernes, con una previsión de 65.000 frente a los 29.000 de septiembre, el IPC del 10 de noviembre y la reunión de la Fed del 9 de diciembre son las tres cosas que pueden mover la brecha de tasas antes de final de año: las dos primeras pueden sacar de la mesa la subida de diciembre, y la tercera solo puede ofrecer lo que ya se espera. Los recuentos de la CFTC posteriores a cada uno de estos eventos mostrarán si el grupo sigue retirándose.
El argumento favorece un índice más bajo mientras el grupo siga estando largo, porque una apuesta basada en una subida ya descontada no tiene un catalizador posterior, y cada comprador que abandona se convierte en vendedor. Un índice de nuevo en 100, donde se compró la subida, deja a los 45.000 millones de dólares en pérdidas, y es ahí donde esas ventas tienden a alimentarse a sí mismas. El argumento sería erróneo si el índice volviera a situarse por encima del rango de octubre, lo que probablemente requeriría una cifra de nóminas muy superior a la prevista y significaría que el mismo grupo que compró en octubre también compró la caída posterior a las elecciones.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.