Las tasas hipotecarias de EE.UU. acaban de alcanzar un máximo de tres años cuatro semanas antes de las elecciones de mitad de mandato
Las tasas hipotecarias subieron a su nivel más alto en casi tres años en Estados Unidos (EE.UU.), sumándose a los desafíos que enfrenta el mercado inmobiliario y complicando la agenda económica del presidente estadounidense Donald Trump a menos de cuatro semanas de las elecciones de mitad de mandato del 3 de noviembre. Según los datos publicados el miércoles por la Asociación de Banqueros Hipotecarios (MBA), la tasa promedio de las hipotecas a tasa fija a 30 años subió al 7.49% en la semana que terminó el 2 de octubre, un aumento de 19 puntos básicos respecto a la semana anterior.
La lectura, la más alta desde noviembre de 2023, supone un revés para la administración Trump, que había prometido reducir los costes de la vivienda y hacer más accesible la adquisición de una vivienda. El aumento se produce mientras la inflación sigue elevada, la guerra en Irán continúa perturbando los mercados energéticos y los rendimientos de los bonos estadounidenses alcanzan máximos de varios años.
Para los hogares estadounidenses, esta combinación se traduce en pagos hipotecarios mensuales más altos, una menor capacidad de endeudamiento y un camino hacia la adquisición de una vivienda cada vez más incierto. Para los republicanos, amenaza con convertir una importante promesa económica en una vulnerabilidad electoral, ya que el coste de la vida domina las preocupaciones de los votantes.
¿Por qué las tasas hipotecarias estadounidenses están alcanzando el 7.49%?
El último aumento de las tasas hipotecarias está impulsado principalmente por la presión en el mercado de bonos del Tesoro estadounidense. Contrariamente a una idea errónea común, las tasas hipotecarias no están determinadas directamente por la tasa de interés de referencia de la Reserva Federal (Fed). En cambio, siguen en gran medida los rendimientos de los bonos a largo plazo, especialmente el rendimiento del bono del Tesoro estadounidense a 10 años.
Ese rendimiento superó el 5.3% el lunes, alcanzando su nivel más alto en 24 años, según Reuters. El aumento refleja la preocupación de los inversores por la persistencia de la inflación, la resiliencia del crecimiento económico estadounidense y las crecientes necesidades de financiación del Gobierno federal.
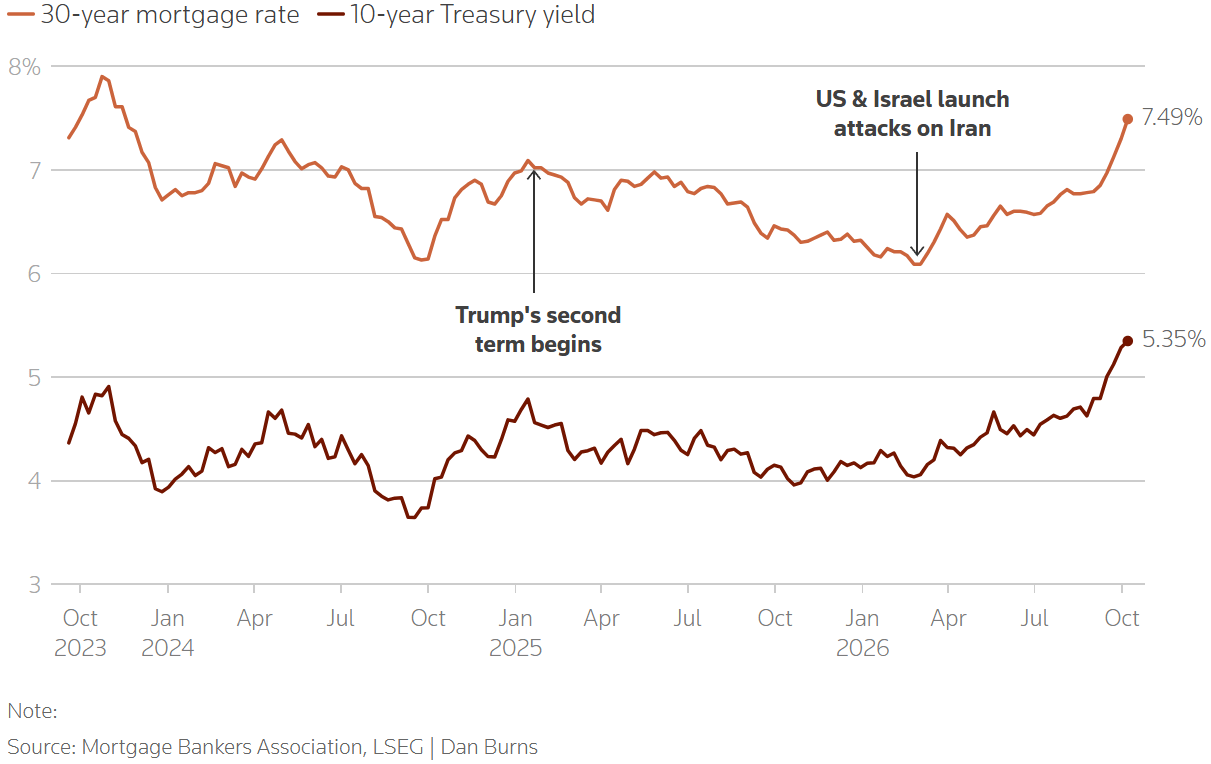
La guerra en la que participan Estados Unidos, Israel e Irán, que comenzó a finales de febrero, desempeña un papel decisivo en esta evolución. Las interrupciones en las exportaciones energéticas de Oriente Medio desencadenan un fuerte aumento de los precios del petróleo, impulsando los costes de transporte, producción y consumo. La inflación anual de Estados Unidos, medida por el Índice de Precios del Gasto en Consumo Personal (PCE), alcanzó el 3.4% interanual en agosto, frente al 2.8% de febrero, según la Oficina de Análisis Económico (BEA). Se mantiene muy por encima del objetivo del 2% de la Fed.
Este entorno lleva a los inversores en bonos a exigir rendimientos más altos para compensar el riesgo de una inflación persistentemente elevada. Posteriormente, los prestamistas hipotecarios trasladan estos mayores costes de financiación a los prestatarios.
El aumento de la deuda pública añade otra fuente de presión. La deuda federal estadounidense superó recientemente el umbral histórico de 40 billones de dólares, mientras que los persistentes déficits presupuestarios alimentan la preocupación por la oferta de deuda pública.
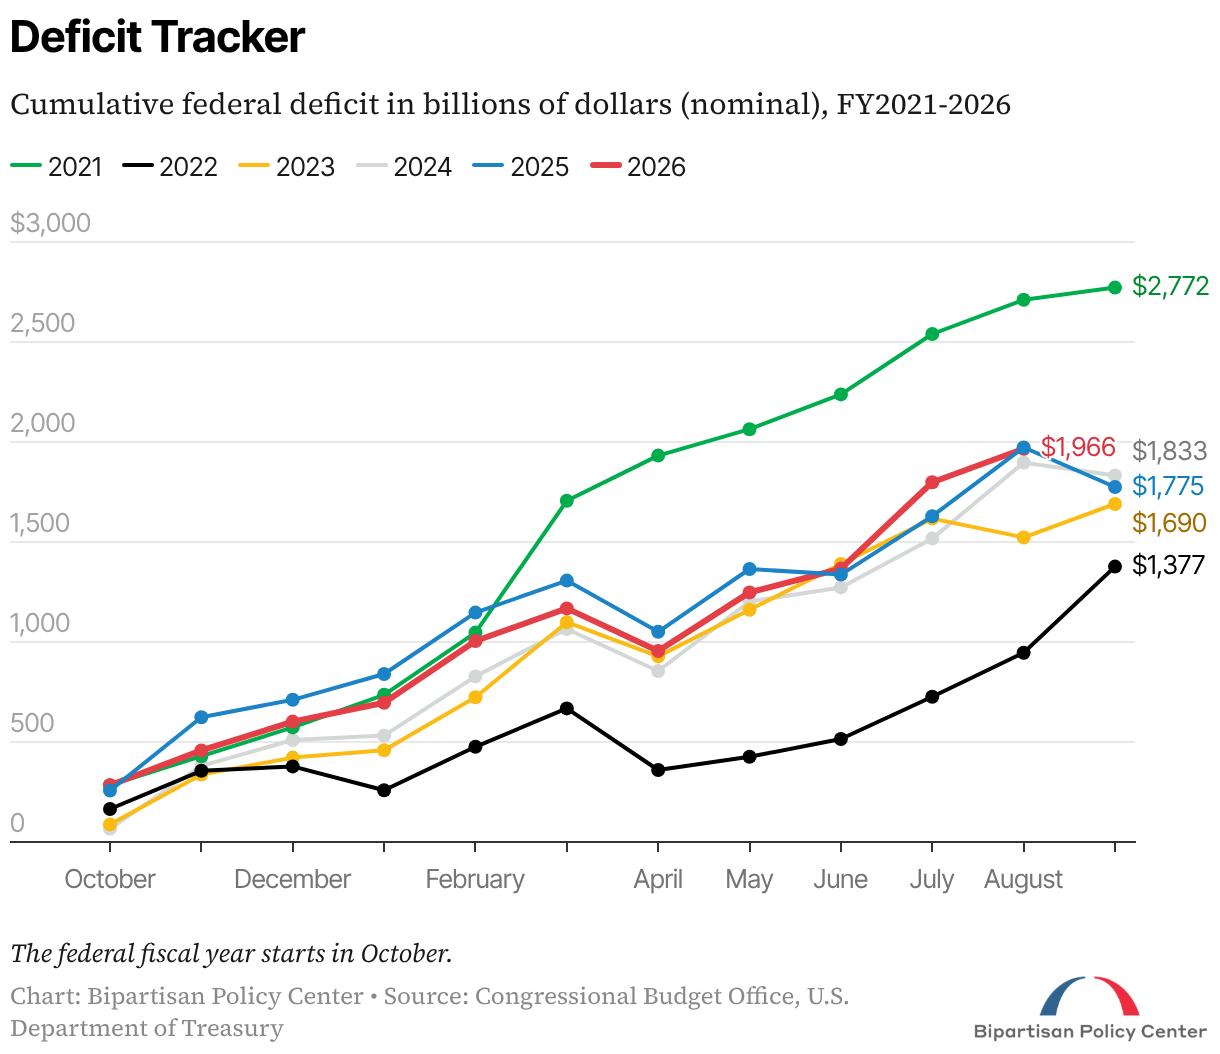
El economista jefe de la Asociación Nacional de Agentes Inmobiliarios (NAR), Lawrence Yun, destacó esta limitación estructural en unas declaraciones recogidas por The Hill: "El enorme y creciente déficit presupuestario federal está absorbiendo una mayor cantidad del ahorro privado y, por tanto, deja menos capital para el mercado hipotecario."
Esta combinación de presiones inflacionarias, riesgos geopolíticos y desequilibrios fiscales ayuda a explicar por qué las tasas hipotecarias han aumentado aproximadamente 1.4 puntos porcentuales desde el inicio de la guerra en Irán, según Reuters.
El mercado inmobiliario estadounidense afronta otro shock
El aumento de los costes de endeudamiento golpea a un mercado inmobiliario ya debilitado por varios años de incremento de los precios de la vivienda y de tasas de interés elevadas. Según la MBA, las solicitudes de hipotecas cayeron un 4.2% durante la semana, alcanzando su nivel más bajo desde febrero de 2025. El volumen total de solicitudes se ha reducido casi a la mitad desde enero, mientras que la actividad de refinanciación experimenta un descenso especialmente pronunciado.
El economista jefe de la MBA, Joel Kan, resumió las consecuencias inmediatas en unas declaraciones recogidas por Reuters: "Muy pocos propietarios tienen incentivos para refinanciar a estas tasas, y el aumento de los costes de endeudamiento ha llevado a muchos posibles prestatarios a retirarse del mercado de compra."
Los propietarios que contrataron hipotecas durante la pandemia, cuando las tasas se acercaban al 3%, son especialmente reacios a vender sus propiedades y comprar otra vivienda a una tasa significativamente más alta. Este fenómeno, conocido como efecto de bloqueo hipotecario, limita la movilidad residencial y contribuye a reducir el número de viviendas disponibles para la venta. Mientras tanto, los compradores de primera vivienda deben hacer frente a unos precios de la vivienda que siguen en niveles históricamente elevados.
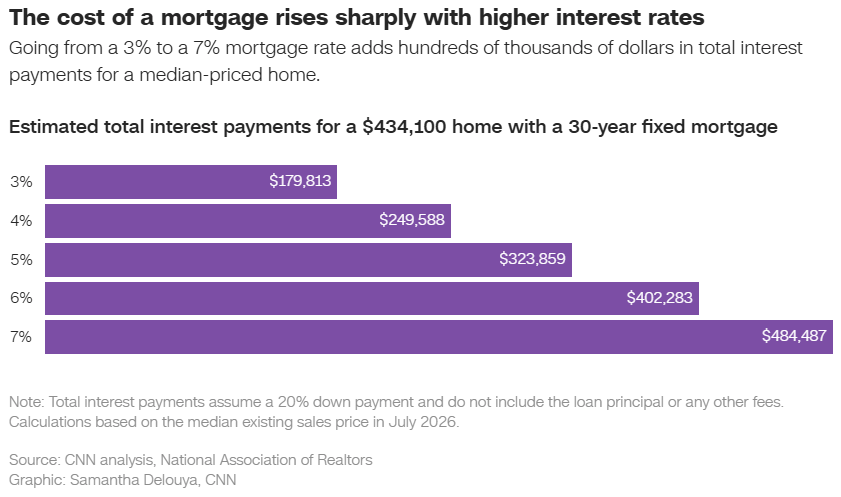
El presidente ejecutivo de KB Home, Jeffrey Mezger, explicó en unas declaraciones recogidas por el Financial Times: "Las tasas de interés hipotecarias más altas han presionado aún más la asequibilidad y, junto con la incertidumbre geopolítica y los obstáculos económicos más amplios, han llevado a muchos posibles compradores a ser más cautelosos a la hora de adquirir una vivienda."
Por lo tanto, una demanda más débil podría seguir lastrando la construcción residencial, la actividad de los constructores de viviendas y los sectores relacionados con la vivienda de la economía.
Trump se enfrenta a su promesa de tasas hipotecarias del 3%
El renovado aumento de las tasas hipotecarias plantea un desafío político particular para Donald Trump, quien convirtió la reducción de los costes de la vivienda en una parte central de su campaña presidencial de 2024. En un discurso pronunciado en el Economic Club of New York en septiembre de 2024, Trump declaró notablemente: "Reducir las tasas hipotecarias es un factor importante. Vamos a hacer que vuelvan a bajar hasta, creemos, el 3%, quizá incluso menos."
El contraste con la situación actual es llamativo. Cuando Trump regresó a la Casa Blanca en enero de 2025, la tasa hipotecaria media a 30 años se situaba en el 6.96%, según Freddie Mac. Descendió gradualmente hasta el 5.98% a finales de febrero de 2026 antes de subir bruscamente tras el estallido de la guerra en Irán.
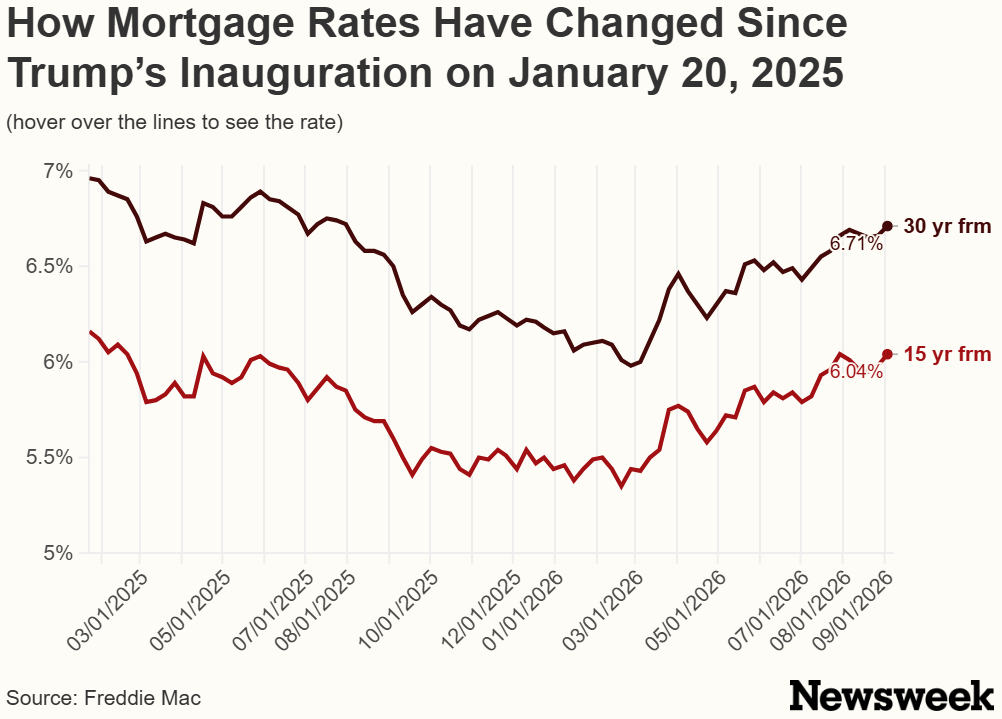
En el 7.49%, la tasa publicada el miércoles por la MBA supera ahora el nivel registrado cuando Trump regresó al cargo y se sitúa muy por encima de su objetivo de campaña.
No obstante, la administración ha introducido varias iniciativas destinadas a mejorar la asequibilidad de la vivienda. En enero, Trump pidió especialmente a las agencias de financiación hipotecaria Fannie Mae y Freddie Mac que apoyaran la compra de 200.000 millones$ en valores respaldados por hipotecas, en un esfuerzo por reducir los costes de financiación. El presidente también ha respaldado medidas diseñadas para limitar la compra de viviendas unifamiliares por parte de grandes inversores institucionales y reducir las barreras regulatorias a la construcción.
Sin embargo, el desafío político persiste: los votantes generalmente juzgan las políticas económicas por los precios y las cuotas mensuales a las que realmente se enfrentan, más que por las medidas anunciadas en Washington.
La guerra en Irán y la Fed complican las perspectivas económicas
La política monetaria de EE.UU. añade otro desafío para Donald Trump. En septiembre, la Fed aumentó su tasa de interés de referencia en 25 puntos básicos por primera vez desde 2023 para contener las presiones inflacionarias. Los responsables de la política monetaria también señalan que podría ser necesario otro aumento antes de que termine el año, aunque los mercados no esperan actualmente cambios en la reunión prevista para finales de octubre.
Esta postura contrasta con los reiterados llamamientos de Trump a realizar rápidos recortes de las tasas de interés. El miércoles, al ser preguntado por el aumento de las tasas hipotecarias, el presidente describió al presidente de la Fed, Kevin Warsh, como "genial", pero criticó a los demás miembros de la Junta de Gobernadores, afirmando que "en mi opinión, querrían que al país le fuera mal, porque creo que las tasas de interés deberían bajar", según Reuters.
Mientras tanto, el Secretario del Tesoro de EE.UU., Scott Bessent, atribuye el aumento de la inflación y de las tasas hipotecarias al choque energético provocado por la guerra en Irán. En unas declaraciones recogidas por Reuters, afirmó: "Así que, una vez que superemos este conflicto con Irán, el mercado energético estará bien abastecido, y avanzaremos hacia el objetivo de la Fed, mientras que las tasas hipotecarias y el rendimiento a 10 años volverán a bajar."
Sin embargo, esta explicación pone de relieve una contradicción en la estrategia económica de la administración. Mientras Trump quiere reducir los costes de los préstamos, la guerra en Irán contribuye a mantener elevados los precios de la energía y las expectativas de inflación, limitando el margen de maniobra del banco central.
Una caída de los precios del Petróleo podría aliviar estas presiones, pero una desescalada geopolítica no garantizaría un descenso inmediato de las tasas hipotecarias. Las preocupaciones sobre la deuda pública y los déficits presupuestarios seguirían influyendo en los rendimientos de los bonos.
La economista jefe de Zonda y NewHomeSource, Ali Wolf, cree que los hogares deberían prepararse para tasas persistentemente elevadas. En unas declaraciones recogidas por The Hill, proyectó un rango de entre el 6.5% y el 8% durante los próximos 12 meses. Estas perspectivas sugieren que las dificultades del mercado inmobiliario podrían prolongarse mucho más allá de las elecciones de noviembre.
A cuatro semanas de las elecciones de mitad de mandato, la vivienda se convierte en un importante riesgo electoral
El aumento de las tasas hipotecarias llega en un momento especialmente delicado para el Partido Republicano, que busca conservar sus mayorías en la Cámara de Representantes y el Senado en las elecciones de mitad de mandato del 3 de noviembre.
Según una encuesta de Reuters/Ipsos completada el lunes, el coste de la vida es la principal preocupación entre los votantes estadounidenses. Mientras tanto, la aprobación de Donald Trump ha caído hasta un mínimo histórico del 32%, intensificando las preocupaciones sobre las perspectivas electorales de su partido.
La vivienda es especialmente importante para los votantes más jóvenes. Según una encuesta de CNBC publicada en julio, la asequibilidad de la vivienda ocupa el primer puesto entre las preocupaciones políticas de los estadounidenses de entre 18 y 34 años, por delante del coste de los alimentos y la protección de la democracia.
Los desafíos también son evidentes en varios estados que podrían desempeñar un papel decisivo a la hora de determinar el control del Congreso, incluidos Pensilvania, Michigan y Texas. Según datos de la NAR citados por Bloomberg, casi el 49% de las áreas metropolitanas de EE.UU. requieren ahora unos ingresos familiares anuales de al menos 100.000$ para poder permitirse una vivienda de precio medio con un pago inicial del 10%. Esa proporción era de tan solo el 6% en 2019.
Para los demócratas, las elevadas tasas hipotecarias ofrecen otro argumento para cuestionar el historial económico de Trump. Mientras tanto, los republicanos buscan recordar a los votantes que la crisis de la vivienda y la inflación comenzaron antes de que el presidente regresara a la Casa Blanca, durante la administración de Joe Biden.
Ambos argumentos reflejan realidades diferentes: el aumento de los precios de la vivienda y la crisis de asequibilidad son anteriores al segundo mandato de Trump, pero el reciente repunte de las tasas hipotecarias tiene lugar bajo su administración, en un contexto de guerra en Irán y renovadas presiones inflacionarias.
Sin embargo, con menos de cuatro semanas hasta la votación, esta distinción podría importar menos a los votantes que la realidad de sus gastos mensuales.
El presidente no tiene autoridad directa para fijar las tasas hipotecarias, pero sus decisiones sobre política fiscal, comercial y geopolítica influyen en las condiciones económicas que determinan su dirección. Para Donald Trump, el desafío ahora consiste en convencer a los estadounidenses de que su administración aún puede reducir el coste de la vida, incluso mientras las tasas hipotecarias alcanzan el 7.49%, la inflación se mantiene por encima del objetivo de la Fed y los precios de la energía siguen pesando sobre los hogares.
Sin una mejora rápida de estos indicadores, la crisis de asequibilidad de la vivienda podría convertirse en uno de los símbolos más claros de la brecha entre las promesas económicas de Trump y las experiencias cotidianas de los votantes, justo cuando los republicanos luchan por mantener el control del Congreso.
Autor

Ghiles Guezout
FXStreet
Ghiles Guezout es analista de mercado con una sólida trayectoria en inversiones bursátiles, trading y criptomonedas. Combina habilidades de análisis fundamental y técnico para identificar oportunidades de mercado.