La Plata es el metal que dejó atrás el rebote del Cobre
Los productores de cobre respondieron a un precio cercano a 14.000$ por tonelada produciendo más cobre en la primera mitad de 2026, y la forma en que lo hicieron significa que el déficit de plata no recibe alivio de las minas que suministran más de una cuarta parte de la plata mundial.
El cobre se produce de dos maneras. La ruta tradicional tritura el mineral, extrae un concentrado por flotación y lo envía a una fundición, y la plata de la roca viaja con el concentrado y se recupera en la refinería. La otra ruta vierte ácido sulfúrico sobre mineral de óxido y deposita el cobre directamente sobre láminas, y nada más de la roca sale con él. En la primera mitad de este año la primera ruta se redujo y la segunda creció. Esa es la dirección equivocada para la segunda mayor fuente mundial de plata extraída, y refuerza el lado de la oferta del caso de la plata, sujeto a un límite.
La plata cotizaba a 62.57$ la onza a última hora del 16 de septiembre frente al oro en 4.240,10$, con una relación oro/plata de 67,8, después de que la Reserva Federal subiera las tasas en un cuarto de punto hasta el 3.75% al 4.00%, su primer aumento desde 2023, y proyectara otro antes de fin de año. La plata está aproximadamente un 12% por debajo de donde comenzó 2026 y alrededor de un 48% por debajo de su máximo de enero de 121.58$. Ha caído un 5.8% desde finales de agosto, frente al 4.1% del oro, en un período en el que una guerra en el mar llevó al Brent crudo por encima de 105$ y Arabia Saudí cerró su principal oleoducto de exportación. Normalmente, cada uno de esos acontecimientos se habría interpretado como alcista para la plata. En 2026 se interpretan como inflación, la inflación como tasas más altas, y las tasas más altas como algo negativo para un metal que no paga intereses. Ese es el precio. La oferta se ha movido en la dirección opuesta, y la investigación de Golden Meadow® en la que se basa este artículo ha seguido el problema de los subproductos durante dos años.
El concentrado de cobre cayó un 2.6%, el cátodo lixiviado subió un 4.3%, y solo uno de ellos transporta Plata
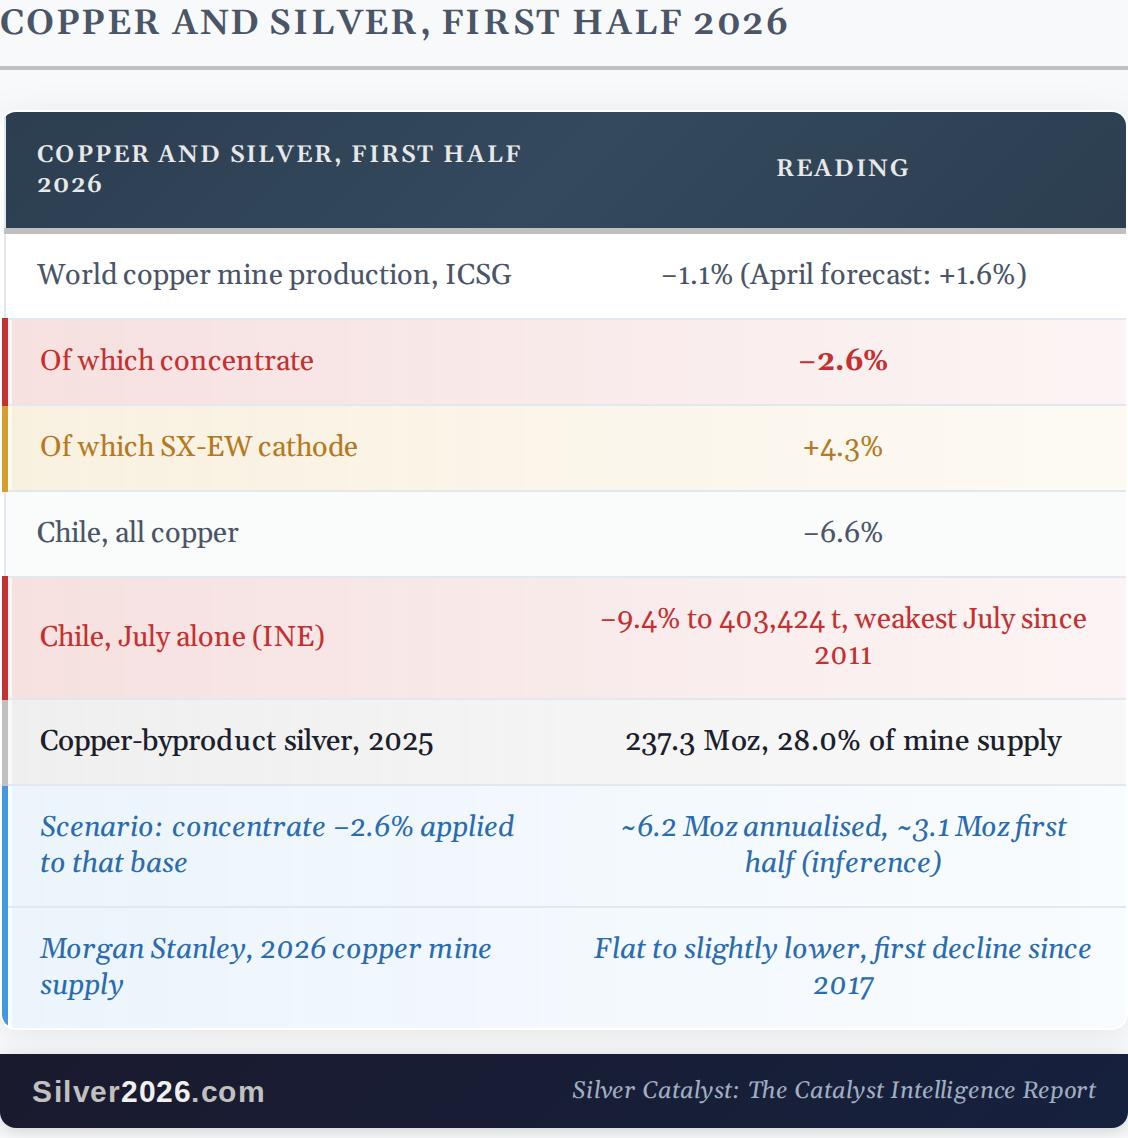
Las cifras del primer semestre de 2026 del International Copper Study Group, publicadas en agosto e informadas el 9 de septiembre, muestran que la producción mundial de cobre en minas cayó un 1.1% frente a una previsión de abril de crecimiento del 1.6%. La división dentro de esa cifra es lo que importa para la plata. La producción de concentrado cayó un 2.6%. El cátodo lixiviado, la ruta ácida, subió un 4.3%. Chile cayó un 6.6%, la producción de concentrado en Indonesia se desplomó un 32% con la mina Grasberg aún limitada, y la producción de concentrado en la República Democrática del Congo cayó un 34% tras los daños sísmicos en Kamoa-Kakula. Morgan Stanley ahora espera que 2026 sea el primer año de caída de la producción de cobre en minas desde 2017.
Las minas de cobre suministraron 237.3 Moz de plata en 2025 según cifras de Metals Focus y el Silver Institute, el 28.0% de toda la plata extraída y la segunda mayor fuente después de las minas de plomo y zinc. Si la plata como subproducto se moviera uno a uno con el tonelaje de concentrado, una caída del 2.6% sobre esa base sería de aproximadamente 6.2 Moz en un año completo, o alrededor de 3.1 Moz para el semestre ya registrado. Frente a las 6.5 a 7.5 Moz que implicaban las caídas del plomo y el zinc en la edición anterior, las dos mayores fuentes de plata como subproducto juntas dan una sensibilidad cercana a 13 Moz, frente a un déficit previsto para 2026 de 46.3 Moz. Cada cifra de esa frase es una inferencia. Los grupos de estudio miden cobre, plomo y zinc; la cifra medida de plata llega en la encuesta del próximo año.
Sources: MINING.COM, September 9, 2026 | MINING.COM, datos de INE de julio | MINING.COM, September 1, 2026 | Capstone Copper, resultados del segundo trimestre de 2026 | World Silver Survey 2026, Metals Focus y el Silver Institute
La cifra de Chile de julio es tanto un evento meteorológico como un evento de ley. Las severas tormentas en el norte y el mantenimiento redujeron la producción nacional a 403.424 toneladas desde 445.322 un año antes, el nivel más débil para un mes de julio desde 2011. Escondida, la mayor mina de cobre del mundo, cayó un 22.1% y Codelco un 5%, mientras que Collahuasi subió un 12.3%. Chile produjo 42.7 Moz de plata en 2025, gran parte de ella como subproducto del cobre, así que si cada onza siguiera al cobre, una caída mensual del 9.4% se traduciría en unas 0.33 Moz y la expectativa de Cochilco de una caída anual cercana al 2.5% en unas 1.1 Moz. Ambas son cotas superiores, ya que parte de la plata de Chile procede de minas de oro como Salares Norte.
Una tormenta revierte otra. La división de procesos no se revertirá con el clima, aunque las minas individuales se están moviendo en ambas direcciones. Con el cobre cerca de 14.000$ la tonelada, Collahuasi está evaluando reiniciar una planta de lixiviación ácida paralizada, y el bróker SP Angel sitúa el objetivo en torno a 6.000 toneladas de cátodos el próximo año, incluso con el ácido sulfúrico del Golfo subiendo de 155$ a 400$ la tonelada desde que comenzó la guerra. La mina Mantoverde de Capstone va en la dirección opuesta. Su propio informe del segundo trimestre describe un recorte deliberado de la lixiviación en pilas porque el mineral óxido con alto contenido de carbonatos no es rentable a los precios actuales del ácido, con unas 5.000 toneladas menos de cátodos previstas en 2026 y el plan de mina orientándose hacia el concentrado de sulfuros, el proceso que contiene plata. En conjunto, las cifras del grupo de estudio siguen mostrando que el cátodo lixiviado crece mientras el concentrado se reduce. En las operaciones individuales, el precio del ácido está decidiendo ahora qué proceso funciona, y distintas minas están tomando decisiones distintas.
Qué significa esto para los inversores en Plata
En una visión a doce meses esto es positivo para la plata, aunque inferido y no medido. El argumento en Silver Rising es que la mayor parte de la plata se extrae por accidente, como subproducto del plomo, el zinc y el cobre, por lo que un precio más alto de la plata no puede provocar más plata porque quienes la extraen persiguen otra cosa. Los datos del cobre del primer semestre añaden una segunda cláusula: un precio más alto del cobre puede provocar más cobre sin provocar tampoco más plata, cuando la tonelada marginal procede de la lixiviación y no de la flotación, que es lo que muestra el agregado. Un precio más alto de cualquiera de los dos metales ahora produce poca o ninguna plata adicional.
La limitación: cada cifra de onzas aquí se estima a partir de toneladas de cobre, plomo y zinc en lugar de contarse. Unas 13 Moz combinadas equivalen aproximadamente al 1.5% de la oferta minera prevista de 844.1 Moz, y un mercado que cayó un 5.8% en la primera mitad de septiembre no está descontando nada de ello. Dos grupos de estudio muestran ahora caídas en el primer semestre en los tipos de mineral que contienen aproximadamente el 57% de la plata extraída, y la respuesta agregada de la oferta que atrajo el precio del cobre se produjo a través de la lixiviación, que no genera plata. Esos son los hechos. Las onzas asociadas a ellos son estimaciones hasta que Metals Focus y el Silver Institute publiquen la cifra de subproductos de 2026 la próxima primavera.
Dos cosas cambiarían la lectura. Si la previsión de octubre del grupo de estudio del cobre sitúa el crecimiento minero de este año por encima del 1%, o si la encuesta del próximo año muestra que la plata procedente de minas de cobre se mantiene plana o sube en 2026, la escala anterior fue demasiado burda y lo diré. Mientras tanto, el caso a más largo plazo para la plata se apoya en un déficit que Metals Focus y el Silver Institute prevén en 46.3 Moz para 2026, encadenando un sexto año consecutivo, y las dos últimas semanas añadieron evidencia por el lado de la oferta de ese déficit mientras el precio caía.
Want free follow-ups to the above article and details not available to 99%+ investors? Sign up to our free newsletter today!
Autor

Przemyslaw Radomski, CFA
Sunshine Profits
Przemyslaw Radomski, CFA (PR) es un inversor y analista de metales preciosos que se aprovecha de la emotividad de los mercados, y le invita a hacer lo mismo.