La guerra entre EE.UU.e Irán impulsa el petróleo mientras crece el riesgo de que se revierta la estrategia de «carry trade» con el Yen
El alto el fuego entre Estados Unidos e Irán se ha roto efectivamente tras otro fin de semana de ataques alrededor del Estrecho de Ormuz.
Irán declaró que la vía marítima estaba cerrada a embarcaciones no autorizadas después de que otro buque comercial fuera atacado. Estados Unidos respondió con una oleada mayor de ataques contra objetivos militares iraníes, mientras que Irán tomó represalias contra instalaciones vinculadas a las fuerzas estadounidenses en todo el Golfo.
La respuesta inmediata del mercado fue familiar: el petróleo subió, los futuros de renta variable se debilitaron y los rendimientos de los bonos aumentaron. Los mercados han visto repetidamente esta secuencia de ataque, represalia y eventual negociación.
Esa historia explica por qué los operadores se muestran reacios a descontar un cierre total. Los picos anteriores en el petróleo se desvanecieron rápidamente una vez que se reanudaron las conversaciones o continuó el tránsito escoltado.
Este episodio aún merece más atención. El alto el fuego ha terminado formalmente, el tráfico comercial se ha ralentizado y la disputa central sigue sin resolverse: Irán quiere autoridad sobre el paso, mientras Washington exige acceso libre a través de rutas reconocidas.
El resultado a corto plazo más probable sigue siendo otro acuerdo estrecho para el tránsito marítimo en lugar de una paz permanente o un cierre incontrolable. Sin embargo, cada acuerdo temporal ahora parece menos duradero que el anterior.
El petróleo vuelve a ser una historia de inflación
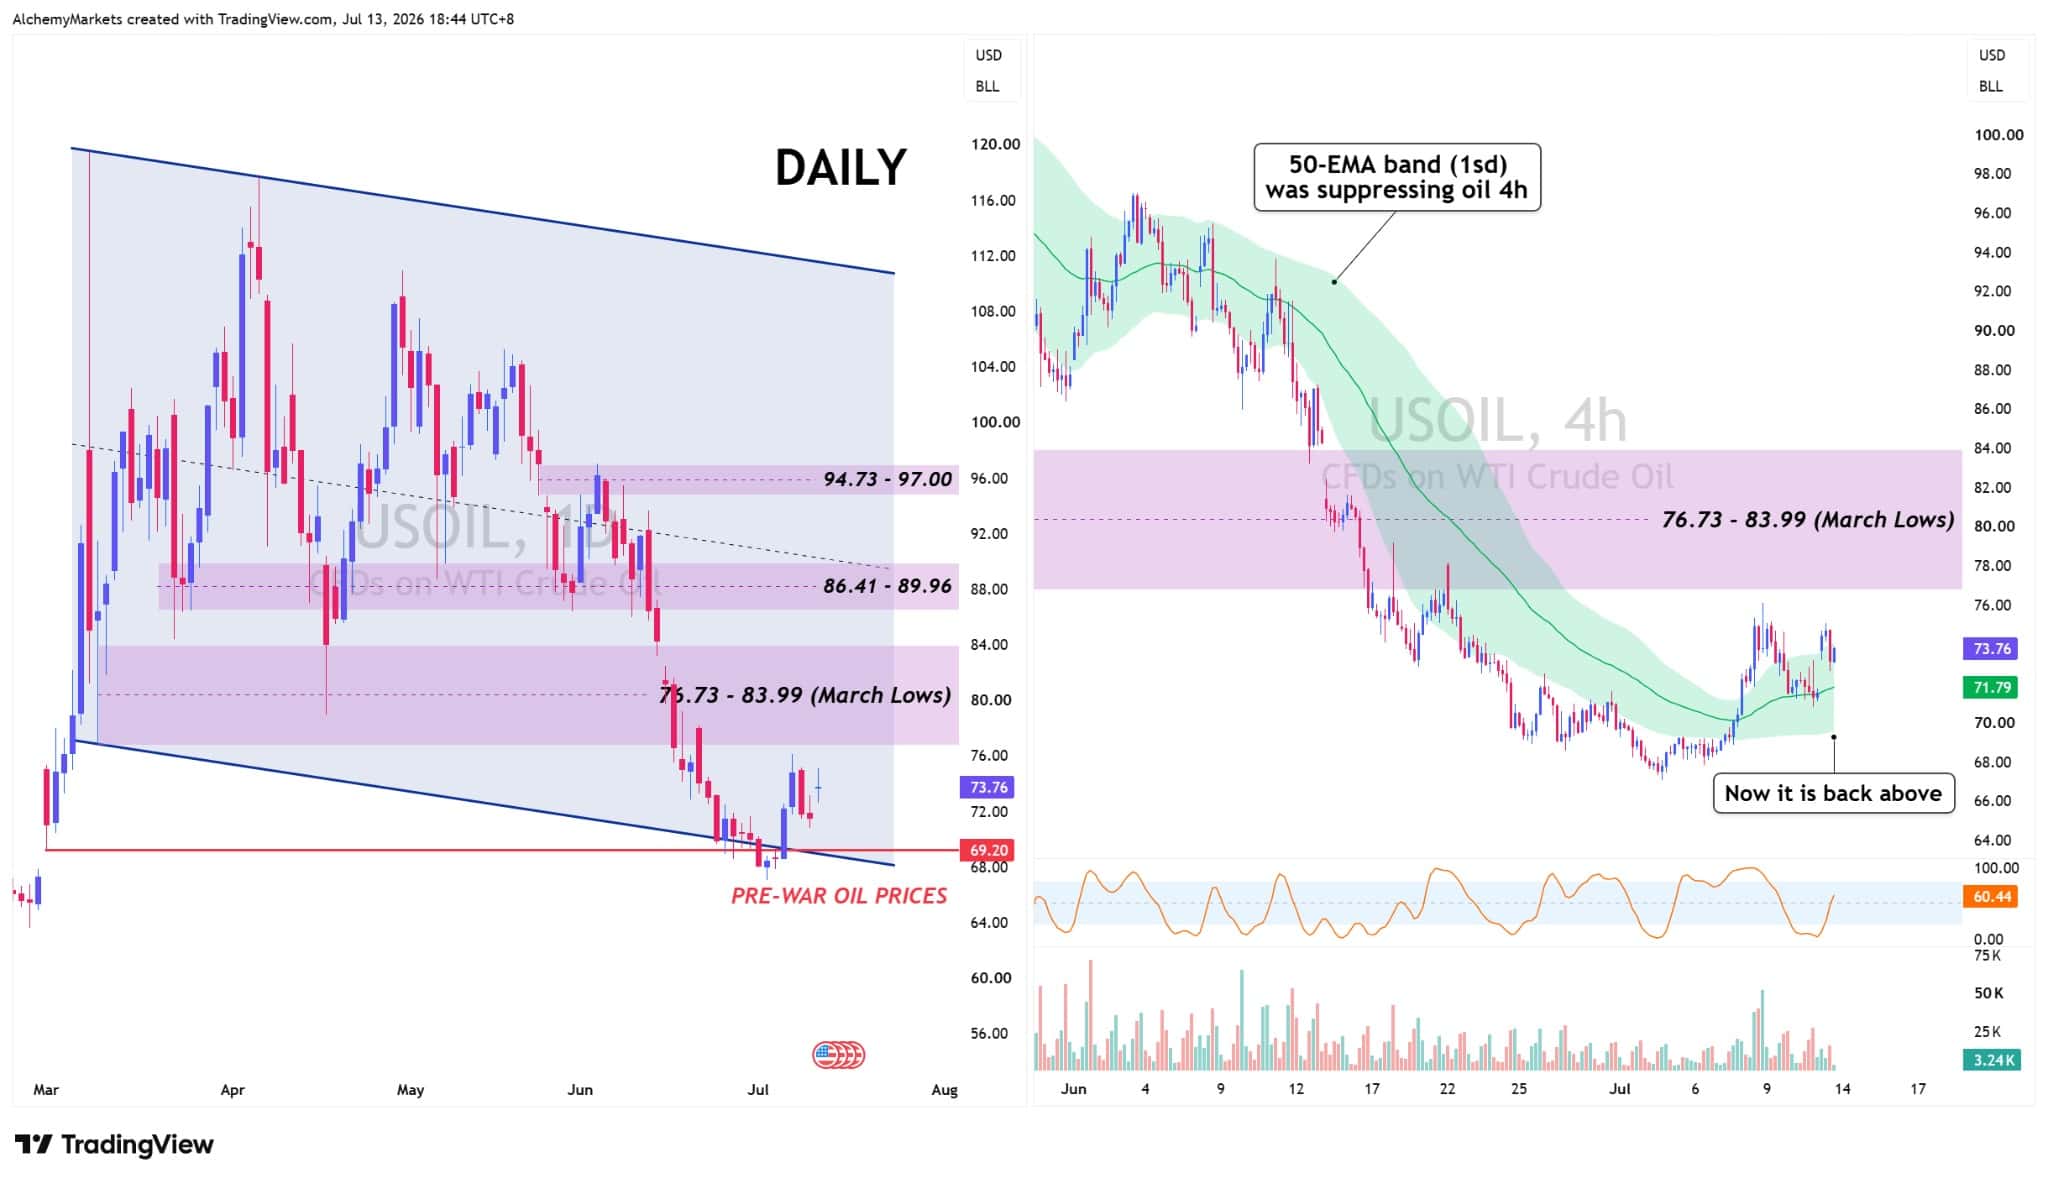
El WTI se ha recuperado desde la zona previa a la guerra en 69.20$ y ha vuelto a situarse por encima de su banda de la EMA 50 de cuatro horas. El precio está mejorando, pero la zona de resistencia entre 76.73$ y 83.99$ sigue siendo la principal prueba.
El petróleo no necesita volver a 100$ para influir en los mercados. Un movimiento sostenido dentro de esa zona podría frenar la caída de la inflación general, mantener al Banco Central cauteloso y ejercer presión al alza sobre los rendimientos a corto plazo de los bonos del Tesoro.
Los productores de energía pueden beneficiarse de precios realizados más fuertes, mientras que las aerolíneas y otros negocios sensibles al combustible enfrentan costos más altos. Las acciones tecnológicas y de semiconductores caras también están expuestas si un petróleo más firme impulsa los rendimientos al alza.
Si el WTI sube y luego cae, los mercados podrían tratar el movimiento como otra prima temporal por guerra. Mantenerse por encima de la banda de tendencia recuperada sugeriría que el conflicto se está convirtiendo en una historia de inflación y política monetaria.
USD/JPY añade un segundo riesgo de mercado
El petróleo más caro inicialmente perjudica al yen porque Japón importa la mayor parte de su energía. Esto eleva la factura de importaciones del país mientras que el riesgo inflacionario puede mantener elevados los rendimientos estadounidenses, preservando la ventaja de tasas detrás del USDJPY.
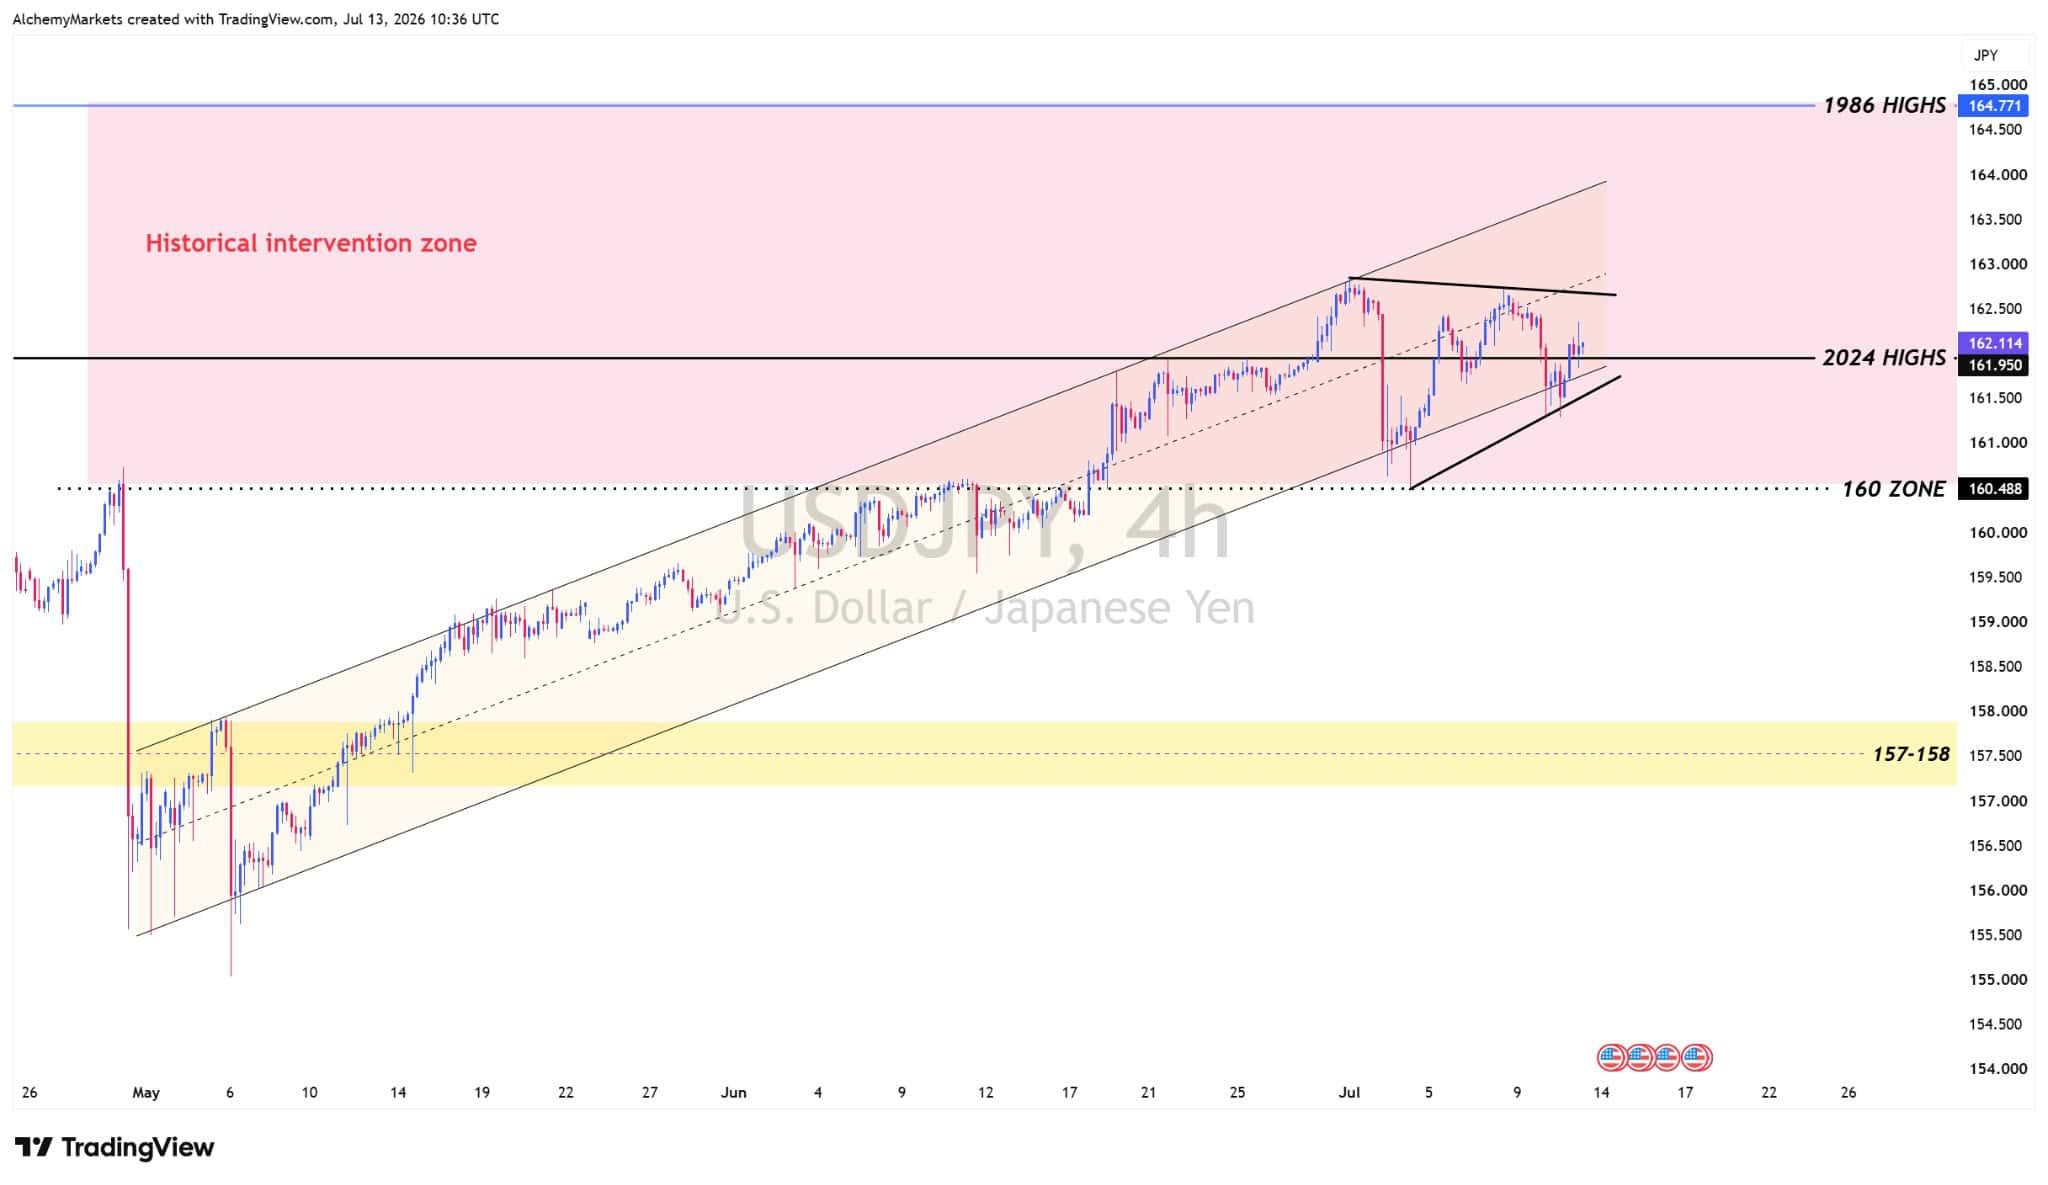
Esa combinación ha mantenido al USDJPY cerca de 162, alrededor del máximo de 2024 en 161.95 y dentro de una zona de intervención históricamente sensible. La siguiente referencia importante al alza es el máximo de 1986 cerca de 164.77.
Un segundo riesgo para el yen surgió cuando el ministro de finanzas de Japón instó a los hogares y fondos de pensiones, incluido el Fondo de Inversión de Pensiones del Gobierno (GPIF), a aumentar la inversión en activos nacionales. La cifra que atrae atención es aproximadamente 900.000 millones $, cercana al valor de las tenencias extranjeras del GPIF.
Esto no significa que Japón haya ordenado una venta inmediata de 900.000 millones $ en acciones estadounidenses y bonos del Tesoro. Fuentes gubernamentales dijeron que no hay un plan inmediato para revisar la asignación estratégica del fondo, que aún apunta al 25% en cada uno de bonos nacionales, bonos extranjeros, acciones nacionales y acciones extranjeras.
Por lo tanto, el impacto en el mercado se relaciona más con el riesgo de repatriación que con una liquidación confirmada. Incluso un cambio menor, combinado con intervención o caída de acciones, podría forzar a los inversores a cerrar posiciones financiadas en yenes, vender activos extranjeros y recomprar yenes.
Lo que importa hoy
El caso base sigue siendo una escalada controlada, petróleo firme pero volátil y un USD/JPY elevado. Otro parche diplomático sigue siendo más probable que un cierre duradero de Ormuz o una liquidación abrupta liderada por pensiones.
El escenario más dañino comienza si el WTI se mantiene por encima de su banda de tendencia recuperada mientras el USD/JPY falla cerca de los máximos recientes y pierde el soporte ascendente. Eso sugeriría que la presión inflacionaria del petróleo y el riesgo de deshacer carry en yenes están comenzando a converger.
Para la campana de apertura, el petróleo es la primera confirmación y el USD/JPY la segunda. Hasta que ambos se muevan juntos, los mercados están lidiando con dos riesgos conectados en lugar de un evento de estrés cruzado completo.
Autor

Zorrays Junaid
Alchemy Markets
Zorrays Junaid cuenta con una amplia experiencia combinada en los mercados financieros como gestor de cartera y coach de trading. Actualmente es analista en Alchemy Markets y ha colaborado con DailyFX y Elliott Wave Forecast.