La debilidad de la industria polaca subraya los riesgos para las perspectivas de crecimiento del PIB
A pesar del conflicto en Oriente Medio, el crecimiento del PIB del segundo trimestre de Polonia fue sólido, con un 3.9% interanual, pero los datos de producción industrial de agosto, más débiles de lo esperado, junto con la prolongada crisis energética, aconsejan cautela sobre las perspectivas económicas para los próximos trimestres. Mantenemos nuestra previsión conservadora de crecimiento del PIB en el 3.4% este año.
La producción industrial quedó por debajo de las expectativas en agosto
La producción industrial de Polonia aumentó un 4.3% interanual en agosto (ING: 8.3%; consenso: 6.1%), tras un crecimiento del 4.8% interanual en julio (revisado a la baja desde el 5.1% interanual). Dado el efecto calendario favorable en forma de un día laborable adicional respecto al año anterior y una base estadística baja del año pasado, el resultado es decepcionante.
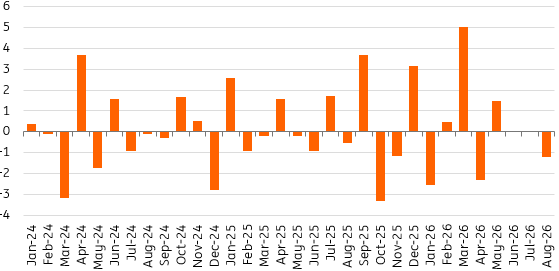
El crecimiento de la producción manufacturera se desaceleró hasta el 3.4% interanual desde el 4.2% interanual del mes anterior. La producción de energía siguió expandiéndose a un ritmo de dos dígitos (10.5% interanual), al igual que la producción minera (18.7% interanual). Los datos desestacionalizados apuntan a un descenso del 1.2% intermensual en la producción industrial, tras dos meses de lecturas mensuales planas.
La producción industrial cayó en agosto
Producción industrial intermensual (ajustada estacionalmente).
El crecimiento de agosto estuvo impulsado principalmente por la producción de bienes intermedios (8.5% interanual), bienes de consumo no duraderos (4.8% interanual) y bienes de capital (4.7% interanual). En cambio, la producción de bienes de consumo duraderos y de productos relacionados con la energía disminuyó (bajó un 7.0% interanual y un 0.5% interanual, respectivamente).
La producción aumentó en 25 de los 34 subsectores en agosto. Los mayores avances se registraron en la fabricación de equipos eléctricos (18.7% interanual), así como en la producción de maquinaria y equipos (12.8% interanual), reflejando la fase avanzada del ciclo de inversión cofinanciado por el Plan Nacional de Recuperación (PNR). Las mayores caídas se produjeron en la fabricación de productos del tabaco (-11.7% interanual), textiles (-4.9% interanual), muebles (-2.3% interanual) y vehículos de motor (-1.5% interanual), todos ellos especialmente expuestos a la competencia de China. Recientemente, China se ha convertido en el mayor importador de Polonia, por delante de Alemania.
La inflación de los precios de producción aumentó
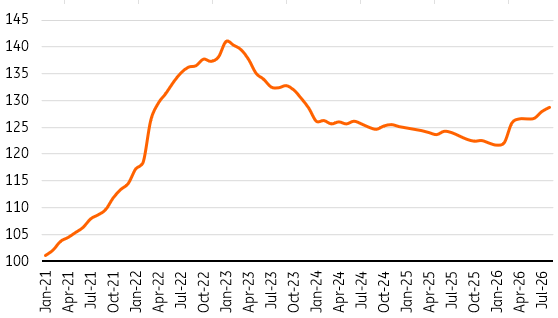
Los precios de producción (IPP) aumentaron un 4.2% interanual en agosto (ING: 4.1%; consenso: 3.6%), tras un crecimiento del 3.1% interanual en julio (revisado al alza desde el 2.8% interanual). La marcada aceleración de la inflación de los precios de producción se debió en gran medida a un efecto base de agosto del año pasado, cuando el índice IPP cayó un 0.5% intermensual, frente a un aumento del 0.6% intermensual este año. Los precios en el sector de refinado de petróleo subieron con fuerza por otro mes consecutivo, reflejando el alza de los precios del crudo en los mercados globales.
La crisis energética impulsa al alza el IPP
IPP, diciembre de 2021=100.
Se prevé una inversión más fuerte y un consumo más débil en la 2H26
Los datos de agosto sugieren que, a pesar del sorprendentemente sólido desempeño económico de Polonia en el 2Q26 (con un crecimiento del PIB del 3.9% interanual), las perspectivas para la segunda mitad del año aconsejan cautela. En particular, la desaceleración del crecimiento salarial y los elevados precios de los combustibles podrían pesar sobre el crecimiento del consumo de los hogares, que ya se desaceleró en el 2Q. Al mismo tiempo, el ciclo de inversión respaldado por los fondos del NRP está alcanzando su punto máximo y generando efectos multiplicadores en toda la economía, y esto ya podría verse en los datos de inversión corporativa del 2Q26.
Aunque vemos margen para que el crecimiento del PIB supere nuestra previsión actual del 3.4% para 2026, la incertidumbre geopolítica y la prolongada crisis energética nos impiden revisar al alza esa previsión.
Autor

ING Global Economics Team
ING Economic and Financial Analysis
The International Netherlands Group nació en Holanda hace más de 160 años. Su constitución actual data de 1991 y fue fruto de la fusión de Nationale Nederlanden, la primera entidad aseguradora holandesa, con el NMB Postbank Group.