La alarma inflacionaria de Canadá se debe a la gasolina, no a una subida de tipos
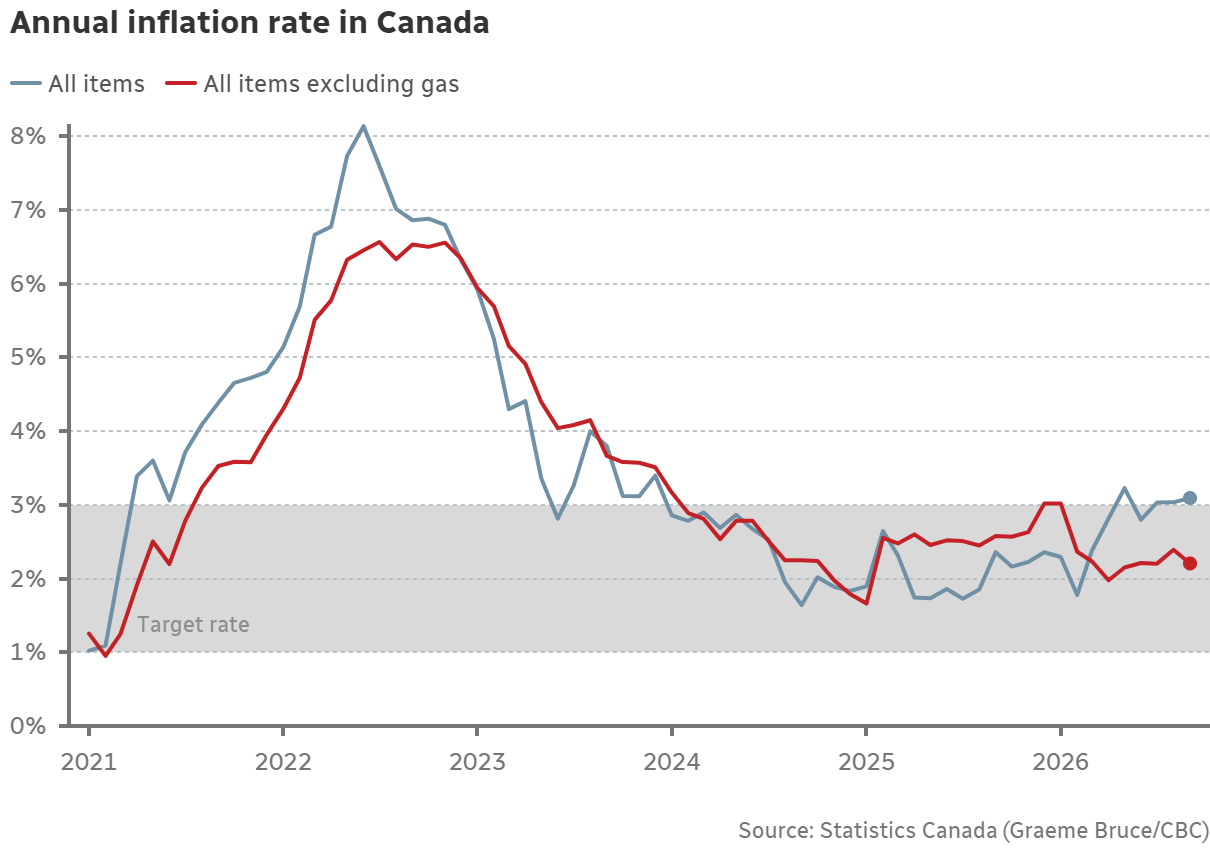
El último informe de inflación de Canadá ha reavivado la especulación de que el Banco de Canadá (BoC) podría subir las tasas de interés ya en su reunión del 28 de octubre. La inflación general subió al 3.1% interanual en septiembre, superando el objetivo del 2% del banco central y reforzando las expectativas de una postura de política monetaria más restrictiva.
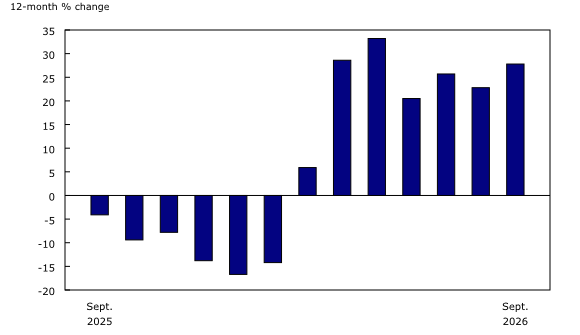
Sin embargo, la cifra general solo cuenta una parte de la historia. Gran parte de la aceleración provino de los precios de la gasolina, que se dispararon un 27.8% en comparación con el año anterior. Fuera del sector energético, las presiones sobre los precios siguen estando considerablemente más contenidas, lo que plantea dudas sobre si unos costes de endeudamiento más altos abordarían la principal fuente de inflación.
La distinción es importante porque Canadá se enfrenta a una combinación inusual de precios de la energía al alza, un empleo débil y una recuperación económica frágil. Aunque los mercados financieros anticipan cada vez más una subida de tasas, la situación económica subyacente sugiere que el banco central tiene razones para proceder con cautela.
La gasolina explica gran parte de la crisis inflacionaria de Canadá
El aumento del Índice de Precios al Consumo (IPC) de Canadá al 3.1% en septiembre parece indicar inicialmente un resurgimiento del problema de la inflación. Sin embargo, un examen más detallado de los datos revela que los precios de la energía explican una parte sustancial de la aceleración.
Los precios de la gasolina se dispararon un 27.8% interanual, lo que refleja el impacto de los elevados precios mundiales del petróleo en los consumidores canadienses. Este aumento afecta directamente a los costes de transporte de los hogares y eleva la tasa de inflación general.
Por el contrario, la inflación excluyendo la energía se mantuvo en torno al 2.2% interanual, mucho más cerca del objetivo del Banco de Canadá. Los precios de los comestibles aumentaron un 1.7%, relativamente moderado, lo que sugiere que el último shock inflacionario no se ha extendido de manera uniforme por las categorías esenciales de gasto de los hogares.
Las medidas de inflación subyacente preferidas del banco central refuerzan esta distinción. El IPC mediano se situó en el 1.9% interanual, mientras que el IPC recortado alcanzó el 1.8% interanual. Ambos indicadores se mantienen por debajo del objetivo del 2%, lo que apunta a una evidencia limitada de presiones inflacionarias generalizadas.
Avery Shenfeld, economista jefe del Canadian Imperial Bank of Commerce (CIBC), destaca la diferencia entre la inflación general y las tendencias subyacentes de los precios: "Tenemos inflación en los precios de la gasolina, algo que todos los canadienses ya sabían, pero no tenemos mucha inflación en ningún otro ámbito", declaró Shenfeld a CBC News. Añadió: "En esencia, si se excluyen los aumentos de los precios de la gasolina, las distintas medidas de la tendencia de la inflación subyacente rondan el dos por ciento."
Estas cifras cuestionan la idea de que Canadá esté experimentando un resurgimiento generalizado de la inflación. En cambio, sugieren que el último aumento refleja en gran medida un shock energético externo, más que una demanda interna excesiva.
Esta distinción es fundamental para la política monetaria. Unas tasas de interés más altas pueden desalentar el endeudamiento, el consumo y la inversión, pero tienen poca influencia directa sobre los precios mundiales del petróleo crudo.
Por qué los mercados financieros apuestan por una subida de tasas en octubre
A pesar de las cifras relativamente contenidas de inflación subyacente, los inversores han aumentado considerablemente sus expectativas de una subida de tasas por parte del Banco de Canadá. Según Reuters, los mercados monetarios elevaron la probabilidad de una subida de 25 puntos básicos en la reunión del BoC del 28 de octubre hasta alrededor del 80%, frente a aproximadamente el 30% anterior a la publicación de los datos de inflación de septiembre. Esta medida elevaría la tasa de política monetaria desde su nivel actual del 2.25% hasta el 2.50%.
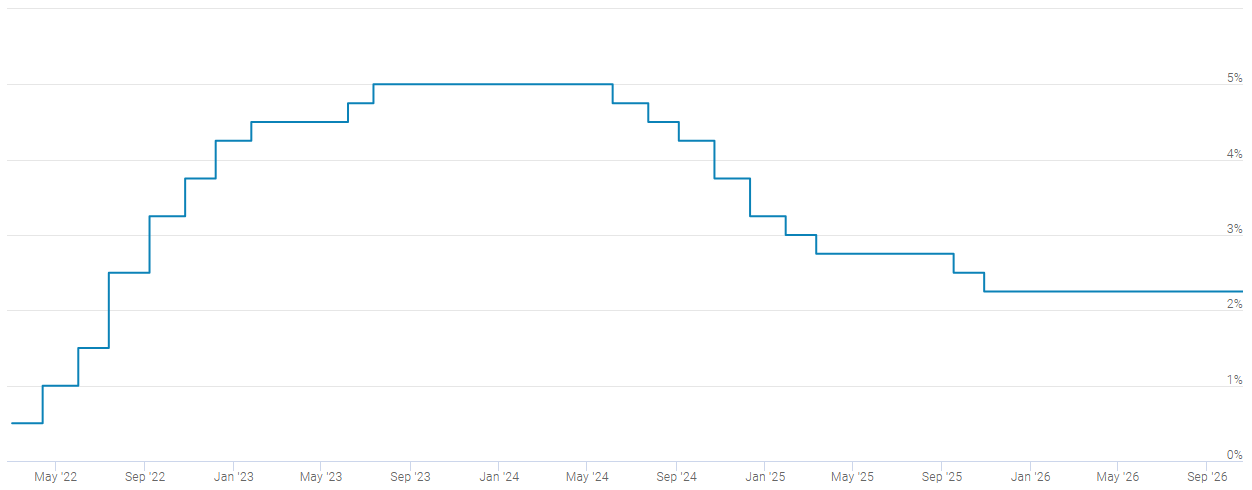
La reevaluación refleja la preocupación de que los elevados precios de la energía puedan acabar extendiéndose a otras partes de la economía. Incluso cuando un shock inflacionario comienza con la gasolina, sus efectos pueden extenderse al transporte, la manufactura, la distribución de alimentos y las expectativas de los consumidores.
El gobernador del BoC, Tiff Macklem, ha reconocido estos riesgos: "Si los precios del petróleo se mantienen alrededor de 100$, esperamos que la inflación aumente gradualmente desde el nivel actual: tres por ciento", declaró Macklem a los periodistas el sábado en Bangkok. Sus comentarios sugieren que el banco central está preocupado no solo por el impacto inmediato de los precios más altos de la gasolina, sino también por la posibilidad de que una inflación energética prolongada quede incorporada en decisiones de precios más amplias.
Las empresas que afrontan aumentos persistentes en los costes de transporte y producción podrían acabar trasladando esos gastos a los consumidores. Los trabajadores también podrían exigir salarios más altos para compensar la reducción de su poder adquisitivo, lo que potencialmente crearía una inflación más persistente.
Royce Mendes, director gerente y jefe de estrategia macroeconómica de Desjardins, advierte que a los bancos centrales podría resultarles cada vez más difícil ignorar los efectos inflacionarios de los aumentos sostenidos de los precios de la energía: "Los banqueros centrales ya no pueden pasar por alto el impacto inflacionario de los altos precios de la energía", según The Globe and Mail. Añadió: "Las empresas han afrontado costes de insumos elevados durante tanto tiempo que ahora creemos que los aumentos más generalizados de los precios al consumidor son inminentes."
Este es el argumento más contundente a favor de una subida preventiva de tipos, actuando antes de que un shock energético concentrado se convierta en un problema de inflación más persistente. Sin embargo, el riesgo de aumentos de precios más generalizados no significa necesariamente que dichos aumentos ya sean visibles en los datos.
La frágil economía de Canadá complica el argumento a favor de unos tipos más altos
El mercado laboral es uno de los argumentos más claros en contra de un endurecimiento inmediato de la política monetaria. Un descenso de aproximadamente 68.000 puestos de trabajo en septiembre sugiere que la actividad económica no está generando el tipo de crecimiento del empleo normalmente asociado con un sobrecalentamiento de la demanda.
Unos tipos de interés más altos aumentarían los costes de financiación para los hogares y las empresas, lo que potencialmente desincentivaría la inversión, la actividad inmobiliaria y el gasto del consumidor. También llegarían en un momento en que los rendimientos de los bonos canadienses ya están subiendo.
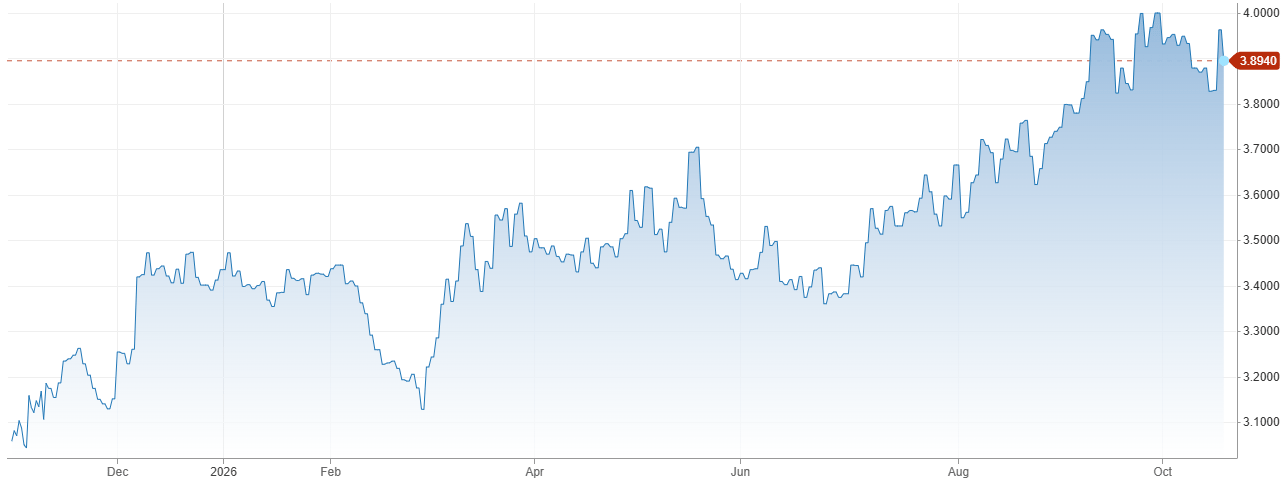
Esto es importante porque las condiciones financieras pueden endurecerse incluso sin un aumento formal de la tasa de política monetaria del banco central. Unos rendimientos más altos de los bonos gubernamentales pueden traducirse en hipotecas más caras, una financiación corporativa más costosa y otras formas de crédito más caras.
Claire Fan, economista sénior del Royal Bank of Canada (RBC), sostiene que estos acontecimientos justifican la cautela: "Seguimos observando una recuperación económica frágil como el principal contrapeso a los elevados riesgos de inflación, y esperamos cautela por parte del BoC, especialmente cuando el aumento de los rendimientos de los bonos ya está endureciendo las condiciones financieras y elevando los costes de financiación para las empresas y los hogares", según The Globe and Mail.
La interacción entre la política monetaria y los tipos de interés del mercado es especialmente importante. Si los inversores presionan al alza los rendimientos de los bonos porque esperan que el banco central endurezca su política, parte del efecto restrictivo previsto podría producirse antes de que los responsables de la política monetaria actúen. Una subida adicional de tipos podría amplificar esa presión, especialmente para los hogares y las empresas endeudados.
La incertidumbre comercial añade otra capa de vulnerabilidad. Los aranceles estadounidenses pueden debilitar la demanda de exportaciones canadienses, desalentar la inversión empresarial y alterar las cadenas de suministro, lo que dificulta aún más evaluar las perspectivas económicas. En estas condiciones, el banco central debe sopesar el riesgo de que la inflación persista frente a la posibilidad de profundizar innecesariamente una desaceleración económica.
28 de octubre: Una prueba para la estrategia del Banco de Canadá frente a la inflación
La decisión del Banco de Canadá del 28 de octubre se perfila como una prueba de cómo responden los responsables de la política monetaria a una inflación impulsada principalmente por los costes externos de la energía. Los mercados financieros están posicionándose cada vez más a favor de una subida de 25 puntos básicos, pero el argumento económico sigue siendo menos sencillo de lo que sugiere la tasa de inflación general.
Una subida de tipos podría indicar que el banco central está decidido a evitar que los mayores costes de la energía se extiendan a los salarios y a otros precios al consumidor. También podría reforzar la confianza en que la inflación acabará volviendo al objetivo del 2%.
Sin embargo, mantener los tipos sin cambios no indicaría necesariamente complacencia. Con el IPC mediano en el 1.9%, el IPC recortado en el 1.8% y el empleo debilitándose, los responsables de la política monetaria cuentan con pruebas de que las presiones inflacionarias internas siguen siendo relativamente moderadas. Por lo tanto, el banco central podría enfatizar su disposición a actuar si la inflación impulsada por la energía se vuelve más persistente, evitando al mismo tiempo un aumento inmediato de los costes de financiación.
El factor decisivo probablemente será la distinción entre una inflación que ya está generalizada y una inflación que podría generalizarse. Por ahora, el último episodio de preocupación por la inflación en Canadá es principalmente una historia de la gasolina. Que se convierta en una historia de subidas de tipos dependerá de la convicción con la que el Banco de Canadá crea que los precios más altos de la energía se extenderán por el conjunto de la economía. Con la inflación subyacente cerca del objetivo y el crecimiento económico frágil, una respuesta agresiva conlleva sus propios riesgos.
Autor

Ghiles Guezout
FXStreet
Ghiles Guezout es analista de mercado con una sólida trayectoria en inversiones bursátiles, trading y criptomonedas. Combina habilidades de análisis fundamental y técnico para identificar oportunidades de mercado.